Foram encontradas 20.970 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Qualidade é um conceito complexo e de difícil consenso. Assim, David Garvin, professor de Harvard, listou cinco abordagens para o entendimento do termo qualidade, apresentadas a seguir.
I - Transcendental, na qual a qualidade é sinônima de excelência inata, absoluta e universalmente reconhecível.
II - Baseada no Produto, na qual a qualidade é tratada como uma variável precisa e mensurável, oriunda dos atributos do produto.
III - Baseada no Usuário, na qual a qualidade é uma variável subjetiva, pois está associada à capacidade de satisfazer desejos e necessidades do consumidor.
IV - Baseada na Produção, na qual a qualidade é uma variável precisa e mensurável, oriunda do grau de conformidade às especificações.
V - Baseada no Valor, na qual o conceito de qualidade mistura-se aos conceitos de excelência e valor, destacando os trade-off qualidade x preço. Estão corretas as abordagens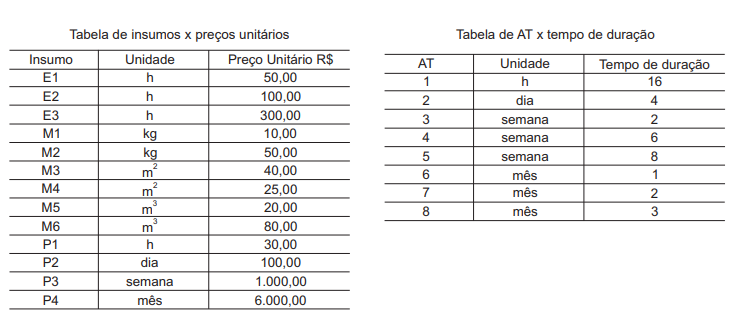
Considere a seguinte equação, referente ao tempo de duração das atividades:
AT4 = 1 x AT3 + 2 x AT2 + y x AT1
Qual o valor de y?
Para realizar 250 m2 da AT5, foram consumidos os seguintes insumos e quantidades:
E1 = 200 horas
E2 = 40 horas
M1 = 50 kg
M3 = 500 m2
M5 = 50 m3
O custo unitário de AT5 vale, em reais,
Considere os dados abaixo para responder à questão.
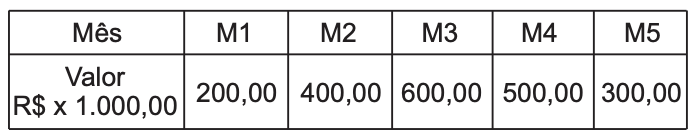
Um empreendimento cujas receitas são sempre nos dias 10 do mês subsequente à execução dos serviços apresenta o seguinte cronograma financeiro previsto de serviços:
Dados
• Serviços do Mês M1: recebimento previsto para o dia 10/M2 e assim, sucessivamente, até o dia 10/M6.
• Meses de 30 dias.
• Contagem em dias corridos (ex: dia 15/M2 = dia 45 do empreendimento).
• A contagem de dias corridos continua crescente após M5, com os mesmos critérios anteriores, sem mudança na contagem, até o último movimento do Caixa.
• Início do empreendimento: dia 1, mês M1.
• Meses subsequentes ao final do empreendimento físico: M6, M7, etc., para efeito de recebimento ou pagamento.
Na resolução das questões, considere:
• exclusivamente os dados e informações fornecidos;
• todos os recebimentos e pagamentos, exclusivamente nas condições fornecidas nas respectivas questões, sendo que recebimentos representam “entradas” no Caixa e pagamentos representam “saídas” do Caixa;
• a distinção entre previsto e realizado;
• as saídas foram realizadas exatamente como previstas.
Durante a execução do empreendimento, foram registrados os fatos 1, 2 e 3, conforme apresentado a seguir.
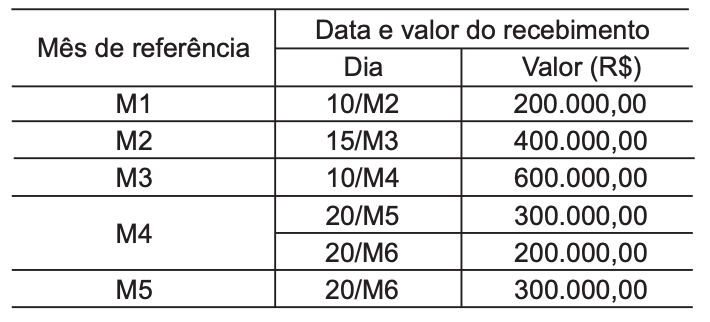
1 - Os recebimentos só se efetivaram (realizaram) nas seguintes datas:
2 - Os pagamentos a fornecedores e prestadores de serviços foram condensados em 3 grandes grupos, para efeito de análise:
G1 - Pagamentos à vista (saída do valor integral no dia)
G2 - Pagamentos 30 dias (saída do valor integral 30 dias após a compra. Ex: compra dia 15/M2, pagamento dia 15/M3)
G3 - Pagamentos 30/60 dias (saída do valor integral em 2 parcelas de 50% cada, após 30 dias e 60 dias da compra. Ex: compra dia 10/M3, pagamentos dias 10/M4 e 10/M5)
3 - Datas de liberação para pagamentos aos fornecedores e prestadores de serviços, cuja saída de valores (efetivo pagamento) foi prevista e realizada conforme condições de G1, G2 ou G3.
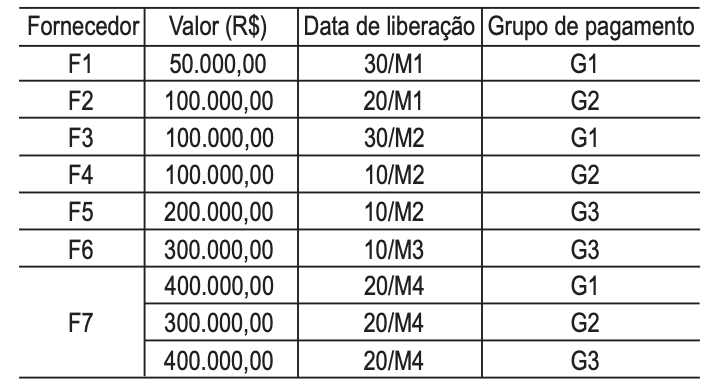
- Considere data da liberação como a data a partir da qual o fornecedor/prestador de serviço cumpriu suas obrigações e passa a ter o direito de receber os valores contratados, de acordo com a forma de pagamento do grupo ao qual ele pertence.
Considere os dados abaixo para responder à questão.
Um empreendimento cujas receitas são sempre nos dias 10 do mês subsequente à execução dos serviços apresenta o seguinte cronograma financeiro previsto de serviços:
Dados
• Serviços do Mês M1: recebimento previsto para o dia 10/M2 e assim, sucessivamente, até o dia 10/M6.
• Meses de 30 dias.
• Contagem em dias corridos (ex: dia 15/M2 = dia 45 do empreendimento).
• A contagem de dias corridos continua crescente após M5, com os mesmos critérios anteriores, sem mudança na contagem, até o último movimento do Caixa.
• Início do empreendimento: dia 1, mês M1.
• Meses subsequentes ao final do empreendimento físico: M6, M7, etc., para efeito de recebimento ou pagamento.
Na resolução das questões, considere:
• exclusivamente os dados e informações fornecidos;
• todos os recebimentos e pagamentos, exclusivamente nas condições fornecidas nas respectivas questões, sendo que recebimentos representam “entradas” no Caixa e pagamentos representam “saídas” do Caixa;
• a distinção entre previsto e realizado;
• as saídas foram realizadas exatamente como previstas.
Durante a execução do empreendimento, foram registrados os fatos 1, 2 e 3, conforme apresentado a seguir.
1 - Os recebimentos só se efetivaram (realizaram) nas seguintes datas:
2 - Os pagamentos a fornecedores e prestadores de serviços foram condensados em 3 grandes grupos, para efeito de análise:
G1 - Pagamentos à vista (saída do valor integral no dia)
G2 - Pagamentos 30 dias (saída do valor integral 30 dias após a compra. Ex: compra dia 15/M2, pagamento dia 15/M3)
G3 - Pagamentos 30/60 dias (saída do valor integral em 2 parcelas de 50% cada, após 30 dias e 60 dias da compra. Ex: compra dia 10/M3, pagamentos dias 10/M4 e 10/M5)
3 - Datas de liberação para pagamentos aos fornecedores e prestadores de serviços, cuja saída de valores (efetivo pagamento) foi prevista e realizada conforme condições de G1, G2 ou G3.
- Considere data da liberação como a data a partir da qual o fornecedor/prestador de serviço cumpriu suas obrigações e passa a ter o direito de receber os valores contratados, de acordo com a forma de pagamento do grupo ao qual ele pertence.

 Conheça nossos planos