Questões de Concurso
Para auditor
Foram encontradas 14.018 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Q481568
Auditoria Governamental
Segundo as Normas de Auditoria Governamental (NAG) aplicáveis ao controle externo, o envolvimento dos profissionais de auditoria governamental mais experientes no direcionamento dos trabalhos, na motivação da equipe, no fornecimento das instruções adequadas aos profissionais menos experientes, de forma que o processo de avaliação seja contínuo, que os problemas sejam detectados e analisados com antecedência, e a comunicação seja imediata, assegurando que os exames foram realizados em conformidade com as NAG, corresponde à etapa designada como
Q481567
Auditoria Governamental
Segundo as NBC TA, na condução de auditorias, a atividade de assegurar que as operações de uma entidade sejam conduzidas em conformidade com as disposições legais, inclusive referentes aos valores e as suas divulgações reportadas nas demonstrações contábeis de uma entidade, relacionadas a objetivos, estratégias e risco do negócio, principalmente quando a entidade não possuir a equipe ou o conhecimento especializado para lidar com as mudanças no setor de atividade ou aumento de passivos relacionados aos produtos e serviços, relativos e externalidades negativas, é de responsabilidade da
Q481566
Contabilidade Geral
O procedimento contábil para elaboração da Demonstração dos Fluxos de Caixa, que evidencia as principais classes de recebimentos e pagamentos a partir de ajustes ao resultado patrimonial é o método
Q481565
Contabilidade Pública
Os valores registrados na etapa em liquidação referem-se a despesa
Q481564
Contabilidade Pública
De acordo com a Estrutura definida para o Balanço Patrimonial no MCASP, a classificação dos elementos patrimoniais considera a segregação em
I. “circulante” e “não circulante”, com base em seus atributos de conversibilidade e exigibilidade.
II. “circulante” e “não circulante”, com base na sua dependência ou não da execução orçamentária.
III. “Financeiro” e “Permanente”, com base na sua dependência ou não da execução orçamentária.
Está correto o que se afirma APENAS em
Q481563
Contabilidade Pública
Atenção: Considere as contas contábeis do Sistema Orçamentário do Plano de Contas Aplicado ao Setor Público - PCASP, para responder a questão.
Registro contábil para Pagamento da Despesa Orçamentária:
Registro contábil para Pagamento da Despesa Orçamentária:
Q481562
Contabilidade Pública
Atenção: Considere as contas contábeis do Sistema Orçamentário do Plano de Contas Aplicado ao Setor Público - PCASP, para responder a questão.
Registro contábil para inscrição de Restos a Pagar Processado:
Registro contábil para inscrição de Restos a Pagar Processado:
Q481560
Contabilidade Geral
O valor original de um ativo deduzido do seu valor residual denomina-se valor
Q481559
Contabilidade Geral
Atenção: Utilize as informações a seguir para responder a questão.
A Comércio Natalino S.A. apresentou, em 31/12/2013, as seguintes demonstrações contábeis: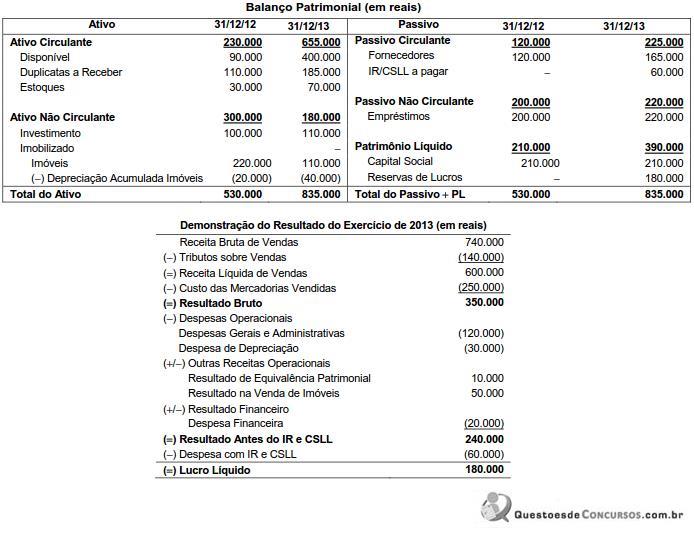
Sabendo que a venda dos imóveis foi realizada à vista e que as despesas financeiras não foram pagas no período, o fluxo de caixa gerado pelas Atividades Operacionais da Comércio Natalino S.A. foi, em reais,
A Comércio Natalino S.A. apresentou, em 31/12/2013, as seguintes demonstrações contábeis:
Sabendo que a venda dos imóveis foi realizada à vista e que as despesas financeiras não foram pagas no período, o fluxo de caixa gerado pelas Atividades Operacionais da Comércio Natalino S.A. foi, em reais,
Q481558
Contabilidade Geral
Atenção: Utilize as informações a seguir para responder a questão.
A Comércio Natalino S.A. apresentou, em 31/12/2013, as seguintes demonstrações contábeis:
O valor que a Comércio Natalino S.A. recebeu de clientes em 2013 foi, em reais,
A Comércio Natalino S.A. apresentou, em 31/12/2013, as seguintes demonstrações contábeis:
O valor que a Comércio Natalino S.A. recebeu de clientes em 2013 foi, em reais,
Q481557
Contabilidade Geral
Uma empresa adquiriu por R$ 460.000,00, em 31/12/2012, uma máquina para ser usada no processo produtivo, efetuando o pagamento à vista. Na data de aquisição, a empresa estimou a sua vida útil econômica em 7 anos e o seu valor residual em R$ 40.000,00. A empresa adota o método das quotas constantes para o cálculo da despesa de depreciação e vendeu esta máquina, em 31/12/2014, por R$ 250.000,00 à vista. Com base nestas informações, o resultado obtido com a venda desta máquina apresentado na Demonstração do Resultado do Exercício de 2014 foi, em reais,
Q481556
Contabilidade Geral
Determinada empresa obteve, em 01/12/2014, um empréstimo para financiar seu capital de giro. O valor do empréstimo obtido foi de R$ 8.000.000,00 para pagamento integral (principal e juros) em 01/12/2015 e a taxa de juros compostos contratada foi 12% ao ano. Os custos de transação incorridos e pagos para a obtenção deste empréstimo foram R$ 160.000,00. Sabendo-se que este empréstimo é mensurado pelo custo amortizado, o valor reconhecido no Balanço Patrimonial, em 01/12/2014, foi, em reais,
Q481555
Contabilidade Geral
O Patrimônio Líquido da Cia. Rosa & Rosa, em 31/12/2013, apresentava os seguintes saldos em suas contas:
Capital Social: ...................................................................... R$ 500.000,00
Reserva Legal: ...................................................................... R$ 100.000,00
Reserva Estatutária: ............................................................... R$ 70.000,00
Reserva de Incentivos Fiscais: ................................................ R$ 30.000,00
Em 2014, a Cia. Rosa & Rosa apurou um Lucro Líquido de R$ 200.000,00 e a destinação do mesmo ocorre da seguinte forma:
- Reserva Legal: constituída nos termos da Lei n° 6.404/76 e alterações posteriores;
- Dividendos obrigatórios: o estatuto da Cia. estabelece que devem ser distribuídos 30% do Lucro Líquido ajustado por todas as reservas constituídas e permitidas nos termos da Lei n° 6.404/76 e alterações posteriores;
- O saldo remanescente é retido como Reserva para Expansão.
Sabe-se que R$ 50.000,00 do Lucro Líquido foram decorrentes de incentivos fiscais recebidos pela Cia. Rosa & Rosa e esta, para não tributar este ganho, reteve-o na forma de Reserva de Incentivos Fiscais, utilizando a possibilidade estabelecida na Lei n° 6.404/76 referente aos dividendos obrigatórios.
Com base nestas informações, o valor que a Cia. Rosa & Rosa distribuiu como dividendos obrigatórios foi, em reais,
Q481554
Contabilidade Geral
A Cia. Processada S.A. possuía alguns processos judiciais em andamento, cujas informações são apresentadas a seguir:
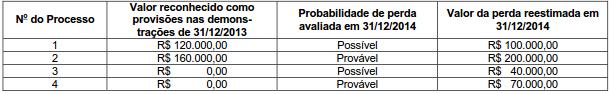
Com base nestas informações, o valor líquido reconhecido na Demonstração do Resultado de 2014 e o valor evidenciado no Balanço Patrimonial de 31/12/2014 da Cia. Processada S.A. foram, respectivamente, em reais,
Com base nestas informações, o valor líquido reconhecido na Demonstração do Resultado de 2014 e o valor evidenciado no Balanço Patrimonial de 31/12/2014 da Cia. Processada S.A. foram, respectivamente, em reais,
Q481553
Contabilidade Geral
A Cia. PAR possuía, em 31/12/2013, um ativo imobilizado para o qual as seguintes informações, após o reconhecimento da despesa de depreciação para o ano de 2013, eram conhecidas:
Custo de aquisição: ......................................................... R$ 700.000,00
(-) Depreciação acumulada: ............................................. R$ 300.000,00
(=) Valor contábil do ativo: .............................................. R$ 400.000,00
Nesta mesma data (31/12/2013) a Cia. realizou o Teste de Recuperabilidade do Ativo (teste de impairment) e obteve as seguintes informações:
Valor em uso do ativo: ........................................................... R$ 380.000,00.
Valor justo líquido das despesas de venda: ............................. R$ 350.000,00.
Ao elaborar as Demonstrações Contábeis referentes ao ano de 2013, o valor contábil deste ativo que a Cia. PAR evidenciou em seu Balanço Patrimonial de 31/12/2013 foi, em reais,
Q481552
Contabilidade Geral
A Cia. Comerciante S.A. adquiriu mercadorias para serem comercializadas e pagou os seguintes valores:
Fornecedores de Mercadorias: .......................................................................................... R$ 390.000,00
Frete para transporte até a empresa: .................................................................................. R$ 17.000,00
Seguro das mercadorias: .................................................................................................... R$ 7.000,00
Nos valores pagos estavam incluídos tributos recuperáveis pela empresa no valor de R$ 48.000,00 e tributos não recuperáveis no valor de R$ 24.000,00.
Com base nestas informações, o valor reconhecido como estoque referente às mercadorias adquiridas foi, em reais,
Q481551
Administração Financeira e Orçamentária
Tendo em vista a despesa de pessoal, é correto afirmar que
Q481550
Administração Financeira e Orçamentária
Considerando o Plano Plurianual - PPA, a Lei de Diretrizes Orçamentárias - LDO e a Lei Orçamentária Anual - LOA, é correto afirmar que:
Q481549
Administração Financeira e Orçamentária
É INCORRETO afirmar que
Q481548
Administração Financeira e Orçamentária
É correto afirmar que

 Conheça nossos planos