Questões de Concurso
Para auditor
Foram encontradas 14.018 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Ano: 2015
Banca:
CESPE / CEBRASPE
Órgão:
CGE-PI
Prova:
CESPE - 2015 - CGE-PI - Auditor Governamental - Geral |
Q495582
Contabilidade Pública
Acerca das demonstrações contábeis aplicadas ao setor público, julgue o próximo item.
O resultado patrimonial do exercício é apurado na demonstração das variações patrimoniais pelo confronto entre as variações patrimoniais quantitativas e as variações patrimoniais qualitativas.
O resultado patrimonial do exercício é apurado na demonstração das variações patrimoniais pelo confronto entre as variações patrimoniais quantitativas e as variações patrimoniais qualitativas.
Ano: 2015
Banca:
CESPE / CEBRASPE
Órgão:
CGE-PI
Prova:
CESPE - 2015 - CGE-PI - Auditor Governamental - Geral |
Q495581
Contabilidade Pública
A respeito da terminologia utilizada e das características do sistema de informações de custos do setor público, julgue o item que se segue.
Caso a forma típica de alocação de recurso para a prestação de serviços públicos corresponda ao orçamento, deverá ser utilizada a fase do empenho da despesa para que a informação de custos seja gerada.
Caso a forma típica de alocação de recurso para a prestação de serviços públicos corresponda ao orçamento, deverá ser utilizada a fase do empenho da despesa para que a informação de custos seja gerada.
Ano: 2015
Banca:
CESPE / CEBRASPE
Órgão:
CGE-PI
Prova:
CESPE - 2015 - CGE-PI - Auditor Governamental - Geral |
Q495580
Contabilidade Pública
A respeito da terminologia utilizada e das características do sistema de informações de custos do setor público, julgue o item que se segue.
De acordo com o atributo da granularidade, as informações de custos devem ser elaboradas conforme a finalidade específica pretendida pelo usuário.
De acordo com o atributo da granularidade, as informações de custos devem ser elaboradas conforme a finalidade específica pretendida pelo usuário.
Ano: 2015
Banca:
CESPE / CEBRASPE
Órgão:
CGE-PI
Prova:
CESPE - 2015 - CGE-PI - Auditor Governamental - Geral |
Q495579
Contabilidade Pública
Suponha que as seguintes transações governamentais tenham sido registradas em uma entidade governamental durante determinado exercício financeiro já encerrado:
• aprovação da LOA no valor de R$ 100.000,00, sendo 60% na categoria econômica corrente e 40% na categoria econômica de capital;
• lançamento, ao longo do referido exercício, de R$ 50.000,00 de impostos, sendo arrecadados 80% desse valor;
• ingresso de depósitos de terceiros passíveis de devolução.
Considerando essas transações, julgue o item subsequente, relativo ao regime e ao tratamento contábil aplicável aos impostos.
Deve ser reconhecida uma receita orçamentária de R$ 60.000,00 no momento da aprovação do orçamento.
Ano: 2015
Banca:
CESPE / CEBRASPE
Órgão:
CGE-PI
Prova:
CESPE - 2015 - CGE-PI - Auditor Governamental - Geral |
Q495578
Contabilidade Pública
Suponha que as seguintes transações governamentais tenham sido registradas em uma entidade governamental durante determinado exercício financeiro já encerrado:
• aprovação da LOA no valor de R$ 100.000,00, sendo 60% na categoria econômica corrente e 40% na categoria econômica de capital;
• lançamento, ao longo do referido exercício, de R$ 50.000,00 de impostos, sendo arrecadados 80% desse valor;
• ingresso de depósitos de terceiros passíveis de devolução.
Considerando essas transações, julgue o item subsequente, relativo ao regime e ao tratamento contábil aplicável aos impostos.
Como os recursos financeiros de caráter temporário representam apenas entradas compensatórias, o recebimento de depósitos de terceiros passíveis de devolução não deve ser registrado no rol das receitas orçamentárias.
Ano: 2015
Banca:
CESPE / CEBRASPE
Órgão:
CGE-PI
Prova:
CESPE - 2015 - CGE-PI - Auditor Governamental - Geral |
Q495577
Contabilidade Pública
Suponha que as seguintes transações governamentais tenham sido registradas em uma entidade governamental durante determinado exercício financeiro já encerrado:
• aprovação da LOA no valor de R$ 100.000,00, sendo 60% na categoria econômica corrente e 40% na categoria econômica de capital;
• lançamento, ao longo do referido exercício, de R$ 50.000,00 de impostos, sendo arrecadados 80% desse valor;
• ingresso de depósitos de terceiros passíveis de devolução.
Considerando essas transações, julgue o item subsequente, relativo ao regime e ao tratamento contábil aplicável aos impostos.
No momento da arrecadação dos impostos, será registrada uma variação patrimonial aumentativa no valor de R$ 40.000,00.
Ano: 2015
Banca:
CESPE / CEBRASPE
Órgão:
CGE-PI
Prova:
CESPE - 2015 - CGE-PI - Auditor Governamental - Geral |
Q495576
Contabilidade Pública
Com relação à mensuração de ativos e passivos em entidades públicas, julgue o item seguinte.
Caso não seja possível, eventualmente, a valoração dos ativos intangíveis obtidos a título gratuito, eles não deverão ser evidenciados.
Caso não seja possível, eventualmente, a valoração dos ativos intangíveis obtidos a título gratuito, eles não deverão ser evidenciados.
Ano: 2015
Banca:
CESPE / CEBRASPE
Órgão:
CGE-PI
Prova:
CESPE - 2015 - CGE-PI - Auditor Governamental - Geral |
Q495575
Contabilidade Pública
Com relação à mensuração de ativos e passivos em entidades públicas, julgue o item seguinte.
A conta de ajuste relativa ao reconhecimento de risco de recebimento de dívida deve ser reduzida ou anulada quando deixar de existir o motivo que a tenha originado.
A conta de ajuste relativa ao reconhecimento de risco de recebimento de dívida deve ser reduzida ou anulada quando deixar de existir o motivo que a tenha originado.
Ano: 2015
Banca:
CESPE / CEBRASPE
Órgão:
CGE-PI
Prova:
CESPE - 2015 - CGE-PI - Auditor Governamental - Geral |
Q495574
Contabilidade Pública
Considere que as seguintes transações governamentais tenham sido contabilmente registradas no âmbito da CGE/PI durante o exercício financeiro de 2013:
I recebimento de bem imóvel em doação;
II baixa de máquinas e equipamentos considerados inservíveis;
III pagamento de folha de pessoal empenhada e liquidada no mês anterior;
IV compra de veículo zero quilômetro à vista, para uso nas atividades administrativas;
V registro da depreciação mensal dos móveis e utensílios no ativo imobilizado.
A partir dos registros contábeis apresentados, julgue o próximo item, acerca das variações patrimoniais e das transações no setor público.
As transações I e II decorrem, respectivamente, de operações que aumentam e diminuem o patrimônio líquido da CGE/PI, por isso devem ser registradas como variações patrimoniais quantitativas.
Ano: 2015
Banca:
CESPE / CEBRASPE
Órgão:
CGE-PI
Prova:
CESPE - 2015 - CGE-PI - Auditor Governamental - Geral |
Q495573
Contabilidade Pública
Considere que as seguintes transações governamentais tenham sido contabilmente registradas no âmbito da CGE/PI durante o exercício financeiro de 2013:
I recebimento de bem imóvel em doação;
II baixa de máquinas e equipamentos considerados inservíveis;
III pagamento de folha de pessoal empenhada e liquidada no mês anterior;
IV compra de veículo zero quilômetro à vista, para uso nas atividades administrativas;
V registro da depreciação mensal dos móveis e utensílios no ativo imobilizado.
A partir dos registros contábeis apresentados, julgue o próximo item, acerca das variações patrimoniais e das transações no setor público.
A transação V deve ser registrada como uma variação patrimonial qualitativa, visto que ela representa uma variação independente da execução orçamentária.
Ano: 2015
Banca:
CESPE / CEBRASPE
Órgão:
CGE-PI
Prova:
CESPE - 2015 - CGE-PI - Auditor Governamental - Geral |
Q495572
Contabilidade Pública
Considere que as seguintes transações governamentais tenham sido contabilmente registradas no âmbito da CGE/PI durante o exercício financeiro de 2013:
I recebimento de bem imóvel em doação;
II baixa de máquinas e equipamentos considerados inservíveis;
III pagamento de folha de pessoal empenhada e liquidada no mês anterior;
IV compra de veículo zero quilômetro à vista, para uso nas atividades administrativas;
V registro da depreciação mensal dos móveis e utensílios no ativo imobilizado.
A partir dos registros contábeis apresentados, julgue o próximo item, acerca das variações patrimoniais e das transações no setor público.
Mesmo modificando apenas a composição específica dos elementos patrimoniais, sem alterar a situação líquida patrimonial da CGE/PI, a transação IV deve ser registrada contabilmente como variação patrimonial.
Ano: 2015
Banca:
CESPE / CEBRASPE
Órgão:
CGE-PI
Prova:
CESPE - 2015 - CGE-PI - Auditor Governamental - Geral |
Q495571
Contabilidade Pública
Considere que as seguintes transações governamentais tenham sido contabilmente registradas no âmbito da CGE/PI durante o exercício financeiro de 2013:
I recebimento de bem imóvel em doação;
II baixa de máquinas e equipamentos considerados inservíveis;
III pagamento de folha de pessoal empenhada e liquidada no mês anterior;
IV compra de veículo zero quilômetro à vista, para uso nas atividades administrativas;
V registro da depreciação mensal dos móveis e utensílios no ativo imobilizado.
A partir dos registros contábeis apresentados, julgue o próximo item, acerca das variações patrimoniais e das transações no setor público.
Na transação III, verifica-se que a situação líquida patrimonial será negativamente afetada, o que representa uma variação patrimonial diminutiva.
Ano: 2015
Banca:
CESPE / CEBRASPE
Órgão:
CGE-PI
Prova:
CESPE - 2015 - CGE-PI - Auditor Governamental - Geral |
Q495570
Administração Financeira e Orçamentária
De acordo com a Lei n.º 4.320/1964, julgue o item a seguir, relativo a etapas e estágios das receitas e das despesas públicas.
A procedência do crédito fiscal deve ser verificada no ato do lançamento da receita pública.
A procedência do crédito fiscal deve ser verificada no ato do lançamento da receita pública.
Ano: 2015
Banca:
CESPE / CEBRASPE
Órgão:
CGE-PI
Prova:
CESPE - 2015 - CGE-PI - Auditor Governamental - Geral |
Q495569
Contabilidade Pública
De acordo com a Lei n.º 4.320/1964, julgue o item a seguir, relativo a etapas e estágios das receitas e das despesas públicas.
Se o instrumento de contrato for facultativo, a nota de empenho da despesa poderá substituir tal contrato.
Se o instrumento de contrato for facultativo, a nota de empenho da despesa poderá substituir tal contrato.
Ano: 2015
Banca:
CESPE / CEBRASPE
Órgão:
CGE-PI
Prova:
CESPE - 2015 - CGE-PI - Auditor Governamental - Geral |
Q495567
Contabilidade de Custos
No que se refere a métodos de custeio, julgue o item subsequente.
De acordo com o método de custeio por absorção, os custos fixos, embora não sejam ativados, são considerados no resultado à medida que os produtos fabricados são vendidos.
De acordo com o método de custeio por absorção, os custos fixos, embora não sejam ativados, são considerados no resultado à medida que os produtos fabricados são vendidos.
Ano: 2015
Banca:
CESPE / CEBRASPE
Órgão:
CGE-PI
Prova:
CESPE - 2015 - CGE-PI - Auditor Governamental - Geral |
Q495566
Contabilidade de Custos
No que se refere a métodos de custeio, julgue o item subsequente.
No método de custeio variável ou direto, somente os custos diretos são alocados aos produtos; os indiretos, ainda que variáveis, são considerados como despesas na demonstração dos resultados do exercício.
No método de custeio variável ou direto, somente os custos diretos são alocados aos produtos; os indiretos, ainda que variáveis, são considerados como despesas na demonstração dos resultados do exercício.
Ano: 2015
Banca:
CESPE / CEBRASPE
Órgão:
CGE-PI
Prova:
CESPE - 2015 - CGE-PI - Auditor Governamental - Geral |
Q495565
Contabilidade de Custos
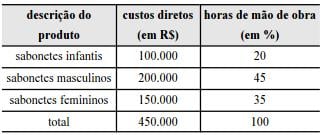
Uma fábrica de sabonetes, que utiliza o método de custeio por absorção, produz três tipos de produtos: infantis, masculinos e femininos. Estudos e pesquisas mostraram que a melhor base para alocação dos custos indiretos de fabricação seria as horas de mão de obra direta despendidas em cada produto. Os custos indiretos do período somaram R$ 200.000,00. A tabela acima mostra as horas de mão de obra, em termos percentuais, e os custos diretos já alocados aos produtos.
Com base nas informações e na tabela apresentadas, julgue o item que se segue.
Se toda a produção for vendida, os custos totais de fabricação do período serão de R$ 650.000,00 e corresponderão ao custo dos produtos vendidos (CPV).
Ano: 2015
Banca:
CESPE / CEBRASPE
Órgão:
CGE-PI
Prova:
CESPE - 2015 - CGE-PI - Auditor Governamental - Geral |
Q495564
Contabilidade de Custos
Uma fábrica de sabonetes, que utiliza o método de custeio por absorção, produz três tipos de produtos: infantis, masculinos e femininos. Estudos e pesquisas mostraram que a melhor base para alocação dos custos indiretos de fabricação seria as horas de mão de obra direta despendidas em cada produto. Os custos indiretos do período somaram R$ 200.000,00. A tabela acima mostra as horas de mão de obra, em termos percentuais, e os custos diretos já alocados aos produtos.
Com base nas informações e na tabela apresentadas, julgue o item que se segue.
A soma dos custos totais dos sabonetes infantis e dos masculinos será de R$ 360.000,00.
Ano: 2015
Banca:
CESPE / CEBRASPE
Órgão:
CGE-PI
Prova:
CESPE - 2015 - CGE-PI - Auditor Governamental - Geral |
Q495563
Contabilidade de Custos
Considerando que a CGE/PI pretenda conhecer o custo de uma de suas unidades, a Gerência de Auditoria, julgue o item seguinte.
Os vencimentos do auditor responsável exclusivamente pela atividade de preparação das auditorias — levantamento de dados e de informações para subsidiar a realização dos trabalhos — são classificados como custos indiretos.
Os vencimentos do auditor responsável exclusivamente pela atividade de preparação das auditorias — levantamento de dados e de informações para subsidiar a realização dos trabalhos — são classificados como custos indiretos.
Ano: 2015
Banca:
CESPE / CEBRASPE
Órgão:
CGE-PI
Prova:
CESPE - 2015 - CGE-PI - Auditor Governamental - Geral |
Q495562
Contabilidade de Custos
Considerando que a CGE/PI pretenda conhecer o custo de uma de suas unidades, a Gerência de Auditoria, julgue o item seguinte.
Os vencimentos do auditor que se dedica exclusivamente à execução de auditorias devem ser classificados como custos diretos, uma vez que o objetivo da CGE/PI é o de calcular o custo da referida unidade gerencial.
Os vencimentos do auditor que se dedica exclusivamente à execução de auditorias devem ser classificados como custos diretos, uma vez que o objetivo da CGE/PI é o de calcular o custo da referida unidade gerencial.

 Conheça nossos planos