Questões de Concurso
Para analista judiciário
Foram encontradas 14.551 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Q601200
Contabilidade Pública
Um agente público, na repartição fazendária de um ente da federação, realizou um procedimento de cadastro e identificação de contribuintes para lhes enviar os títulos de cobrança de um imposto, a partir da ocorrência do fato gerador. Esse procedimento faz referência ao estágio do (a):
Q601199
Direito Financeiro
A receita pública pode ser entendida a partir de uma perspectiva ampla, considerando o volume de ingressos de recursos financeiros nos cofres do Estado. Mas também pode ser concebida a partir de uma perspectiva mais restrita, aproximando-se do conceito de receita orçamentária. Um recurso que deve ser considerado apenas na perspectiva ampla da receita é aquele proveniente de:
Q601198
Administração Financeira e Orçamentária
Sob influência das práticas orçamentárias desenvolvidas nos Estados Unidos a partir do século XX, a concepção moderna do orçamento público tem como objetivo:
Q601197
Administração Financeira e Orçamentária
A Lei nº 4.320/1964 dispõe sobre o princípio do Orçamento Bruto, que preconiza que todas as receitas e despesas constem da Lei de Orçamento pelos seus totais, sem deduções. Quando se analisam as transferências feitas pela União a Estados e Municípios a título da repartição das receitas tributárias sob a perspectiva desse princípio, é correto entender que:
Q601196
Contabilidade Pública
A Portaria STN nº 553/2014 aprovou a 6ª edição do Manual de Demonstrativos Fiscais (MDF), em que se apresentam orientações para elaboração de informações para acompanhamento da execução orçamentária e da gestão fiscal. Um dos anexos apresentados no MDF é o Balanço Orçamentário. Esse demonstrativo:
Q601195
Contabilidade Pública
A normatização dos procedimentos contábeis constantes no MCASP relativos a provisões, passivos contingentes e ativos contingentes foi baseada na International Public Sector Accounting Standards (IPSAS) 19 – Provisões, Passivos Contingentes e Ativos Contingentes. De acordo com essa norma, uma provisão é:
Q601194
Contabilidade Pública
O Manual de Contabilidade Aplicada ao Setor Público apresentou algumas mudanças em relação às demonstrações contábeis aplicadas ao setor público. Tais mudanças são representadas pela modificação na estrutura e no conteúdo de algumas demonstrações, bem como pela proposição de novas. É apresentada como obrigatória pelo MCASP a demonstração:
Q601193
Contabilidade Pública
Texto associado

Texto I:
Uma entidade da Administração Pública detém um ativo com as seguintes características, apuradas em 31/12/20x3:
Se o ativo citado no Texto I tivesse sido depreciado utilizando o método da soma dos dígitos, em 30/06/20x4 a depreciação acumulada seria de:
Q601192
Contabilidade Pública
Texto associado
Texto I:
Uma entidade da Administração Pública detém um ativo com as seguintes características, apuradas em 31/12/20x3:
A partir das informações apresentadas no Texto I, em 31/12/20x3, em relação ao ativo citado, a entidade:
Q601191
Contabilidade Pública
Texto associado
Texto I:
Uma entidade da Administração Pública detém um ativo com as seguintes características, apuradas em 31/12/20x3:
De acordo com as definições do Manual de Contabilidade Aplicada ao Setor Público (MCASP), o valor recuperável desse ativo (Texto 1), em 31/12/20x3 é:
Q601190
Contabilidade Pública
Uma entidade da Administração Pública detém um conjunto de ativos conforme descrito a seguir: 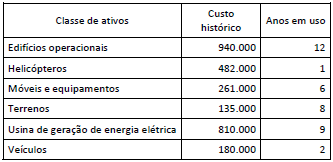
A partir de indícios que sinalizaram a necessidade de reavaliação desses bens, e de acordo com as orientações do MCASP, a entidade deve reavaliar:
A partir de indícios que sinalizaram a necessidade de reavaliação desses bens, e de acordo com as orientações do MCASP, a entidade deve reavaliar:
Q601189
Contabilidade Pública
Uma das inovações apresentadas no Manual de Contabilidade Aplicada ao Setor Público (MCASP), aprovado pela Portaria STN nº 700/2014, é a possibilidade de reconhecimento de ativos intangíveis por entidades da Administração Pública. Os seguintes itens são características dos ativos intangíveis, EXCETO:
Q601188
Contabilidade Pública
Na apresentação do Balanço Patrimonial, distinguem-se dois grupos no Ativo: Circulante (AC) e Não Circulante (ANC). O grupo ANC compreende os ativos que têm expectativa de realização após doze meses da data das demonstrações contábeis e são classificados em subgrupos. Um dos subgrupos do ANC é Investimentos, que, no Balanço Patrimonial de um município, pode agregar itens como:
Q601187
Contabilidade Pública
Texto associado

Em uma entidade do setor público foram obtidos os dados a seguir do sistema de contabilidade.
Como a entidade está elaborando suas demonstrações contábeis a partir das disposições do MCASP para mensuração de ativos e passivos, o valor dos itens apresentados totaliza:
Q601185
Contabilidade Pública
De acordo com as disposições do Plano de Contas aplicado ao Setor Público, aprovado pela da Portaria STN nº 700/2014, o registro contábil de uma variação patrimonial quantitativa sempre terá contra partida:
Q601184
Contabilidade Pública
As variações patrimoniais são transações que promovem alterações nos elementos patrimoniais das entidades do setor público e podem ter natureza qualitativa ou quantitativa. As variações patrimoniais qualitativas:
Q601183
Contabilidade Pública
Os bens de uso comum do povo são destinados, por natureza ou por lei, ao uso coletivo. A Resolução CFC nº 1.137/2008 dispõe critérios para inclusão de tais bens no ativo da entidade responsável pela sua administração. De acordo com essa resolução, um dos critérios é:
Q601182
Contabilidade Geral
Quando informações contábeis não são produzidas e divulgadas de forma íntegra e tempestiva, a sua relevância pode ser prejudicada. O princípio da contabilidade que aborda essa questão, a partir de critérios para registro de elementos quantitativos e qualitativos, é:
Q601181
Contabilidade Pública
De acordo com a Resolução CFC 1.128/2008, o campo de aplicação é o espaço de atuação do profissional de contabilidade que demanda estudo, interpretação, identificação, mensuração, avaliação, registro, controle e evidenciação de fenômenos contábeis, decorrentes de variações patrimoniais.
Essa mesma resolução dispõe que o campo de aplicação da contabilidade aplicada ao setor público pode ter dois escopos: integral e parcial. Entidades abrangidas pelo escopo parcial do campo de aplicação são:
Essa mesma resolução dispõe que o campo de aplicação da contabilidade aplicada ao setor público pode ter dois escopos: integral e parcial. Entidades abrangidas pelo escopo parcial do campo de aplicação são:
Q601180
Contabilidade Geral
Texto associado
Analise as demonstrações da empresa Chatinha S/A.

Sabe-se que em 30/12/2014, a empresa adquiriu imobilizado por R$ 60.000 a prazo.
Com base nessas informações e segundo o Pronunciamento Técnico CPC 03, as atividades de investimento:

 Conheça nossos planos