Selecionar segmento
Estude com questões de diferentes segmentos
Atenção: Isso limpará todos os campos já preenchidos no filtro!
Foram encontradas 6.203 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Ano: 2024
Banca:
Instituto Consulplan
Órgão:
Câmara de Cotia - SP
Prova:
Instituto Consulplan - 2024 - Câmara de Cotia - SP - Agente de Licitações, Compras e Contratos |
Q3084058
Administração Financeira e Orçamentária
Tributo é a receita derivada instituída pelas entidades de direito público, compreendendo os impostos, as taxas e as contribuições de melhoria nos termos da Constituição Federal e das leis vigentes em matéria financeira. A receita pública
classificar-se-á nas seguintes categorias econômicas: Receitas Correntes e Receitas de Capital. A esse respeito, as receitas: I)
tributária; II) da conversão, em espécie, de bens e direitos; III) oriunda de constituição de dívidas; IV) de contribuições; e V)
patrimonial devem ser classificadas nas seguintes categorias econômicas, respectivamente:
Ano: 2024
Banca:
Instituto Consulplan
Órgão:
Câmara de Cotia - SP
Prova:
Instituto Consulplan - 2024 - Câmara de Cotia - SP - Agente de Licitações, Compras e Contratos |
Q3084057
Direito Administrativo
A Lei de Licitações e Contratos Administrativos estipula diferentes modalidades licitatórias, seja para contratação de bens e
serviços especiais e de obras e serviços comuns e especiais de engenharia; para escolha de trabalho técnico, científico ou
artístico; para alienação de bens imóveis ou de bens móveis inservíveis ou legalmente apreendidos a quem oferecer o maior
lance; para aquisição de bens e serviços comuns, cujo critério de julgamento poderá ser o de menor preço ou o de maior
desconto; ou, para contratação de obras, serviços e compras em que a Administração Pública realiza diálogos com licitantes
previamente selecionados mediante critérios objetivos. Considere, hipoteticamente, que o legislativo municipal de Cotia
pretenda fazer um processo licitatório em que possa ter a liberdade de escolher um dos seguintes critérios de julgamento:
técnica e preço ou maior retorno econômico. Nesse caso, a modalidade de licitação a ser escolhida deverá ser:
Ano: 2024
Banca:
Instituto Consulplan
Órgão:
Câmara de Cotia - SP
Prova:
Instituto Consulplan - 2024 - Câmara de Cotia - SP - Agente de Licitações, Compras e Contratos |
Q3084056
Direito Administrativo
De acordo com a legislação vigente, os processos de licitações a serem realizados pela Câmara Municipal de Cotia deverão
respeitar as seguintes fases, em sequência: I – preparatória; II – de divulgação do edital de licitação; III – de apresentação de
propostas e lances, quando for o caso; IV – de julgamento; V – de habilitação; VI – recursal; e, VII – de homologação. Cada
fase tem procedimentos específicos a cumprir. Considerando o exposto e de acordo com ditames da Lei de Licitações e
Contratos Administrativos, assinale a afirmativa correta.
Ano: 2024
Banca:
Instituto Consulplan
Órgão:
Câmara de Cotia - SP
Prova:
Instituto Consulplan - 2024 - Câmara de Cotia - SP - Agente de Licitações, Compras e Contratos |
Q3084055
Direito Administrativo
A Câmara Municipal de determinado município de São Paulo instituiu processo licitatório para aquisição de equipamentos
para uso em atividades laborais por parte dos agentes de segurança que atuam no legislativo municipal. Considerando a
condução de processos licitatórios, qual determinação da Comissão de Contratação está de acordo com a legislação vigente?
Ano: 2024
Banca:
Instituto Consulplan
Órgão:
Câmara de Cotia - SP
Prova:
Instituto Consulplan - 2024 - Câmara de Cotia - SP - Agente de Licitações, Compras e Contratos |
Q3084054
Direito Administrativo
Ambrósio, membro da Comissão de Contratação da Câmara Municipal de Cotia e legalmente designado pregoeiro, conduzirá
uma licitação na modalidade pregão. Tendo por base as disposições da Lei de Licitações e Contratos Administrativos, assinale
a afirmativa que descreve conduta NÃO vedada a Ambrósio.
Ano: 2024
Banca:
Instituto Consulplan
Órgão:
Câmara de Cotia - SP
Prova:
Instituto Consulplan - 2024 - Câmara de Cotia - SP - Agente de Licitações, Compras e Contratos |
Q3084053
Noções de Informática
O trabalho de um agente de licitações, compras e contratos é gerenciar processos de compras, contratações, entre outras
atividades correlaciondas ao cargo. Com o Google Chrome, um agente pode realizar essas tarefas de forma eficiente com
produtividade, pois tal navegador proporciona melhor experiência de navegação e garante a segurança. Sobre os atalhos de
teclado do Google Chrome, marque V para as afirmativas verdadeiras e F para as falsas.
( ) Ctrl + N: abre e acessa uma nova guia. ( ) Ctrl + P: abre opções para imprimir a página atual. ( ) F11: fecha a guia atual.
A sequência está correta em
( ) Ctrl + N: abre e acessa uma nova guia. ( ) Ctrl + P: abre opções para imprimir a página atual. ( ) F11: fecha a guia atual.
A sequência está correta em
Ano: 2024
Banca:
Instituto Consulplan
Órgão:
Câmara de Cotia - SP
Prova:
Instituto Consulplan - 2024 - Câmara de Cotia - SP - Agente de Licitações, Compras e Contratos |
Q3084052
Noções de Informática
O Microsoft Office Excel 2019 é uma poderosa ferramenta de planilhas que permite aos usuários realizar cálculos complexos,
analisar dados e criar visualizações informativas de maneira eficiente. Sobre as características do Microsoft Office Excel 2019,
marque V para as afirmativas verdadeiras e F para as falsas.
( ) Os argumentos de uma função podem ser números literais, por exemplo, =SOMA(500;400;700). Sabe-se que 500, 400 e 700 são números literais e argumento da função SOMA. A função CONT.NÚM() conta o número de células que contêm valores numéricos em um intervalo especificado.
( ) É possível misturar tipos de argumento em uma função, por exemplo, =SOMA(SEN(A1);COS(A2)). SEN(A1) e COS(A2) são argumentos da função SOMA. A função SE() permite realizar cálculos condicionais, retornando valores diferentes dependendo se uma condição é verdadeira ou falsa.
( ) A saída da função E só retornará verdadeiro para vários parâmetros de entrada na função, se todos os parâmetros tiverem sido verificados como verdadeiros.
A sequência está correta em
Ano: 2024
Banca:
Instituto Consulplan
Órgão:
Câmara de Cotia - SP
Prova:
Instituto Consulplan - 2024 - Câmara de Cotia - SP - Agente Contábil |
Q3083981
Contabilidade Pública
Tendo em vista que o MCASP (2023) apresenta o conceito da despesa orçamentária, analise as afirmativas a seguir.
I. Despesa Orçamentária Efetiva é aquela que, no momento de sua realização, reduz a situação líquida patrimonial da entidade. Constitui fato contábil modificativo diminutivo. Enquadram-se como despesa de capital.
II. Despesa Orçamentária Não Efetiva-aquela que, no momento da sua realização, não reduz a situação líquida patrimonial da entidade. Constitui fato contábil permutativo.
III. Pode haver despesa corrente não efetiva como, por exemplo, a despesa com a aquisição de materiais para estoque e a despesa com adiantamentos que representam fatos modificativos.
Está INCORRETO o que se afirma em
Ano: 2024
Banca:
Instituto Consulplan
Órgão:
Câmara de Cotia - SP
Prova:
Instituto Consulplan - 2024 - Câmara de Cotia - SP - Agente Contábil |
Q3083980
Contabilidade Pública
Em relação ao conceito de operação de crédito no âmbito da Lei de Responsabilidade Fiscal (LRF), relacione adequadamente
os itens às suas respectivas características.
1.Operações de Créditos. 2.Não são Operações de Crédito (desde que não implique em elevação da dívida consolidada líquida). 3. Equiparam-se a Operações de Crédito e estão vedados. 4. Equiparam-se a Operações de Crédito.
( ) A assunção de obrigação, sem autorização orçamentária, com fornecedores para pagamento a posteriori de bens e serviços. ( ) Operação de crédito por Antecipação de Receita Orçamentária – ARO. ( ) Assunção, reconhecimento ou confissão de dívidas. ( ) Assunção de obrigação entre pessoas jurídicas (administração direta, fundos, autarquias, fundações e empresas estatais dependentes) integrantes do mesmo estado, Distrito Federal ou município.
A sequência está correta em
Ano: 2024
Banca:
Instituto Consulplan
Órgão:
Câmara de Cotia - SP
Prova:
Instituto Consulplan - 2024 - Câmara de Cotia - SP - Agente Contábil |
Q3083979
Contabilidade Geral
A NBC TSP 01 – Receita de Transação sem Contraprestação apresenta diversos termos e o significado atribuído a cada um. A
citação “Os montantes (valores) disponíveis aos beneficiários, independente de pagarem ou não tributos” define:
Ano: 2024
Banca:
Instituto Consulplan
Órgão:
Câmara de Cotia - SP
Prova:
Instituto Consulplan - 2024 - Câmara de Cotia - SP - Agente Contábil |
Q3083978
Contabilidade Geral
Considerando que a NBC TSP 02 dispõe que as entidades do setor público podem auferir receitas de transações com ou sem
contraprestação, marque V para as afirmativas verdadeiras e F falsas.
( ) A transação com contraprestação é aquela segundo a qual a entidade recebe ativos ou serviços, ou tem passivos extintos, e diretamente entrega em troca um valor aproximadamente equivalente (prioritariamente sob a forma de bens, serviços ou uso de ativos) à outra parte.
( ) São exemplos de transações com contraprestação a compra ou a venda de bens ou serviços, o aluguel ou arrendamento de itens do ativo imobilizado ao valor histórico.
( ) Na distinção entre transações com e sem contraprestação, a essência deve prevalecer sobre a forma. Exemplos de transações sem contraprestação incluem as receitas decorrentes do exercício do poder soberano (por exemplo, tributos diretos e indiretos, multas e tributos alfandegários), subsídios e doações.
A sequência está correta em
Ano: 2024
Banca:
Instituto Consulplan
Órgão:
Câmara de Cotia - SP
Prova:
Instituto Consulplan - 2024 - Câmara de Cotia - SP - Agente Contábil |
Q3083977
Contabilidade Pública
De acordo com o MCASP (2023), o elemento de despesa tem por finalidade identificar o objeto de gasto que a Administração
Pública utiliza para a consecução de seus fins. Diante do exposto, considere que, no mês de janeiro, um servidor percebe que
não recebe o auxílio-alimentação por dez meses e requer que a entidade realize o pagamento retroativo. A entidade deverá
empenhar a despesa que caracteriza-se por:
Ano: 2024
Banca:
Instituto Consulplan
Órgão:
Câmara de Cotia - SP
Prova:
Instituto Consulplan - 2024 - Câmara de Cotia - SP - Agente Contábil |
Q3083976
Contabilidade Geral
De acordo com a NBC TSP 02 – Receita de Transação com Contraprestação, quando o produto de transação envolvendo a
prestação de serviços puder ser mensurado confiavelmente, a receita associada à transação deve ser reconhecida tomando por
base o estágio de execução dos serviços prestados até a data de apresentação das demonstrações contábeis. Sabe-se que o
produto da transação pode ser estimado confiavelmente quando determinadas condições forem satisfeitas; analise-as.
I. Quando o montante da receita puder ser mensurado confiavelmente.
II. Quando for provável que os benefícios econômicos ou o potencial de serviços associados à transação fluirão para a entidade e terceiros.
III. Quando o estágio de execução dos serviços já executados até a data de apresentação das demonstrações contábeis puder ser mensurado confiavelmente.
IV. Quando os custos incorridos na transação e os custos para concluir a transação puderem ser mensurados confiavelmente.
Está correto o que se afirma em
Ano: 2024
Banca:
Instituto Consulplan
Órgão:
Câmara de Cotia - SP
Prova:
Instituto Consulplan - 2024 - Câmara de Cotia - SP - Agente Contábil |
Q3083975
Contabilidade Pública
Conforme o MCASP (2023), é necessário observar alguns passos para que se possa proceder à adequada classificação quanto
à natureza de despesa orçamentária; analise-os.
I. Devolução dos valores de terceiros (cauções / depósitos) – são recolhimentos de valores anteriormente retidos na folha de salários de pessoal ou nos pagamentos de serviços de terceiros.
II. É exemplo de despesa de natureza orçamentária a contratação de bens e serviços para realização de determinada ação, como serviços de terceiros, pois se faz necessária a emissão de empenho para suportar esse contrato.
III. Pagamento das operações de crédito por antecipação de receita orçamentária – conforme determina a LRF, as antecipações de receitas orçamentárias para atender a insuficiência de caixa deverão ser quitadas até o dia quinze de dezembro de cada ano. Tais pagamentos não necessitam de autorização orçamentária para que sejam efetuados.
Está INCORRETO o que se afirma em
Ano: 2024
Banca:
Instituto Consulplan
Órgão:
Câmara de Cotia - SP
Prova:
Instituto Consulplan - 2024 - Câmara de Cotia - SP - Agente Contábil |
Q3083974
Contabilidade Geral
Determinada sociedade empresária comercial iniciou suas atividades com capital totalmente integralizado pelos sócios no
valor de R$ 100.000,00 em numerário. Após a constituição da empresa, houve as seguintes operações:
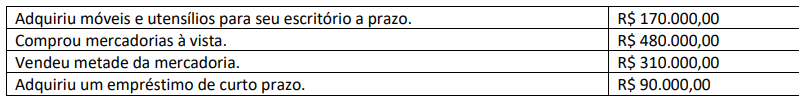
Com base somente nessas informações, considerando que não existem os impostos sobre as compras e as vendas, assinale a alternativa correta.
Com base somente nessas informações, considerando que não existem os impostos sobre as compras e as vendas, assinale a alternativa correta.
Ano: 2024
Banca:
Instituto Consulplan
Órgão:
Câmara de Cotia - SP
Prova:
Instituto Consulplan - 2024 - Câmara de Cotia - SP - Agente Contábil |
Q3083973
Contabilidade Geral
Com base na Norma Brasileira de Contabilidade – NBC TG 03 (R3), assinale, a seguir, as “operações fatores” que provocam
movimentações do caixa geradas pelas atividades de investimentos em uma sociedade empresária comercial.
Ano: 2024
Banca:
Instituto Consulplan
Órgão:
Câmara de Cotia - SP
Prova:
Instituto Consulplan - 2024 - Câmara de Cotia - SP - Agente Contábil |
Q3083972
Contabilidade Geral
Considerando Norma Brasileira de Contabilidade – NBC TG Estrutura Conceitual, assinale a afirmativa INCORRETA.
Ano: 2024
Banca:
Instituto Consulplan
Órgão:
Câmara de Cotia - SP
Prova:
Instituto Consulplan - 2024 - Câmara de Cotia - SP - Agente Contábil |
Q3083971
Contabilidade Geral
Considerando a Norma Brasileira de Contabilidade NBC TG 25 (R2) – Provisões, Passivos Contingentes e Ativos Contingentes,
analise as afirmativas a seguir.
I. Passivo contingente é uma obrigação possível que resulta de eventos passados e cuja existência será confirmada apenas pela ocorrência ou não de um ou mais eventos futuros incertos não totalmente sob controle da entidade.
II. As provisões são idênticas a outros passivos tais como contas a pagar e passivos derivados de apropriações por competência, mesmo que haja incerteza sobre o prazo ou o valor do desembolso futuro necessário para a sua liquidação.
III.O valor reconhecido como provisão deve ser a melhor estimativa do desembolso exigido para liquidar a obrigação presente na data do balanço. E a melhor estimativa é o valor que a entidade racionalmente pagaria para liquidar a obrigação na data do balanço.
Está correto o que se afirma em
Ano: 2024
Banca:
Instituto Consulplan
Órgão:
Câmara de Cotia - SP
Prova:
Instituto Consulplan - 2024 - Câmara de Cotia - SP - Agente Contábil |
Q3083970
Administração Financeira e Orçamentária
Sobre o processo orçamentário governamental, analise as afirmativas a seguir.
I. A Lei de Diretrizes Orçamentárias disporá, entre outros aspectos, das normas relativas ao controle de custos e à avaliação dos resultados dos programas financiados com recursos dos orçamentos.
II. O refinanciamento da dívida pública constará conjuntamente na Lei Orçamentária e nas de crédito adicional.
III. As emendas ao projeto de Lei de Diretrizes Orçamentárias não poderão ser aprovadas quando incompatíveis com o Plano Plurianual.
Está correto o que se afirma em
Ano: 2024
Banca:
Instituto Consulplan
Órgão:
Câmara de Cotia - SP
Prova:
Instituto Consulplan - 2024 - Câmara de Cotia - SP - Agente Contábil |
Q3083969
Administração Financeira e Orçamentária
Assinale a alternativa INCORRETA com relação às fases da despesa orçamentária.

 Conheça nossos planos