Questões de Concurso
Para analista contábil
Foram encontradas 3.576 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Acerca dos pronunciamentos contábeis aplicáveis, da auditoria, da legislação tributária e das obrigações fiscais, bem como da conciliação contábil, da folha de pagamento e da ética no setor público, julgue o item a seguir.
Suponha‑se que uma autarquia federal tenha dispensado a retenção do imposto de renda retido na fonte (IRRF) no pagamento a uma empresa prestadora de serviços de assessoria jurídica, não optante pelo Simples Nacional e sem hipótese legal de dispensa de retenção, sob o argumento de que a própria autarquia gozava de imunidade tributária constitucional sobre a renda. Nesse caso, é correto afirmar que o procedimento estará em conformidade com a legislação tributária vigente.
Acerca dos pronunciamentos contábeis aplicáveis, da auditoria, da legislação tributária e das obrigações fiscais, bem como da conciliação contábil, da folha de pagamento e da ética no setor público, julgue o item a seguir.
Suponha‑se que uma autarquia federal de fiscalização profissional tenha utilizado um imóvel próprio como sede administrativa para o exercício de suas atividades institucionais de registro, orientação e fiscalização da profissão regulamentada. Nesse caso, é correto afirmar que a existência de receitas próprias decorrentes de sua atuação institucional não afasta a imunidade recíproca prevista na CF/1988, sendo vedada, então, a instituição de impostos sobre o imóvel vinculado às suas finalidades essenciais.
Acerca dos pronunciamentos contábeis aplicáveis, da auditoria, da legislação tributária e das obrigações fiscais, bem como da conciliação contábil, da folha de pagamento e da ética no setor público, julgue o item a seguir.
Suponha‑se que, durante o planejamento de um trabalho de auditoria, o auditor tenha identificado deficiências relevantes nos controles internos relacionados à autorização de compras e ao registro de fornecedores, avaliando como elevado o risco de controle nessa área. Nesse caso, é correto afirmar que, em razão dessa avaliação, decidiu‑se aumentar o tamanho da amostra e ampliar os testes substantivos aplicados às transações e aos saldos correspondentes, sob o entendimento de que essa ampliação reduziria o risco de controle identificado.
Acerca dos pronunciamentos contábeis aplicáveis, da auditoria, da legislação tributária e das obrigações fiscais, bem como da conciliação contábil, da folha de pagamento e da ética no setor público, julgue o item a seguir.
Suponha‑se que uma sociedade empresária tenha respondido a um processo judicial decorrente de evento passado. Assim sendo, os assessores jurídicos classificaram a probabilidade de perda como possível e estimaram o valor da obrigação com confiabilidade. Nesse caso, é correto afirmar que a entidade deverá reconhecer provisão no passivo, pois há a obrigação presente decorrente de evento passado, e o valor da obrigação admite estimativa confiável.
Considerem‑se as tabelas a seguir.
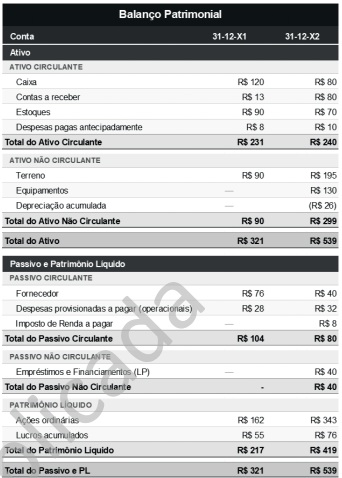
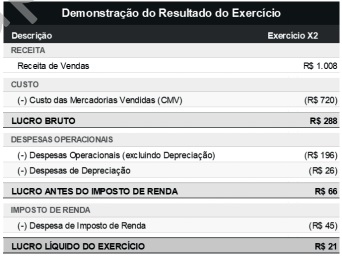
Com base nas demonstrações contábeis apresentadas, elaboradas pelo departamento contábil de uma sociedade empresária atuante no segmento comercial, para fins de análise e apuração contábil, julgue o item seguinte.
No que diz respeito às demonstrações contábeis apresentadas, o aumento da liquidez corrente entre X1 e X2 não permite, isoladamente, concluir pela melhora global da situação econômico‑financeira da entidade, pois um relatório voltado à tomada de decisão deve considerar, de forma integrada, outros elementos relevantes, como o fluxo de caixa operacional, a composição do endividamento e a estrutura dos ativos no período.
Considerem‑se as tabelas a seguir.
Com base nas demonstrações contábeis apresentadas, elaboradas pelo departamento contábil de uma sociedade empresária atuante no segmento comercial, para fins de análise e apuração contábil, julgue o item seguinte.
Em 31‑12‑X2, dois terços do capital de terceiros da sociedade empresária estão concentrados no passivo circulante. Assim, é correto afirmar que essa estrutura de endividamento é considerada menos arriscada do que uma configuração cuja maior parte das obrigações está no passivo não circulante, pois ela indica que a entidade quita as suas dívidas mais rapidamente.
Considerem‑se as tabelas a seguir.
Com base nas demonstrações contábeis apresentadas, elaboradas pelo departamento contábil de uma sociedade empresária atuante no segmento comercial, para fins de análise e apuração contábil, julgue o item seguinte.
De acordo com o balanço patrimonial apresentado, a análise vertical permite concluir que a entidade alterou a composição de seus ativos de X1 para X2, isto é, embora o ativo circulante tenha aumentado em valor absoluto, a sua representatividade no total do ativo diminuiu, enquanto o ativo não circulante passou a concentrar a maior parcela dos recursos aplicados pela entidade.
Considerem‑se as tabelas a seguir.
Com base nas demonstrações contábeis apresentadas, elaboradas pelo departamento contábil de uma sociedade empresária atuante no segmento comercial, para fins de análise e apuração contábil, julgue o item seguinte.
Em relação aos saldos de 31‑12‑X2, o capital circulante líquido da sociedade empresária é positivo e corresponde a R$ 160, evidenciando‑se, assim, que os ativos circulantes superam as obrigações de curto prazo.
Considerem‑se as tabelas a seguir.
Com base nas demonstrações contábeis apresentadas, elaboradas pelo departamento contábil de uma sociedade empresária atuante no segmento comercial, para fins de análise e apuração contábil, julgue o item seguinte.
Considerando os saldos de 31‑12‑X2, o índice de liquidez corrente da sociedade empresária é igual a 3, indicando que, para cada R$ 1 de obrigação de curto prazo, a entidade dispõe de R$ 3 em ativos circulantes.
Considerem‑se as tabelas a seguir.
Com base nas demonstrações contábeis apresentadas, elaboradas pelo departamento contábil de uma sociedade empresária atuante no segmento comercial, para fins de análise e apuração contábil, julgue o item seguinte.
A partir das informações apresentadas, em relação à demonstração dos fluxos de caixa (DFC) dessa empresa, que foi apurada em 31‑12‑20X2, o fluxo de caixa líquido das atividades operacionais, apurado pelo método indireto, corresponde ao caixa consumido de R$ 46.
Acerca da contabilidade geral, do patrimônio, dos registros contábeis, das operações com mercadorias, das demonstrações contábeis e dos objetivos da análise das demonstrações financeiras, julgue o item a seguir.
Suponha‑se que, ao elaborar o balanço patrimonial, uma companhia que tenha readquirido ações de sua própria emissão para posterior alienação classificou essas ações em tesouraria no ativo circulante, sob o argumento de que havia intenção de revendê‑las no curto prazo e que, por representarem recurso econômico controlado pela entidade capaz de gerar entrada futura de caixa, atendiam à definição de ativo. Nesse caso, é correto afirmar que o referido procedimento foi adequado.
Acerca da contabilidade geral, do patrimônio, dos registros contábeis, das operações com mercadorias, das demonstrações contábeis e dos objetivos da análise das demonstrações financeiras, julgue o item a seguir.
Suponha‑se que uma sociedade empresária tenha iniciado o mês de julho com 18 unidades de determinada mercadoria em estoque, ao custo unitário de R$ 150. Nesse ínterim: em 4/7, vendeu 8 unidades por R$ 2.000; em 12/7, adquiriu mais 10 unidades ao custo total de R$ 1.800; e em 22/7, realizou uma nova venda de 12 unidades por R$ 3.300. Nesse caso, é correto afirmar que, considerando‑se que a entidade utilizava o método PEPS para o controle de estoques, o custo das mercadorias vendidas no mês corresponderia a R$ 3.060; e o saldo final do estoque, a R$ 1.440.
Acerca da contabilidade geral, do patrimônio, dos registros contábeis, das operações com mercadorias, das demonstrações contábeis e dos objetivos da análise das demonstrações financeiras, julgue o item a seguir.
O estorno de um lançamento contábil equivocado é realizado mediante a repetição do lançamento original, com os mesmos débitos e créditos, a fim de anular os efeitos do registro incorreto e de restabelecer a situação patrimonial anterior.
Acerca da contabilidade geral, do patrimônio, dos registros contábeis, das operações com mercadorias, das demonstrações contábeis e dos objetivos da análise das demonstrações financeiras, julgue o item a seguir.
A utilidade da informação contábil depende da combinação entre a relevância e a representação fidedigna, de modo que a representação fidedigna de fenômeno irrelevante não é útil para a tomada de decisão, assim como a representação não fidedigna de fenômeno relevante também compromete a utilidade da informação.
Acerca da contabilidade geral, do patrimônio, dos registros contábeis, das operações com mercadorias, das demonstrações contábeis e dos objetivos da análise das demonstrações financeiras, julgue o item a seguir.
Suponha‑se que, ao revisar o plano de contas de uma entidade, a equipe contábil tenha decidido excluir as contas de receitas, custos e despesas do elenco de contas, sob o argumento de que tais contas eram transitórias, encerradas ao final do exercício, e serviam apenas para a elaboração da demonstração do resultado do exercício. Nesse caso, é correto afirmar que o procedimento foi adequado, pois o plano de contas deveria conter somente contas patrimoniais, cujos saldos seriam transferidos para o exercício seguinte.
Acerca da contabilidade geral, do patrimônio, dos registros contábeis, das operações com mercadorias, das demonstrações contábeis e dos objetivos da análise das demonstrações financeiras, julgue o item a seguir.
Suponha‑se que uma entidade tenha realizado a venda de mercadorias a prazo em dezembro e, no mesmo mês, tenha incorrido em despesa de energia elétrica cujo pagamento ocorrerá apenas em janeiro do exercício seguinte. Nesse caso, é correto afirmar que tanto a receita da venda quanto a despesa de energia devem ser reconhecidas em dezembro, quando tiver ocorrido o fato gerador, independentemente do recebimento ou do pagamento em caixa.
Acerca da contabilidade geral, do patrimônio, dos registros contábeis, das operações com mercadorias, das demonstrações contábeis e dos objetivos da análise das demonstrações financeiras, julgue o item a seguir.
Ao registrar a compra de mercadorias parte à vista e parte a prazo, a entidade poderá debitar a conta Estoques e creditar, simultaneamente, as contas Caixa e Fornecedores. Esse lançamento, embora envolva uma conta debitada e duas contas creditadas, viola o método das partidas dobradas, pois esse método exige correspondência entre a quantidade de contas debitadas e creditadas.
Acerca da contabilidade geral, do patrimônio, dos registros contábeis, das operações com mercadorias, das demonstrações contábeis e dos objetivos da análise das demonstrações financeiras, julgue o item a seguir.
O pagamento de uma obrigação registrada anteriormente no passivo, como a quitação de uma duplicata de fornecedor já reconhecida pela entidade, constitui‑se como um fato permutativo, pois reduz, simultaneamente, o ativo e o passivo, sem gerar uma nova variação patrimonial nem alterar o patrimônio líquido.
Acerca da contabilidade geral, do patrimônio, dos registros contábeis, das operações com mercadorias, das demonstrações contábeis e dos objetivos da análise das demonstrações financeiras, julgue o item a seguir.
A aquisição de mercadorias a prazo e o posterior pagamento ao fornecedor constituem, respectivamente, fato permutativo e fato modificativo diminutivo, pois o pagamento extingue uma obrigação mediante a saída de caixa, o que reduzirá o patrimônio líquido da entidade.
Acerca da contabilidade geral, do patrimônio, dos registros contábeis, das operações com mercadorias, das demonstrações contábeis e dos objetivos da análise das demonstrações financeiras, julgue o item a seguir.
O objeto da contabilidade é a apuração do resultado econômico das entidades, razão pela qual a sua atuação se restringe ao registro das variações quantitativas do patrimônio, ou seja, aquelas que alteram o valor líquido do conjunto de bens, direitos e obrigações.

 Conheça nossos planos