Questões de Concurso
Para analista judiciário - contabilidade
Foram encontradas 8.268 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


I No sistema orçamentário, são classificadas as contas que têm interferência direta no controle do detalhamento da execução orçamentária da receita e da despesa. II No sistema patrimonial, são classificadas as variações ativas e passivas que não interferem diretamente na composição das disponibilidades de numerário e obrigações pendentes ou em circulação. III As fontes alimentadoras do sistema financeiro são os orçamentos e suas alterações, o caixa e os atos administrativos. IV No sistema de compensação, são classificadas as contas que têm a função precípua de controle.
Estão certos apenas os itens
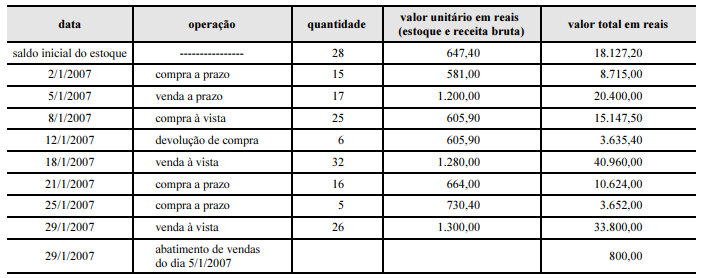
A tabela acima apresenta resultados de operações realizadas por determinada empresa, em janeiro de 2007. A seguir, estão listadas outras informações referentes à contabilidade dessa empresa que também deverão ser consideradas para à questão abaixo:
‣ despesas administrativas de janeiro pagas em 5/2/2007: R$ 5.200,00
‣ despesas de salários e encargos de janeiro pagos em 2/2/2007: R$ 12.500,00
‣ despesas de manutenção de janeiro pagas em 29/1/2007: R$ 13.250,00
‣ redução da receita antecipada em janeiro, com 8 unidades de mercadorias entregues, ocorrida em 20/1/2007: R$ 20.000,00
‣ aumento de despesas antecipadas em janeiro, com pagamento na data, ocorrido em 21/1/2007: R$ 7.500,00
‣ despesas de aluguel do mês de janeiro pagas em 28/1/2007: R$ 3.240,00
‣ ICMS sobre compras: 17%
‣ ICMS sobre vendas: 17%
‣ ICMS a recuperar do estoque inicial encontra-se no ativo circulante da empresa
‣ saldo do disponível em 1.o /1/2007: R$ 95.800,00
‣ a empresa pagou o ICMS do período, com a utilização dos créditos tributários, em 29/1/2007
Considere apenas a incidência do ICMS e o controle de estoques permanente pelo PEPS.
Desconsidere: PIS, PASEP, COFINS, CSLL, IRPJ, IPI, ISS, FGTS, II e IE.

 Conheça nossos planos