Foram encontradas 8.268 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Em 02/01/2013, a empresa Frigideira S.A. vendeu 70% das suas ações para a empresa Panela Funda S.A. pelo valor de R$ 40.000.000,00 à vista. Com a aquisição, a empresa Panela Funda S.A. passou a deter o controle da empresa Frigideira S.A. Na data da concretização da compra, o Patrimônio Líquido contábil da empresa Frigideira S.A. era R$ 55.000.000,00 e o valor justo líquido dos ativos e passivos identificáveis era R$ 60.000.000,00, sendo que a diferença entre o valor justo líquido dos ativos e passivos identificáveis e o valor do Patrimônio Líquido contábil era decorrente da variação entre o valor contabilizado pelo custo e o valor justo de um terreno à época da negociação.
No ano de 2013, a Frigideira S.A. reconheceu as seguintes mutações em seu Patrimônio Líquido:
− Lucro líquido de 2013 ............................................................................................R$ 3.000.000,00
− Ajustes de avaliação patrimonial (variação positiva) ............................................. R$ 200.000,00
− Pagamento de dividendos extraordinários (relativos às Reservas de Lucros)........R$ 400.000,00
− Dividendos propostos (relativos ao resultado do ano de 2013) ..............................R$ 1.000.000,00
Os valores reconhecidos na conta Investimentos, no Balanço Patrimonial individual da Panela Funda S.A., em 31/12/2013, e na
Demonstração do Resultado de 2013, relativos exclusivamente à participação que detém na empresa Frigideira S.A. foram,
respectivamente, em reais:
Receita Bruta de Vendas ...............................................................3.500.000,00
(−) Impostos sobre vendas ..............................................................(600.000,00)
(=) Receita Líquida ........................................................................2.900.000,00
(−) Custo das Mercadorias Vendidas ...........................................(1.700.000,00)
(=) Lucro Bruto ..............................................................................1.200.000,00
(−) Despesas operacionais
Despesa de depreciação .........................................................(150.000,00)
Despesa com salários ..............................................................(100.000,00)
(=) Lucro antes do IR e CSLL ..........................................................950.000,00
(−) IR e CSLL ..................................................................................(210.000,00)
(=) Lucro Líquido ............................................................................ 740.000,00
No valor pago pela compra das mercadorias que foram comercializadas no ano de 2013 estavam incluídos tributos recuperáveis no valor de R$ 175.000,00. Com base nessas informações, o Valor Adicionado a Distribuir gerado pela Tudo para Você S.A. no ano de 2013 foi, em reais:
A Cia. Petrolífera Fundo do Mar S.A. apresentava a seguinte composição do Patrimônio Líquido, em 31/12/2012:
− Capital Social ...........................................................................................................R$ 5.000.000,00
− Reserva Legal ..........................................................................................................R$ 950.000,00
− Reserva Estatutária ..................................................................................................R$ 250.000,00
− Reserva para Expansão ...........................................................................................R$ 150.000,00
Em 2013, a empresa apurou Lucro Líquido de R$ 1.200.000,00 que teve a seguinte destinação:
− Reserva Legal: conforme estabelecido na Lei n° 6.404/1976 e alterações posteriores.
− Reserva para Expansão: 20% do Lucro Líquido (conforme aprovado em assembleia anterior).
− Dividendos Obrigatórios: 30% do Lucro Líquido antes de qualquer ajuste, conforme estabelecido no Estatuto Social da empresa.
− Saldo remanescente: destinado conforme estabelecido na Lei n° 6.404/1976 e alterações posteriores.
Os valores que a Cia. Petrolífera Fundo do Mar S.A. deveria apresentar, no Balanço Patrimonial de 31/12/2013, como saldo da conta Dividendos a Pagar no passivo, da conta Reserva Legal no Patrimônio Líquido e do total do Patrimônio Líquido são, respectivamente, em reais:
Uma marca foi adquirida por uma empresa pelo valor de R$ 7.000.000,00. A aquisição ocorreu em Janeiro de 2012 e, em 31/12/2012, a empresa contabilizou uma perda por desvalorização (“impairment”) no valor de R$ 2.000.000,00 para esta marca.
Em 31/12/2013 a empresa obteve as seguintes informações para a realização do teste de recuperabilidade (“impairment”):
− Valor em uso da marca ................................................................................ R$ 5.400.000,00
− Valor justo da marca ..................................................................................... R$ 4.700.000,00
Tendo em vista que a marca apresenta vida útil indefinida, a empresa, nas demonstrações contábeis do ano de 2013, deveria
Os Balanços Patrimoniais de 31/12/2013 e 31/12/2014 e a Demonstração do Resultado de 2014 da empresa Transnacional Comércio S.A. são apresentados a seguir:
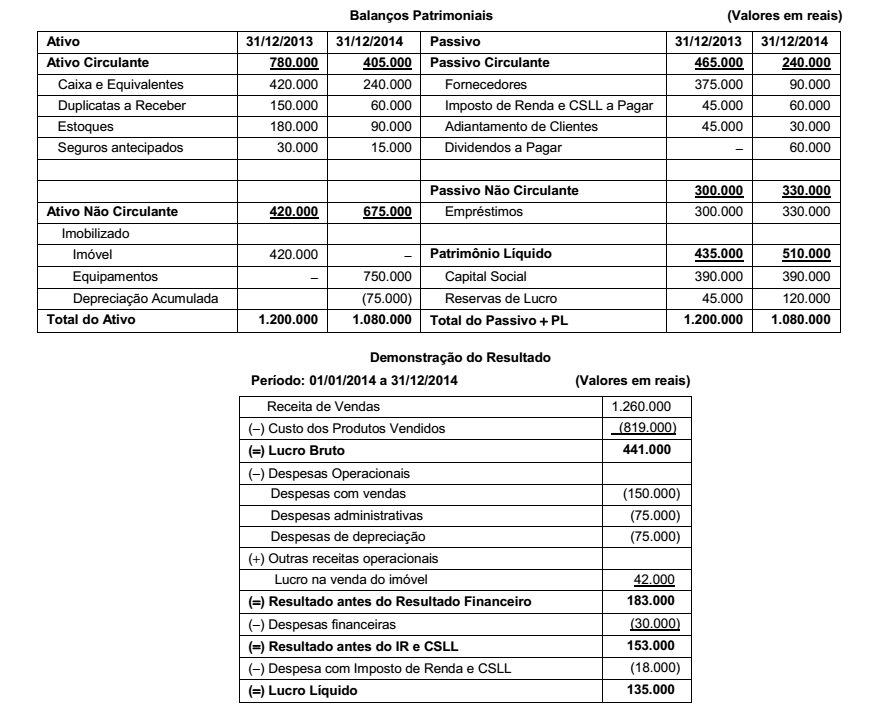
Utilizando as demonstrações contábeis acima e sabendo-se que: o imóvel não sofreu depreciação e o valor da sua venda foi
recebido no próprio ano, as despesas financeiras não foram pagas e os equipamentos foram adquiridos à vista, o fluxo de caixa
gerado pelas Atividades Operacionais no ano de 2014 foi, em reais:
A empresa Cheia de Problemas S.A. responde a diversos processos movidos contra ela e não ocorreu ainda nenhuma audiência nem julgamento para quaisquer dos processos. As informações sobre estes processos e a avaliação feita pela assessoria jurídica da empresa quanto à possibilidade de perda de cada um deles são apresentadas na tabela a seguir e estas informações foram utilizadas para a elaboração do Balanço Patrimonial em 31/12/2014:
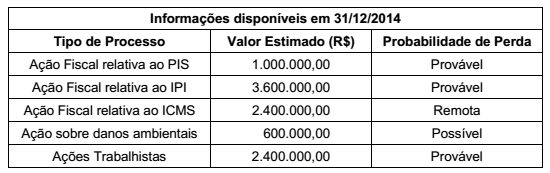
Com base nas informações anteriores e sabendo que todos os valores estimados são confiáveis, o valor que deveria ter sido
evidenciado como provisão no passivo, no Balanço Patrimonial de 31/12/2014, é, em reais:
Um empréstimo no valor total de R$ 10.000.000,00 foi obtido por uma empresa no dia 01/12/2013 e será liquidado da seguinte forma:
− Principal: pagamento integral em 01/12/2016.
− Juros: pagamentos semestrais, com a primeira parcela vencendo em 01/06/2014.
As demais características do empréstimo são as seguintes:
− Taxa de juros compostos contratada: 1,3% ao mês.
− Valor das parcelas de juros semestrais: R$ 805.793,71.
− Despesas iniciais cobradas pelo Banco (Custos de transação): R$ 750.000,00.
− A taxa de custo efetivo da operação foi 1,57% ao mês.
Os valores da despesa com encargos financeiros apropriada no resultado de 2013 e do saldo líquido do passivo relativo ao empréstimo obtido apresentado no balanço patrimonial de 31/12/2013 foram, respectivamente, em reais:
Uma empresa realizou no dia 01/11/2013 três aplicações financeiras com as características apresentadas na tabela a seguir.
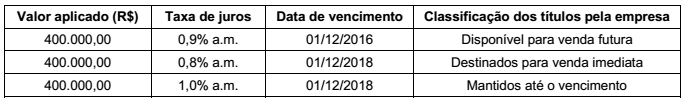
Os valores justos destas aplicações, em 31/12/2013, eram os seguintes:
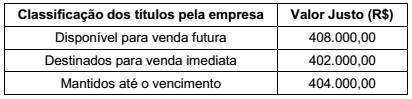
Todas as aplicações remuneram juros compostos por dia corrido. Os valores em reais que deveriam ter sido evidenciados no
Balanço Patrimonial, em 31/12/2013, para os títulos disponíveis para venda futura, os destinados para venda imediata e os que
serão mantidos até o vencimento são, respectivamente, em reais:
No dia 01/12/2013 a empresa Comércio de Bugigangas S.A. realizou as seguintes vendas de mercadorias:
− Venda para receber a longo prazo no valor nominal de R$ 394.435,53.
− Venda à vista: R$ 400.000,00.
Se a empresa tivesse realizado somente vendas à vista, o valor total das vendas seria R$ 750.000,00.
Sabendo-se que a empresa utilizava a taxa de juros de 0,8% ao mês para as vendas a prazo, a Comércio de Bugigangas S.A. reconheceu na Demonstração do Resultado de 2013, especificamente com relação às vendas efetuadas em 01/12/2013, Receita de Vendas igual a
Uma empresa comercializa uma mercadoria importada e fez a aquisição de um único lote pagando ao fornecedor no exterior o valor correspondente a R$ 2.000.000,00. A empresa assumiu também os seguintes gastos para dispor da mercadoria em condições de venda e pagou:
− R$ 200.000,00 de frete marítimo para trazer a mercadoria até um porto no Brasil.
− R$ 80.000,00 de taxas e tarifas alfandegárias para ingresso da mercadoria no país.
− R$ 20.000,00 de imposto de importação não recuperável.
− R$ 50.000,00 para transporte da mercadoria do porto até a sede da empresa.
− R$ 30.000,00 de impostos nacionais que serão compensáveis (recuperáveis) com os impostos que incidem no momento da venda.
Sabe-se que a empresa não tinha saldo de estoque antes desta compra e que vendeu oitenta por cento (80%) do lote adquirido pelo valor líquido de tributos de R$ 2.500.000,00. O Lucro Bruto apurado pela empresa, exclusivamente em relação à parcela do lote vendido, foi, em reais:
Considere as condutas abaixo.
I. Participar de concorrência pública ou administrativa da União, dos Estados, do Distrito Federal ou dos Municípios, ou das respectivas autarquias.
II. Obter passaporte.
III. Obter carteira de identidade.
IV. Renovar matrícula em estabelecimento de ensino oficial ou fiscalizado pelo governo.
Sem a prova de que votou na última eleição, pagou a respectiva multa ou de que se justificou devidamente, NÃO poderá o eleitor, dentre outras condutas as indicadas em
Receita de vendas 20x0 20x1 20x2 20x3
RS 75.000,00 105.000,00 60.000,00 135.000,00
Inflação dos exercícios sociais de 20x1 a 20x3 foram , respectivamente, 8%,12% e 9%.
Ao efetuar a análise horizontal e tom ando por base o exercício social de 20x0, é correto afirmar que
Banco conta movimento 85.000,00
Caixa 88.500,00
Capital Social 250.000,00
Clientes (curto prazo) 160.000,00
Contribuições sociais a recolher 10.000,00
Custo mercadoria vendidas 432.000,00
Depreciação acumulada do imobilizado 25.000,00
Despesas operacionais 50.000,00
Empréstimos a sócios 17.000,00
Financiamentos obtidos (longo prazo) 55.000,00
Fornecedores 157.500,00
Imóveis 100.000,00
Impostos a recolher 25.000,00
impostos a recuperar 20.000,00
Impostos sobre vendas 218.000,00
Investimentos em empresas controladas 59.500,00
IR a pagar (sobre o lucro) 60.000,00
Máquinas e equipamentos 50.000,00
Mercadoria em estoque 60.000,00
Reservas de lucros 57.500,00
Vendas a prazo 900.000,00
Observação: As contas e seus respectivos valores foram extraídos do Balanço Patrimonial e da Demonstração do Resultado da companhia e estão apresentados em ordem alfabética.
Considerando as informações apresentadas, a rentabilidade dos capitais próprios é de
Ativo 202.500,00
Passivo Circulante 18.000,00
Passivo Não Circulante 72.000,00
Patrimônio Líquido 112.500,00
assinale a alternativa correta.

 Conheça nossos planos