Questões de Concurso Para analista judiciário - contabilidade

Foram encontradas 8.268 questões

Resolva questões gratuitamente!

Junte-se a mais de 4 milhões de concurseiros!

Q853713 Contabilidade Pública
Após análise realizada pelo contador de uma entidade pública, concluiu-se que a base de mensuração que reflete de modo mais adequado o valor de um determinado ativo implica a mensuração do bem a valor de saída. Tal base, independente da técnica de atribuição de valor escolhida, fornece um valor não observável em mercado aberto, ativo e organizado. Além disso, a base de mensuração se caracteriza como uma medida específica para tal entidade pública. Assim sendo, de acordo com as determinações da NBC TSP Estrutura Conceitual − Estrutura Conceitual para Elaboração e Divulgação de Informação Contábil de Propósito Geral pelas Entidades do Setor Público, uma possível base de mensuração para o ativo corresponde ao
Alternativas
Q853712 Contabilidade Pública
Em 08/08/2016, um processo judicial foi instaurado contra determinada entidade pública, sendo que o departamento jurídico classificou como provável a probabilidade de saída de recursos para liquidar a obrigação, cujo valor foi estimado em R$ 80.000,00. Em 16/05/2017, após decisão judicial referente ao processo instaurado em 08/08/2016, tal entidade pública ficou obrigada a liquidar a obrigação em 22/09/2017, entretanto, o valor total a ser pago foi fixado em R$ 70.000,00. Assim, em 16/05/2017, a decisão judicial provocou
Alternativas
Q853711 Contabilidade Pública
Em uma situação hipotética, no exercício financeiro de 2016, uma entidade pública recebeu uma transferência intragovernamental no valor de R$ 600.000,00 para cobrir despesas correntes. Assim, de acordo com as determinações do Manual de Contabilidade Aplicada ao Setor Público, em 31/12/2016, tal transferência foi classificada na Demonstração dos Fluxos de Caixa da entidade pública como ingresso nos fluxos de caixa das atividades
Alternativas
Q853710 Contabilidade Pública
Determinada entidade pública apresentou em 31/12/2016 o valor total de R$ 905.000,00 registrado na conta contábil 4.5.1.1.2.03.00. Assim, o código de tal conta contábil indica que o saldo desta
Alternativas
Q853709 Contabilidade Pública
Em dezembro de 2016, uma determinada entidade pública decidiu adotar o modelo de reavaliação, pela primeira vez, para uma classe de ativo intangível. No momento da reavaliação, constatou-se que o valor bruto contábil de um dos ativos que estava sendo reavaliado era R$ 736.000,00 e a amortização acumulada total referente a tal ativo era R$ 245.000,00. Após análise, verificou-se que o valor reavaliado desse ativo intangível era R$ 410.000,00. Assim sendo, de acordo com as determinações do Manual de Contabilidade Aplicada ao Setor Público e sabendo que a entidade não tem um sistema de controle patrimonial adaptado para o registro da reserva de reavaliação, para o registro contábil da reavaliação na data em que esta foi realizada, foi necessário um
Alternativas
Q853708 Contabilidade Geral

Uma empresa adota o método da média ponderada móvel para avaliação do estoque do único produto que comercializa e não incide qualquer tributo na compra e na venda. Em 02/01/2016, o estoque era composto de 400 unidades registradas pelo valor de R$ 400.000,00. As transações relacionadas com a compra e venda do produto no ano de 2016 são apresentadas abaixo, em ordem cronológica:
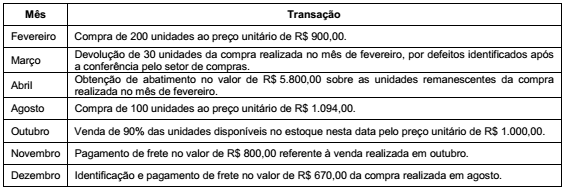

Imagem associada para resolução da questão


O saldo da conta de estoque evidenciado no Balanço Patrimonial de 31/12/2016 foi, em reais,

Alternativas
Q853707 Contabilidade Geral

A Demonstração do Resultado do ano de 2015 da empresa de ventiladores Bons Ventos S.A. é apresentada abaixo:
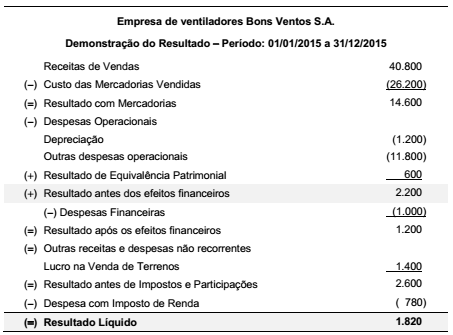

Imagem associada para resolução da questão


Os saldos de algumas contas constantes dos Balanços Patrimoniais da empresa, em 31/12/2014 e 31/12/2015 são:
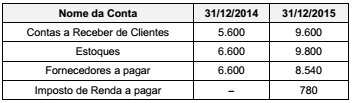

Imagem associada para resolução da questão


Sabendo que as despesas financeiras contabilizadas no resultado de 2015 não foram pagas, o valor correspondente ao Caixa das Atividades Operacionais gerado pela empresa no ano de 2015 foi, em reais,

Alternativas
Q853706 Contabilidade Geral

A empresa Enfeites de Natal S.A. realizou, em 31/12/2015, as seguintes vendas de mercadorias:


− Vendas à vista no valor de R$ 1.500.000,00.

− Vendas a prazo no valor de R$ 1.650.000,00, para ser recebido em 31/12/2016.


Na data da venda, a taxa de juros que estava sendo praticada pela empresa nas vendas a prazo era 10% ao ano.


A empresa deveria reconhecer, exclusivamente em relação às vendas efetuadas em 31/12/2015, receita de vendas no valor, em R$, de

Alternativas
Q853705 Contabilidade Geral

A conta Aplicações Financeiras apresentava a seguinte composição no Balanço Patrimonial de uma empresa, publicado em 31/12/2015:
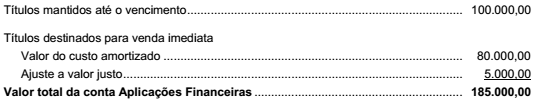

Imagem associada para resolução da questão


Os títulos mantidos até o vencimento remuneram à taxa de juros de 10% ao ano, enquanto os títulos destinados para venda imediata remuneram à taxa de juros de 8% ao ano. Os valores justos destes títulos, em 31/12/2016, eram os seguintes:
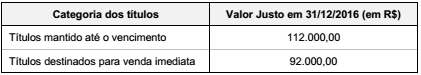

Imagem associada para resolução da questão


O valor total que afetou o resultado da empresa em 2016, decorrente das duas aplicações foi, em reais,

Alternativas
Q853704 Contabilidade Geral

Em 31/01/2016, o valor registrado no Patrimônio Líquido da empresa Refrigerantes Adocicados S.A. era R$ 90.000.000,00. Nesta data, a empresa Todas Bebidas S.A. adquiriu 70% das ações com direito a voto da Refrigerantes Adocicados S.A. e passou a controlá-la. O preço pago pela aquisição foi R$ 65.000.000,00 e o valor justo líquido dos ativos e passivos identificáveis da Refrigerantes Adocicados S.A. era, nesta mesma data, R$ 100.000.000,00. A diferença entre o valor justo líquido dos ativos e passivos identificáveis e o Patrimônio Líquido registrado da empresa Refrigerantes Adocicados S.A. é decorrente da avaliação a valor justo de um terreno registrado no Balanço Patrimonial da empresa.


Sabendo-se que no ano de 2016 a empresa Refrigerantes Adocicados S.A. apurou lucro líquido de R$ 10.000.000,00, o efeito total evidenciado no resultado de 2016 da empresa Todas Bebidas S.A., decorrente exclusivamente da aquisição da participação societária foi, em reais,

Alternativas
Q853703 Contabilidade Geral
Um empréstimo no valor de R$ 5.000.000,00 foi obtido à taxa de juros compostos de 1,4% ao mês para ser liquidado em uma única parcela no final de 15 meses. A data de obtenção do empréstimo foi 01/12/2016 e nesta mesma data a empresa pagou despesas relacionadas com o contrato (custos de transação) no valor de R$ 300.000,00. Sabendo-se que a taxa de custo efetivo da operação era 1,82% ao mês, o valor evidenciado na demonstração do resultado de 2016, correspondente exclusivamente ao empréstimo obtido foi, em reais,
Alternativas
Q853702 Contabilidade Geral
Uma máquina foi adquirida em 30/06/2013 pelo valor de R$ 17.700.000,00, o qual foi pago após 18 meses da data da aquisição. A taxa de juros implícita na compra foi 0,924% ao mês que corresponde a 18% no prazo concedido pelo vendedor da máquina. A empresa definiu a vida útil da máquina em 10 anos de utilização e calcula a despesa de depreciação em função do tempo decorrido. No início do prazo de utilização da máquina a empresa identificou que o valor residual estimado para sua venda no final da vida útil seria R$ 3.000.000,00. No início do ano de 2016 a empresa identificou que o valor residual no final da vida útil foi reduzido para R$ 1.500.000,00. Sabendo-se que não houve necessidade de redução do valor contábil da máquina e que a vida útil da mesma para fins fiscais é definida em 8 anos, o valor contábil evidenciado no Balanço Patrimonial de 31/12/2016 para esta máquina foi, em reais,
Alternativas
Q853701 Contabilidade Geral

A empresa Só Rodovias S.A. ganhou a concessão para administrar uma rodovia federal e pagou pelo direito de exploração da atividade o valor de R$ 90.000.000,00. O prazo da concessão é 30 anos e, no final do prazo do contrato, o governo reassume a administração da rodovia. A concessão iniciou-se em 01/01/2015 e no final de 2016 a Só Rodovias S.A. identificou que o valor em uso da concessão havia sofrido uma grande redução, pois a quantidade de usuários da rodovia estava bem abaixo do que havia sido projetado quando a concessão foi adquirida. Em 31/12/2016 a empresa realizou o teste de redução ao valor recuperável (teste de impairment) e o valor em uso calculado para a concessão foi R$75.000.000,00.


Na demonstração do resultado do ano de 2016 a empresa deveria

Alternativas
Q853700 Contabilidade Geral

Uma empresa adquiriu à vista, em 30/11/2016, mercadorias pelo valor total de R$ 10.000.000,00, sendo que neste valor estavam incluídos os seguintes impostos:


− R$ 1.000.000,00 de impostos não recuperáveis.

− R$ 1.200.000,00 de impostos que são compensados com os impostos incidentes no momento da venda das mercadorias.


No mês de dezembro de 2016 a empresa vendeu 80% das mercadorias que foram adquiridas em 30/11/2016 pelo valor bruto de R$ 9.400.000,00, sendo que os impostos incidentes sobre estas vendas totalizaram R$ 940.000,00. O valor das despesas com frete para a entrega das vendas efetuadas foi R$ 60.000,00. Sabendo-se que não havia saldo de estoque de mercadorias antes da compra de 30/11/2016, o Resultado Bruto com Mercadorias apurado pela empresa no ano de 2016, exclusivamente relacionado com as vendas aqui apresentadas, foi, em reais,

Alternativas
Q853699 Contabilidade Geral

O Balanço Patrimonial da empresa Petróleos Profundos S.A. apresentava, em 31/12/2014, a conta de registro de provisões com o saldo de R$ 800.000,00 e a seguinte composição:
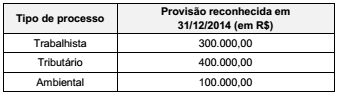

Imagem associada para resolução da questão


Em 2015, uma decisão judicial fez com que o valor correspondente ao processo trabalhista fosse revisado para R$ 400.000,00. Um novo processo cível foi movido contra a empresa no mesmo ano e, no final de 2015, foram reavaliadas também as situações dos demais processos. As seguintes informações estavam disponíveis em 31/12/2015:
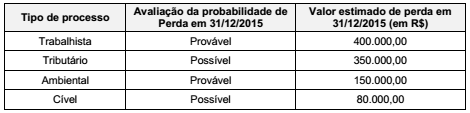

Imagem associada para resolução da questão


O efeito líquido causado na Demonstração do Resultado de 2015 da empresa Petróleos Profundos S.A., relacionado às provisões apresentadas foi, em reais,

Alternativas
Q853698 Direito Administrativo
De acordo com a Lei n° 10.520/2002, o licitante que realizar a oferta mais baixa no procedimento de leilão poderá disputar com os licitantes que tiverem oferecido valor até 10% superior, de forma a que aqueles e estes ofertem novos lances verbais e sucessivos. Para além dessa hipótese, a disputa entre licitantes também poderá ocorrer
Alternativas
Q853697 Direito Administrativo
O procedimento de licitação regido pela Lei n° 8.666/1993 depende do preenchimento de requisitos formais para sua instauração, processamento e conclusão. No processo administrativo no qual tramita o procedimento de licitação devem estar formalizadas as providências e exigências legais obrigatórias, tais como,
Alternativas
Q853696 Direito Administrativo
No que se refere aos atos administrativos vinculados e discricionários, a motivação dos atos administrativos é inafastável
Alternativas
Q853695 Direito Administrativo
De acordo com a Lei n° 8.112/1990, o ingresso no serviço público dá-se mediante concurso público e a investidura no cargo público ocorre com a posse. Dessa forma, considerando as formas de provimento de cargo público, a posse
Alternativas
Q853694 Direito Administrativo
Em uma determinada diligência, um oficial de justiça certificou fatos inverídicos, atestando não ter localizado, para citação, os réus de uma determinada ação. Posteriormente o Ministério Público apurou que referido servidor público recebeu vantagem em pecúnia para essa conduta, que foi repetida pelo menos duas vezes, retardando o trâmite do processo. Em razão disso
Alternativas
Respostas
2681: C
2682: B
2683: E
2684: B
2685: D
2686: D
2687: E
2688: E
2689: C
2690: B
2691: A
2692: D
2693: E
2694: C
2695: B
2696: C
2697: A
2698: B
2699: E
2700: D