Questões de Concurso
Para auditor de controle interno
Foram encontradas 5.688 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Ano: 2015
Banca:
FCC
Órgão:
Prefeitura de São Luís - MA
Prova:
FCC - 2015 - Prefeitura de São Luís - MA - Auditor de Controle Interno - Área de Abrangência Geral |
Q902462
Contabilidade Geral
A Cia. Caixa Dois realizou, em 31/03/2015, duas aplicações financeiras conforme informações a seguir:
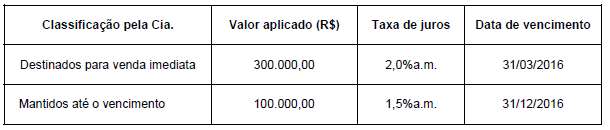
Em 30/04/2015, ao elaborar o Balanço Patrimonial a Cia. Caixa Dois identificou os seguintes valores justos para estes ativos:
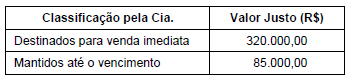
O Resultado que a Cia. Caixa Dois reconheceu na Demonstração do Resultado de abril de 2015, correspondente às aplicações financeiras, foi, em reais,
Em 30/04/2015, ao elaborar o Balanço Patrimonial a Cia. Caixa Dois identificou os seguintes valores justos para estes ativos:
O Resultado que a Cia. Caixa Dois reconheceu na Demonstração do Resultado de abril de 2015, correspondente às aplicações financeiras, foi, em reais,
Ano: 2015
Banca:
FCC
Órgão:
Prefeitura de São Luís - MA
Prova:
FCC - 2015 - Prefeitura de São Luís - MA - Auditor de Controle Interno - Área de Abrangência Geral |
Q902461
Contabilidade Geral
Em 31/12/2013, a Cia. Italiana adquiriu 70% das ações da Cia. Francesa por R$ 10.000.000,00 à vista. Na data da aquisição, o
Patrimônio Líquido da Cia. Francesa era R$ 7.000.000,00 e o valor justo líquido dos ativos e passivos identificáveis dessa Cia.
era R$ 9.000.000,00. A diferença de R$ 2.000.000,00 entre o Patrimônio Líquido e o valor justo líquido dos ativos e passivos
identificáveis se referia ao valor justo de um ativo intangível com vida útil indefinida que a Cia. Francesa possuía, cujo valor
contábil não se alterou em 2014.
No ano de 2014, a Cia. Francesa reconheceu as seguintes mutações em seu Patrimônio Líquido:
− Lucro líquido de 2014: R$ 500.000,00 − Distribuição de dividendos: R$ 200.000,00
Com base nestas informações, o valor do Investimento evidenciado no Balanço Patrimonial de 31/12/2014, nas demonstrações contábeis individuais da Cia. Italiana, foi, em reais,
Ano: 2015
Banca:
FCC
Órgão:
Prefeitura de São Luís - MA
Prova:
FCC - 2015 - Prefeitura de São Luís - MA - Auditor de Controle Interno - Área de Abrangência Geral |
Q902460
Contabilidade Geral
A Cia. Industrial S.A. apresentava, em 31/12/2014, o saldo de R$ 830.000,00 no Imobilizado, correspondente a uma máquina. A
composição do saldo era a seguinte:
Custo de aquisição: R$ 1.500.000,00 Depreciação Acumulada (até 31/12/2014): R$ 400.000,00 Perda por Impairment Acumulada (reconhecida em 2013): R$ 270.000,00
Antes de elaborar as suas demonstrações contábeis de 2014, a empresa realizou o Teste de Recuperabilidade do Ativo em 31/12/2014 e obteve as seguintes informações para esta máquina:
Valor em uso: R$ 800.000,00 Valor justo líquido das despesas de venda: R$ 750.000,00
Com base nestas informações, o valor contábil deste ativo que a Cia. Industrial S.A. deveria ter apresentado, em seu Balanço Patrimonial de 31/12/2014, era, em reais,
Ano: 2015
Banca:
FCC
Órgão:
Prefeitura de São Luís - MA
Prova:
FCC - 2015 - Prefeitura de São Luís - MA - Auditor de Controle Interno - Área de Abrangência Geral |
Q902459
Contabilidade Geral
A Cia. de Comércio Amadora, em 30/11/2014, adquiriu um lote de mercadoria por R$ 1.200.000,00 à vista. Adicionalmente em
10/12/2014, a Cia. gastou R$ 50.000,00 referentes a frete e seguros para transportar este lote até o seu depósito.
Em 31/12/2014, a Cia. vendeu 70% deste lote pelo valor de R$ 1.550.000,00 para ser recebido em 15/06/2016. Sabe-se que se o cliente tivesse adquirido as mercadorias à vista teria pagado R$ 1.200.000,00 e que a Cia. não possuía estoque anterior.
Com base nestas informações e desconsiderando a incidência de tributos nas operações de compra e venda das mercadorias, a Cia. de Comércio Amadora reconheceu na Demonstração do Resultado de 2014, Resultado Bruto com Vendas no valor de, em reais,
Ano: 2015
Banca:
FCC
Órgão:
Prefeitura de São Luís - MA
Prova:
FCC - 2015 - Prefeitura de São Luís - MA - Auditor de Controle Interno - Área de Abrangência Geral |
Q902458
Contabilidade Geral
A Cia. Só Problemas S.A. apresentava, no Balanço Patrimonial de 31/12/2013, o valor de R$ 500.000,00 contabilizado como
Provisões. Este valor correspondia aos seguintes processos:
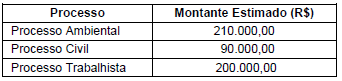
Em 31/12/2014, o departamento jurídico da Cia. Só Problemas analisou todos os processos em que a Cia. era considerada ré, revisando tanto os valores destes processos quanto a probabilidade de perda pela empresa. A tabela a seguir apresenta as informações referentes a todos os processos que a Cia. responde.
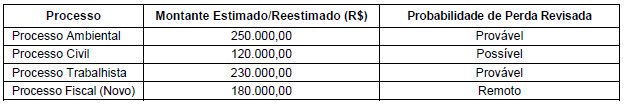
Com base nas informações constantes das tabelas anteriores e nos critérios definidos pelo Pronunciamento Técnico CPC 25 − Provisões, Passivos Contingentes e Ativos Contingentes, o valor evidenciado como Provisão no Balanço Patrimonial de 31/12/2014 da Cia. Só Problemas S.A., correspondente aos processos foi, em reais,
Em 31/12/2014, o departamento jurídico da Cia. Só Problemas analisou todos os processos em que a Cia. era considerada ré, revisando tanto os valores destes processos quanto a probabilidade de perda pela empresa. A tabela a seguir apresenta as informações referentes a todos os processos que a Cia. responde.
Com base nas informações constantes das tabelas anteriores e nos critérios definidos pelo Pronunciamento Técnico CPC 25 − Provisões, Passivos Contingentes e Ativos Contingentes, o valor evidenciado como Provisão no Balanço Patrimonial de 31/12/2014 da Cia. Só Problemas S.A., correspondente aos processos foi, em reais,
Ano: 2015
Banca:
FCC
Órgão:
Prefeitura de São Luís - MA
Provas:
FCC - 2015 - Prefeitura de São Luís - MA - Auditor de Controle Interno - Engenharia Elétrica
|
FCC - 2015 - Prefeitura de São Luís - MA - Auditor de Controle Interno - Área de Abrangência Geral |
FCC - 2015 - Prefeitura de São Luís - MA - Auditor de Controle Interno - Área de Tecnologia da Informação (TI) |
FCC - 2015 - Prefeitura de São Luís - MA - Auditor de Controle Interno - Engenharia Civil |
Q609958
Contabilidade Pública
Considere as informações extraídas do sistema de contabilidade de uma entidade pública municipal referente ao mês de maio
de X1:
− Liquidação da despesa com Material de Consumo entregue pelo fornecedor em 15/05/X1, no valor de R$ 20.000,00, para pagamento em junho de X1.
− Lançamento e Arrecadação de Taxas no valor de R$ 600.000,00.
− Pagamento de Despesa com Pessoal que atua na manutenção das atividades governamentais no valor de R$ 160.000,00. A liquidação da despesa ocorreu em abril de X1.
− Distribuição gratuita de material no valor de R$ 34.000,00.
− Prestação de Serviços no valor de R$ 50.000,00 para recebimento em junho de X1.
− Reconhecimento da Depreciação do Ativo Imobilizado no valor de R$ 64.000,00.
− Reconhecimento do aumento da Dívida Fundada em R$ 3.000,00, decorrente de variação cambial.
Com base nessas informações, em maio de X1 e em reais, o saldo do ativo total foi aumentado em
Ano: 2015
Banca:
FCC
Órgão:
Prefeitura de São Luís - MA
Provas:
FCC - 2015 - Prefeitura de São Luís - MA - Auditor de Controle Interno - Engenharia Elétrica
|
FCC - 2015 - Prefeitura de São Luís - MA - Auditor de Controle Interno - Área de Abrangência Geral |
FCC - 2015 - Prefeitura de São Luís - MA - Auditor de Controle Interno - Área de Tecnologia da Informação (TI) |
FCC - 2015 - Prefeitura de São Luís - MA - Auditor de Controle Interno - Engenharia Civil |
Q609957
Contabilidade Pública
Uma transação que provoca uma variação patrimonial qualitativa decorrente da execução do orçamento é
Ano: 2015
Banca:
FCC
Órgão:
Prefeitura de São Luís - MA
Provas:
FCC - 2015 - Prefeitura de São Luís - MA - Auditor de Controle Interno - Engenharia Elétrica
|
FCC - 2015 - Prefeitura de São Luís - MA - Auditor de Controle Interno - Área de Abrangência Geral |
FCC - 2015 - Prefeitura de São Luís - MA - Auditor de Controle Interno - Área de Tecnologia da Informação (TI) |
FCC - 2015 - Prefeitura de São Luís - MA - Auditor de Controle Interno - Engenharia Civil |
Q609956
Contabilidade Pública
O reconhecimento de passivos contingentes pela contabilidade gera lançamentos contábeis em contas de natureza
Ano: 2015
Banca:
FCC
Órgão:
Prefeitura de São Luís - MA
Provas:
FCC - 2015 - Prefeitura de São Luís - MA - Auditor de Controle Interno - Engenharia Elétrica
|
FCC - 2015 - Prefeitura de São Luís - MA - Auditor de Controle Interno - Área de Abrangência Geral |
FCC - 2015 - Prefeitura de São Luís - MA - Auditor de Controle Interno - Área de Tecnologia da Informação (TI) |
FCC - 2015 - Prefeitura de São Luís - MA - Auditor de Controle Interno - Engenharia Civil |
Q609955
Administração Financeira e Orçamentária
A Lei Orçamentária Anual
Ano: 2015
Banca:
FCC
Órgão:
Prefeitura de São Luís - MA
Provas:
FCC - 2015 - Prefeitura de São Luís - MA - Auditor de Controle Interno - Engenharia Elétrica
|
FCC - 2015 - Prefeitura de São Luís - MA - Auditor de Controle Interno - Área de Abrangência Geral |
FCC - 2015 - Prefeitura de São Luís - MA - Auditor de Controle Interno - Área de Tecnologia da Informação (TI) |
FCC - 2015 - Prefeitura de São Luís - MA - Auditor de Controle Interno - Engenharia Civil |
Q609954
Auditoria Governamental
Nos termos das normas da INTOSAI, o processo integrado
efetuado pela direção e corpo de funcionários, estruturado
para enfrentar os riscos e fornecer razoável segurança de que na consecução da missão da entidade serão alcançados
objetivos como cumprimento das leis e regulamentos
aplicáveis é denominado
Ano: 2015
Banca:
FCC
Órgão:
Prefeitura de São Luís - MA
Provas:
FCC - 2015 - Prefeitura de São Luís - MA - Auditor de Controle Interno - Engenharia Elétrica
|
FCC - 2015 - Prefeitura de São Luís - MA - Auditor de Controle Interno - Área de Abrangência Geral |
FCC - 2015 - Prefeitura de São Luís - MA - Auditor de Controle Interno - Área de Tecnologia da Informação (TI) |
FCC - 2015 - Prefeitura de São Luís - MA - Auditor de Controle Interno - Engenharia Civil |
Q609953
Auditoria
Um dos elementos essenciais que compõem a rotina do
Auditor Interno são os riscos de auditoria, que devem ser
tratados na fase de planejamento. Uma das ferramentas
de controle interno mais modernas no trato desse tipo de
risco é denominada
Ano: 2015
Banca:
FCC
Órgão:
Prefeitura de São Luís - MA
Provas:
FCC - 2015 - Prefeitura de São Luís - MA - Auditor de Controle Interno - Engenharia Elétrica
|
FCC - 2015 - Prefeitura de São Luís - MA - Auditor de Controle Interno - Área de Abrangência Geral |
FCC - 2015 - Prefeitura de São Luís - MA - Auditor de Controle Interno - Área de Tecnologia da Informação (TI) |
FCC - 2015 - Prefeitura de São Luís - MA - Auditor de Controle Interno - Engenharia Civil |
Q609952
Auditoria
Considere as hipóteses abaixo.
I. A entidade não toma a ação apropriada com referência a uma fraude, considerada pelo auditor como necessária nas circunstâncias, mesmo no caso em que a fraude não é relevante para as demonstrações contábeis.
II. A consideração do auditor dos riscos de distorção relevante decorrente de fraude e dos resultados da auditoria indica risco significativo de fraude relevante e generalizada.
III. O auditor tem preocupação significativa quanto à competência ou integridade da administração ou dos responsáveis pela governança.
Constitui circunstância excepcional que pode surgir e colocar em dúvida a capacidade do auditor, deixando-o sem condições de continuar os trabalhos, o indicado em
Ano: 2015
Banca:
FCC
Órgão:
Prefeitura de São Luís - MA
Provas:
FCC - 2015 - Prefeitura de São Luís - MA - Auditor de Controle Interno - Engenharia Elétrica
|
FCC - 2015 - Prefeitura de São Luís - MA - Auditor de Controle Interno - Área de Abrangência Geral |
FCC - 2015 - Prefeitura de São Luís - MA - Auditor de Controle Interno - Área de Tecnologia da Informação (TI) |
FCC - 2015 - Prefeitura de São Luís - MA - Auditor de Controle Interno - Engenharia Civil |
Q609951
Auditoria Governamental
O Auditor Interno deve identificar os riscos de distorção relevantes
decorrentes de fraude no nível das demonstrações contábeis e tratá-los como riscos significativos. Nos
termos da NBC TA 240, a determinação de quais tendências
e variações específicas podem indicar esse tipo de
risco é obtida por meio
Ano: 2015
Banca:
FCC
Órgão:
Prefeitura de São Luís - MA
Provas:
FCC - 2015 - Prefeitura de São Luís - MA - Auditor de Controle Interno - Engenharia Elétrica
|
FCC - 2015 - Prefeitura de São Luís - MA - Auditor de Controle Interno - Área de Abrangência Geral |
FCC - 2015 - Prefeitura de São Luís - MA - Auditor de Controle Interno - Área de Tecnologia da Informação (TI) |
FCC - 2015 - Prefeitura de São Luís - MA - Auditor de Controle Interno - Engenharia Civil |
Q609950
Auditoria
Nos termos da NBC TA 240, fraude é o ato intencional de
um ou mais indivíduos da administração, dos responsáveis
pela governança, empregados ou terceiros, que envolva
dolo para obtenção de vantagem injusta ou ilegal. Os eventos
ou condições que indiquem incentivo ou pressão para a
ocorrência da fraude são denominados
Ano: 2015
Banca:
FCC
Órgão:
Prefeitura de São Luís - MA
Provas:
FCC - 2015 - Prefeitura de São Luís - MA - Auditor de Controle Interno - Engenharia Elétrica
|
FCC - 2015 - Prefeitura de São Luís - MA - Auditor de Controle Interno - Área de Abrangência Geral |
FCC - 2015 - Prefeitura de São Luís - MA - Auditor de Controle Interno - Área de Tecnologia da Informação (TI) |
FCC - 2015 - Prefeitura de São Luís - MA - Auditor de Controle Interno - Engenharia Civil |
Q609949
Auditoria
Considere os itens abaixo.
I. O objetivo do Auditor Interno é preparar documentação que forneça registro suficiente do embasamento do seu relatório.
II. Arquivo de auditoria compreende o registro de procedimentos de auditoria executados, da evidência de auditoria relevante obtida e conclusões alcançadas pelo auditor.
III. A documentação de auditoria pode substituir os registros contábeis da entidade.
Sobre a documentação de auditoria, está correto o que se afirma em
Ano: 2015
Banca:
FCC
Órgão:
Prefeitura de São Luís - MA
Provas:
FCC - 2015 - Prefeitura de São Luís - MA - Auditor de Controle Interno - Engenharia Elétrica
|
FCC - 2015 - Prefeitura de São Luís - MA - Auditor de Controle Interno - Área de Abrangência Geral |
FCC - 2015 - Prefeitura de São Luís - MA - Auditor de Controle Interno - Área de Tecnologia da Informação (TI) |
FCC - 2015 - Prefeitura de São Luís - MA - Auditor de Controle Interno - Engenharia Civil |
Q609948
Auditoria
Considere as hipóteses abaixo.
I. O Auditor Interno pode não atender um requisito relevante de uma norma.
II. O Auditor Interno pode executar procedimentos adicionais referentes a fatos ocorridos após a data do relatório de auditoria.
III. O Auditor Interno deve documentar inconsistências em relação a sua conclusão final, referentes a assuntos significativos.
Nos termos da NBC TA 230, está correto o que se afirma em
Ano: 2015
Banca:
FCC
Órgão:
Prefeitura de São Luís - MA
Provas:
FCC - 2015 - Prefeitura de São Luís - MA - Auditor de Controle Interno - Engenharia Elétrica
|
FCC - 2015 - Prefeitura de São Luís - MA - Auditor de Controle Interno - Área de Abrangência Geral |
FCC - 2015 - Prefeitura de São Luís - MA - Auditor de Controle Interno - Área de Tecnologia da Informação (TI) |
FCC - 2015 - Prefeitura de São Luís - MA - Auditor de Controle Interno - Engenharia Civil |
Q609947
Auditoria
Durante os trabalhos de auditoria, o auditor deve reduzir os
riscos de ignorar circunstâncias não usuais e extrair conclusões
baseadas nas evidências de auditoria. Esses objetivos
podem ser alcançados, respectivamente, por meio
Ano: 2015
Banca:
FCC
Órgão:
Prefeitura de São Luís - MA
Provas:
FCC - 2015 - Prefeitura de São Luís - MA - Auditor de Controle Interno - Engenharia Elétrica
|
FCC - 2015 - Prefeitura de São Luís - MA - Auditor de Controle Interno - Área de Abrangência Geral |
FCC - 2015 - Prefeitura de São Luís - MA - Auditor de Controle Interno - Área de Tecnologia da Informação (TI) |
FCC - 2015 - Prefeitura de São Luís - MA - Auditor de Controle Interno - Engenharia Civil |
Q609946
Auditoria
Após a conferência dos cálculos referentes às demonstrações contábeis, o Auditor de Controle Interno verificou diferença
tanto nos valores como nas classificações de uma
demonstração contábil relatada se comparada com a exigida.
Essa diferença é denominada
Ano: 2015
Banca:
FCC
Órgão:
Prefeitura de São Luís - MA
Provas:
FCC - 2015 - Prefeitura de São Luís - MA - Auditor de Controle Interno - Engenharia Elétrica
|
FCC - 2015 - Prefeitura de São Luís - MA - Auditor de Controle Interno - Área de Abrangência Geral |
FCC - 2015 - Prefeitura de São Luís - MA - Auditor de Controle Interno - Área de Tecnologia da Informação (TI) |
FCC - 2015 - Prefeitura de São Luís - MA - Auditor de Controle Interno - Engenharia Civil |
Q609945
Auditoria Governamental
Nos termos das NBC TAs, as medidas da qualidade e da
quantidade da evidência são, respectivamente,
Ano: 2015
Banca:
FCC
Órgão:
Prefeitura de São Luís - MA
Provas:
FCC - 2015 - Prefeitura de São Luís - MA - Auditor de Controle Interno - Engenharia Elétrica
|
FCC - 2015 - Prefeitura de São Luís - MA - Auditor de Controle Interno - Área de Abrangência Geral |
FCC - 2015 - Prefeitura de São Luís - MA - Auditor de Controle Interno - Área de Tecnologia da Informação (TI) |
FCC - 2015 - Prefeitura de São Luís - MA - Auditor de Controle Interno - Engenharia Civil |
Q609944
Auditoria
Ao conduzir a auditoria de demonstrações contábeis, o
Auditor Interno deve obter segurança de que essas demonstrações,
como um todo, estão livres de distorção relevante,
possibilitando que expresse sua opinião, principalmente
se as demonstrações foram elaboradas em conformidade
com a estrutura de relatório financeiro aplicável.
Para esse tipo de problema, a NBC TA 200 orienta que o
auditor busque, inicialmente, uma segurança

 Conheça nossos planos