Questões de Concurso
Para técnico de contabilidade
Foram encontradas 23.264 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Ano: 2021
Banca:
COMPERVE - UFRN
Órgão:
UFRN
Provas:
COMPERVE - 2021 - UFRN - Técnico em Contabilidade
|
COMPERVE - 2021 - UFRN - Técnico-Administrativo em Educação |
Q1767498
Contabilidade Pública
A ordem das etapas da Receita Pública Orçamentária, geralmente, segue o fluxograma a seguir.
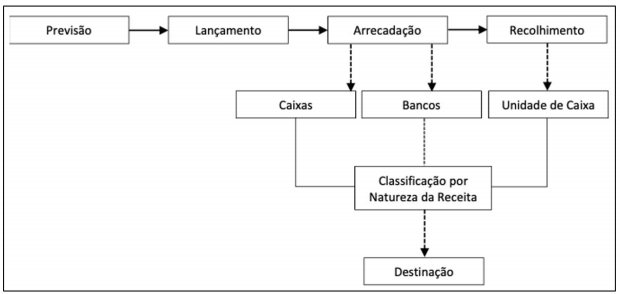
Fonte: MCASP (2018)
Há situações em que nem todas as etapas apresentadas estão presentes em todos os tipos
de receitas orçamentárias. Por exemplo, se a UFRN receber uma doação em espécie para
auxiliar no custeio das ações de enfrentamento à COVID-19, essa receita não passará pela
etapa
Ano: 2021
Banca:
COMPERVE - UFRN
Órgão:
UFRN
Provas:
COMPERVE - 2021 - UFRN - Técnico em Contabilidade
|
COMPERVE - 2021 - UFRN - Técnico-Administrativo em Educação |
Q1767497
Contabilidade Pública
As contas contábeis do PCASP são identificadas por códigos com 7 níveis de
desdobramento, compostos por 9 dígitos, de acordo com a estrutura representada a
seguir.
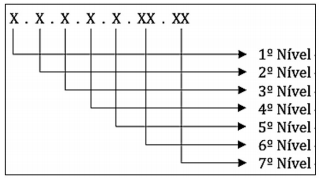
Fonte: MCASP (2018)
O segundo nível do código das contas patrimoniais da Classe 2 (Passivo) separa os elementos dessa classe em Passivo Circulante, Passivo Não Circulante e Patrimônio Líquido. Essas subdivisões do segundo nível são denominadas de
Fonte: MCASP (2018)
O segundo nível do código das contas patrimoniais da Classe 2 (Passivo) separa os elementos dessa classe em Passivo Circulante, Passivo Não Circulante e Patrimônio Líquido. Essas subdivisões do segundo nível são denominadas de
Ano: 2021
Banca:
COMPERVE - UFRN
Órgão:
UFRN
Provas:
COMPERVE - 2021 - UFRN - Técnico em Contabilidade
|
COMPERVE - 2021 - UFRN - Técnico-Administrativo em Educação |
Q1767496
Direito Administrativo
Segundo a Lei nº 8.666/93, a licitação destina-se a garantir a observância do princípio da
isonomia e da seleção da proposta mais vantajosa para a administração pública nas
contratações. Numa licitação, o termo de contrato é obrigatório apenas nos casos de
Ano: 2021
Banca:
COMPERVE - UFRN
Órgão:
UFRN
Provas:
COMPERVE - 2021 - UFRN - Técnico em Contabilidade
|
COMPERVE - 2021 - UFRN - Técnico-Administrativo em Educação |
Q1767495
Contabilidade Pública
Suponha que a UFRN decidiu extinguir determinado órgão que funciona em um prédio fora
do seu campus central. Os funcionários serão remanejados para exercerem suas funções
em outras unidades da UFRN, e o prédio, antes ocupado pelo órgão, passará a ser
alugado. Nesse caso, o prédio deverá ser reclassificado como propriedade para
investimento, e não haverá alteração em seu valor. Diante desse contexto, o registro
contábil configurará fato
Ano: 2021
Banca:
COMPERVE - UFRN
Órgão:
UFRN
Provas:
COMPERVE - 2021 - UFRN - Técnico em Contabilidade
|
COMPERVE - 2021 - UFRN - Técnico-Administrativo em Educação |
Q1767494
Contabilidade Pública
O quadro abaixo apresenta, de acordo com o PCASP, a classificação das contas contábeis.
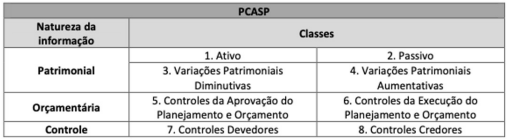
Fonte: MCASP (2018)
São exemplos de grupos de contas da Classe 8:
Ano: 2021
Banca:
COMPERVE - UFRN
Órgão:
UFRN
Provas:
COMPERVE - 2021 - UFRN - Técnico em Contabilidade
|
COMPERVE - 2021 - UFRN - Técnico-Administrativo em Educação |
Q1767493
Contabilidade Pública
Considere, a seguir, o Quadro do Superávit/Déficit Financeiro apurado pela UFRN, no ano de 2019.
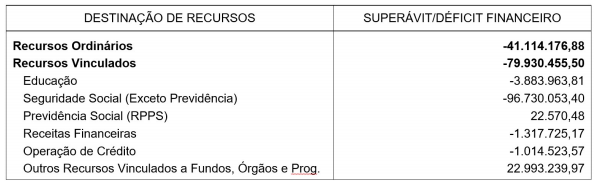
Esse quadro é um dos apresentados no Balanço
Ano: 2021
Banca:
COMPERVE - UFRN
Órgão:
UFRN
Provas:
COMPERVE - 2021 - UFRN - Técnico em Contabilidade
|
COMPERVE - 2021 - UFRN - Técnico-Administrativo em Educação |
Q1767492
Contabilidade Pública
Texto associado

Para responder à questão, considere o recorte do Balanço Patrimonial da
UFRN, que se refere ao exercício encerrado em 31/12/2019.
Em relação ao valor de R$ 107.930.520,57, referente a obrigações trabalhistas,
previdenciárias e assistenciais a curto prazo, a UFRN, observando o que recomenda o
MCASP,
Ano: 2021
Banca:
COMPERVE - UFRN
Órgão:
UFRN
Provas:
COMPERVE - 2021 - UFRN - Técnico em Contabilidade
|
COMPERVE - 2021 - UFRN - Técnico-Administrativo em Educação |
Q1767491
Contabilidade Pública
Texto associado
Para responder à questão, considere o recorte do Balanço Patrimonial da
UFRN, que se refere ao exercício encerrado em 31/12/2019.
No Balanço Patrimonial da UFRN, para um valor ter sido classificado como Passivo, ele
deve representar
Ano: 2021
Banca:
COMPERVE - UFRN
Órgão:
UFRN
Provas:
COMPERVE - 2021 - UFRN - Técnico em Contabilidade
|
COMPERVE - 2021 - UFRN - Técnico-Administrativo em Educação |
Q1767490
Contabilidade Pública
Mensuração, segundo o MCASP, é o processo que consiste em determinar os valores
pelos quais os elementos das demonstrações contábeis devem ser reconhecidos e
apresentados. A seleção da base de mensuração para ativos e passivos contribui para
satisfazer aos objetivos da elaboração e divulgação da informação contábil pelas
entidades do setor público. O MCASP prevê como possíveis bases de mensuração de
passivos, a valores de entrada,
Ano: 2021
Banca:
COMPERVE - UFRN
Órgão:
UFRN
Provas:
COMPERVE - 2021 - UFRN - Técnico em Contabilidade
|
COMPERVE - 2021 - UFRN - Técnico-Administrativo em Educação |
Q1767489
Contabilidade Pública
O objetivo da elaboração e divulgação da informação contábil é fornecer informação não
só para fins de prestação de contas e responsabilização (accountability) mas também
tomada de decisão. Essa informação contábil deve se revestir de características
qualitativas, atributos que a tornam útil para os usuários. A UFRN, na elaboração de suas
demonstrações contábeis anuais, leva em conta as orientações do MCASP. Conforme
essas orientações, são exemplos de características qualitativas
Ano: 2021
Banca:
COMPERVE - UFRN
Órgão:
UFRN
Provas:
COMPERVE - 2021 - UFRN - Técnico em Contabilidade
|
COMPERVE - 2021 - UFRN - Técnico-Administrativo em Educação |
Q1767488
Contabilidade Pública
Os atributos da conta contábil são características próprias, as quais a distinguem de
outras contas do plano de contas e podem ser decorrentes de conceitos teóricos, da lei
ou do sistema operacional utilizado. Sendo assim, um aluno do curso de Ciências
Contábeis da UFRN, estagiário do Departamento de Contabilidade e Finanças dessa
instituição, apresentou seu trabalho de conclusão de curso, em que evidenciou os
atributos conceituais da conta contábil. Entre esses atributos, está a Natureza do Saldo,
que pode ser
Ano: 2021
Banca:
COMPERVE - UFRN
Órgão:
UFRN
Provas:
COMPERVE - 2021 - UFRN - Técnico em Contabilidade
|
COMPERVE - 2021 - UFRN - Técnico-Administrativo em Educação |
Q1767487
Contabilidade Geral
O Método das Partidas Dobradas foi descrito pelo frade Luca Pacioli no livro “Summa de
Arithmetica, Geometria, Proportioni et Proportionalità”. O capítulo “Particulario de
computies et Scripturis”, referente a um tratado da contabilidade, apresenta a teoria
contábil do débito e do crédito, que é considerada um dos pilares da contabilidade
moderna. Acerca desse método, considere as afirmativas contidas no quadro abaixo.
I A obra de Luca Pacioli data do Século XIV e já era utilizada pelos mercantilistas italianos no registro das transações contábeis. II O método das partidas dobradas é uma opção ao método das partidas simples, sendo este último aplicado na contabilidade de empresas de pequeno porte. III Pelo método das partidas dobradas, os lançamentos contábeis podem ocorrer das seguintes maneiras: 1 conta débito + 1 conta crédito; 1 conta débito + várias contas crédito; várias contas débito + 1 conta crédito; várias contas débito + várias contas crédito. IV A igualdade de saldos credores e saldos devedores em um balancete é decorrente do método das partidas dobradas.
Das afirmativas, estão corretas
Ano: 2021
Banca:
COMPERVE - UFRN
Órgão:
UFRN
Provas:
COMPERVE - 2021 - UFRN - Técnico em Contabilidade
|
COMPERVE - 2021 - UFRN - Técnico-Administrativo em Educação |
Q1767486
Contabilidade Pública
Notas explicativas são informações adicionais às apresentadas nos quadros das
Demonstrações Contábeis Aplicadas ao Setor Público (DCASP) e são consideradas parte
integrante das demonstrações contábeis. Seu objetivo é facilitar a compreensão dessas
demonstrações a seus diversos usuários. Portanto, devem ser claras, sintéticas e
objetivas. Uma das notas explicativas recomendadas pelo MCASP deve conter o
procedimento adotado em relação aos restos a pagar não processados liquidados, ou
seja, se o ente transfere o saldo ao final do exercício para restos a pagar processados ou
se mantém o controle dos restos a pagar não processados liquidados separadamente.
Essa Nota Explicativa se relaciona
Ano: 2021
Banca:
COMPERVE - UFRN
Órgão:
UFRN
Prova:
COMPERVE - 2021 - UFRN - Técnico em Contabilidade |
Q1767485
Contabilidade Pública
Analise a Nota Explicativa apresentada a seguir, que foi extraída das Demonstrações
Contábeis da UFRN, referentes ao ano de 2019.
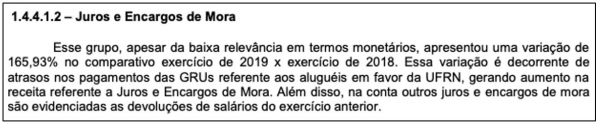
O MCASP recomenda a apresentação de Notas Explicativas para cada demonstração contábil. Sendo assim, o teor da Nota apresentada indica que ela se refere
O MCASP recomenda a apresentação de Notas Explicativas para cada demonstração contábil. Sendo assim, o teor da Nota apresentada indica que ela se refere
Ano: 2021
Banca:
COMPERVE - UFRN
Órgão:
UFRN
Prova:
COMPERVE - 2021 - UFRN - Técnico em Contabilidade |
Q1767484
Contabilidade Pública
Texto associado

Para responder à questão, considere, a seguir, o recorte do Balanço Patrimonial da
UFRN, que se refere ao exercício encerrado em 31/12/2019.
A partir do recorte apresentado, suponha que parte do saldo da conta Softwares seja
referente a um programa de computador adquirido em 2019 pelo valor de R$ 80.000,00.
Suponha também que R$ 120.000,00 do saldo da conta “Amortização Acumulada de
Softwares” seja o valor da amortização contabilizada em 2019. Essas duas transações
caracterizam-se, respectivamente, como fatos contábeis,
Ano: 2021
Banca:
COMPERVE - UFRN
Órgão:
UFRN
Provas:
COMPERVE - 2021 - UFRN - Técnico em Contabilidade
|
COMPERVE - 2021 - UFRN - Técnico-Administrativo em Educação |
Q1767483
Contabilidade Pública
“Caixa e Equivalentes de Caixa” é uma conta que compreende o somatório dos valores
em caixa e em bancos, bem como em equivalentes de caixa. Essa conta representa
recursos com livre movimentação para aplicação nas operações da entidade sem que
haja restrições para seu uso imediato.
A UFRN, na elaboração de suas demonstrações contábeis anuais, evidencia essa conta
no Balanço Patrimonial e, também, nas seguintes demonstrações:
Ano: 2021
Banca:
COMPERVE - UFRN
Órgão:
UFRN
Provas:
COMPERVE - 2021 - UFRN - Técnico em Contabilidade
|
COMPERVE - 2021 - UFRN - Técnico-Administrativo em Educação |
Q1767482
Contabilidade Pública
As informações abaixo foram retiradas da Demonstração dos Fluxos de Caixa da UFRN,
relativas ao ano de 2018.
Fluxo de caixa das atividades operacionais R$ 137.477.695,02 Fluxo de caixa das atividades de investimento (R$ 78.993.638,70)
Com base nessas informações, a única situação possível é:
Fluxo de caixa das atividades operacionais R$ 137.477.695,02 Fluxo de caixa das atividades de investimento (R$ 78.993.638,70)
Com base nessas informações, a única situação possível é:
Ano: 2021
Banca:
COMPERVE - UFRN
Órgão:
UFRN
Provas:
COMPERVE - 2021 - UFRN - Técnico em Contabilidade
|
COMPERVE - 2021 - UFRN - Técnico-Administrativo em Educação |
Q1767481
Contabilidade Pública
A depreciação pode ser entendida como o custo ou a despesa da obsolescência de um
determinado ativo. Na Demonstração das Variações Patrimoniais (DVP) da UFRN relativa
ao exercício encerrado em 31/12/2019, foi evidenciada uma depreciação de cerca de R$
40 milhões naquele ano. Numa reunião ocorrida no gabinete do Reitor em meados de
junho de 2020, foi perguntado ao técnico em contabilidade quanto teria sido o valor da
depreciação no ano anterior. Ao consultar sua pasta de documentos, o técnico percebeu
que estava com todas as demonstrações contábeis do ano de 2019, exceto a DVP. Para
não ficar sem ter como responder à pergunta, o técnico conseguiu a informação a partir
de um cálculo que ele realizou utilizando informações disponíveis em outra demonstração
contábil. Essa outra demonstração foi
Ano: 2021
Banca:
COMPERVE - UFRN
Órgão:
UFRN
Provas:
COMPERVE - 2021 - UFRN - Técnico em Contabilidade
|
COMPERVE - 2021 - UFRN - Técnico-Administrativo em Educação |
Q1767480
Legislação Federal
A Lei de Acesso a Informações (Lei nº 12.527), sancionada em 18 de novembro de 2011
regulamenta o direito constitucional de acesso dos cidadãos às informações públicas.
Essa lei estabelece que órgãos e entidades públicas devem divulgar, independentemente
de solicitações, informações de interesse geral ou coletivo, salvo aquelas cuja
confidencialidade esteja prevista no texto legal. Em seu Art. 8º, define que “É dever dos
órgãos e entidades públicas promover, independentemente de requerimentos, a
divulgação em local de fácil acesso, no âmbito de suas competências, de informações de
interesse coletivo ou geral por eles produzidas ou custodiadas”. Sendo assim, considere
os registros relacionados abaixo.
I Registro das competências e da estrutura organizacional, dos endereços e telefones das respectivas unidades e gestores, com horários de atendimento ao público. II Registros de quaisquer repasses ou de transferências de recursos financeiros. III Registros das despesas extraorçamentárias. IV Registro das informações concernentes a procedimentos licitatórios, inclusive os respectivos editais e resultados, bem como a todos os contratos celebrados.
Na divulgação das informações a que se refere o caput do Art. 8º, deverão constar, entre outras informações, as presentes nos itens
Ano: 2021
Banca:
COMPERVE - UFRN
Órgão:
UFRN
Provas:
COMPERVE - 2021 - UFRN - Técnico em Contabilidade
|
COMPERVE - 2021 - UFRN - Técnico-Administrativo em Educação |
Q1767479
Contabilidade Pública
A Lei nº 4.320/1964 dispõe sobre as demonstrações contábeis em seus artigos 101 a 106
e apresenta a estrutura para tais demonstrativos em seus anexos. Além dessa
legislação, o tema é abordado também na NBC TSP 11 – Apresentação das
Demonstrações Contábeis, que, em seu item 21, prevê as demonstrações constituintes
do conjunto completo de demonstrações contábeis. No entanto, a NBC TSP 11 não prevê
uma demonstração cuja publicação é obrigatória por força do art. 101 da Lei nº
4.320/1964. Essa demonstração é

 Conheça nossos planos