Selecionar segmento
Estude com questões de diferentes segmentos
Atenção: Isso limpará todos os campos já preenchidos no filtro!
Foram encontradas 628 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Ano: 2010
Banca:
FUNIVERSA
Órgão:
SEJUS-DF
Provas:
FUNIVERSA - 2010 - SEJUS-DF - Especialista em Assistência Social - Ciências Contábeis
|
FUNIVERSA - 2010 - SEJUS-DF - Especialista em Assistência Social - Direito e Legislação |
Q119824
Direito Constitucional
Mário, empregado de uma empresa, pessoa jurídica de direito privado e delegatária de serviços públicos, atropelou Maria, servidora pública do Distrito Federal. Diante dessa situação hipotética, assinale a alternativa correta, com base nas disposições constitucionais acerca do tema.
Ano: 2010
Banca:
FUNIVERSA
Órgão:
SEJUS-DF
Provas:
FUNIVERSA - 2010 - SEJUS-DF - Especialista em Assistência Social - Ciências Contábeis
|
FUNIVERSA - 2010 - SEJUS-DF - Especialista em Assistência Social - Direito e Legislação |
Q119823
Direito Constitucional
João responde a processo criminal por sonegação fiscal, crime apenado com reclusão. O juiz determinou a quebra do sigilo bancário de João no dia 10 de janeiro de 2010, ocasião em que seu advogado impetrou habeas corpus, por entender que a medida era arbitrária. Acerca do remédio constitucional utilizado, assinale a alternativa incorreta.
Ano: 2010
Banca:
FUNIVERSA
Órgão:
SEJUS-DF
Prova:
FUNIVERSA - 2010 - SEJUS-DF - Especialista em Assistência Social - Ciências Contábeis |
Q119822
Atualidades
Nosso país tem uma grande parcela de jovens que ainda se encontra excluída do sistema educacional, pelo descaso social, com necessidades de trabalhar para o sustento de suas famílias, tendo de, às vezes, ter tempo para procurar emprego, ou fazer “bicos”. O incentivo que não existe a esse jovem que se encontra marginalizado pela sociedade, por questões sociais, “desigualdades” e até a estrutura familiar, vem contribuir para sua exclusão.
Internet: .
Acerca do sistema educacional brasileiro, da situação atual da educação no país e de temas correlatos, assinale a alternativa correta.
Internet: .
Acerca do sistema educacional brasileiro, da situação atual da educação no país e de temas correlatos, assinale a alternativa correta.
Ano: 2010
Banca:
FUNIVERSA
Órgão:
SEJUS-DF
Prova:
FUNIVERSA - 2010 - SEJUS-DF - Especialista em Assistência Social - Ciências Contábeis |
Q119821
Atualidades
Podem se inscrever no processo seletivo do ProUni, referente ao primeiro semestre de 2010, os candidatos não portadores de diploma de curso superior que tenham realizado o Exame Nacional do Ensino Médio (Enem) em 2009 e alcançado no mínimo quatrocentos pontos na média das cinco notas (ciências da natureza e suas tecnologias; ciências humanas e suas tecnologias; linguagens, códigos e suas tecnologias; matemática e suas tecnologias e redação).
Internet: .
Acerca do programa mencionado no texto, assinale a alternativa incorreta.
Internet: .
Acerca do programa mencionado no texto, assinale a alternativa incorreta.
Ano: 2010
Banca:
MOVENS
Órgão:
DNPM
Prova:
MOVENS - 2010 - DNPM - Especialista em Recursos Minerais - Auditoria Externa |
Q42986
Auditoria
A Companhia MMX é uma sociedade anônima de capital aberto que tem como objeto social a atuação nas áreas de extração, beneficiamento e venda de minério de ferro e gusa, além de pesquisa e desenvolvimento mineral. Ela divulgou os seguintes dados no ativo não circulante relativos ao 3.º trimestre de 2009, destacados em suas notas explicativas:
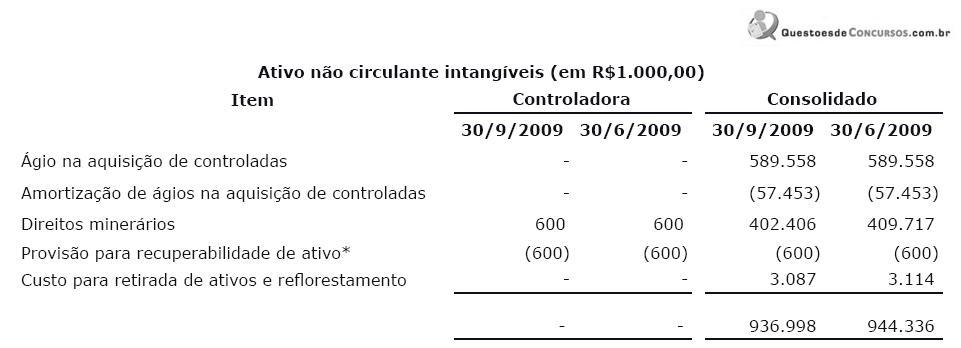
*Refere-se a adiantamento para aquisição de direitos minerários localizados no Estado da Paraíba em 18 de maio de 2007, pelo montante de R$600 mil. Foi constituída provisão para perda desse direito, tendo em vista a intenção da Companhia de desistir desta opção.
Ao auditar essa demonstração contábil, especificamente a provisão para recuperabilidade acima descrita, o auditor deve considerar os riscos significativos, muitas vezes relacionados com transações não rotineiras ou questões de julgamento, podendo incluir a verificação de estimativas contábeis para as quais há incerteza de mensuração significativa. Assim, para obter evidência da razoabilidade da provisão descrita, o auditor pode utilizar as abordagens a seguir, EXCETO:
*Refere-se a adiantamento para aquisição de direitos minerários localizados no Estado da Paraíba em 18 de maio de 2007, pelo montante de R$600 mil. Foi constituída provisão para perda desse direito, tendo em vista a intenção da Companhia de desistir desta opção.
Ao auditar essa demonstração contábil, especificamente a provisão para recuperabilidade acima descrita, o auditor deve considerar os riscos significativos, muitas vezes relacionados com transações não rotineiras ou questões de julgamento, podendo incluir a verificação de estimativas contábeis para as quais há incerteza de mensuração significativa. Assim, para obter evidência da razoabilidade da provisão descrita, o auditor pode utilizar as abordagens a seguir, EXCETO:
Ano: 2010
Banca:
MOVENS
Órgão:
DNPM
Prova:
MOVENS - 2010 - DNPM - Especialista em Recursos Minerais - Auditoria Externa |
Q42985
Auditoria
Entre as afirmações da administração consideradas pelo auditor para avaliar os diferentes tipos de distorções potenciais que possam ocorrer, temos a de que as transações e os eventos foram registrados no período de corte, ou seja, no período contábil correto. Na auditoria do ciclo de receitas, ao fazer a revisão do corte de vendas (também conhecida como de cut-off), a ocorrência que o auditor mais provavelmente detectaria seria a de
Ano: 2010
Banca:
MOVENS
Órgão:
DNPM
Prova:
MOVENS - 2010 - DNPM - Especialista em Recursos Minerais - Auditoria Externa |
Q42984
Auditoria
Assinale a opção que NÃO corresponde a um procedimento de auditoria que pode ser utilizado na revisão e no teste do processo usado pela entidade auditada para realizar estimativas contábeis.
Ano: 2010
Banca:
MOVENS
Órgão:
DNPM
Prova:
MOVENS - 2010 - DNPM - Especialista em Recursos Minerais - Auditoria Externa |
Q42983
Auditoria
Eventos subsequentes são aqueles ocorridos entre a data das demonstrações contábeis e a data do relatório/ parecer do auditor independente, que chegaram ao conhecimento desse auditor após a data do seu relatório. Alguns desses eventos (1) existiam na data de fechamento das demonstrações contábeis e afetam as estimativas e os valores lançados nas demonstrações; outros eventos (2) fornecem evidências sobre condições que não existiam na data de fechamento das demonstrações, por terem surgido posteriormente. Os eventos do tipo 1 exigem ajustes nas demonstrações contábeis; os do tipo 2 exigem apenas divulgação em notas explicativas.
Considerando o exposto, assinale a opção que apresenta evento do tipo 1.
Considerando o exposto, assinale a opção que apresenta evento do tipo 1.
Ano: 2010
Banca:
MOVENS
Órgão:
DNPM
Prova:
MOVENS - 2010 - DNPM - Especialista em Recursos Minerais - Auditoria Externa |
Q42982
Auditoria
O planejamento da auditoria pressupõe adequado nível de conhecimento sobre as atividades, os fatores econômicos, a legislação aplicável e as práticas operacionais da entidade a ser auditada, bem como o nível de competência da administração. Em relação ao tema, assinale a opção que apresenta procedimento que NÃO faz parte do planejamento de um trabalho de auditoria.
Ano: 2010
Banca:
MOVENS
Órgão:
DNPM
Prova:
MOVENS - 2010 - DNPM - Especialista em Recursos Minerais - Auditoria Externa |
Q42981
Auditoria
Em uma auditoria de demonstrações contábeis, e como resultado da circularização de advogados, o auditor independente identificou a existência de contingências passivas, avaliadas como de provável insucesso para a entidade, cujos valores foram considerados relevantes e para os quais não foram constituídas provisões. O auditor independente deve, então, emitir relatório/parecer
Ano: 2010
Banca:
MOVENS
Órgão:
DNPM
Prova:
MOVENS - 2010 - DNPM - Especialista em Recursos Minerais - Auditoria Externa |
Q42980
Auditoria
Durante todas as fases do trabalho de auditoria, o auditor dedica-se a obter as evidências necessárias à formulação de sua opinião sobre a fidelidade das demonstrações contábeis sob exame, aplicando testes e procedimentos para alcançar os objetivos da auditoria. Com relação a esse tema, assinale a opção INCORRETA.
Ano: 2010
Banca:
MOVENS
Órgão:
DNPM
Prova:
MOVENS - 2010 - DNPM - Especialista em Recursos Minerais - Auditoria Externa |
Q42979
Auditoria
Em um grupo de sociedades no qual o auditor independente examina as demonstrações contábeis da sociedade controladora, mas os exames de auditoria das controladas são conduzidos por outros auditores independentes, o auditor independente da controladora deve
Ano: 2010
Banca:
MOVENS
Órgão:
DNPM
Prova:
MOVENS - 2010 - DNPM - Especialista em Recursos Minerais - Auditoria Externa |
Q42978
Auditoria
O auditor deve obter entendimento do controle interno relevante para a auditoria da entidade sob verificação. Considerando os componentes do controle interno avaliados pelo auditor, é correto afirmar que o ambiente de controle abrange o(s) seguinte(s) elemento(s):
Ano: 2010
Banca:
MOVENS
Órgão:
DNPM
Prova:
MOVENS - 2010 - DNPM - Especialista em Recursos Minerais - Auditoria Externa |
Q42977
Auditoria
A relevância, em auditoria, trata da ligação lógica ou da influência sobre a finalidade do procedimento de auditoria e, quando apropriado, sobre a afirmação em consideração. Afirmações são declarações da administração, explícitas ou não, incorporadas às demonstrações contábeis, utilizadas pelo auditor para considerar os diferentes tipos de distorções potenciais que possam ocorrer.
Acerca das afirmações da administração sobre saldos das contas no fim do período, é correto afirmar que, na de
Acerca das afirmações da administração sobre saldos das contas no fim do período, é correto afirmar que, na de
Ano: 2010
Banca:
MOVENS
Órgão:
DNPM
Prova:
MOVENS - 2010 - DNPM - Especialista em Recursos Minerais - Auditoria Externa |
Q42976
Auditoria
Amostragem, em auditoria, é a aplicação de procedimentos em menos de 100% dos itens de população relevante para fins de auditoria, de maneira que todas as unidades tenham a mesma chance de serem selecionadas para proporcionar uma base razoável que possibilite ao auditor concluir sobre toda a população. Quanto à amostragem aplicada à auditoria, assinale a opção INCORRETA.
Ano: 2010
Banca:
MOVENS
Órgão:
DNPM
Prova:
MOVENS - 2010 - DNPM - Especialista em Recursos Minerais - Auditoria Externa |
Q42975
Auditoria
Procedimentos analíticos são avaliações de informações contábeis por meio de análise das relações plausíveis entre dados financeiros e não financeiros, compreendendo, também, o exame necessário de flutuações ou relações identificadas que são inconsistentes com outras informações relevantes ou que diferem significativamente dos valores esperados.
Assinale a opção que apresenta exemplos que NÃO correspondem a procedimentos analíticos, também conhecidos como de revisão analítica.
Assinale a opção que apresenta exemplos que NÃO correspondem a procedimentos analíticos, também conhecidos como de revisão analítica.
Ano: 2010
Banca:
MOVENS
Órgão:
DNPM
Prova:
MOVENS - 2010 - DNPM - Especialista em Recursos Minerais - Auditoria Externa |
Q42974
Auditoria
Basicamente, o relatório/parecer de auditoria deve conter: 1) parágrafo introdutório, que identifica as demonstrações contábeis auditadas; 2) descrição da responsabilidade da administração pela elaboração das demonstrações contábeis; 3) descrição da responsabilidade do auditor por expressar uma opinião sobre as demonstrações contábeis e o alcance da auditoria, que inclui referência às normas de auditoria brasileiras e internacionais; e 4) parágrafo da opinião, contendo posicionamento expresso quanto às demonstrações contábeis e referência à estrutura de relatório financeiro aplicável utilizada para elaborar as demonstrações contábeis (práticas contábeis adotadas no Brasil).
No entanto, as normas de auditoria preveem que, caso o auditor venha a expressar uma opinião com ressalvas, adversa, ou mesmo abstenha-se de opinar, além dos elementos específicos acima descritos, ele deve
No entanto, as normas de auditoria preveem que, caso o auditor venha a expressar uma opinião com ressalvas, adversa, ou mesmo abstenha-se de opinar, além dos elementos específicos acima descritos, ele deve
Ano: 2010
Banca:
MOVENS
Órgão:
DNPM
Prova:
MOVENS - 2010 - DNPM - Especialista em Recursos Minerais - Auditoria Externa |
Q42973
Auditoria
Os objetivos do auditor independente são formar uma opinião sobre as demonstrações contábeis, com base na avaliação das conclusões atingidas pela evidência de auditoria obtida, e expressar claramente essa opinião por meio de relatório/parecer de auditoria por escrito, que também descreve a base para a referida opinião.
Considerando a situação em que o auditor, tendo obtido evidência de auditoria apropriada e suficiente, conclui que as distorções, individualmente ou em conjunto, são relevantes e generalizadas para as demonstrações contábeis, assinale a opção que apresenta a atitude correta a ser tomada.
Considerando a situação em que o auditor, tendo obtido evidência de auditoria apropriada e suficiente, conclui que as distorções, individualmente ou em conjunto, são relevantes e generalizadas para as demonstrações contábeis, assinale a opção que apresenta a atitude correta a ser tomada.
Ano: 2010
Banca:
MOVENS
Órgão:
DNPM
Prova:
MOVENS - 2010 - DNPM - Especialista em Recursos Minerais - Auditoria Externa |
Q42972
Auditoria
Algumas evidências são obtidas pela execução de procedimentos de auditoria para testar os registros contábeis, como análise e revisão, reexecução dos procedimentos seguidos no processo de elaboração das demonstrações contábeis e conciliação de tipos e aplicações relacionadas às mesmas informações.
No tocante aos procedimentos de auditoria e às suas respectivas definições, relacione a primeira coluna à segunda e, em seguida, assinale a opção correta.
I - Inspeção
II - Observação
III - Confirmação externa
IV - Recálculo
V - Reexecução
( ) Verificação da exatidão matemática de documentos ou registros, que pode ser realizada manual ou eletronicamente.
( ) Resposta de terceiro ao auditor, em forma escrita, eletrônica ou em outra mídia.
( ) Exame do processo ou procedimento executado por outros, como o acompanhamento pelo auditor da contagem do estoque pelos empregados da entidade ou da execução de atividades de controle.
( ) Execução independente, pelo auditor, de procedimentos ou controles que foram originalmente realizados como parte do controle interno da entidade.
( ) Exame de registros ou documentos, internos ou externos, em forma de papel, em meio eletrônico ou em outras mídias, ou exame físico de um ativo.
A sequência correta é:
No tocante aos procedimentos de auditoria e às suas respectivas definições, relacione a primeira coluna à segunda e, em seguida, assinale a opção correta.
I - Inspeção
II - Observação
III - Confirmação externa
IV - Recálculo
V - Reexecução
( ) Verificação da exatidão matemática de documentos ou registros, que pode ser realizada manual ou eletronicamente.
( ) Resposta de terceiro ao auditor, em forma escrita, eletrônica ou em outra mídia.
( ) Exame do processo ou procedimento executado por outros, como o acompanhamento pelo auditor da contagem do estoque pelos empregados da entidade ou da execução de atividades de controle.
( ) Execução independente, pelo auditor, de procedimentos ou controles que foram originalmente realizados como parte do controle interno da entidade.
( ) Exame de registros ou documentos, internos ou externos, em forma de papel, em meio eletrônico ou em outras mídias, ou exame físico de um ativo.
A sequência correta é:
Ano: 2010
Banca:
MOVENS
Órgão:
DNPM
Prova:
MOVENS - 2010 - DNPM - Especialista em Recursos Minerais - Auditoria Externa |
Q42971
Auditoria
O ceticismo profissional, ao longo de toda a auditoria, inclui estar alerta, por exemplo, a condições que possam indicar possível fraude. O auditor pode aceitar registros e documentos como genuínos, a menos que tenha razão para crer no contrário. Contudo, exige-se que o auditor considere a confiabilidade das informações a serem usadas como evidências de auditoria.
Em casos de dúvida a respeito da confiabilidade das informações ou de indicações de possível fraude, como, por exemplo, se condições identificadas durante a auditoria fizerem o auditor crer que um documento pode não ser autêntico ou que termos de documento podem ter sido falsificados, as normas de auditoria exigem que o auditor
Em casos de dúvida a respeito da confiabilidade das informações ou de indicações de possível fraude, como, por exemplo, se condições identificadas durante a auditoria fizerem o auditor crer que um documento pode não ser autêntico ou que termos de documento podem ter sido falsificados, as normas de auditoria exigem que o auditor

 Conheça nossos planos