Selecionar segmento
Estude com questões de diferentes segmentos
Atenção: Isso limpará todos os campos já preenchidos no filtro!
Foram encontradas 863 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Ano: 2012
Banca:
FCC
Órgão:
TCE-AP
Provas:
FCC - 2012 - TCE-AP - Analista de Controle Externo - Controle Externo - Orçamento e Finanças
|
FCC - 2012 - TCE-AP - Analista de Controle Externo - Contabilidade |
FCC - 2012 - TCE-AP - Analista de Controle Externo - Orçamento e Finanças |
Q215815
Contabilidade de Custos
Uma fábrica mantém entre os diversos itens componentes de sua estrutura de gastos mensais os seguintes:
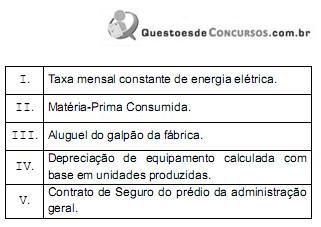
Com base nessa informação é correto afirmar que
Com base nessa informação é correto afirmar que
Ano: 2012
Banca:
FCC
Órgão:
TCE-AP
Provas:
FCC - 2012 - TCE-AP - Analista de Controle Externo - Controle Externo - Orçamento e Finanças
|
FCC - 2012 - TCE-AP - Analista de Controle Externo - Contabilidade |
FCC - 2012 - TCE-AP - Analista de Controle Externo - Orçamento e Finanças |
Q215814
Contabilidade de Custos
Texto associado
Atenção: Para responder às questões de números 57 e 58 utilize a estrutura de custos e despesas a seguir.

Para que a empresa alcance um lucro esperado de R$ 400.000,00, mantidos todos custos e despesas incorridos e um preço de venda de R$ 10.800,00, quantas unidades devem ser vendidas?
Ano: 2012
Banca:
FCC
Órgão:
TCE-AP
Provas:
FCC - 2012 - TCE-AP - Analista de Controle Externo - Controle Externo - Orçamento e Finanças
|
FCC - 2012 - TCE-AP - Analista de Controle Externo - Contabilidade |
FCC - 2012 - TCE-AP - Analista de Controle Externo - Orçamento e Finanças |
Q215813
Contabilidade de Custos
Texto associado
Atenção: Para responder às questões de números 57 e 58 utilize a estrutura de custos e despesas a seguir.
Com os dados fornecidos, o preço de venda unitário da mesma para que o ponto de equilíbrio esperado seja de 1.000 unidades produzidas e vendidas, deverá ser
Ano: 2012
Banca:
FCC
Órgão:
TCE-AP
Provas:
FCC - 2012 - TCE-AP - Analista de Controle Externo - Controle Externo - Orçamento e Finanças
|
FCC - 2012 - TCE-AP - Analista de Controle Externo - Contabilidade |
FCC - 2012 - TCE-AP - Analista de Controle Externo - Orçamento e Finanças |
Q215812
Contabilidade Geral
Compõe o custo dos estoques:
Ano: 2012
Banca:
FCC
Órgão:
TCE-AP
Provas:
FCC - 2012 - TCE-AP - Analista de Controle Externo - Controle Externo - Orçamento e Finanças
|
FCC - 2012 - TCE-AP - Analista de Controle Externo - Contabilidade |
FCC - 2012 - TCE-AP - Analista de Controle Externo - Orçamento e Finanças |
Q215811
Contabilidade de Custos
Considera-se capacidade normal de produção a
Ano: 2012
Banca:
FCC
Órgão:
TCE-AP
Provas:
FCC - 2012 - TCE-AP - Analista de Controle Externo - Controle Externo - Orçamento e Finanças
|
FCC - 2012 - TCE-AP - Analista de Controle Externo - Contabilidade |
FCC - 2012 - TCE-AP - Analista de Controle Externo - Orçamento e Finanças |
Q215810
Contabilidade Geral
A loja de departamentos Model S.A. não possui contabilidade de custos integrada.
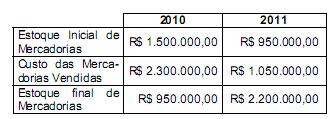
Considerando os dados acima é correto afirmar que as compras de
Considerando os dados acima é correto afirmar que as compras de
Ano: 2012
Banca:
FCC
Órgão:
TCE-AP
Provas:
FCC - 2012 - TCE-AP - Analista de Controle Externo - Controle Externo - Orçamento e Finanças
|
FCC - 2012 - TCE-AP - Analista de Controle Externo - Contabilidade |
FCC - 2012 - TCE-AP - Analista de Controle Externo - Orçamento e Finanças |
Q215809
Análise de Balanços
São características qualitativas que tornam as Demonstrações Contábeis úteis para seus usuários:
Ano: 2012
Banca:
FCC
Órgão:
TCE-AP
Provas:
FCC - 2012 - TCE-AP - Analista de Controle Externo - Controle Externo - Orçamento e Finanças
|
FCC - 2012 - TCE-AP - Analista de Controle Externo - Contabilidade |
FCC - 2012 - TCE-AP - Analista de Controle Externo - Orçamento e Finanças |
Q215808
Análise de Balanços
Texto associado
Atenção: Para responder às questões de números 51 e 52, utilize as contas fornecidas a seguir e considere apenas duas casas decimais.

Com relação ao endividamento é correto afirmar que
Ano: 2012
Banca:
FCC
Órgão:
TCE-AP
Provas:
FCC - 2012 - TCE-AP - Analista de Controle Externo - Controle Externo - Orçamento e Finanças
|
FCC - 2012 - TCE-AP - Analista de Controle Externo - Contabilidade |
FCC - 2012 - TCE-AP - Analista de Controle Externo - Orçamento e Finanças |
Q215807
Análise de Balanços
Texto associado
Atenção: Para responder às questões de números 51 e 52, utilize as contas fornecidas a seguir e considere apenas duas casas decimais.
Com base nos dados é correto afirmar que o índice de liquidez
Ano: 2012
Banca:
FCC
Órgão:
TCE-AP
Provas:
FCC - 2012 - TCE-AP - Analista de Controle Externo - Controle Externo - Orçamento e Finanças
|
FCC - 2012 - TCE-AP - Analista de Controle Externo - Contabilidade |
Q215806
Contabilidade Geral
A empresa Desatualizada S.A., de capital fechado, tem seu Patrimônio composto da seguinte forma:
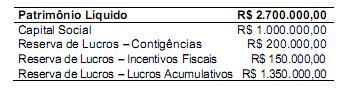
Fundamentado na lei no 11.638/07, esta empresa
Fundamentado na lei no 11.638/07, esta empresa
Ano: 2012
Banca:
FCC
Órgão:
TCE-AP
Provas:
FCC - 2012 - TCE-AP - Analista de Controle Externo - Controle Externo - Orçamento e Finanças
|
FCC - 2012 - TCE-AP - Analista de Controle Externo - Contabilidade |
Q215805
Contabilidade Geral
Analise a tabela abaixo.
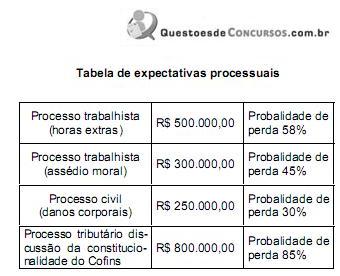
Com base nos dados da tabela, fornecidos pelo advogado da empresa Avante S.A. e considerando as condições estabelecidas nas normas contábeis vigentes para constituição das provisões contingenciais, a empresa deve provisionar:
Com base nos dados da tabela, fornecidos pelo advogado da empresa Avante S.A. e considerando as condições estabelecidas nas normas contábeis vigentes para constituição das provisões contingenciais, a empresa deve provisionar:
Ano: 2012
Banca:
FCC
Órgão:
TCE-AP
Provas:
FCC - 2012 - TCE-AP - Analista de Controle Externo - Controle Externo - Orçamento e Finanças
|
FCC - 2012 - TCE-AP - Analista de Controle Externo - Contabilidade |
FCC - 2012 - TCE-AP - Analista de Controle Externo - Orçamento e Finanças |
Q215804
Contabilidade Geral
A empresa Inovação S.A. fez um novo investimento em uma nova unidade de negócios, no nordeste brasileiro, no valor de R$ 1.000.000,00. Após um ano de funcionamento houve alagamento na região e inundação da fábrica. O valor contábil da unidade de negócios, neste momento era de R$ 900.000,00, já considerando as perdas e gastos com recuperação. Seu valor de venda apurado, mediante propostas formais de interessados a comprá-la, apresentava valor médio de R$ 1.500.000,00 e o valor do fluxo de caixa descontado da unidade sugeria a recuperação do valor de R$ 800.000,00. Neste caso a empresa deverá
Ano: 2012
Banca:
FCC
Órgão:
TCE-AP
Provas:
FCC - 2012 - TCE-AP - Analista de Controle Externo - Controle Externo - Orçamento e Finanças
|
FCC - 2012 - TCE-AP - Analista de Controle Externo - Contabilidade |
Q215803
Contabilidade Pública
Segundo o manual de contabilidade aplicada ao setor público das demonstrações contábeis, válido para 2011, portaria STN no 664/10, na análise do balanço orçamentário, o quociente será resultante da relação entre a Receita Realizada Corrente e a Despesa Empenhada Corrente, cuja interpretação indica se a receita corrente suportou as despesas correntes ou se foi necessário utilizar receitas de capital para financiar despesas correntes, denomina-se quociente
Ano: 2012
Banca:
FCC
Órgão:
TCE-AP
Provas:
FCC - 2012 - TCE-AP - Analista de Controle Externo - Controle Externo - Orçamento e Finanças
|
FCC - 2012 - TCE-AP - Analista de Controle Externo - Contabilidade |
FCC - 2012 - TCE-AP - Analista de Controle Externo - Orçamento e Finanças |
Q215802
Administração Financeira e Orçamentária
Os compromissos assumidos por entidade pública gerando a obrigação de pagamento do principal e acessórios, como a contraída pelo Tesouro Nacional, por um breve e determinado período de tempo, quer como administrador de terceiros, confiados à sua guarda, quer para atender às momentâneas necessidades de caixa, conforme artigo 92 da Lei no 4.320/64, constituem a divida pública
Ano: 2012
Banca:
FCC
Órgão:
TCE-AP
Provas:
FCC - 2012 - TCE-AP - Analista de Controle Externo - Controle Externo - Orçamento e Finanças
|
FCC - 2012 - TCE-AP - Analista de Controle Externo - Contabilidade |
FCC - 2012 - TCE-AP - Analista de Controle Externo - Orçamento e Finanças |
Q215801
Contabilidade Pública
Conforme artigo 37 da Lei no 4.320/64 vigente, bem como o artigo 22 do Decreto no 93.872/86, um compromisso reconhecido após o encerramento do exercício, a obrigação de pagamento criada em virtude de lei a exemplo de uma promoção de funcionário público com data retroativa, devem ser contabilizadas como despesas
Ano: 2012
Banca:
FCC
Órgão:
TCE-AP
Provas:
FCC - 2012 - TCE-AP - Analista de Controle Externo - Controle Externo - Orçamento e Finanças
|
FCC - 2012 - TCE-AP - Analista de Controle Externo - Contabilidade |
FCC - 2012 - TCE-AP - Analista de Controle Externo - Orçamento e Finanças |
Q215800
Administração Financeira e Orçamentária
Segundo o artigo 48 da Constituição Federal, “Cabe ao Congresso Nacional, com a sanção do Presidente da República [...] dispor sobre todas as matérias de competência da União, especialmente sobre” os instrumentos de gestão pública em que se inclui
Ano: 2012
Banca:
FCC
Órgão:
TCE-AP
Provas:
FCC - 2012 - TCE-AP - Analista de Controle Externo - Controle Externo - Orçamento e Finanças
|
FCC - 2012 - TCE-AP - Analista de Controle Externo - Contabilidade |
FCC - 2012 - TCE-AP - Analista de Controle Externo - Orçamento e Finanças |
Q215798
Administração Financeira e Orçamentária
Um plano de governo como instrumento de gestão no qual não se adota programa de trabalho, projetos, atividades, nem objetivos a atingir e cujo principal critério de distribuição dos recursos a disposição do governo é o montante de gastos do exercício financeiro anterior, ajustado em algum percentual discricionário, é conhecido como orçamento
Ano: 2012
Banca:
FCC
Órgão:
TCE-AP
Provas:
FCC - 2012 - TCE-AP - Analista de Controle Externo - Controle Externo - Orçamento e Finanças
|
FCC - 2012 - TCE-AP - Analista de Controle Externo - Contabilidade |
FCC - 2012 - TCE-AP - Analista de Controle Externo - Orçamento e Finanças |
Q215797
Administração Financeira e Orçamentária
O instrumento de gestão que se torna em plano de governo expresso em forma de lei, que faz a estimativa de receita a arrecadar e fixa a despesa para um período determinado de tempo, em geral de um ano, chamado exercício financeiro, em que o governante não está obrigado a realizar todas as despesas ali previstas, porém não poderá contrair outras sem a prévia aprovação do poder legislativo, é conhecido como Orçamento
Ano: 2012
Banca:
FCC
Órgão:
TCE-AP
Provas:
FCC - 2012 - TCE-AP - Analista de Controle Externo - Controle Externo - Orçamento e Finanças
|
FCC - 2012 - TCE-AP - Analista de Controle Externo - Contabilidade |
FCC - 2012 - TCE-AP - Analista de Controle Externo - Meio Ambiente |
FCC - 2012 - TCE-AP - Analista de Controle Externo - Engenharia |
FCC - 2012 - TCE-AP - Analista de Controle Externo - Tecnologia da Informação |
FCC - 2012 - TCE-AP - Analista de Controle Externo - Orçamento e Finanças |
Q215795
Direito Administrativo
Os atos administrativos podem ser
Ano: 2012
Banca:
FCC
Órgão:
TCE-AP
Provas:
FCC - 2012 - TCE-AP - Analista de Controle Externo - Controle Externo - Orçamento e Finanças
|
FCC - 2012 - TCE-AP - Analista de Controle Externo - Contabilidade |
FCC - 2012 - TCE-AP - Analista de Controle Externo - Meio Ambiente |
FCC - 2012 - TCE-AP - Analista de Controle Externo - Engenharia |
FCC - 2012 - TCE-AP - Analista de Controle Externo - Tecnologia da Informação |
FCC - 2012 - TCE-AP - Analista de Controle Externo - Orçamento e Finanças |
Q215794
Direito Administrativo
Determinado dirigente de autarquia estadual passou a orientar a atuação da entidade para fins diversos daqueles que justificaram a criação da entidade. Para a correção dessa situação, o ente instituidor da autarquia deverá exercer o poder

 Conheça nossos planos