Foram encontradas 10.769 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Diante do apresentado acima, pode-se afirmar que estão corretos:
( ) Anulação ( ) Revogação ( ) Caducidade ( ) Renúncia
Na nova contabilidade aplicada ao setor público, institucionalizaram-se as Variações Patrimoniais Aumentativas e Diminutivas na definição daquelas transações que promovem alterações nos elementos do patrimônio da entidade do setor público e que afetam o resultado do exercício. Assinale, nas situações a seguir, com a letra “A” quando se tratar de uma Variação Patrimonial Aumentativa e “D” quando for uma Variação Patrimonial Diminutiva.
( ) Geração natural de novos ativos independentemente da intervenção de terceiros.
( ) Quando deixar de existir o correspondente valor do ativo, por transferência de sua propriedade para terceiro.
( ) Diminuição ou extinção do valor econômico de um ativo.
( ) Recebimento efetivo de doações e subvenções.
( ) Surgimento de um passivo, sem o correspondente ativo.
A ordem correta de preenchimento dos parênteses, de cima para baixo, é:
Considere os ingressos financeiros descritos na tabela abaixo:
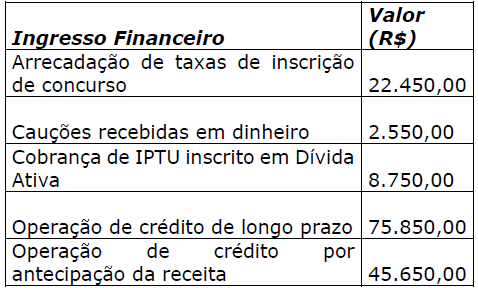
Qual o total de ingressos que não constituem
receita orçamentária, ou seja, o montante de
ingressos extraorçamentários?
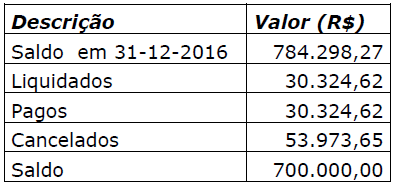
De acordo com as informações, pode-se concluir que:
Segundo as Normas Brasileiras de Contabilidade, que disciplinam as atividades e os procedimentos da Auditoria Interna, analise as seguintes assertivas:
I. A Auditoria Interna é exercida nas pessoas físicas e jurídicas de direito público, interno ou externo, e de direito privado.
II. A Auditoria Interna deve ser documentada por meio de papéis de trabalho, elaborados em meio físico ou eletrônico, que devem ser organizados e arquivados de forma sistemática e racional.
III. A utilização de processamento eletrônico de dados pela entidade auditada requer que exista, na entidade responsável pela Auditoria Interna, profissional com conhecimento suficiente sobre a tecnologia da informação, não sendo necessária sua participação na equipe responsável pelos trabalhos.
Quais estão corretas?
Os indicadores de liquidez evidenciam a situação da empresa frente aos seus diversos níveis de compromissos financeiros. Entre os mais conhecidos estão os Índices de Liquidez Seca, Imediata e Corrente. Sobre eles, analise as seguintes assertivas:
I. O Índice de Liquidez Seca revela a porcentagem das dívidas de curto prazo em condições de serem imediatamente liquidadas.
II. O Índice de Liquidez Imediata corresponde ao Ativo Circulante, menos Estoques, dividido pelo Passivo Circulante.
III. O Índice de Liquidez Corrente indica o quanto existe de Ativo Circulante para cada unidade monetária de Passivo Circulante.
Quais estão corretas?
Para responder à questão, considere o seguinte:
A empresa Sassá S.A. levantou um balancete de verificação no último dia do seu exercício social, após efetuar todos os lançamentos de praxe, exceto os relativos às participações sobre o lucro. O balancete está demonstrado na tabela a seguir, em que algumas contas estão agrupadas visando a facilitar a exposição. Tratando-se de ilustração da hipótese dada, os valores têm essa única finalidade, não servindo a outros fins, como enquadramentos tributários, por exemplo. Na hipótese, a empresa adota a modalidade do Lucro Real e abre mão de deduzir o valor da participação dos empregados para efeito de cálculo do IR e CSLL (o montante já foi informado). As participações estatutárias foram calculadas e contabilizadas após o balancete descrito abaixo, na base de 12% do lucro líquido para os empregados e 12% para os administradores, calculados nos termos da legislação societária.

Para responder à questão, considere o seguinte:
A empresa Sassá S.A. levantou um balancete de verificação no último dia do seu exercício social, após efetuar todos os lançamentos de praxe, exceto os relativos às participações sobre o lucro. O balancete está demonstrado na tabela a seguir, em que algumas contas estão agrupadas visando a facilitar a exposição. Tratando-se de ilustração da hipótese dada, os valores têm essa única finalidade, não servindo a outros fins, como enquadramentos tributários, por exemplo. Na hipótese, a empresa adota a modalidade do Lucro Real e abre mão de deduzir o valor da participação dos empregados para efeito de cálculo do IR e CSLL (o montante já foi informado). As participações estatutárias foram calculadas e contabilizadas após o balancete descrito abaixo, na base de 12% do lucro líquido para os empregados e 12% para os administradores, calculados nos termos da legislação societária.
Para responder à questão, considere o seguinte:
A empresa Sassá S.A. levantou um balancete de verificação no último dia do seu exercício social, após efetuar todos os lançamentos de praxe, exceto os relativos às participações sobre o lucro. O balancete está demonstrado na tabela a seguir, em que algumas contas estão agrupadas visando a facilitar a exposição. Tratando-se de ilustração da hipótese dada, os valores têm essa única finalidade, não servindo a outros fins, como enquadramentos tributários, por exemplo. Na hipótese, a empresa adota a modalidade do Lucro Real e abre mão de deduzir o valor da participação dos empregados para efeito de cálculo do IR e CSLL (o montante já foi informado). As participações estatutárias foram calculadas e contabilizadas após o balancete descrito abaixo, na base de 12% do lucro líquido para os empregados e 12% para os administradores, calculados nos termos da legislação societária.
Para responder à questão, considere o seguinte:
A empresa Sassá S.A. levantou um balancete de verificação no último dia do seu exercício social, após efetuar todos os lançamentos de praxe, exceto os relativos às participações sobre o lucro. O balancete está demonstrado na tabela a seguir, em que algumas contas estão agrupadas visando a facilitar a exposição. Tratando-se de ilustração da hipótese dada, os valores têm essa única finalidade, não servindo a outros fins, como enquadramentos tributários, por exemplo. Na hipótese, a empresa adota a modalidade do Lucro Real e abre mão de deduzir o valor da participação dos empregados para efeito de cálculo do IR e CSLL (o montante já foi informado). As participações estatutárias foram calculadas e contabilizadas após o balancete descrito abaixo, na base de 12% do lucro líquido para os empregados e 12% para os administradores, calculados nos termos da legislação societária.
O Livro Diário sempre se constituiu em um bom lugar para se efetuar pesquisas na contabilidade quando se possui a data de um evento registrado. Isso se deve ao fato de que no Livro Diário os registros contábeis são efetuados em rigorosa ordem cronológica. Quanto ao Livro Diário, analise as seguintes assertivas:
I. O Diário, em que pese o avanço da tecnologia da informação, ainda é um livro obrigatório.
II. No Livro Diário, os lançamentos contábeis são efetuados por conta contábil, portanto, é ele que demonstra as contas com seus registros de débitos, créditos e saldos.
III. A prioridade do registro no Livro Diário é o valor e o saldo a ser apurado, sendo nele desnecessário se registrar o histórico do lançamento.
Quais estão corretas?

 Conheça nossos planos