Questões de Concurso
Para controlador interno
Foram encontradas 10.265 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Q2324747
Auditoria
A NBC TI 01 – da auditoria interna, aprovada pela Resolução CFC n.o 986/2003, estabelece as diretrizes para o exercício da profissão no Brasil. Com base em suas disposições, julgue o item.
A Norma define que uma informação é útil quando ela dá suporte às conclusões e às recomendações da auditoria interna.
A Norma define que uma informação é útil quando ela dá suporte às conclusões e às recomendações da auditoria interna.
Q2324746
Auditoria
A NBC TI 01 – da auditoria interna, aprovada pela Resolução CFC n.o 986/2003, estabelece as diretrizes para o exercício da profissão no Brasil. Com base em suas disposições, julgue o item.
As contingências ativas e passivas, ainda que relevantes, não devem ser objeto de análise ou de avaliação por parte do auditor interno, haja vista a incerteza pendente sobre sua efetiva realização.
As contingências ativas e passivas, ainda que relevantes, não devem ser objeto de análise ou de avaliação por parte do auditor interno, haja vista a incerteza pendente sobre sua efetiva realização.
Q2324745
Auditoria
A NBC TI 01 – da auditoria interna, aprovada pela Resolução CFC n.o 986/2003, estabelece as diretrizes para o exercício da profissão no Brasil. Com base em suas disposições, julgue o item.
No âmbito da auditoria interna, os testes substantivos visam à obtenção de evidência quanto à suficiência, exatidão e validade dos dados produzidos pelos sistemas de informação da entidade.
No âmbito da auditoria interna, os testes substantivos visam à obtenção de evidência quanto à suficiência, exatidão e validade dos dados produzidos pelos sistemas de informação da entidade.
Q2324744
Auditoria
A NBC TI 01 – da auditoria interna, aprovada pela Resolução CFC n.o 986/2003, estabelece as diretrizes para o exercício da profissão no Brasil. Com base em suas disposições, julgue o item.
A auditoria interna deve verificar a integridade de quaisquer documentos ou demonstrações que anexar a seus papéis de trabalho.
A auditoria interna deve verificar a integridade de quaisquer documentos ou demonstrações que anexar a seus papéis de trabalho.
Q2324743
Auditoria
A NBC TI 01 – da auditoria interna, aprovada pela Resolução
CFC n.o 986/2003, estabelece as diretrizes para o exercício
da profissão no Brasil. Com base em suas disposições,
julgue o item.
A auditoria interna é uma atividade que visa apenas à verificação da conformidade da entidade com normas e regulamentos vigentes, não competindo ao órgão de controle interno emitir opinião a respeito da economicidade ou da eficiência de quaisquer processos da entidade.
A auditoria interna é uma atividade que visa apenas à verificação da conformidade da entidade com normas e regulamentos vigentes, não competindo ao órgão de controle interno emitir opinião a respeito da economicidade ou da eficiência de quaisquer processos da entidade.
Q2324742
Contabilidade Pública
Texto associado
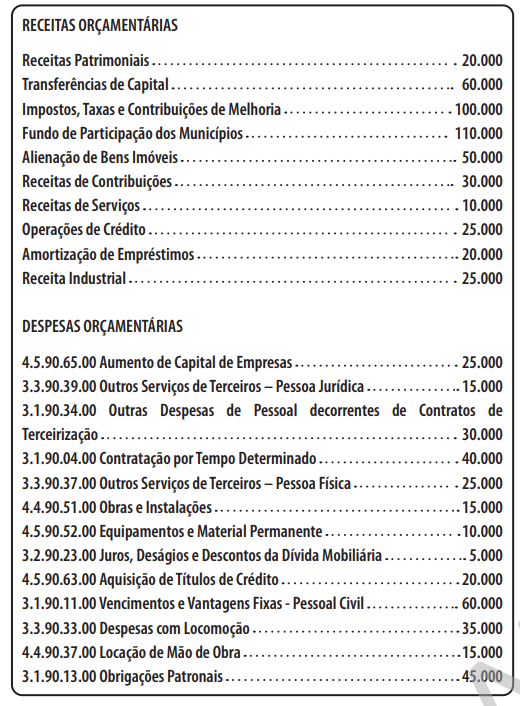
Considerem‑se as informações a seguir, relativas à execução
orçamentária de determinado município brasileiro no
exercício de 2022.
Com base nas disposições do MCASP 9.a Edição (2021),
julgue o item.
O valor realizado no grupo de natureza de despesa
Pessoal e Encargos Sociais é igual a 175.000.
Q2324741
Contabilidade Pública
Texto associado
Considerem‑se as informações a seguir, relativas à execução
orçamentária de determinado município brasileiro no
exercício de 2022.
Com base nas disposições do MCASP 9.a Edição (2021),
julgue o item.
As inversões financeiras realizadas no exercício
montam em 70.000.
Q2324740
Contabilidade Pública
Texto associado
Considerem‑se as informações a seguir, relativas à execução
orçamentária de determinado município brasileiro no
exercício de 2022.
Com base nas disposições do MCASP 9.a Edição (2021),
julgue o item.
A receita orçamentária de capital arrecadada no
exercício equivale a 95.000.
Q2324739
Contabilidade Pública
Texto associado
Considerem‑se as informações a seguir, relativas à execução
orçamentária de determinado município brasileiro no
exercício de 2022.
Com base nas disposições do MCASP 9.a Edição (2021),
julgue o item.
A receita orçamentária corrente arrecadada no
exercício equivale a 295.000.
Q2324738
Contabilidade Pública
Com base no Manual de Contabilidade Aplicada ao Setor Público (MCASP, 9.a ed., 2001), julgue o item.
O superávit financeiro do exercício é apurado por meio do balanço financeiro, no qual as receitas e as despesas orçamentárias estarão evidenciadas por intermédio da classificação funcional.
O superávit financeiro do exercício é apurado por meio do balanço financeiro, no qual as receitas e as despesas orçamentárias estarão evidenciadas por intermédio da classificação funcional.
Q2324737
Contabilidade Pública
Com base no Manual de Contabilidade Aplicada ao Setor Público (MCASP, 9.a ed., 2001), julgue o item.
O PCASP obedece à lógica das partidas dobradas. Dessa forma, o total de débitos registrados nas contas das classes 1 e 3 deverá ser igual ao total de créditos efetuados nas contas das classes 2 e 4.
O PCASP obedece à lógica das partidas dobradas. Dessa forma, o total de débitos registrados nas contas das classes 1 e 3 deverá ser igual ao total de créditos efetuados nas contas das classes 2 e 4.
Q2324736
Contabilidade Pública
Com base no Manual de Contabilidade Aplicada ao Setor Público (MCASP, 9.a ed., 2001), julgue o item.
Além do quadro principal, o balanço patrimonial deverá estar acompanhado do quadro das transferências recebidas e concedidas.
Além do quadro principal, o balanço patrimonial deverá estar acompanhado do quadro das transferências recebidas e concedidas.
Q2324735
Contabilidade Pública
Com base no Manual de Contabilidade Aplicada ao Setor Público (MCASP, 9.a ed., 2001), julgue o item.
As contas contábeis de natureza patrimonial do Plano de Contas Aplicado ao Setor Público (PCASP) estão agrupadas nas classes de contas 5 a 8.
As contas contábeis de natureza patrimonial do Plano de Contas Aplicado ao Setor Público (PCASP) estão agrupadas nas classes de contas 5 a 8.
Q2324734
Contabilidade Pública
Com base no Manual de Contabilidade Aplicada ao Setor Público (MCASP, 9.a ed., 2001), julgue o item.
Os ingressos extraorçamentários representam entradas compensatórias no ativo e passivo financeiros e, em geral, não alteram a situação líquida patrimonial da entidade
Os ingressos extraorçamentários representam entradas compensatórias no ativo e passivo financeiros e, em geral, não alteram a situação líquida patrimonial da entidade
Q2324733
Contabilidade Pública
Com base no Manual de Contabilidade Aplicada ao Setor Público (MCASP, 9.a ed., 2001), julgue o item.
O alcance e a autoridade do MCASP não abrangem os tribunais de contas, as defensorias públicas e o Ministério Público
O alcance e a autoridade do MCASP não abrangem os tribunais de contas, as defensorias públicas e o Ministério Público
Q2324732
Contabilidade Pública
Com base no Manual de Contabilidade Aplicada ao Setor Público (MCASP, 9.a ed., 2001), julgue o item.
Em função das peculiaridades do setor público, suas informações contábeis assumem vertentes diferenciadas em comparação ao setor privado. Dessa feita, podemos segregar a contabilidade aplicada ao setor público em três aspectos: patrimonial; orçamentário; e fiscal.
Em função das peculiaridades do setor público, suas informações contábeis assumem vertentes diferenciadas em comparação ao setor privado. Dessa feita, podemos segregar a contabilidade aplicada ao setor público em três aspectos: patrimonial; orçamentário; e fiscal.
Q2324731
Contabilidade Pública
Com base no Manual de Contabilidade Aplicada ao Setor
Público (MCASP, 9.a ed., 2001), julgue o item.
Uma receita orçamentária é considerada efetiva quando provoca variação aumentativa no patrimônio líquido da entidade que a arrecada, ou seja, quando não foi precedida de registro de reconhecimento de um direito ou de uma obrigação correspondente.
Uma receita orçamentária é considerada efetiva quando provoca variação aumentativa no patrimônio líquido da entidade que a arrecada, ou seja, quando não foi precedida de registro de reconhecimento de um direito ou de uma obrigação correspondente.
Q2324730
Contabilidade Geral
Tendo por fundamento a Norma Brasileira de Contabilidade – NBC TSP Estrutura Conceitual para Elaboração e Divulgação de Informação Contábil de Propósito Geral pelas Entidades do Setor Público –, do Conselho Federal de Contabilidade (CFC), julgue o item.
Custo histórico de um ativo é a importância fornecida para se adquirir ou desenvolver um ativo, o qual corresponde ao caixa ou os equivalentes de caixa ou o valor de outra importância fornecida à época de sua aquisição ou desenvolvimento.
Custo histórico de um ativo é a importância fornecida para se adquirir ou desenvolver um ativo, o qual corresponde ao caixa ou os equivalentes de caixa ou o valor de outra importância fornecida à época de sua aquisição ou desenvolvimento.
Q2324729
Contabilidade Geral
Tendo por fundamento a Norma Brasileira de Contabilidade – NBC TSP Estrutura Conceitual para Elaboração e Divulgação de Informação Contábil de Propósito Geral pelas Entidades do Setor Público –, do Conselho Federal de Contabilidade (CFC), julgue o item.
Um ativo é um recurso controlado no presente pela entidade em decorrência de eventos passados. Esse recurso deve proporcionar o potencial de gerar fluxos de caixa ou de prestação de serviços. Além disso, para ser reconhecido patrimonialmente, é imperioso que possua uma forma física e que a entidade detenha sua propriedade legal.
Um ativo é um recurso controlado no presente pela entidade em decorrência de eventos passados. Esse recurso deve proporcionar o potencial de gerar fluxos de caixa ou de prestação de serviços. Além disso, para ser reconhecido patrimonialmente, é imperioso que possua uma forma física e que a entidade detenha sua propriedade legal.
Q2324728
Contabilidade Geral
Tendo por fundamento a Norma Brasileira de Contabilidade – NBC TSP Estrutura Conceitual para Elaboração e Divulgação de Informação Contábil de Propósito Geral pelas Entidades do Setor Público –, do Conselho Federal de Contabilidade (CFC), julgue o item.
Nos termos da NBC TSP – Estrutura Conceitual, a informação que representa fielmente um fenômeno econômico deve retratar a substância da transação, a qual pode não corresponder, necessariamente, à sua forma jurídica
Nos termos da NBC TSP – Estrutura Conceitual, a informação que representa fielmente um fenômeno econômico deve retratar a substância da transação, a qual pode não corresponder, necessariamente, à sua forma jurídica

 Conheça nossos planos