Questões de Concurso
Para controlador interno
Foram encontradas 10.769 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Ano: 2023
Banca:
COTEC
Órgão:
Câmara de Itamarandiba - MG
Prova:
COTEC - 2023 - Câmara de Itamarandiba - MG - Controlador Interno |
Q3693225
Contabilidade Pública
Analise as seguintes afirmativas sobre os elementos das demonstrações contábeis aplicadas ao setor público.
I - Ativo é um recurso controlado no presente pela entidade como resultado de evento passado, com a capacidade de gerar benefícios econômicos.
II - Uma característica essencial para a existência de um passivo é a entidade ter uma obrigação presente que só pode ocorrer por força de lei, ou seja, a obrigação deve ser legalmente vinculada.
III - O resultado patrimonial do período é a diferença entre as variações patrimoniais qualitativas e quantitativas, devendo a situação patrimonial líquida ser sempre positiva.
Está(ão) CORRETA(S) a(s) afirmativa(s)
I - Ativo é um recurso controlado no presente pela entidade como resultado de evento passado, com a capacidade de gerar benefícios econômicos.
II - Uma característica essencial para a existência de um passivo é a entidade ter uma obrigação presente que só pode ocorrer por força de lei, ou seja, a obrigação deve ser legalmente vinculada.
III - O resultado patrimonial do período é a diferença entre as variações patrimoniais qualitativas e quantitativas, devendo a situação patrimonial líquida ser sempre positiva.
Está(ão) CORRETA(S) a(s) afirmativa(s)
Ano: 2023
Banca:
COTEC
Órgão:
Câmara de Itamarandiba - MG
Prova:
COTEC - 2023 - Câmara de Itamarandiba - MG - Controlador Interno |
Q3693224
Administração Financeira e Orçamentária
A despesa pública pode ser classificada, segundo sua categoria econômica, em despesa corrente e despesa de capital. Considerando essa categoria econômica, analise as afirmativas a seguir.
I - Pessoal e encargos sociais, juros e encargos da dívida e outras despesas correntes pertencem ao grupo de despesas correntes.
II - Transferências correntes são aquelas destinadas a despesas que não correspondem à contraprestação direta em bens ou serviços, inclusive para contribuições e subvenções.
III - A dotação para a execução de obras e a aquisição de instalações, equipamento e material permanente são classificadas como despesas correntes.
IV - A aquisição de imóveis ou de bens de capital em utilização é classificada como inversão financeira e despesa de capital.
Assinale a alternativa que contém as afirmativas CORRETAS.
I - Pessoal e encargos sociais, juros e encargos da dívida e outras despesas correntes pertencem ao grupo de despesas correntes.
II - Transferências correntes são aquelas destinadas a despesas que não correspondem à contraprestação direta em bens ou serviços, inclusive para contribuições e subvenções.
III - A dotação para a execução de obras e a aquisição de instalações, equipamento e material permanente são classificadas como despesas correntes.
IV - A aquisição de imóveis ou de bens de capital em utilização é classificada como inversão financeira e despesa de capital.
Assinale a alternativa que contém as afirmativas CORRETAS.
Ano: 2023
Banca:
Avança SP
Órgão:
Câmara de Jaguariúna - SP
Prova:
Avança SP - 2023 - Câmara de Jaguariúna - SP - Controlador Interno |
Q3687089
Direito Administrativo
Determinado Município brasileiro pretende
construir um centro multiesportivo de referência
estadual, obra complexa e de grande vulto, com
custo estimado na casa de R$ 200.000.000,00.
Para tanto, necessita contratar empresa
especializada para elaboração dos projetos
básico e executivo. Neste caso, de acordo com a
Lei nº 14.133/2021, a modalidade de licitação a
ser utilizada é:
Ano: 2023
Banca:
Avança SP
Órgão:
Câmara de Jaguariúna - SP
Prova:
Avança SP - 2023 - Câmara de Jaguariúna - SP - Controlador Interno |
Q3687088
Direito Administrativo
Em relação aos atos administrativos, qual é a
diferença fundamental entre anulação e
revogação?
Ano: 2023
Banca:
Avança SP
Órgão:
Câmara de Jaguariúna - SP
Prova:
Avança SP - 2023 - Câmara de Jaguariúna - SP - Controlador Interno |
Q3687087
Direito Administrativo
A nomeação do presidente do Banco Central é
ato de competência do Presidente da República,
estado sujeita à aprovação do Senado Federal.
Este tipo de ato, no qual há a participação de mais
de um Poder para sua produção de efeitos, é
denominado:
Ano: 2023
Banca:
Avança SP
Órgão:
Câmara de Jaguariúna - SP
Prova:
Avança SP - 2023 - Câmara de Jaguariúna - SP - Controlador Interno |
Q3687086
Direito Administrativo
Princípio
Administrativo
com
sede
constitucional, que impele ao agente público o
dever de agir não apenas dentro da lei, mas
também de discernir entre o certo e o errado, o
justo e o injusto. O enunciado refere-se ao:
Ano: 2023
Banca:
Avança SP
Órgão:
Câmara de Jaguariúna - SP
Prova:
Avança SP - 2023 - Câmara de Jaguariúna - SP - Controlador Interno |
Q3687085
Direito Administrativo
Assinale a alternativa que, em determinada
Administração Pública Municipal, corresponde a
um órgão da administração indireta:
Ano: 2023
Banca:
Avança SP
Órgão:
Câmara de Jaguariúna - SP
Prova:
Avança SP - 2023 - Câmara de Jaguariúna - SP - Controlador Interno |
Q3687084
Direito Constitucional
Tema frequente nos noticiários, as emendas
parlamentares são mecanismos de transferência
de recursos federais a outros entes da federação.
Com base no texto constitucional, informe se é
verdadeiro (V) ou falso (F) para o que se afirma.
A seguir, indique a alternativa com a sequência
correta.
( ) As emendas individuais ao projeto de lei orçamentária serão aprovadas no limite de 2% (dois por cento) da receita corrente líquida do exercício anterior ao do encaminhamento do projeto, observado que a metade desse percentual será destinada a ações e serviços públicos de saúde.
( ) As emendas individuais impositivas apresentadas ao projeto de lei orçamentária anual poderão alocar recursos a Estados, ao Distrito Federal e a Municípios por meio de transferência com finalidade definida, caso em que os recursos ficam vinculados a programas da União.
( ) Os recursos repassados na forma de transferência especial independem da celebração de convênio e poderão ser aplicados de forma discricionária pelo gestor, inclusive para pagamento de despesa com pessoal e do serviço da dívida.
( ) As emendas individuais ao projeto de lei orçamentária serão aprovadas no limite de 2% (dois por cento) da receita corrente líquida do exercício anterior ao do encaminhamento do projeto, observado que a metade desse percentual será destinada a ações e serviços públicos de saúde.
( ) As emendas individuais impositivas apresentadas ao projeto de lei orçamentária anual poderão alocar recursos a Estados, ao Distrito Federal e a Municípios por meio de transferência com finalidade definida, caso em que os recursos ficam vinculados a programas da União.
( ) Os recursos repassados na forma de transferência especial independem da celebração de convênio e poderão ser aplicados de forma discricionária pelo gestor, inclusive para pagamento de despesa com pessoal e do serviço da dívida.
Ano: 2023
Banca:
Avança SP
Órgão:
Câmara de Jaguariúna - SP
Prova:
Avança SP - 2023 - Câmara de Jaguariúna - SP - Controlador Interno |
Q3687083
Contabilidade Pública
Acerca do Plano de Contas Aplicado ao Setor
Público, assinale a alternativa INCORRETA.
Ano: 2023
Banca:
Avança SP
Órgão:
Câmara de Jaguariúna - SP
Prova:
Avança SP - 2023 - Câmara de Jaguariúna - SP - Controlador Interno |
Q3687082
Contabilidade Pública
Assinale a alternativa que evidencia um Quadro
que, além do Quadro Principal, faz parte da
composição do Balanço Patrimonial no Setor
Público:
Ano: 2023
Banca:
Avança SP
Órgão:
Câmara de Jaguariúna - SP
Prova:
Avança SP - 2023 - Câmara de Jaguariúna - SP - Controlador Interno |
Q3687081
Contabilidade Pública
Conforme as disposições do Manual de
Contabilidade Aplicada ao Setor Público,
assinale a alternativa correta no que tange à
Demonstração dos Fluxos de Caixa.
Ano: 2023
Banca:
Avança SP
Órgão:
Câmara de Jaguariúna - SP
Prova:
Avança SP - 2023 - Câmara de Jaguariúna - SP - Controlador Interno |
Q3687080
Direito Constitucional
Nos termos da Constituição da República
Federativa do Brasil de 1988, o projeto de Lei de
Diretrizes
Orçamentárias
deverá
ser
encaminhado para apreciação do Congresso
Nacional até:
Ano: 2023
Banca:
Avança SP
Órgão:
Câmara de Jaguariúna - SP
Prova:
Avança SP - 2023 - Câmara de Jaguariúna - SP - Controlador Interno |
Q3687079
Direito Financeiro
No Processo Orçamentário, a competência para
envio do Projeto de Lei Orçamentária Anual à
Casa Legislativa cabe:
Ano: 2023
Banca:
Avança SP
Órgão:
Câmara de Jaguariúna - SP
Prova:
Avança SP - 2023 - Câmara de Jaguariúna - SP - Controlador Interno |
Q3687078
Administração Financeira e Orçamentária
Avalie o que se afirma sobre os Créditos
Adicionais com base na Lei nº 4.320/1964 e
assinale a alternativa correta.
I. São créditos adicionais as autorizações de despesa não computadas ou insuficientemente dotadas na Lei de Orçamento.
II. São classificados em três modalidades: suplementares, especiais e calamitosos.
III. Em todas as modalidades, sua vigência está adstrita ao exercício financeiro de sua abertura.
IV. Dentre as fontes possíveis para abertura de créditos adicionais, estão o superávit financeiro do exercício anterior e o excesso de arrecadação.
I. São créditos adicionais as autorizações de despesa não computadas ou insuficientemente dotadas na Lei de Orçamento.
II. São classificados em três modalidades: suplementares, especiais e calamitosos.
III. Em todas as modalidades, sua vigência está adstrita ao exercício financeiro de sua abertura.
IV. Dentre as fontes possíveis para abertura de créditos adicionais, estão o superávit financeiro do exercício anterior e o excesso de arrecadação.
Ano: 2023
Banca:
Avança SP
Órgão:
Câmara de Jaguariúna - SP
Prova:
Avança SP - 2023 - Câmara de Jaguariúna - SP - Controlador Interno |
Q3687077
Administração Financeira e Orçamentária
O conceito _________ de orçamento destaca a lei
orçamentária como a lei que abrange a previsão
da receita e a fixação de despesa para
determinado período de tempo. Neste conceito,
não se leva em conta o planejamento, a
intervenção na economia ou as necessidades da
população. O orçamento é simplesmente um
procedimento que previamente aprova as receitas
e despesas públicas. Assinale a alternativa que
adequadamente preenche a lacuna:
Ano: 2023
Banca:
Avança SP
Órgão:
Câmara de Jaguariúna - SP
Prova:
Avança SP - 2023 - Câmara de Jaguariúna - SP - Controlador Interno |
Q3687076
Direito Financeiro
Princípio fundamental previsto em texto
constitucional é o da Exclusividade, que
determina que a Lei Orçamentária Anual não
deve conter temas estranhos à previsão da receita
e à fixação da despesa. Contudo, uma exceção é
permitida, qual seja:
Ano: 2023
Banca:
Avança SP
Órgão:
Câmara de Jaguariúna - SP
Prova:
Avança SP - 2023 - Câmara de Jaguariúna - SP - Controlador Interno |
Q3687075
Direito Constitucional
O ciclo orçamentário no Brasil é orientado por
princípios legais e doutrinários. Um deles tem
sede no art. 167, VI, da CF/1988 e veda ao
administrador público efetuar alterações em
programas orçamentários sem a autorização
legislativa. Trata-se do:
Ano: 2023
Banca:
Avança SP
Órgão:
Câmara de Jaguariúna - SP
Prova:
Avança SP - 2023 - Câmara de Jaguariúna - SP - Controlador Interno |
Q3687074
Contabilidade Pública
Texto associado
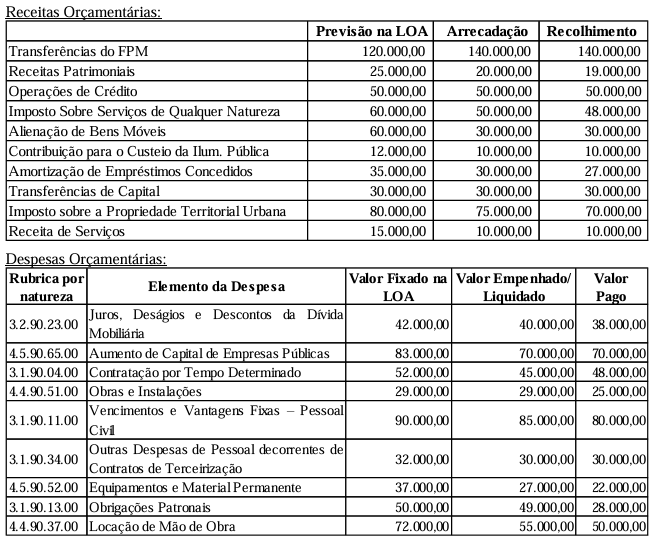
Atenção! Para resolução da questão, considere os dados orçamentários e
financeiros do Município de Tambaqui, relativos ao exercício financeiro de 2022.
Informações Adicionais:
I. Como fato gerador das variações patrimoniais diminutivas, deve-se considerar o momento da
liquidação da despesa orçamentária.
II. Em dezembro/2022, o Município recebeu cauções de contratos de aluguel e efetuou consignações
em folha de pagamento, no valor de R$ 8.000,00, a serem restituídas/recolhidas em 2023.
III. No exercício de 2022, o Município contratou operação de crédito por antecipação da receita
orçamentária no valor de R$ 12.000,00, integralmente quitada no mesmo exercício.
IV. Em 2022 o Município pagou Restos a Pagar Processados inscritos em 2020, relativos à obra de
construção de uma escola, no montante de R$ 7.000,00.
V. No exercício de 2022, a depreciação do Ativo Imobilizado do Município importou em R$ 16.000,00.
VI. Por fim, em 2022, o Município recebeu veículos provenientes de doação do Governo Estadual, no
valor de R$ 20.000,00.
Com base nos dados fornecidos, o total dos
Pagamentos
Extraorçamentários a ser
evidenciado no Balanço Financeiro de 2022 é de:
Ano: 2023
Banca:
Avança SP
Órgão:
Câmara de Jaguariúna - SP
Prova:
Avança SP - 2023 - Câmara de Jaguariúna - SP - Controlador Interno |
Q3687073
Administração Financeira e Orçamentária
Texto associado
Atenção! Para resolução da questão, considere os dados orçamentários e
financeiros do Município de Tambaqui, relativos ao exercício financeiro de 2022.
Informações Adicionais:
I. Como fato gerador das variações patrimoniais diminutivas, deve-se considerar o momento da
liquidação da despesa orçamentária.
II. Em dezembro/2022, o Município recebeu cauções de contratos de aluguel e efetuou consignações
em folha de pagamento, no valor de R$ 8.000,00, a serem restituídas/recolhidas em 2023.
III. No exercício de 2022, o Município contratou operação de crédito por antecipação da receita
orçamentária no valor de R$ 12.000,00, integralmente quitada no mesmo exercício.
IV. Em 2022 o Município pagou Restos a Pagar Processados inscritos em 2020, relativos à obra de
construção de uma escola, no montante de R$ 7.000,00.
V. No exercício de 2022, a depreciação do Ativo Imobilizado do Município importou em R$ 16.000,00.
VI. Por fim, em 2022, o Município recebeu veículos provenientes de doação do Governo Estadual, no
valor de R$ 20.000,00.
Com base nos ditames da LRF, assinale a
alternativa correta a respeito da observância dos
limites de Despesa Total com Pessoal (DTP) pelo
Município de Tambaqui no exercício de 2022.
Ano: 2023
Banca:
Avança SP
Órgão:
Câmara de Jaguariúna - SP
Prova:
Avança SP - 2023 - Câmara de Jaguariúna - SP - Controlador Interno |
Q3687072
Administração Financeira e Orçamentária
Texto associado
Atenção! Para resolução da questão, considere os dados orçamentários e
financeiros do Município de Tambaqui, relativos ao exercício financeiro de 2022.
Informações Adicionais:
I. Como fato gerador das variações patrimoniais diminutivas, deve-se considerar o momento da
liquidação da despesa orçamentária.
II. Em dezembro/2022, o Município recebeu cauções de contratos de aluguel e efetuou consignações
em folha de pagamento, no valor de R$ 8.000,00, a serem restituídas/recolhidas em 2023.
III. No exercício de 2022, o Município contratou operação de crédito por antecipação da receita
orçamentária no valor de R$ 12.000,00, integralmente quitada no mesmo exercício.
IV. Em 2022 o Município pagou Restos a Pagar Processados inscritos em 2020, relativos à obra de
construção de uma escola, no montante de R$ 7.000,00.
V. No exercício de 2022, a depreciação do Ativo Imobilizado do Município importou em R$ 16.000,00.
VI. Por fim, em 2022, o Município recebeu veículos provenientes de doação do Governo Estadual, no
valor de R$ 20.000,00.
De acordo com as informações disponibilizadas,
a Despesa Total com Pessoal do Município de
Tambaqui no exercício de 2022 foi de:

 Conheça nossos planos