Foram encontradas 1.520 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


O INPC (Índice Nacional de Preços ao Consumidor) é um indicador auferido mensalmente pelo IBGE que mede a variação de preços de um conjunto de produtos e serviços. Esse índice é utilizado pelo Governo como parâmetro para os reajustes de salários dos trabalhadores brasileiros.
Se, em determinado ano, o salário mínimo nacional for reajustado (aumentado) em 6,89% e, nesse mesmo período, o INPC for de 5%, então o aumento real do poder de compra do salário mínimo será de:
Caso certa dívida não seja paga na data do seu vencimento, sobre ela haverá a incidência de juros de 12% a.m.. Se essa dívida for quitada com menos de um mês de atraso, o regime utilizado será o de juros simples.
Considerando-se o mês comercial (30 dias), se o valor dessa dívida era R$ 3.000,00 no vencimento, para quitá-la com 8 dias de atraso, será preciso desembolsar:
Um ex-governador do estado do Amazonas disse o seguinte: “Defenda a ecologia, mas não encha o saco”. (Gilberto Mestrinho)
O vocábulo sublinhado, composto do radical-logia (“estudo”), se refere aos estudos de defesa do meio ambiente; o vocábulo abaixo, com esse mesmo radical, que tem seu significado corretamente indicado é:
Depósitos à Vista, R$ 1.000,00; Reservas bancárias, R$ 2.000,00; Obrigações por Empréstimos e Repasses, R$ 1.500,00; Operações de Crédito, R$ 3.000,00; Títulos e Valores Mobiliários e Instrumentos Derivativos, R$ 4.000,00; Relações Interfinanceiras/Depósitos no Banco Central, R$ 4.100,00.
Seu Capital Social corresponde a 50% do valor total do Passivo Exigível, e o seu Patrimônio Líquido (PL) é composto de Capital Social e Reservas de Lucros.
Com base na estrutura de contas do COSIF, os saldos das contas Capital e Reserva de Lucros são, respectivamente:
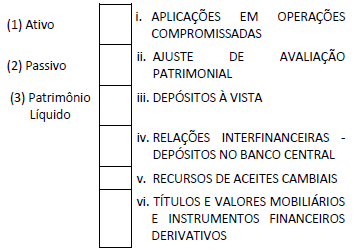
A sequência correta é:
Sobre o Basileia III, analise as afirmativas a seguir.
I. Procura reduzir o risco das variações dos preços dos títulos, e consequentemente o risco de mercado, mediante o controle das bolhas especulativas pelos Bancos Centrais.
II. Busca ampliar a qualidade do capital regulatório, além de requerer montantes superiores de capital, principalmente das parcelas com maior capacidade de absorver perdas.
III. Introduziu na regulação os pilares de definição do capital mínimo para bancar o risco de crédito, de mercado e operacional, aprimorou a supervisão bancária e estabeleceu regras para disciplina de mercado.
IV. Visa ao aperfeiçoamento da capacidade das instituições financeiras absorverem choques provenientes do próprio sistema financeiro ou dos demais setores da economia, reduzindo o risco de transferência de crises financeiras para a economia real.
Está correto somente o que se afirma em:
I. Aplicações Interfinanceiras de Liquidez; II. Ordens de pagamento; III. Operações com Derivativos; IV. Operações de Crédito; V. Participações Societárias; VI. Recursos em Trânsito de Terceiros; VII. Serviço de Compensação de cheques e outros papéis.
São exemplos de itens classificáveis como Relações Interfinanceiras e Interdependências pelo COSIF:
No momento da captação, o lançamento a ser feito pelo Banco A será:
A área contábil deverá reportar que o efeito da ausência dessa contabilização na situação patrimonial do banco, retratada através da equação contábil Ativo = Passivo + Patrimônio Líquido:
O Banco A realizou duas operações compromissadas, em 16.03.2018, que geraram os lançamentos a seguir.
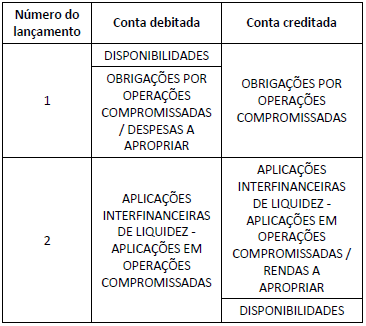
As operações que geraram os lançamentos 1 e 2 foram, respectivamente:
Por essa norma, o ajuste diário na adequada conta de ativo ou passivo, apropriado como receita ou despesa, no mínimo, por ocasião dos balancetes mensais e balanços, é um procedimento a ser seguido em relação ao derivativo:
I. As rendas ou os encargos das operações pós-fixadas são apropriados mensalmente, a crédito ou a débito das contas efetivas de receitas ou despesas, conforme o caso, em razão da fluência de seus prazos, admitindo-se a apropriação em períodos inferiores a um mês. II. As rendas ou os encargos proporcionais aos dias decorridos no mês da contratação da operação devem ser apropriados dentro do próprio mês, pro rata temporis. III. A apropriação das rendas ou dos encargos mensais das operações pós-fixadas faz-se mediante a utilização do método exponencial, não sendo admitido o uso do método linear, ainda que contratadas com cláusulas de juros simples.
A sequência correta é:
I. Fazer a apropriação mensal das rendas, inclusive mora, receitas, ganhos, lucros, despesas, perdas e prejuízos, independentemente da apuração de resultado a cada seis meses. II. Proceder às devidas conciliações dos títulos contábeis com os respectivos controles analíticos e mantê-las atualizadas, conforme determinado nas seções próprias do Plano, devendo a respectiva documentação ser arquivada por, pelo menos, um ano. III. Registrar as receitas e despesas na data do efetivo ingresso ou desembolso, sendo opcional o uso do regime de competência da contabilidade.
De acordo com o COSIF, cabe às instituições financeiras seguir os procedimentos apresentados somente nos itens:
Os itens a seguir enumeram alguns dos critérios e procedimentos contábeis aplicáveis às demonstrações consolidadas.
I. critérios contábeis para constituição de provisão para perdas esperadas associadas ao risco de crédito; II. critérios e condições para mensuração, reconhecimento e divulgação de transações com pagamento baseado em ações; III. procedimentos aplicáveis à contabilização e divulgação de eventos subsequentes ao período a que se referem as demonstrações contábeis; IV. registro contábil e evidenciação de políticas contábeis, mudança de estimativa e retificações de erros.
De acordo com as normas aprovadas pelo Banco Central do Brasil, entre as demonstrações financeiras individuais e demonstrações consolidadas encerradas em 31.12.2017, permanecia(m) divergente(s) o(s) tratamento(s) contábil(eis) citado(s) somente no(s) item(ns):
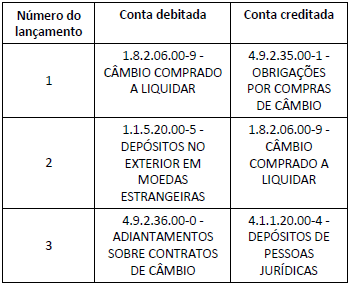
Os lançamentos 1, 2 e 3 correspondem, respectivamente, ao registro contábil da:
O preço das ações à vista era de R$ 150.000,00 na data da contratação e R$ 164.000,00 na data do encerramento do contrato, em 30.1.2018.
Sabendo-se que o titular exerceu a opção de compra, o impacto dessa operação no resultado do banco foi de:
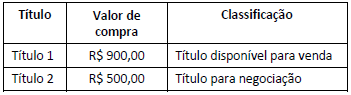
Durante o mês de dezembro de 2017, os títulos produziram os seguintes rendimentos de juros e atualização monetária, os quais foram acrescidos à adequada conta de Ativo:
Título 1, R$ 20,00 e Título 2, R$ 10,00.
Em 31.12.2017, o valor de mercado dos títulos, apurado com base em metodologia de apuração, de responsabilidade da instituição, estabelecida com base em critérios consistentes e passíveis de verificação, observadas as determinações do Plano Contábil das Instituições do Sistema Financeiro Nacional – COSIF, era de, respectivamente, R$ 915,00 para o Título 1 e R$ 520,00 para o Título 2.
Nesse caso hipotético foram desconsiderados os efeitos tributários.
Considerando-se apenas os dados informados, e de acordo com as normas do COSIF, o registro contábil dos rendimentos e da avaliação dos títulos a valor de mercado irá gerar:
Uma instituição financeira adquiriu títulos de renda fixa com o propósito de serem ativa e frequentemente negociados.
De acordo com o Plano Contábil das Instituições do Sistema Financeiro Nacional – COSIF, tais títulos deverão ser classificados na categoria:

 Conheça nossos planos