Foram encontradas 5.466 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Diógenes, jovem empreendedor, abriu uma pequena empresa para a comercialização de máquinas perfuratrizes. No primeiro ano, a empresa realizou as seguintes operações:
a) Aquisição de 10 máquinas, de mesmo modelo, pelo valor unitário de R$ 8.500,00;
b) Venda das 10 máquinas pelo valor de R$ 15.000,00 cada;
c) À época da comercialização das máquinas, para reposição do estoque, seriam necessários R$ 100.000,00;
d) Entre a aquisição (estoque original) e a venda das máquinas, a taxa de inflação registrada foi de 10%.
Tendo por base as informações disponibilizadas anteriormente e os conceitos de Capital e Manutenção de Capital de uma entidade, marque V para as afirmativas verdadeiras e F para as falsas.
( ) Considerando o conceito de Capital Físico operacional, o custo das máquinas negociadas, a ser considerado para mensuração do lucro, seria de R$ 100.000,00.
( ) Se Diógenes estiver preocupado em manter o capital nominal, deve focar sua atenção no conceito de Capital Financeiro, que diz respeito à Receita com Vendas, R$ 150.000,00, e no Custo de Mercadorias Vendidas original que é de R$ 85.000,00. De acordo com esse conceito, o poder aquisitivo geral da empresa, resultante da negociação das máquinas, será de R$ 65.000,00.
( ) Sob a ótica do conceito de Manutenção de Capital Físico, a empresa de Diógenes não auferiu lucro, haja vista que a sua capacidade operacional no final do período é inferior à capacidade operacional do início do período, quando considerados o Custo de Mercadorias Vendidas ao preço corrente e o ajuste inflacionário do capital de origem.
A sequência está correta em
Máquina A: corte médio = 20 cm; desvio-padrão = 1,8 cm Máquina B: corte médio = 30 cm; desvio-padrão = 2,4 cm Máquina C: corte médio = 40 cm; desvio-padrão = 3,5 cm
Informe o Coeficiente de Variação (CV) das máquinas e, baseado neste indicador, qual delas deverá ser substituída.
Fazem parte das fases da cobrança do crédito tributário de correta constituição e os meios, por via judicial, que podem ser utilizados pelo contribuinte antes mesmo da constituição definitiva do crédito tributário:
I. Publicação da lei que institui ou exige o tributo fazendo nascer a hipótese de incidência tributária.
II. Ocorrência do fato gerador que é praticado pelo legislador.
III. Propositura da execução fiscal.
IV. Lançamento fiscal.
V. Notificação do lançamento fiscal, lavratura do auto de infração, exceto imposição de multa e inscrição em dívida ativa.
Está correto o que se afirma apenas em
Na administração por Centros de Responsabilidade, a empresa é dividida em unidades, cujos gestores têm seus próprios objetivos e o poder de decisão sobre os recursos que irão utilizar. Com base nesse conceito, suponha que uma sociedade empresária produz e comercializa empadas, sendo dividida em dois centros de lucros: fábrica e comercial. A fábrica adquire os insumos do mercado e produz as empadas a serem comercializadas, depois repassa as empadas produzidas ao comercial, que faz a venda aos clientes finais. A sociedade empresária apresentou as seguintes informações sobre a fabricação e comercialização de seus produtos:
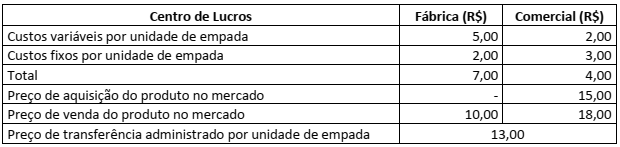
Considerando somente as informações apresentadas e utilizando a metodologia do preço de transferência baseado no
preço corrente de mercado, assinale a alternativa que apresenta o lucro operacional do centro de lucro comercial
quando a empresa comercializa 100 empadas.
Uma sociedade empresária apresentou as seguintes informações:
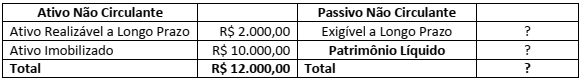
Sabendo-se que o Patrimônio Líquido correspondente a 60% do Ativo Imobilizado e o Passivo Exigível a Longo Prazo
correspondente à metade do Patrimônio Líquido, qual é o Capital Circulante Líquido da sociedade?
Uma sociedade empresária apresentou as seguintes informações:
Receita de Vendas 800.000,00
(-) Custos e Despesas Variáveis (CDV) (400.000,00)
(=) Margem de Contribuição (MC) 400.000,00
(-) Custos e Despesas Fixos (CDF) (150.000,00)
(=) Resultado Operacional (RO) 250.000,00
A empresa quer aumentar sua produção e vendas em 25%, passando para 5.000 unidades mensais, mantendo o custo
fixo em R$ 150.000,00 e o preço de venda unitário em R$ 200,00. Sabendo-se que o custo total (fixo + variável)
aumentará de R$ 550.000,00 para R$ 650.000,00, qual será o Grau de Alavancagem Operacional?
Um edifício pertencente a uma entidade do setor público foi danificado por um incêndio. Após esse acontecimento, a entidade apresentou as seguintes informações:
CONTA VALOR (R$)
Valor contábil do edifício 1.000,00
Valor justo líquido de despesas de venda do edifício 800,00
Valor em uso do edifício 900,00
Com base nessas informações e considerando o disposto na NBC TSP 09 – Redução ao valor recuperável de ativo não
gerador de caixa, assinale a alternativa que descreve o registro contábil, pela informação de natureza patrimonial, do
ajuste ao valor recuperável do edifício.
Uma entidade do setor público apresentou as seguintes informações em sua Demonstração dos Fluxos de Caixa:
CONTA VALOR (R$)
Juros e encargos da dívida 50,00
Alienação de bens 180,00
Remuneração das disponibilidades 50,00
Impostos, taxas e contribuições de melhoria 200,00
Pessoal e demais despesas 260,00
Operações crédito 190,00
Transferências correntes recebidas 250,00
Concessão de empréstimos e financiamentos 80,00
Amortização / Refinanciamento da dívida 30,00
Com base nessas informações, o fluxo de caixa líquido das atividades operacionais gerado pela entidade é:
A indústria Peças Veículos Automotores (PVA) realiza projetos, produção e venda de peças automobilísticas. O sistema de custeio da empresa aloca os Custos Indiretos de Fabricação (CIF) variáveis em cada contrato com base no rateio por horas-máquina. A empresa teve três contratos em 2020 e as horas-máquina foram atribuídas da seguinte maneira:
• MMC Motores = 500 h;
• RCR Motores = 3.000 h;
• FIRD Veículos = 1.500 h.
Sabendo-se que os Custos Indiretos de Fabricação (CIF) variáveis em 2020 foram de R$ 200.000,00, serão alocados para cada contrato, respectivamente:
A empresa MC Parker produz calculadoras matemáticas e financeiras. Os dados relacionados aos dois produtos são apresentados a seguir:
MATEMÁTICAS FINANCEIRAS
Produção anual em unidades 80.000 120.000
Horas-máquina 40.000 60.000
Números de lotes de produção 155 145
Horas de inspeção 2.500 1.500
Ambos os produtos passam pelo departamento 1 e pelo departamento 2. Com base no custeio ABC, os custos indiretos de fabricação dos departamentos são de:
• Custos de maquinaria = R$ 400.000,00;
• Custos de preparação dos lotes de produção = R$ 300.000,00;
• Custos de inspeção = R$ 200.000,00.
O custo unitário indireto de fabricação para cada produto será, respectivamente (utilize quatro casas decimais para a
resolução do problema):
O objetivo dos sistemas de acumulação de custos é identificar e acumular os custos fabris aos produtos no decorrer da produção, ou seja, é determinar o valor destes, levando-se em conta a forma de organização produtiva das empresas. Assim, os dois sistemas básicos de acumulação de custos que se destinam a custear produtos e serviços são os seguintes: o sistema de custeamento por ordem de produção e o sistema de custeamento por processo. São características para adoção do sistema de acumulação por ordem, quanto ao:
I. Volume de produção: ocorre em pequenos volumes ou volume unitário e não com grandes volumes em série.
II. Modo de controlar a produção: se dá por meio do processo (centro de custo, departamento).
III. Processo de fabricação: ocorre de forma contínua.
IV. Cálculo do custo unitário: é obtido através da razão entre o custo total da ordem e as quantidades produzidas.
V. Produto fabricado: se dá com produtos homogêneos.
Está correto o que se afirma apenas em
A confecção de roupas J Macedo produz três modelos diferentes de calças jeans e utiliza três linhas de produção. A empresa levantou as seguintes informações:
• Energia elétrica (não há medidor separado por linha de produção) = R$ 10.000,00;
• Mão de obra das costureiras = R$ 26.000,00;
• Mão de obra do Supervisor da fábrica = R$ 12.000,00;
• Tecidos = R$ 43.000,00;
• Aluguel da fábrica = R$ 18.000,00;
• Material secundário – aviamentos (linha, zíperes etc.) = R$ 17.000,00.
Considerando as informações apresentadas, qual é o valor total de custos diretos e indiretos?
Observe as seguintes operações realizadas pela empresa EGENTART em 2020.
I. Aquisição de moeda estrangeira (dólar norte-americano), em fevereiro, no montante de US$ 800.000,00;
II. Aquisição de imóvel no exterior, em julho, no valor de US$ 500.000,00.
Para efeito de simplificação, considere as taxas de câmbio a seguir:
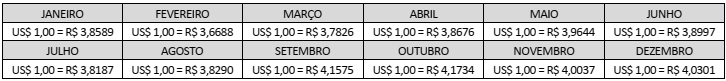
Com base nas informações anteriores, assinale as contabilizações necessárias para o reconhecimento inicial das
transações à época do fechamento do Balanço Patrimonial.
a) Aquisição, com pagamento à vista, em fevereiro de 2020, de um fornecedor localizado no Estados Unidos da América, de uma máquina no valor de US$ 100.000,00. O prazo de entrega e instalação da máquina, marcado para maio do mesmo ano, foi honrado pelo fornecedor.
b) Contratação e pagamento de seguro com custo de 2,5% do valor da máquina.
c) Contratação e pagamento de frete internacional com custo de 6% do valor da máquina.
As taxas de câmbio, no ano em questão, foram as seguintes:
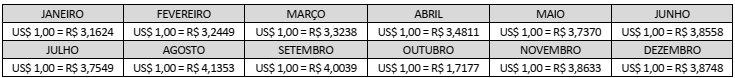
Com base apenas nas informações anteriores e, portanto, desconsiderando os lançamentos referentes à tributação ou quaisquer outros gastos incorridos em virtude da referida importação, para fins de simplificação, os seguintes lançamentos contábeis deverão ser efetuados pela empresa:
A empresa brasileira MITNARO S/A, em abril de 2020, importou maquinário da empresa americana Strong Products-Inc, no valor de US$ 100.000,00. O maquinário foi instalado e ficou pronto para entrar em operação no mesmo mês, quando a taxa de câmbio vigente era: US$ 1,00 = R$ 3,3098. Nas condições negociais, ficou estabelecido que o pagamento seria a prazo e deveria ser efetuado no dia 02 de maio de 2020. No dia do efetivo pagamento da máquina importada, verificou- -se que a taxa de câmbio era US$ 1,00 = R$ 3,5418 e que a empresa estava isenta do pagamento de IOF.
Considerando as informações disponibilizadas anteriormente, assinale o lançamento a ser efetuado em virtude do efetivo pagamento ao fornecedor estrangeiro.
Em 04/01/2021, a Companhia A S.A. adquiriu 100% de participação na Companhia B S.A. Os ativos identificáveis adquiridos e os passivos assumidos constam no Balanço Patrimonial apresentado por B, considerado para fins de fechamento do negócio.
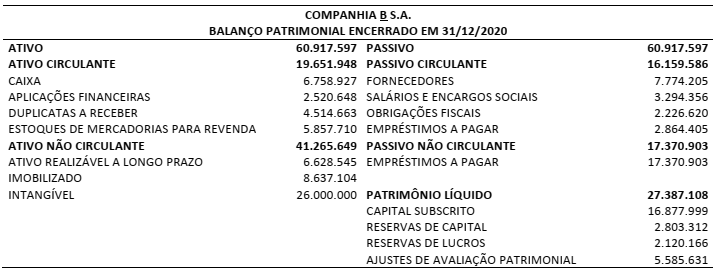
Outras informações:
• Antes da aquisição as companhias não tinham qualquer tipo de participação/relação uma com a outra.
• A contraprestação transferida em troca do controle de B foi de R$ 32.387.108,00 em dinheiro.
• A Companhia A S.A. mensurou os ativos identificáveis adquiridos e os passivos assumidos de B pelos respectivos valores justos da data da aquisição (04/01/2021). A única divergência encontrada em relação ao respectivo valor contábil foi no Ativo Imobilizado, o qual foi avaliado ao valor justo de R$ 10.637.104,00.
Considerando somente as informações apresentadas e a NBC TG 15 (R4) Combinação de negócios, na data da aquisição,
a Companhia A S.A. deveria reconhecer:

 Conheça nossos planos