Selecionar segmento
Estude com questões de diferentes segmentos
Atenção: Isso limpará todos os campos já preenchidos no filtro!
Foram encontradas 5.466 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Q2522945
Matemática Financeira
Um determinado investimento foi realizado em 31/12/20X1, sob o regime de juros compostos, cuja taxa era de 2% ao mês.
O aporte inicial foi de R$ 12.000.
O valor total dos juros obtidos na operação, se ela for liquidada em 31/12/20X2, é de
O valor total dos juros obtidos na operação, se ela for liquidada em 31/12/20X2, é de
Q2522944
Português
Os adjetivos podem representar estados, características, qualidades ou relações.
Assinale a frase em que o adjetivo sublinhado indica um estado.
Assinale a frase em que o adjetivo sublinhado indica um estado.
Q2522943
Português
O escritor Érico Veríssimo falou sobre o consumidor:
O objetivo do consumidor não é o de possuir coisas, mas de consumir cada vez mais e mais, a fim de com isso compensar seu vácuo interior, sua passividade, sua solidão, seu tédio e sua ansiedade.
Seguindo a opinião do autor, o consumidor inveterado
O objetivo do consumidor não é o de possuir coisas, mas de consumir cada vez mais e mais, a fim de com isso compensar seu vácuo interior, sua passividade, sua solidão, seu tédio e sua ansiedade.
Seguindo a opinião do autor, o consumidor inveterado
Ano: 2023
Banca:
Instituto Consulplan
Órgão:
CFC
Prova:
Instituto Consulplan - 2023 - CFC - Qualificação Técnica Geral par Perito Contábil |
Q4406058
Direito Processual Civil - Novo Código de Processo Civil - CPC 2015
João, devidamente registrado no Cadastro Nacional dos Peritos Contábeis, foi nomeado perito em processo judicial tramitando na
Comarca do Município onde exerce suas atividades profissionais. No processo, Maria é autora e tem o contador Manoel como
assistente técnico, enquanto Ana é ré e conta com o contador José como assistente técnico. Somente Ana é beneficiária da gratuidade de justiça. Considerando o caso hipotético e as disposições do Código de Processo Civil, é correto afirmar que
Ano: 2023
Banca:
Instituto Consulplan
Órgão:
CFC
Prova:
Instituto Consulplan - 2023 - CFC - Qualificação Técnica Geral par Perito Contábil |
Q4406057
Contabilidade Geral
O perito, ao aceitar o múnus de atuar em processos, sejam eles judiciais ou extrajudiciais, tacitamente aceita as responsabilidades nas diversas esferas que são inerentes à sua função. Sobre o tema, considerando a NBC PP01 (R1), o Código de Processo Civil e o Código Civil, analise as afirmativas a seguir.
I. O perito que, por dolo ou culpa, prestar informações inverídicas, além de outras sanções, ficará inabilitado para atuar em outras perícias no prazo de dois a cinco anos.
II. A legislação civil estabelece que aquele que, por ação ou omissão voluntária, negligência ou imprudência, violar direito e causar dano a outrem, ainda que exclusivamente moral, comete ato ilícito.
III. O perito atuante em processo judicial que, sem motivo legítimo, deixar de cumprir o encargo no prazo que lhe foi assinado, poderá ser substituído e, neste caso, restituirá, no prazo de quinze dias, os eventuais valores recebidos pelo trabalho não realizado, sob pena de ficar impedido de atuar como perito judicial pelo prazo de cinco anos.
IV. Considera-se parcialidade, sujeitando-se à responsabilização civil, o perito atuante em processo judicial que fizer uso de trabalho técnico-científico anteriormente publicado que verse sobre matéria em discussão.
Está correto o que se afirma em
I. O perito que, por dolo ou culpa, prestar informações inverídicas, além de outras sanções, ficará inabilitado para atuar em outras perícias no prazo de dois a cinco anos.
II. A legislação civil estabelece que aquele que, por ação ou omissão voluntária, negligência ou imprudência, violar direito e causar dano a outrem, ainda que exclusivamente moral, comete ato ilícito.
III. O perito atuante em processo judicial que, sem motivo legítimo, deixar de cumprir o encargo no prazo que lhe foi assinado, poderá ser substituído e, neste caso, restituirá, no prazo de quinze dias, os eventuais valores recebidos pelo trabalho não realizado, sob pena de ficar impedido de atuar como perito judicial pelo prazo de cinco anos.
IV. Considera-se parcialidade, sujeitando-se à responsabilização civil, o perito atuante em processo judicial que fizer uso de trabalho técnico-científico anteriormente publicado que verse sobre matéria em discussão.
Está correto o que se afirma em
Ano: 2023
Banca:
Instituto Consulplan
Órgão:
CFC
Prova:
Instituto Consulplan - 2023 - CFC - Qualificação Técnica Geral par Perito Contábil |
Q4406056
Direito Processual Civil - Novo Código de Processo Civil - CPC 2015
A atuação dos profissionais de contabilidade em processos judiciais deve guardar a necessária isenção e imparcialidade, a
fim de atingir o objetivo de contribuir eficientemente para o correto deslinde das questões suscitadas nos autos. Considerando o disposto na NBC PP01 (R1) e no Código de Processo Civil, assinale a afirmativa correta.
Ano: 2023
Banca:
Instituto Consulplan
Órgão:
CFC
Prova:
Instituto Consulplan - 2023 - CFC - Qualificação Técnica Geral par Perito Contábil |
Q4406055
Contabilidade Pública
Tendo por base, exclusivamente, as disposições da NBC TSP Estrutura conceitual – estrutura conceitual para elaboração e
divulgação de informação contábil de propósito geral pelas entidades do setor público, assinale a afirmativa correta.
Ano: 2023
Banca:
Instituto Consulplan
Órgão:
CFC
Prova:
Instituto Consulplan - 2023 - CFC - Qualificação Técnica Geral par Perito Contábil |
Q4406054
Contabilidade Geral
Em busca da diversificação de riscos e maximização de retornos econômicos, empresas costumam fazer investimentos em outras
entidades. Nesse contexto, uma entidade investida pode se tornar uma controlada, coligada, empreendimento controlado em
conjunto ou outra modalidade de investimento da entidade investidora. A esse respeito, considerando as disposições da NBC TSP
18 – Investimento em coligada e em empreendimento controlado em conjunto, assinale a afirmativa INCORRETA.
Ano: 2023
Banca:
Instituto Consulplan
Órgão:
CFC
Prova:
Instituto Consulplan - 2023 - CFC - Qualificação Técnica Geral par Perito Contábil |
Q4406053
Contabilidade Geral
Tendo por base as disposições da NBC TSP 18 – Investimento em coligada e em empreendimento controlado em conjunto,
assinale a afirmativa INCORRETA.
Ano: 2023
Banca:
Instituto Consulplan
Órgão:
CFC
Prova:
Instituto Consulplan - 2023 - CFC - Qualificação Técnica Geral par Perito Contábil |
Q4406052
Contabilidade Geral
Um perito contábil, ao efetuar a análise das Demonstrações Contábeis de uma associação sem fins lucrativos, verificou a
seguinte estrutura do Patrimônio Líquido no Balanço Patrimonial e, em outros documentos, as informações apresentadas a
seguir:
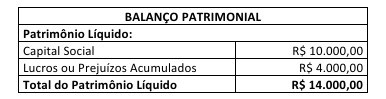
Informações adicionais:
Capital Social sem Restrição: R$ 7.000,00;
Capital Social com Restrição: R$ 3.000,00.
Considerando o disposto na ITG 2002 (R1) – Entidade sem fins lucrativos, o perito deverá apontar que a forma correta de apresentação é:
Informações adicionais:
Capital Social sem Restrição: R$ 7.000,00;
Capital Social com Restrição: R$ 3.000,00.
Considerando o disposto na ITG 2002 (R1) – Entidade sem fins lucrativos, o perito deverá apontar que a forma correta de apresentação é:
Ano: 2023
Banca:
Instituto Consulplan
Órgão:
CFC
Prova:
Instituto Consulplan - 2023 - CFC - Qualificação Técnica Geral par Perito Contábil |
Q4406051
Contabilidade Geral
Um contador foi nomeado para atuar como perito do juízo em uma ação de cobrança judicial; ao analisar os autos para
conhecer o objeto e o objetivo da perícia, verificou que a requerente se tratava de uma média empresa. Considerando o
disposto na NBC TG 1000 (R1) – Contabilidade para pequenas e médias empresas, a empresa requerente deverá ser uma:
Ano: 2023
Banca:
Instituto Consulplan
Órgão:
CFC
Prova:
Instituto Consulplan - 2023 - CFC - Qualificação Técnica Geral par Perito Contábil |
Q4406050
Contabilidade Geral
O perito contábil X foi nomeado pelo juízo em ação movida por sócio retirante de uma pequena empresa que presta serviços
na área de desenvolvimento de softwares, questionando o fato de que a empresa assumiu um projeto personalizado e
significativo para um cliente que realizou o pagamento à vista de R$ 52.000,00, correspondente ao valor total da receita
estimada do serviço; os custos totais estimados do projeto são de R$ 35.000,00 e a execução do projeto será durante o
período de julho/2022 a junho/2023. No mês de janeiro de 2023, mediante a retirada do sócio, encontravam-se contabilizados nos registros contábeis e apresentados nas Demonstrações Contábeis de 2022, os valores de R$ 15.750,00 de custos
incorridos e de R$ 28.600,00 de passivo. Tal questionamento foi esclarecido ao sócio retirante, tendo em vista que a empresa
emprega o método de percentagem completada para o reconhecimento da receita pela proporção dos custos incorridos dos
trabalhos executados até a data em relação aos custos totais. Considerando o disposto na NBC TG 1000 (R1) – Contabilidade
para pequenas e médias empresas, o valor da receita a ser reconhecida no ano 2023 corresponde a:
Ano: 2023
Banca:
Instituto Consulplan
Órgão:
CFC
Prova:
Instituto Consulplan - 2023 - CFC - Qualificação Técnica Geral par Perito Contábil |
Q4406049
Contabilidade Geral
Determinado contador foi nomeado como perito do juízo em uma ação de contestação do administrador por parte dos
sócios. Durante a leitura dos autos, para se familiarizar com o objeto e objetivo da perícia, percebeu que se tratava de uma
pequena empresa e que, com o objetivo da adoção plena da NBC TG 1000 – Contabilidade para pequenas e médias empresas,
o Conselho Federal de Contabilidade (CFC) aprovou, em 30 de agosto de 2013, o CTG 1000 – Adoção plena da NBC TG 1000,
tendo realizado análise do processo de implementação da NBC TG 1000 sob vários aspectos. Considerando o disposto sobre
a CTG 1000 – Adoção plena da NBC TG 1000, marque V para as afirmativas verdadeiras e F as falsas.
( ) Em 2012, com a edição da ITG 1000 – Modelo contábil para microempresa e empresa de pequeno porte, o CFC contribuiu para a flexibilização da adoção da NBC TG 1000 – Contabilidade para pequenas e médias empresas, por entidades assim definidas.
( ) As iniciativas promovidas pelo International Accounting Standards Board (IASB) previram ciclos de revisão das normas editadas, haja vista as dificuldades de implementação das normas editadas em cada jurisdição.
( ) O Brasil, por ter sido um dos últimos países da América Latina a adotar International Financial Reporting Standards (IFRS), especialmente para as Pequenas e Médias Empresas (PMEs), necessitou de um período maior para compreensão e implementação dos novos padrões.
( ) As entidades classificadas como Pequenas e Médias Empresas (PMEs), que não conseguiram adotar todos os requisitos totais ou parciais da NBC TG 1000 até o exercício de 2013, não poderão mais fazê-lo, até que seja divulgada nova normatização sobre o tema.
A sequência está correta em
( ) Em 2012, com a edição da ITG 1000 – Modelo contábil para microempresa e empresa de pequeno porte, o CFC contribuiu para a flexibilização da adoção da NBC TG 1000 – Contabilidade para pequenas e médias empresas, por entidades assim definidas.
( ) As iniciativas promovidas pelo International Accounting Standards Board (IASB) previram ciclos de revisão das normas editadas, haja vista as dificuldades de implementação das normas editadas em cada jurisdição.
( ) O Brasil, por ter sido um dos últimos países da América Latina a adotar International Financial Reporting Standards (IFRS), especialmente para as Pequenas e Médias Empresas (PMEs), necessitou de um período maior para compreensão e implementação dos novos padrões.
( ) As entidades classificadas como Pequenas e Médias Empresas (PMEs), que não conseguiram adotar todos os requisitos totais ou parciais da NBC TG 1000 até o exercício de 2013, não poderão mais fazê-lo, até que seja divulgada nova normatização sobre o tema.
A sequência está correta em
Ano: 2023
Banca:
Instituto Consulplan
Órgão:
CFC
Prova:
Instituto Consulplan - 2023 - CFC - Qualificação Técnica Geral par Perito Contábil |
Q4406048
Contabilidade Geral
Considerando o disposto na NBC TG 09 – Demonstração do valor adicionado (DVA), analise as afirmativas a seguir.
I. A primeira parte da DVA apresenta a riqueza criada pela entidade, compondo o valor adicionado a distribuir. Um dos componentes da riqueza são as receitas com venda de mercadorias, produtos e serviços, que devem ser apresentadas pelos valores líquidos dos tributos incidentes (como exemplo: ICMS; IPI; ISS; PIS; e, COFINS).
II. Na DVA, também há a apresentação de valores que não transitaram pela demonstração do resultado do exercício. Por exemplo, os valores referentes a gastos com a construção de ativos da própria entidade para o seu próprio uso devem ser apresentados como receitas na DVA.
III. Os dividendos distribuídos relacionados ao resultado do exercício corrente e os dividendos distribuídos com base nos lucros retidos de exercícios anteriores devem ser apresentados como distribuição do valor adicionado na rubrica Remuneração de capitais próprios.
IV. São exemplos de riquezas que não são criadas pela própria entidade e que devem ser apresentadas como valor adicionado recebido em transferência: aluguel; equivalência patrimonial; receita financeira; receita de royalties; e, dividendos de sociedades investidas avaliadas pelo custo. Esses valores não compõem o valor adicionado bruto.
V. Os aluguéis pagos ou creditados a terceiros e as despesas financeiras relativas a empréstimos e financiamentos obtidos junto a sociedades empresárias do grupo devem ser apresentados como distribuição do valor adicionado na rubrica Remuneração de capitais de terceiros.
Está correto o que se afirma apenas em
I. A primeira parte da DVA apresenta a riqueza criada pela entidade, compondo o valor adicionado a distribuir. Um dos componentes da riqueza são as receitas com venda de mercadorias, produtos e serviços, que devem ser apresentadas pelos valores líquidos dos tributos incidentes (como exemplo: ICMS; IPI; ISS; PIS; e, COFINS).
II. Na DVA, também há a apresentação de valores que não transitaram pela demonstração do resultado do exercício. Por exemplo, os valores referentes a gastos com a construção de ativos da própria entidade para o seu próprio uso devem ser apresentados como receitas na DVA.
III. Os dividendos distribuídos relacionados ao resultado do exercício corrente e os dividendos distribuídos com base nos lucros retidos de exercícios anteriores devem ser apresentados como distribuição do valor adicionado na rubrica Remuneração de capitais próprios.
IV. São exemplos de riquezas que não são criadas pela própria entidade e que devem ser apresentadas como valor adicionado recebido em transferência: aluguel; equivalência patrimonial; receita financeira; receita de royalties; e, dividendos de sociedades investidas avaliadas pelo custo. Esses valores não compõem o valor adicionado bruto.
V. Os aluguéis pagos ou creditados a terceiros e as despesas financeiras relativas a empréstimos e financiamentos obtidos junto a sociedades empresárias do grupo devem ser apresentados como distribuição do valor adicionado na rubrica Remuneração de capitais de terceiros.
Está correto o que se afirma apenas em
Ano: 2023
Banca:
Instituto Consulplan
Órgão:
CFC
Prova:
Instituto Consulplan - 2023 - CFC - Qualificação Técnica Geral par Perito Contábil |
Q4406047
Contabilidade Geral
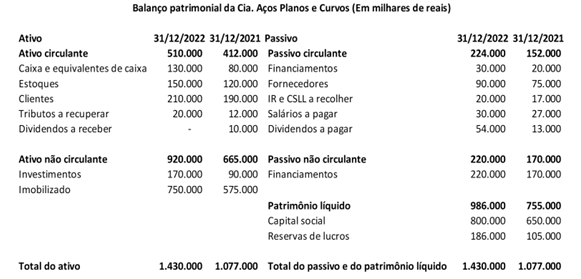
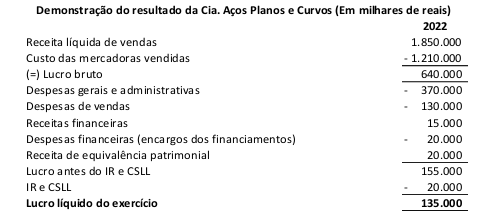
Para elaborar os fluxos de caixa da Cia. Aços Planos e Curvos, considere os seguintes balanços patrimoniais e demonstração
do resultado do exercício:
Informações complementares referentes ao exercício findo em 31/12/2022 (em milhares de reais):
• não houve venda ou baixa de ativo imobilizado e a depreciação registrada no resultado foi de R$ 30.000,00;
• a rubrica Investimentos registra somente participações societárias em sociedades controladas, as quais são avaliadas pelo método de equivalência patrimonial. Não houve venda ou baixa de participação societária;
• não houve amortização de financiamentos. Os encargos financeiros dos financiamentos também não foram pagos;
• os sócios integralizaram R$ 150.000,00, sendo R$ 100.000,00 em depósitos bancários e R$ 50.000,00 com a transferência de propriedade de um terreno;
• na demonstração dos fluxos de caixa, os juros (encargos financeiros dos financiamentos), os dividendos pagos e os dividendos recebidos são classificados conforme a NBC TG 03 (R3) encoraja.
Para elaborar a demonstração dos fluxos de caixa da Cia. Aços Planos e Curvos, do exercício social findo em 31 de dezembro de 2022, considerando exclusivamente os balanços patrimoniais, a demonstração do resultado e as informações complementares apresentadas, os caixas líquidos das atividades de investimento e de financiamento foram, respectivamente:
Informações complementares referentes ao exercício findo em 31/12/2022 (em milhares de reais):
• não houve venda ou baixa de ativo imobilizado e a depreciação registrada no resultado foi de R$ 30.000,00;
• a rubrica Investimentos registra somente participações societárias em sociedades controladas, as quais são avaliadas pelo método de equivalência patrimonial. Não houve venda ou baixa de participação societária;
• não houve amortização de financiamentos. Os encargos financeiros dos financiamentos também não foram pagos;
• os sócios integralizaram R$ 150.000,00, sendo R$ 100.000,00 em depósitos bancários e R$ 50.000,00 com a transferência de propriedade de um terreno;
• na demonstração dos fluxos de caixa, os juros (encargos financeiros dos financiamentos), os dividendos pagos e os dividendos recebidos são classificados conforme a NBC TG 03 (R3) encoraja.
Para elaborar a demonstração dos fluxos de caixa da Cia. Aços Planos e Curvos, do exercício social findo em 31 de dezembro de 2022, considerando exclusivamente os balanços patrimoniais, a demonstração do resultado e as informações complementares apresentadas, os caixas líquidos das atividades de investimento e de financiamento foram, respectivamente:
Ano: 2023
Banca:
Instituto Consulplan
Órgão:
CFC
Prova:
Instituto Consulplan - 2023 - CFC - Qualificação Técnica Geral par Perito Contábil |
Q4406046
Contabilidade Geral
Em 01/01/2021, determinada transportadora de cargas adquiriu novos veículos e iniciou imediatamente o uso da frota. Para
o cálculo da depreciação dos veículos, foram consideradas as seguintes informações; analise-as.
• Custo de aquisição: R$ 3.000.000,00;
• Vida útil estimada: 5 anos;
• Valor residual: 10% do custo de aquisição;
• Método linear de depreciação.
Após um ano de uso, a administração da transportadora decidiu retirar a frota de uso e destiná-la à venda. Consequentemente, em 31/12/2021, os veículos da frota foram transferidos (reclassificados) do ativo imobilizado para a rubrica Ativo não circulante mantido para venda. Adicionalmente, em 31/12/2021, a administração apurou que o valor justo desse grupo de ativos era de R$ 2.650.000,00 e as despesas de venda a serem incorridas em sua alienação eram de R$ 150.000,00. Em setembro de 2022, devido a mudanças relevantes nos indicadores econômicos do país, que impactaram o segmento de transportes de cargas, a administração da transportadora decidiu reintegrar os veículos para uso, desistindo da venda. A frota foi reintegrada para uso em 30/09/2022, quando também foi avaliado que o valor recuperável do grupo de ativos era de R$ 2.100.000,00. Considerando tais informações e, ainda, de acordo com a NBC TG 31 (R4) – Ativo circulante mantido para venda e operação descontinuada, é correto afirmar que os valores contábeis líquidos da frota de veículos nos balanços patrimoniais em 31/12/2021 e em 30/09/2022 foram, respectivamente:
• Custo de aquisição: R$ 3.000.000,00;
• Vida útil estimada: 5 anos;
• Valor residual: 10% do custo de aquisição;
• Método linear de depreciação.
Após um ano de uso, a administração da transportadora decidiu retirar a frota de uso e destiná-la à venda. Consequentemente, em 31/12/2021, os veículos da frota foram transferidos (reclassificados) do ativo imobilizado para a rubrica Ativo não circulante mantido para venda. Adicionalmente, em 31/12/2021, a administração apurou que o valor justo desse grupo de ativos era de R$ 2.650.000,00 e as despesas de venda a serem incorridas em sua alienação eram de R$ 150.000,00. Em setembro de 2022, devido a mudanças relevantes nos indicadores econômicos do país, que impactaram o segmento de transportes de cargas, a administração da transportadora decidiu reintegrar os veículos para uso, desistindo da venda. A frota foi reintegrada para uso em 30/09/2022, quando também foi avaliado que o valor recuperável do grupo de ativos era de R$ 2.100.000,00. Considerando tais informações e, ainda, de acordo com a NBC TG 31 (R4) – Ativo circulante mantido para venda e operação descontinuada, é correto afirmar que os valores contábeis líquidos da frota de veículos nos balanços patrimoniais em 31/12/2021 e em 30/09/2022 foram, respectivamente:
Ano: 2023
Banca:
Instituto Consulplan
Órgão:
CFC
Prova:
Instituto Consulplan - 2023 - CFC - Qualificação Técnica Geral par Perito Contábil |
Q4406045
Contabilidade Geral
Da demonstração do resultado do exercício findo em 31/12/2022 de determinada indústria, optante do lucro real, foram
extraídas determinadas informações; analise-as.
• Receita de equivalência patrimonial (não tributável): R$ 100.000,00;
• Despesas com provisão para processos judiciais trabalhistas (não dedutíveis – temporárias): R$ 180.000,00;
• Despesas com multas (não dedutíveis): R$ 20.000,00;
• Lucro contábil antes dos tributos sobre o lucro: R$ 300.000,00.
A indústria apresenta sólido histórico de lucratividade e um orçamento criterioso que também prevê a apuração de lucros tributáveis nos próximos cinco anos. Com base exclusivamente nas informações apresentadas e, ainda, considerando o disposto na NBC TG 32 (R4) – Tributos sobre o lucro, o lucro líquido (contábil) da indústria, no exercício findo em 31/12/2022, tendo em vista a alíquota fixa de tributos sobre o lucro de 34%, foi de:
• Receita de equivalência patrimonial (não tributável): R$ 100.000,00;
• Despesas com provisão para processos judiciais trabalhistas (não dedutíveis – temporárias): R$ 180.000,00;
• Despesas com multas (não dedutíveis): R$ 20.000,00;
• Lucro contábil antes dos tributos sobre o lucro: R$ 300.000,00.
A indústria apresenta sólido histórico de lucratividade e um orçamento criterioso que também prevê a apuração de lucros tributáveis nos próximos cinco anos. Com base exclusivamente nas informações apresentadas e, ainda, considerando o disposto na NBC TG 32 (R4) – Tributos sobre o lucro, o lucro líquido (contábil) da indústria, no exercício findo em 31/12/2022, tendo em vista a alíquota fixa de tributos sobre o lucro de 34%, foi de:
Ano: 2023
Banca:
Instituto Consulplan
Órgão:
CFC
Prova:
Instituto Consulplan - 2023 - CFC - Qualificação Técnica Geral par Perito Contábil |
Q4406044
Matemática Financeira
Determinada sociedade empresária obteve um empréstimo bancário no valor de R$ 2.000.000,00, com taxa contratual prefixada
de juros compostos de 10% ao ano. O empréstimo foi liberado pela instituição financeira no dia 31/12/2021 e será pago em
5 parcelas iguais e anuais de R$ 533.023,50, tendo em vista que a primeira parcela vence no dia 31/12/2022. Para obter
empréstimo, a sociedade empresária incorreu em custos de transação no valor total de R$ 30.000,00, pagos no momento da
liberação dos recursos, ocasionando custo efetivo da operação de 11% ao ano. Considerando que a sociedade empresária
efetuou o pagamento da primeira parcela na data do vencimento (31/12/2022):
Ano: 2023
Banca:
Instituto Consulplan
Órgão:
CFC
Prova:
Instituto Consulplan - 2023 - CFC - Qualificação Técnica Geral par Perito Contábil |
Q4406043
Contabilidade Geral
De acordo com a NBC TP 01 (R1) – Perícia contábil, o procedimento que o assistente técnico poderá adotar ao verificar que
o laudo pericial contábil apresentado pelo perito do juízo contém erros, omissões ou distorções que possam afetar a decisão
judicial é:
Ano: 2023
Banca:
Instituto Consulplan
Órgão:
CFC
Prova:
Instituto Consulplan - 2023 - CFC - Qualificação Técnica Geral par Perito Contábil |
Q4406042
Contabilidade Geral
De acordo com a NBC TP 01 (R1) – Perícia contábil, assinale o documento que o perito-contador elabora para registrar o que é
debatido e deliberado em reuniões realizadas pelo perito com os assistentes das partes e como é disponibilizado, respectivamente.

 Conheça nossos planos