Foram encontradas 5.466 questões

Resolva questões gratuitamente!

Junte-se a mais de 4 milhões de concurseiros!

Q910971 Contabilidade Geral

Analise as informações a seguir.


 •   A Companhia B, em 29/12/2017, vendeu mercadorias para a Companhia A ao valor de R$ 200.000,00. Essa transação gerou um lucro de R$ 80.000,00 para a Companhia B.

•  A Companhia A, na apuração do Balanço Patrimonial do exercício social de 2017, constatou que permaneciam em seus Estoques todas aquelas mercadorias que foram adquiridas da Companhia B no dia 29/12/2017.

•   A única mutação no Patrimônio Líquido da Companhia B, no exercício social de 2017, foi o valor do Lucro Líquido de R$ 120.000,00.

•  A Companhia A tem influência significativa sobre a Companhia B, mesmo sem controlá-la. O percentual de participação da Companhia A na Companhia B é de 40%. 


Com base nas informações apresentadas e desconsiderando-se os aspectos tributários, assinale o Resultado da Equivalência Patrimonial relativo à participação da Companhia A na Companhia B.

Alternativas
Q910970 Contabilidade Geral
Em 06/11/2017, uma Sociedade Empresária vendeu mercadorias para revenda com as seguintes condições de pagamento:

•  60% do valor da venda foi recebido à vista, em dinheiro.

• o restante do valor da venda foi a prazo, com parcelamento em três prestações mensais, iguais e consecutivas de R$ 300,00 com a primeira prestação devendo ser quitada um mês após a venda.

Informações adicionais:


 •  a Sociedade Empresária exigiu o pagamento de 1,2% ao mês de taxa de juros compostos na fatia que representa a venda parcelada.

 • o Custo das Mercadorias Vendidas na transação de venda foi R$ 878,82.


Com base nas informações apresentadas e desconsiderando-se a incidência de impostos, assinale os lançamentos contábeis que refletem corretamente o registro da venda realizada pela Sociedade Empresária em 06/11/2017. Admita que os lançamentos contábeis foram efetuados com valores aproximados e que a Sociedade Empresária adota o mês comercial de 30 dias em suas vendas parceladas.

Alternativas
Q910969 Contabilidade Geral
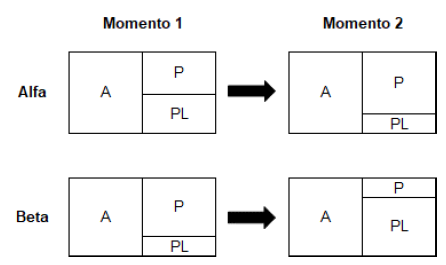
Observe a seguir as representações gráficas da situação patrimonial das empresas Alfa e Beta em dois momentos subsequentes.
Imagem associada para resolução da questão

Considerando as modificações nos elementos básicos dos balanços patrimoniais representados anteriormente, marque V para as afirmativas verdadeiras e F para as falsas.

( )
No momento 2 a empresa Alfa reverteu um passivo contingente que estava anteriormente reconhecido no momento 1. ( ) No momento 2 a empresa Beta realizou uma operação de financiamento para aquisição de novos ativos. ( ) Ao contrário da empresa Alfa, a empresa Beta reduziu significativamente seu endividamento em relação ao Patrimônio Líquido.
A sequência está correta em
Alternativas
Q910968 Contabilidade Geral
Em 31/03/2018, uma Sociedade Empresária contratou um seguro para veículos utilizados em atividades administrativas pelo valor total de R$ 12.000,00 para vigência de 12 meses a partir da mesma data. O contrato determinava que 25% do prêmio deveria ser pago à vista e o restante em três parcelas iguais, mensais e consecutivas. Conforme o contrato, a Sociedade Empresária pagou os 25% do prêmio na mesma data de contração.
Considerando-se apenas as informações apresentadas, assinale, entre as opções a seguir, o lançamento contábil a ser feito pela Sociedade Empresária que reflete o registro dos fatos ocorridos em 31/03/2018.
Alternativas
Ano: 2017 Banca: CFC Órgão: CFC Prova: CFC - 2017 - CFC - Auditor Independente |
Q1305791 Contabilidade Geral
Com relação ao Código de Ética Profissional do Contador, assinale a opção INCORRETA.
Alternativas
Ano: 2017 Banca: CFC Órgão: CFC Prova: CFC - 2017 - CFC - Auditor Independente |
Q1305790 Gestão de Pessoas
Nas sequências a seguir estão apresentados exemplos de situações nas quais podem surgir conflitos de interesses. Sobre esse assunto, julgue os itens abaixo:

I. Conflitos de interesse podem surgir com a assessoria simultânea para dois clientes que competem para adquirir a mesma empresa, onde a assessoria pode ser relevante para as posições competitivas das partes.

II. Conflitos de interesse podem surgir com a prestação de serviços tanto para o vendedor quanto para o comprador em relação à mesma transação.

III. Conflitos de interesse podem surgir com a assessoria estratégica para cliente em sua posição competitiva ao mesmo tempo em que tem joint venture ou interesse similar com concorrente importante do cliente.

Estão CERTOS os itens:
Alternativas
Ano: 2017 Banca: CFC Órgão: CFC Prova: CFC - 2017 - CFC - Auditor Independente |
Q1305789 Contabilidade Geral
A Lei nº 6.404/76 e alterações subsequentes, que dispõem sobre as Sociedades por Ações, determina que ao fim de cada exercício social, a diretoria fará elaborar, com base na escrituração mercantil da companhia, as seguintes demonstrações financeiras, que deverão exprimir com clareza a situação do patrimônio da companhia e as mutações ocorridas no exercício. Considerando as companhias abertas e companhias fechadas, quais demonstrações contábeis, complementadas pelas respectivas Notas Explicativas, devem ser elaboradas?
Alternativas
Ano: 2017 Banca: CFC Órgão: CFC Prova: CFC - 2017 - CFC - Auditor Independente |
Q1305788 Contabilidade Geral
A companhia foi constituída regularmente em 1º de janeiro de 200X e a data do término do exercício social foi fixada pelo estatuto social em 31 de março. Quantos meses terá o primeiro exercício social da companhia, de acordo com o que estabelece o Art. 175, Parágrafo único da Lei nº 6.404/76, que dispõe sobre as Sociedades por Ações?
Alternativas
Ano: 2017 Banca: CFC Órgão: CFC Prova: CFC - 2017 - CFC - Auditor Independente |
Q1305787 Contabilidade Geral
Quando a entidade receber de um cliente a transferência de um item de ativo imobilizado, a sua administração deverá verificar, por meio de julgamento, se esse item se enquadra no conceito de ativo à luz da “Estrutura Conceitual para a Elaboração e Apresentação das Demonstrações Contábeis”. Acerca das características para enquadramento como elemento do ativo, julgue os itens abaixo.

I. É um bem controlado pela entidade.

II. É um bem resultado de eventos passados.

III. Do bem se espera que resultem benefícios econômicos futuros para a entidade.

IV. Do bem se espera que resultem desembolsos de caixa.

Está(ão) CERTO(S) o(s) item(ns):
Alternativas
Ano: 2017 Banca: CFC Órgão: CFC Prova: CFC - 2017 - CFC - Auditor Independente |
Q1305786 Contabilidade Geral
As demonstrações combinadas representam o conjunto de determinadas entidades e não uma entidade controladora e suas controladas. Há sempre necessidade de se identificar a quem pertencem referidas entidades. Sobre as situações em que podem ser preparadas demonstrações combinadas, julgue os itens abaixo.

I. As demonstrações combinadas compreendem um grupo de entidades sob controle comum que ainda não passou por processo de reestruturação societária.

II. As demonstrações combinadas compreendem um grupo de entidades após o processo de reestruturação societária, em que já tenha sido constituída uma holding ou uma das entidades tenha passado a deter o controle societário de uma ou várias entidades, mas ainda reste outra ou outras sob controle comum.

III. As demonstrações combinadas compreendem a informação financeira de um grupo de entidades que passou por processo de reestruturação societária.

A opção CORRETA é:
Alternativas
Ano: 2017 Banca: CFC Órgão: CFC Prova: CFC - 2017 - CFC - Auditor Independente |
Q1305785 Contabilidade Geral
De acordo com a norma “Benefícios a Empregados”, o reconhecimento e a mensuração ocorrem quando o empregado tiver prestado serviços à entidade durante o período contábil. A entidade deve reconhecer o montante não descontado dos benefícios de curto prazo aos empregados, que se espera sejam pagos, em troca desse serviço. Acerca da norma, julgue os itens abaixo.

I. A entidade deve reconhecer os benefícios como passivo, após a dedução de qualquer quantia já paga. Se a quantia já paga exceder o valor não descontado dos benefícios, a entidade deve reconhecer o excesso como ativo (despesas pagas antecipadamente), desde que a despesa antecipada conduza, por exemplo, a uma redução dos pagamentos futuros ou a uma restituição de caixa.

II. A entidade deve reconhecer os benefícios pagos como despesa, salvo se outra norma exigir a inclusão dos benefícios no custo de ativo.

III. A entidade só deve reconhecer a despesa ou custo quando do efetivo pagamento.


Assinale a opção CORRETA:
Alternativas
Ano: 2017 Banca: CFC Órgão: CFC Prova: CFC - 2017 - CFC - Auditor Independente |
Q1305784 Contabilidade Geral
A respeito da manutenção de ativos fiscais diferidos, identifique a situação que indica que os créditos fiscais poderiam NÃO ser utilizados no futuro?
Alternativas
Ano: 2017 Banca: CFC Órgão: CFC Prova: CFC - 2017 - CFC - Auditor Independente |
Q1305783 Contabilidade Geral
De acordo com a norma sobre “Ativo imobilizado“, a entidade deve divulgar a natureza e o efeito de uma mudança de estimativa contábil que tenha impacto no período corrente ou em períodos subsequentes. Relativamente aos ativos imobilizados, julgue os itens abaixo como VERDADEIROS (V) ou FALSOS (F).

I. A divulgação pode resultar de mudança de estimativa contábil relativa a valores residuais.

II. A divulgação resultará na mudança de estimativa contábil relativa a custos estimados de desmontagem, remoção ou restauração de itens do ativo.

III. A divulgação pode resultar de mudança de estimativa contábil relativa ao imobilizado.

IV. A divulgação pode resultar de mudança de estimativa contábil relativa a vidas úteis e métodos de depreciação.

A sequência CORRETA é:
Alternativas
Ano: 2017 Banca: CFC Órgão: CFC Prova: CFC - 2017 - CFC - Auditor Independente |
Q1305782 Contabilidade Geral
A entidade deve reconhecer um ativo biológico ou produto agrícola quando e somente quando: (i) controla o ativo como resultado de eventos passados; (ii) for provável que benefícios econômicos futuros associados com o ativo fluirão para a entidade; e (iii) o valor justo ou o custo do ativo puder ser mensurado confiavelmente. Esta mensuração DEVE:
Alternativas
Ano: 2017 Banca: CFC Órgão: CFC Prova: CFC - 2017 - CFC - Auditor Independente |
Q1305781 Contabilidade Geral
Alguns critérios devem ser atendidos para que um componente seja classificado como ativo circulante. Acerca desse tema, julgue os itens abaixo como VERDADEIROS (V) ou FALSOS (F).

I. O componente deve ser caixa ou equivalente de caixa.

II. O componente deve ser mantido essencialmente com o propósito de ser negociado.

III. Espera-se que o componente seja realizado em até doze meses após a data do balanço.

Está(ão) CERTO(S) o(s) item(ns):
Alternativas
Ano: 2017 Banca: CFC Órgão: CFC Prova: CFC - 2017 - CFC - Auditor Independente |
Q1305780 Contabilidade Geral
Assinale a opção CORRETA.
Alternativas
Ano: 2017 Banca: CFC Órgão: CFC Prova: CFC - 2017 - CFC - Auditor Independente |
Q1305779 Contabilidade Geral
Quando uma mudança na política contábil é aplicada retrospectivamente, a entidade deve ajustar o saldo de abertura:
Alternativas
Ano: 2017 Banca: CFC Órgão: CFC Prova: CFC - 2017 - CFC - Auditor Independente |
Q1305778 Contabilidade Geral
As demonstrações contábeis intermediárias de empresas não reguladas devem incluir, pelo menos:
Alternativas
Ano: 2017 Banca: CFC Órgão: CFC Prova: CFC - 2017 - CFC - Auditor Independente |
Q1305777 Contabilidade Geral
Conforme a norma “Negócios em Conjunto”, o operador em conjunto deve reconhecer, com relação aos seus interesses em operação em conjunto (join operations), alguns fatores. Acerca dessa norma, julgue os itens abaixo como VERDADEIROS (V) ou FALSOS (F). 

I. O operador em conjunto deve reconhecer seus ativos, incluindo sua parcela sobre quaisquer ativos detidos em conjunto.

II. O operador em conjunto deve reconhecer seus passivos, incluindo sua parcela sobre quaisquer passivos detidos em conjunto.

III. O operador em conjunto deve reconhecer a receita bruta total da operação em conjunto.

IV. O operador em conjunto deve reconhecer suas despesas, incluindo sua parcela sobre quaisquer despesas incorridas em conjunto.

A sequência CORRETA é:
Alternativas
Ano: 2017 Banca: CFC Órgão: CFC Prova: CFC - 2017 - CFC - Auditor Independente |
Q1305776 Contabilidade Geral
Conforme a norma “Investimentos em Coligada, em Controlada e em Empreendimentos Controlados em Conjunto”, a existência de influência significativa por investidor geralmente é evidenciada de uma ou mais formas. A esse respeito, julgue os itens abaixo como VERDADEIROS (V) ou FALSOS (F).

I. A influência significativa é evidenciada por representação no conselho de administração ou na diretoria da investida.

II. A influência significativa é evidenciada por participação nos processos de elaboração de políticas, inclusive em decisões sobre dividendos e outras distribuições.

III. A influência significativa é evidenciada por operações materiais entre investidor e investida.

IV. A influência significativa é evidenciada por intercâmbio de diretores ou gerentes.

A sequência CORRETA é:

Alternativas
Respostas
2181: A
2182: A
2183: D
2184: C
2185: D
2186: D
2187: C
2188: B
2189: B
2190: B
2191: C
2192: B
2193: C
2194: D
2195: B
2196: A
2197: C
2198: B
2199: A
2200: C