Questões de Concurso Para prefeitura de teresina - pi

Foram encontradas 3.316 questões

Resolva questões gratuitamente!

Junte-se a mais de 4 milhões de concurseiros!

Q688268 Auditoria
O risco de distorção relevante é o risco de que as demonstrações contábeis contenham distorção relevante antes da auditoria. Segundo a NBC TA 200, podem ocorrer no nível
Alternativas
Q688267 Contabilidade Geral
Estão sujeitas à auditoria, entre outras demonstrações contábeis, o Balanço Patrimonial e a Demonstração do Resultado do Exercício da entidade, elaborados pela sua administração. Na auditoria das demonstrações contábeis do exercício de 2015 de determinada empresa prestadora de serviços, o auditor, ao examinar as obrigações da empresa, constatou que o ISS a recolher com vencimento no exercício subsequente, no valor de R$ 1.487.950,00, foi classificado incorretamente no Balanço Patrimonial. As obrigações, quando se vencerem no exercício seguinte, deverão ser classificadas no grupo de contas do Balanço Patrimonial
Alternativas
Q688266 Contabilidade de Custos
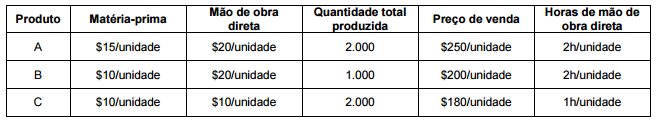
A Cia. Líder produz três produtos em um único departamento e utiliza o método de custeio por absorção para avaliação dos estoques e apuração dos custos dos produtos. Ao analisar o processo produtivo no mês de dezembro de 2015, a empresa obteve as seguintes informações:
Imagem associada para resolução da questão
Os custos indiretos totais incorridos no mês de dezembro de 2015 totalizaram R$ 360.000,00 e a Cia. Líder os aloca aos produtos em função da quantidade total de horas de mão de obra direta utilizada. Com base nestas informações e sabendo que não havia estoques iniciais e finais de produtos em processo, os custos unitários de produção, no mês de dezembro de 2015, para os produtos A, B e C foram, respectivamente, em reais, 
Alternativas
Q688265 Contabilidade de Custos

A Cia. Play Foot produz três produtos: A, R e D. Considerando as quantidades produzidas no período e o critério de alocação de custos e despesas fixas adotado pela empresa, as informações referentes a cada um dos produtos estão apresentadas na tabela a seguir:
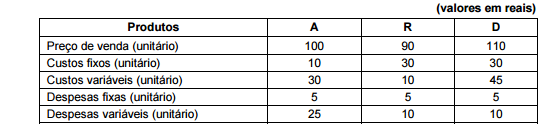
Imagem associada para resolução da questão

Supondo que o objetivo da empresa seja a maximização do lucro, ela deve incentivar a venda de seus produtos, em ordem de prioridade,

Alternativas
Q688264 Contabilidade de Custos
A Cia. Peso Pesado é uma empresa industrial que produz um único produto. Durante o mês de abril de 2016 incorreu nos seguintes gastos, em reais:
Imagem associada para resolução da questão 

Sabendo-se que o estoque inicial de produtos em processo era R$ 18.000,00, que o estoque final de produtos em processo era R$ 22.000,00, que o estoque inicial de matéria-prima era R$ 8.000,00 e que o estoque final de matéria prima era R$ 3.000,00, o custo da produção acabada no mês de abril de 2016, utilizando o método de custeio por absorção, foi, em reais,  
Alternativas
Q688263 Contabilidade de Custos
A Indústria Magnata S.A. produz um único produto e incorreu nos seguintes gastos durante o mês de julho de 2015, para produzir integralmente 5.000 unidades:
Custos fixos: R$ 35.000,00
Custos variáveis:
− Matéria-prima: R$ 6,00/unidade
− Mão de obra direta: R$ 3,50/unidade
Despesas fixas: R$ 7.500,00
Despesas variáveis: R$ 2,50/unidade
Comissões de venda: 10% do preço bruto de venda
Informações adicionais:
− Preço bruto de venda: R$ 140,00/unidade
− Impostos sobre a Venda: 10% da receita bruta de vendas
− Quantidade vendida no mês de julho de 2015: 3.500 unidades
Sabendo que a Indústria Magnata S.A. utiliza o método de Custeio por Absorção, o custo unitário da produção do período em julho de 2015 foi, em reais,
Alternativas
Q688262 Contabilidade de Custos
A Indústria Magnata S.A. produz um único produto e incorreu nos seguintes gastos durante o mês de julho de 2015, para produzir integralmente 5.000 unidades:
Custos fixos: R$ 35.000,00
Custos variáveis:
− Matéria-prima: R$ 6,00/unidade
− Mão de obra direta: R$ 3,50/unidade
Despesas fixas: R$ 7.500,00
Despesas variáveis: R$ 2,50/unidade
Comissões de venda: 10% do preço bruto de venda
Informações adicionais:
− Preço bruto de venda: R$ 140,00/unidade
− Impostos sobre a Venda: 10% da receita bruta de vendas
− Quantidade vendida no mês de julho de 2015: 3.500 unidades
O ponto de equilíbrio contábil da Indústria Magnata S.A. era, em quantidade,
Alternativas
Q688261 Contabilidade Geral
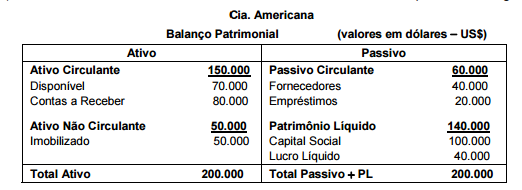
A Cia. Brasileira atua no mercado nacional e sua moeda funcional é o Real. Em 30/11/2015 a Cia. Brasileira constituiu a subsidiária Cia. Americana para atuar nos Estados Unidos, e integralizou 100% do Capital Social no valor de US$100.000,00 (cem mil dólares). A moeda funcional da Cia. Americana é o dólar e, em 31/12/2015, apresentou o seguinte Balanço Patrimonial: Imagem associada para resolução da questão
A receitas e despesas da Cia. Americana ocorreram de maneira uniforme no mês de dezembro de 2015 e as informações sobre a taxa de câmbio são as seguintes: Imagem associada para resolução da questão
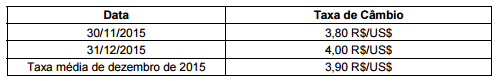
Com base nestas informações, o saldo credor da conta Ajustes Acumulados de Conversão apresentado no Balanço Patrimonial da Cia. Americana em 31/12/2015 foi, em reais,

Alternativas
Q688260 Contabilidade Geral
Em 01/01/2015 a Cia. Olímpica adquiriu, à vista, 80% das ações da Cia. Atlética pelo valor de R$ 10.000.000,00. Na data da aquisição, o valor do Patrimônio Líquido constante do Balanço Patrimonial da Cia. Atlética era R$ 5.000.000,00 e o valor justo líquido dos ativos e passivos identificáveis da Cia. Atlética que foram adquiridos, de acordo com o laudo de avaliação, era R$ 9.000.000,00. A Participação dos Não Controladores foi avaliada pela parte que lhes cabe no valor justo líquido dos ativos e passivos identificáveis da adquirida. Sabe-se que a diferença entre o patrimônio líquido contábil e o valor justo líquido dos ativos e passivos identificáveis era decorrente de um ativo intangível com vida útil indefinida.
  Durante o ano de 2015, a Cia. Atlética reconheceu em seu Patrimônio Líquido as seguintes mutações:
 − Lucro líquido de 2015: R$ 400.000,00
− Dividendos distribuídos: R$ 150.000,00
− Ajustes de avaliação patrimonial: R$ 50.000,00 (saldo credor). 
O valor apresentado pela Cia. Olímpica na conta Investimento, no Balanço Patrimonial individual de 31/12/2015, e o valor reconhecido na Demonstração do Resultado individual de 2015 referente a este investimento foram, respectivamente, em reais,
Alternativas
Q688259 Contabilidade Geral
Em 01/01/2015 a Cia. Olímpica adquiriu, à vista, 80% das ações da Cia. Atlética pelo valor de R$ 10.000.000,00. Na data da aquisição, o valor do Patrimônio Líquido constante do Balanço Patrimonial da Cia. Atlética era R$ 5.000.000,00 e o valor justo líquido dos ativos e passivos identificáveis da Cia. Atlética que foram adquiridos, de acordo com o laudo de avaliação, era R$ 9.000.000,00. A Participação dos Não Controladores foi avaliada pela parte que lhes cabe no valor justo líquido dos ativos e passivos identificáveis da adquirida. Sabe-se que a diferença entre o patrimônio líquido contábil e o valor justo líquido dos ativos e passivos identificáveis era decorrente de um ativo intangível com vida útil indefinida.
  Durante o ano de 2015, a Cia. Atlética reconheceu em seu Patrimônio Líquido as seguintes mutações:
 − Lucro líquido de 2015: R$ 400.000,00
− Dividendos distribuídos: R$ 150.000,00
− Ajustes de avaliação patrimonial: R$ 50.000,00 (saldo credor). 
Sabendo que durante o ano 2015 não foi reconhecida nenhuma perda por impairment (teste de recuperabilidade do ativo), relacionada com o investimento efetuado na Cia. Atlética, o valor reconhecido como Intangível correspondente ao Ágio pago por Expectativa de Rentabilidade Futura na aquisição de Controladas, no Balanço Consolidado da Cia. Olímpica de 31/12/2015, foi, em reais,
Alternativas
Q688258 Contabilidade Geral
A Cia. Expansão obteve, em 01/12/2015, um empréstimo para financiar a expansão da sua atividade operacional. O valor do empréstimo obtido foi R$ 10.500.445,00, para pagamento integral (principal e juros) em 01/12/2016 e a taxa de juros compostos negociada foi 3% ao mês. Os custos incorridos e pagos para a obtenção deste empréstimo foram R$ 500.445,00. Sabendo-se que este empréstimo é mensurado pelo custo amortizado e que a taxa de custo efetivo é 3,42% a.m., o valor dos encargos financeiros reconhecido na Demonstração do Resultado de 2015, referente a este empréstimo, foi, em reais,
Alternativas
Q688257 Contabilidade Geral
Determinada empresa adquiriu, em 31/12/2013, uma máquina por R$ 400.000,00, à vista. A vida útil estimada pela empresa para a máquina, na data da aquisição, era 4 anos e o valor residual estimado em R$ 40.000,00. Em 31/12/2014, a empresa reavaliou a vida útil remanescente da máquina para 5 anos e reestimou o valor residual, no final da nova vida útil, em R$ 10.000,00. A empresa adota o método das quotas constantes para o cálculo da despesa de depreciação. Em 31/12/2015, a empresa realizou o teste de recuperabilidade do ativo (teste de impairment) e, para isto, obteve as seguintes informações sobre a máquina:
− Valor em uso: R$ 280.000,00. − Valor justo líquido das despesas de venda: R$ 230.000,00.
Com base nestas informações, o valor contábil da máquina apresentado no Balanço Patrimonial da empresa, em 31/12/2015, foi, em reais,
Alternativas
Q688256 Contabilidade Geral
O Balanço Patrimonial, em 31/12/2014, de uma empresa constituída na forma de sociedade por ações apresentava o valor de R$ 300.000,00 para o grupo do Patrimônio Líquido. Durante o ano de 2015, foram identificados os seguintes eventos e valores correspondentes à atividade da empresa no período: − Não houve aumento de Capital. − Não houve distribuição de dividendos extraordinários nem pagamento de Juros sobre o Capital Próprio. − A empresa apurou um lucro líquido de R$ 90.000,00. − Destinação do lucro líquido em decorrência da Lei das Sociedades por Ações e do que estabelece o estatuto social da empresa: − Reserva Legal: constituída nos termos da Lei no 6.404/76. − Constituição de Reserva Estatutária no valor de R$ 3.000,00. − Destinação de R$ 6.000,00 para Reserva para Expansão.
O Estatuto Social da empresa prevê pagamento de Dividendo Obrigatório no valor de 25% do Lucro Líquido, ajustado nos termos da Lei no 6.404/76. Os valores apresentados no Balanço Patrimonial de 31/12/2015 como Dividendos a Pagar e Patrimônio Líquido são, respectivamente,
Alternativas
Q688255 Contabilidade Geral
No dia 30/04/2015, a empresa Sempre Comprando S.A. adquiriu 80% das ações da empresa Perspectiva S.A. por R$ 80.000.000,00 e passou a deter controle sobre esta. O valor pago corresponde a 80% do valor justo líquido dos ativos e passivos adquiridos pela empresa Sempre Comprando S.A. No ano de 2015, a empresa Perspectiva S.A. apurou um lucro líquido de R$ 24.000.000,00. Os valores evidenciados no Balanço Patrimonial de 31/12/2015 e na Demonstração do Resultado do ano de 2015, nas demonstrações contábeis individuais da empresa Sempre Comprando S.A., foram, respectivamente, em reais,
Alternativas
Q688254 Contabilidade Geral
Uma empresa contratou os serviços de uma transportadora pelo prazo de um ano e o valor total do contrato negociado foi R$ 1.200.000,00. O contrato foi assinado em 01/09/2015, entrou em vigor imediatamente, sendo que o volume mensal a ser transportado já estava estabelecido em cláusula contratual e era constante durante todo prazo contratado. A empresa efetuará o pagamento do valor total no final do prazo do contrato, e este somente poderá ser rescindido antecipadamente com o pagamento integral do valor contratado, sem qualquer desconto. Os valores evidenciados na Demonstração do Resultado de 2015 e os saldos das contas do Balanço Patrimonial em 31/12/2015, decorrentes do contrato assinado e efetivado em 01/09/2015, foram:
Alternativas
Q688253 Contabilidade Geral

As vendas realizadas por uma empresa durante o mês de dezembro de 2015 totalizaram R$ 2.610.300,00 e as informações disponíveis são as seguintes:
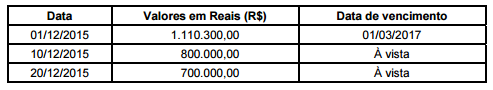
Imagem associada para resolução da questão

Nas vendas a prazo, a empresa pratica a taxa de juros de 0,7% ao mês, o que equivale a uma taxa de juros de 11,03% para o prazo total da venda ocorrida em 01/12/2015.

Os efeitos evidenciados na Demonstração do Resultado do ano de 2015 da empresa, decorrentes especificamente das vendas efetuadas durante o mês de dezembro de 2015 foram:

Alternativas
Q688252 Análise de Balanços
O índice de liquidez corrente de uma empresa era 1,7, obtido a partir dos valores constantes no Balanço Patrimonial de 31/12/2014. O Passivo Circulante da empresa, nesta mesma data, correspondia a 40% do passivo total. Sabendo-se que o Ativo Circulante da empresa totalizava R$ 170.000,00 e que o valor total dos ativos constantes do balanço era R$ 550.000,00, o valor do Patrimônio Líquido constante do Balanço Patrimonial, na mesma data, era, em reais,
Alternativas
Q688251 Legislação dos Municípios do Estado do Piauí
Fernando Pessoa, residente em Brasília/DF, é: (I) possuidor de um terreno localizado na zona urbana do Município de Teresina/PI, com área de seiscentos metros quadrados, sem uso e não edificado; (II) promitente comprador de uma casa, localizada em um bairro residencial de Teresina, da qual, embora totalmente paga, não lhe foi outorgada a respectiva escritura pública de compra e (III) professor, com vínculo empregatício formal, de um curso de especialização em arquitetura, com aulas presenciais realizadas a cada quinze dias, sendo que as aulas são ministradas em idioma francês, no Colégio Côte D’Azur, localizado em Teresina. Considerando o disposto no Código Tributário do Município de Teresina, LC no 3.606/2006, Fernando Pessoa é
Alternativas
Q688250 Legislação dos Municípios do Estado do Piauí
O Município de Teresina disciplinou, por meio da Lei no 4.781/2015, a aplicação do IPTU progressivo no tempo. Conforme o disposto nesta lei,
Alternativas
Q688249 Legislação dos Municípios do Estado do Piauí
O Município de Teresina instituiu, por meio da Lei no 3.891/2009, a Nota Fiscal de Serviços Eletrônica – NFS-e. Conforme o disposto nesta lei,
Alternativas
Respostas
3121: B
3122: C
3123: E
3124: E
3125: B
3126: D
3127: A
3128: D
3129: A
3130: B
3131: D
3132: E
3133: D
3134: C
3135: E
3136: D
3137: B
3138: D
3139: E
3140: C