Questões de Concurso
Para tj-pa
Foram encontradas 4.282 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Q15215
Contabilidade de Custos
A indústria Cor e Vida produz tintas industriais. A empresa
tem utilizado o custeio por absorção para atender à
legislação fiscal e societária e o custeio variável para fins
gerenciais. As informações sobre a sua estrutura de custos é a
seguinte:
− Capacidade mensal de produção de tinta − 40.000 latas.
− Quantidade produzida no mês de outubro − 30.000 latas.
− Quantidade vendida, no mês de outubro, para seus clientes atuais − 25.000 latas.
− A empresa vende cada lata de tinta para os seus clientes atuais por R$ 14,00 (preço líquido).
− Os custos variáveis de produção são de R$ 7,50/lata.
− As despesas variáveis de produção são de R$ 1,50/lata.
− Os custos fixos somam R$ 120.000,00/mês.
− As despesas administrativas somam R$ 30.000,00/mês.
No mês de outubro, a empresa obteve um resultado bruto mensal pelo custeio por absorção de, em reais,
Q15214
Contabilidade de Custos
No custeio por absorção, o valor dos estoques de produtos acabados é formado pelo somatório dos
Q15213
Contabilidade de Custos
No quadro abaixo, estão listados os gastos da Indústria de Telhas Barros no exercício de 2008.
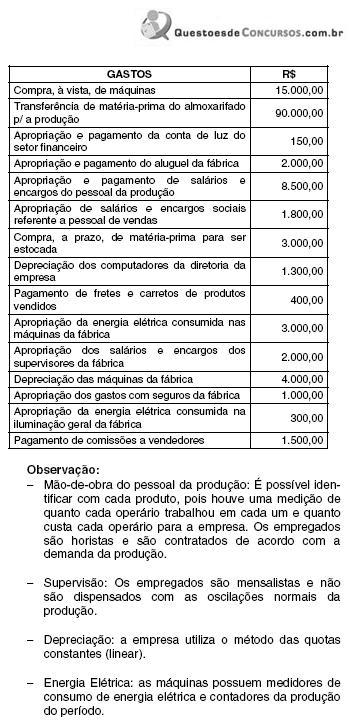
Com base nos dados acima, é correto afirmar que os custos fixos do período foram de, em reais,
Com base nos dados acima, é correto afirmar que os custos fixos do período foram de, em reais,
Q15212
Contabilidade de Custos
O secretário de saúde do município "E" dedicou esforços para o aperfeiçoamento da supervisão de enfermagem da policlínica com o intuito de melhorar a produtividade dos profissionais quanto aos materiais necessários para a realização de curativos. Em relação ao procedimento de curativo, ele tinha como objetivo
Q15211
Contabilidade Geral
O bem ou serviço consumido direta ou indiretamente para a obtenção de receitas é denominado de
Q15210
Contabilidade de Custos
Em uma empresa de saneamento básico, um item considerado como custo do produto é
Q15209
Contabilidade Pública
O superávit financeiro do exercício anterior constitui-se em uma das fontes de recursos disponíveis para abertura de créditos adicionais especiais ou suplementares. Quanto ao tratamento dado no Balanço Orçamentário em relação ao superávit financeiro, é correto afirmar que
Q15208
Contabilidade Pública
Ao analisar o Balanço Patrimonial de uma Prefeitura Municipal, nos termos da Lei no 4.320/64, é correto afirmar que:
Q15207
Contabilidade Pública
Sobre o Balanço Financeiro, conforme Anexo 13 da Lei no 4.320/64, é correto afirmar que
Q15206
Contabilidade Pública
De acordo com o artigo 105 da Lei n o 4.320/64, o Balanço Patrimonial demonstrará o Ativo e o Passivo Financeiro, o Ativo e o Passivo Permanente, o Saldo Patrimonial e as Contas de Compensação. Sobre o Balanço Patrimonial, é INCORRETO afirmar que
Q15205
Contabilidade Pública
Texto associado

Durante o exercício financeiro, ocorreram os seguintes eventos contábeis:
a) Recebimento, em doação, de um imóvel no valor de R$ 200.000.
b) Arrecadação de impostos no valor de R$ 1.200.000.
c) Obtenção de empréstimos para construção de uma escola municipal no valor de R$ 300.000.
d) Empenho, liquidação e pagamento de despesa com pessoal no valor de R$ 1.000.000.
e) Empenho e liquidação de despesa com material de consumo no valor de R$ 200.000.
f) Empenho e liquidação de despesa com construção de uma escola municipal no valor de R$ 300.000.
Após os lançamentos dos eventos contábeis no Balanço Patrimonial, os valores do Ativo Real e Ativo Real Líquido eram de, respectivamente,
Q15204
Contabilidade Pública
Texto associado
Durante o exercício financeiro, ocorreram os seguintes eventos contábeis:
a) Recebimento, em doação, de um imóvel no valor de R$ 200.000.
b) Arrecadação de impostos no valor de R$ 1.200.000.
c) Obtenção de empréstimos para construção de uma escola municipal no valor de R$ 300.000.
d) Empenho, liquidação e pagamento de despesa com pessoal no valor de R$ 1.000.000.
e) Empenho e liquidação de despesa com material de consumo no valor de R$ 200.000.
f) Empenho e liquidação de despesa com construção de uma escola municipal no valor de R$ 300.000.
Após os lançamentos dos eventos contábeis no Balanço Financeiro, o valor das Receitas Orçamentárias e Extra-orçamentárias eram de, respectivamente,
Q15203
Contabilidade Pública
O resultado patrimonial se divide em resultante da execução orçamentária e independente da execução orçamentária. De acordo com a Lei no 4.320/64, são variações ativas resultantes da execução orçamentária:
Q15202
Contabilidade Pública
As receitas públicas classificam-se, de acordo com sua categoria econômica, em Receita Corrente e Receita de Capital. Com relação à Receita Corrente é correto afirmar que deverá ser registrada
Q15201
Contabilidade Pública
O servidor Apolo Greco, funcionário do Hospital Municipal Bom Samaritano, recebeu no dia 02 de maio de 2008 um adiantamento no valor de R$ 2.000,00 para uso com despesas com material de consumo e outro de mesmo valor para uso com serviços de terceiros válidos por um período de 30 dias. Até o dia 30/05, o Sr Apolo Greco havia gastado R$ 1 400,00 com material de consumo. Neste mesmo dia, o Sr. Apolo Greco foi procurado por um servidor responsável por um equipamento da UTI que necessitava, em caráter emergencial, de conserto, tendo em vista a programação de cirurgias para a semana seguinte. O orçamento apresentado foi de R$ 2.200,00, referente à prestação de serviços de terceiros. Em relação aos fatos descritos, o procedimento correto do Sr. Apolo Greco deve ser: efetuar o pagamento de material de consumo no valor de R$ 1.400,00 e
Q15200
Direito Financeiro
O Regime de adiantamento é um processamento especial da despesa pública orçamentária, através do qual se coloca o numerário à disposição de um funcionário ou servidor, a fim de dar-lhe condições de realizar gastos que, por sua natureza, não possam obedecer ou depender de trâmites normais. Sobre esta forma de processamento da despesa pública, considere:
I. existe a necessidade de recurso orçamentário e empenho na dotação própria.
II. não pode ser utilizado para despesas já realizadas nem maiores que as quantias adiantadas.
III. não necessita obedecer a legislação sobre licitação, por tratar-se de despesas de pequeno valor.
IV. em casos excepcionais, pode ser feita a servidor responsável por mais de dois adiantamentos.
V. não pode ser superior a 5% do limite estabelecido no artigo 23, inciso II, alínea a da Lei n o 8.666/93.
É correto o que se afirma APENAS em
Q15199
Contabilidade Pública
No final do exercício de X1 o contador da Prefeitura Tudo Certo percebeu que existia um montante disponível em caixa de R$ 1.000.000,00, despesas liquidadas e pagas de 2.000.000,00, despesas liquidadas e não pagas de R$ 600.000,00 e despesas empenhadas e não liquidadas de 500.000,00. Considerando que é o último ano do mandato do prefeito e de acordo com a Lei Complementar no 101/2000, o valor máximo a ser inscrito em Restos a Pagar, em reais, é de
Q15198
Contabilidade Geral
Os itens "Vencimentos e Vantagens fixas ? Pessoal Civil" e "Aquisição de Imóveis" faz parte da classificação da despesa por
Q15197
Contabilidade Pública
Em relação à despesa, a classificação programática foi separada da classificação funcional pela Portaria no 42/99 do Ministério do Planejamento, Orçamento e Gestão, pas- sando a ser composta por quatro categorias: programas, projetos, atividades e operações especiais. São exemplos de projetos:
Q15196
Contabilidade Pública
Considere os dados relativos às receitas orçamentárias arrecadadas pela Prefeitura Modelo no exercício de X1:
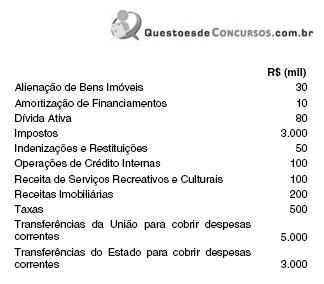
A Receita Corrente foi de, em milhares de reais,
A Receita Corrente foi de, em milhares de reais,

 Conheça nossos planos