Questões de Concurso
Para tj-pi
Foram encontradas 3.025 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Q599609
Auditoria
O gráfico a seguir apresenta os resultados da avaliação da
estrutura de controle interno em cinco entidades, bem como a
amplitude dos testes de auditoria a serem executados em cada
uma delas.
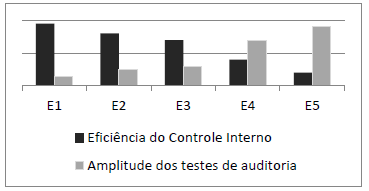
A partir da análise do gráfico, é correto afirmar que:
A partir da análise do gráfico, é correto afirmar que:
Q599608
Auditoria
O objetivo da auditoria ao examinar as demonstrações
financeiras é expressar uma opinião sobre suas propriedades e
assegurar que elas representem adequadamente a posição
patrimonial e financeira.
Nesse contexto, a responsabilidade pela elaboração das demonstrações financeiras é da:
Nesse contexto, a responsabilidade pela elaboração das demonstrações financeiras é da:
Q599607
Auditoria
A auditoria consiste no levantamento, exame e avaliação de
procedimentos, operações, rotinas e demonstrações contábeis de
uma entidade. A partir da compreensão conceitual, é correto
dizer que o objeto do trabalho de auditoria se circunscreve:
Q599606
Contabilidade Pública
Em uma entidade da administração pública direta, foi
efetuada uma aquisição de material de consumo sem
autorização orçamentária, para pagamento posterior, no valor
de R$ 11.300,00. De acordo com as orientações do MCASP
para reconhecimento patrimonial de obrigações, esse fato:
Q599605
Contabilidade Pública
Os dados do quadro a seguir têm origem no controle da
execução orçamentária de um ente da federação relativa ao
exercício de 2x13 (dados acumulados até o sexto bimestre,
expressos em milhares de reais).
Receita Orçamentária Lançada 280.000,00
Receita Orçamentária Arrecadada 271.860,00
Despesa Orçamentária Empenhada 270.140,00
Despesa Orçamentária Liquidada 254.780,00
Despesa Orçamentária Paga 240.410,00
Saldo final de disponibilidades financeiras 42.630,00
Obrigações a pagar até o final do exercício 19.530,00
Considerando os dados apresentados e as disposições da Lei de Responsabilidade Fiscal, o valor das despesas que NÃO devem ser inscritas em restos a pagar por indisponibilidade de recursos, em milhares de reais, é:
Q599604
Contabilidade Pública
Texto associado
Em uma entidade pública havia a necessidade de conceder
suprimento de fundos a um servidor para pagamento de
despesas de pequena monta. Em um dos departamentos da
entidade havia cinco servidores com as seguintes
características:
Servidor Situação
Servidor Situação
Alfa Com prestação de contas parcialmente impugnada pelo setor competente
Beta Responsável por um adiantamento pendente de prestação de contas
Delta Não está em efetivo exercício
Gama Responde a inquérito administrativo
Ômega Responsável pela guarda e utilização de materiais a serem adquiridos.
O servidor ao qual poderá ser concedido suprimento de fundos é:
Q599603
Administração Financeira e Orçamentária
Quando da abertura de créditos adicionais suplementares e
especiais, em decorrência da necessidade de indicação de fonte
de recursos, uma das fontes possíveis é o excesso de
arrecadação. Na apuração do excesso possível de utilização,
deve-se:
Q599602
Administração Financeira e Orçamentária
Um dos instrumentos previstos na Constituição Federal como
parte do processo de planejamento é a Lei de Diretrizes
Orçamentárias, que visa, entre outras coisas, orientar a
elaboração do orçamento. NÃO faz parte da Lei de Diretrizes
Orçamentárias dispor sobre:
Q599601
Administração Financeira e Orçamentária
O orçamento consiste em um documento com previsões de
arrecadação e destinação de recursos, os quais podem não ser
realizados exatamente conforme planejado. Durante a execução
orçamentária, os chefes dos poderes poderão ter que limitar a
emissão de empenho, segundo os critérios fixados pela LDO. O
documento relacionado ao processo orçamentário que contém
informações que podem definir a necessidade de limitação de
empenho é o(a):
Q599600
Contabilidade Pública
Para fins de elaboração do Balanço Orçamentário, que constitui
um dos anexos do Relatório Resumido da Execução
Orçamentária, a Portaria STN nº 553/2014 orienta que as receitas
devem ser apresentadas considerando as seguintes classificações:
Q599599
Contabilidade Pública
A execução da despesa pública se processa em estágios
específicos, cujos registros subsidiarão a elaboração de relatórios
de acompanhamento e prestação de contas. Um mecanismo
presente na execução da despesa orçamentária das entidades
públicas é a abertura de créditos adicionais, que se relaciona ao
estágio do (a):
Q599598
Direito Financeiro
A receita pública pode ser definida a partir da perspectiva de
alteração nos elementos componentes da estrutura patrimonial.
Considerando a relação com a execução orçamentária, para
verificação do impacto patrimonial da receita orçamentária, é
necessário observar o estágio do (a):
Q599597
Contabilidade Pública
Texto associado
No orçamento de um determinado ente público, foi identificada
uma classificação de despesa por função, conforme quadro a
seguir, com valores expressos em milhares de reais.

A subfunção representa uma partição da função, visando a agregar determinado subconjunto de despesa do setor público. Porém, a Portaria MPOG nº 42/1999 dispõe que as subfunções poderão ser combinadas com funções diferentes daquelas a que estejam vinculadas.
A subfunção representa uma partição da função, visando a agregar determinado subconjunto de despesa do setor público. Porém, a Portaria MPOG nº 42/1999 dispõe que as subfunções poderão ser combinadas com funções diferentes daquelas a que estejam vinculadas.
Considerando os dados apresentados, o valor total das
subfunções precipuamente vinculadas à função Urbanismo é:
Q599596
Administração Financeira e Orçamentária
Ao elaborar a proposta orçamentária em uma unidade da
federação, os responsáveis pela secretaria de planejamento
apresentaram os valores relativos à previsão das receitas a serem
transferidas aos municípios como despesa no orçamento da
unidade; da mesma forma, os respectivos valores deverão ser
apresentados como receita prevista no orçamento dos entes que
as receberão.
Conforme disposições da Lei nº 4.320/1964, essa prática está em estrita consonância com o princípio do (a):
Conforme disposições da Lei nº 4.320/1964, essa prática está em estrita consonância com o princípio do (a):
Q599595
Administração Financeira e Orçamentária
As práticas orçamentárias nas entidades do setor público
começaram a ser influenciadas por uma concepção mais
moderna de orçamento a partir do século XX, com o objetivo de
contribuir para que o orçamento fosse efetivamente um
instrumento de administração. Constitui uma característica da
concepção moderna de orçamento:
Q599594
Contabilidade Pública
De acordo com Manual de Contabilidade aplicado ao Setor
Público (MCASP), o atendimento ao enfoque patrimonial da
contabilidade compreende o registro e a evidenciação da
composição patrimonial do ente público, nesse aspecto:
Q599593
Contabilidade Pública
Texto associado
Um ente público apresentou ao final do exercício os seguintes
saldos em R$:
Receitas Corrente Previstas Atualizadas 20.000
Receitas de Capital Previstas Atualizadas 4.500
Receitas Corrente Realizadas (exceto intra) 21.300
Receitas de Capital Realizadas (exceto intra) 2.300
Receitas intraorçamentárias Realizadas 2.600
Saldos de Exercícios Anteriores utilizados para créditos adicionais 4.600
Dotação Atualizada 29.100
Despesas Correntes Empenhadas 28.500
Despesas Correntes Liquidadas 23.900
Despesas Correntes Pagas 22.000
Inscrição de Despesas Correntes em Restos a Pagar não Processados. 4.600
Considerando esses dados, é correto afirmar em relação ao
Balanço Orçamentário estabelecido como um dos
demonstrativos previstos no MCASP, que:
Q599592
Contabilidade Pública
Sobre as Variações Patrimoniais apresentadas no MCASP, que
representam as transações que promovem alterações nos
elementos patrimoniais da entidade do setor público, é correto
afirmar que:
Q599591
Contabilidade Pública
As Demonstrações Contábeis previstas na NBCT 16.6 devem ser
elaboradas seguindo a estrutura do Plano de Contas Aplicado ao
Setor Público (PCASP). A partir dessa estrutura:
Q599590
Contabilidade Pública
Quando o fato gerador do passivo ocorrer antes do empenho da
despesa orçamentária, o MCASP orienta que devem ser
efetuados no momento do empenho os seguintes registros
contábeis para proporcionar a correta mensuração do passivo do
ente público:

 Conheça nossos planos