Questões de Concurso
Para tj-ap
Foram encontradas 3.011 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Ano: 2014
Banca:
FCC
Órgão:
TJ-AP
Prova:
FCC - 2014 - TJ-AP - Analista Judiciário - Área Apoio Especializado - Contabilidade |
Q471169
Administração Financeira e Orçamentária
Considerando o regramento previsto no Decreto no 93.872/1986 para pagamento de despesas por meio de Suprimento de Fundos, considere:
I. O suprimento de Fundos será contabilizado e incluído na conta do ordenador como despesa realizada.
II. O suprimento de Fundos será contabilizado e incluído na conta do ordenador como despesa extraorçamentária.
III. A restituição parcial ou total de Suprimento de Fundos sempre será registrada como Receita Orçamentária.
Está correto o que se afirma APENAS em
Ano: 2014
Banca:
FCC
Órgão:
TJ-AP
Prova:
FCC - 2014 - TJ-AP - Analista Judiciário - Área Apoio Especializado - Contabilidade |
Q471168
Administração Financeira e Orçamentária
Com finalidade de aumentar a eficiência da sua gestão, determinado governador decidiu elaborar orçamentos individualizados para os órgãos da Administração direta e indireta do seu Estado. Esta medida
Ano: 2014
Banca:
FCC
Órgão:
TJ-AP
Prova:
FCC - 2014 - TJ-AP - Analista Judiciário - Área Apoio Especializado - Contabilidade |
Q471167
Contabilidade Pública
Para efetuar o reforço de uma Nota de Empenho no SIAFI deverá ser utilizado o documento
Ano: 2014
Banca:
FCC
Órgão:
TJ-AP
Prova:
FCC - 2014 - TJ-AP - Analista Judiciário - Área Apoio Especializado - Contabilidade |
Q471166
Contabilidade Pública
Atenção: Para responder à questão, relacionada à elaboração do Balanço Orçamentário, considere a lógica de registro contábil do Plano de Contas Aplicado ao Setor público.
Para apuração dos valores relativos à realização da receita e execução da despesa, deverá ser utilizada a classe
Para apuração dos valores relativos à realização da receita e execução da despesa, deverá ser utilizada a classe
Ano: 2014
Banca:
FCC
Órgão:
TJ-AP
Prova:
FCC - 2014 - TJ-AP - Analista Judiciário - Área Apoio Especializado - Contabilidade |
Q471165
Contabilidade Pública
Atenção: Para responder à questão, relacionada à elaboração do Balanço Orçamentário, considere a lógica de registro contábil do Plano de Contas Aplicado ao Setor público.
Para apuração dos valores relacionados à previsão da receita e fixação da despesa, deverá ser utilizada a classe
Para apuração dos valores relacionados à previsão da receita e fixação da despesa, deverá ser utilizada a classe
Ano: 2014
Banca:
FCC
Órgão:
TJ-AP
Prova:
FCC - 2014 - TJ-AP - Analista Judiciário - Área Apoio Especializado - Contabilidade |
Q471164
Contabilidade Pública
O registro contábil da etapa denominada “Empenho em Liquidação” deverá ser efetuado quando o fato gerador do passivo exigível ocorrer antes
Ano: 2014
Banca:
FCC
Órgão:
TJ-AP
Prova:
FCC - 2014 - TJ-AP - Analista Judiciário - Área Apoio Especializado - Contabilidade |
Q471163
Administração Financeira e Orçamentária
Um contribuinte obteve a dispensa legal do débito tributário devido. Este benefício concedido pelo Estado, denomina-se
Ano: 2014
Banca:
FCC
Órgão:
TJ-AP
Prova:
FCC - 2014 - TJ-AP - Analista Judiciário - Área Apoio Especializado - Contabilidade |
Q471162
Contabilidade Pública
A receita orçamentária efetiva
Ano: 2014
Banca:
FCC
Órgão:
TJ-AP
Prova:
FCC - 2014 - TJ-AP - Analista Judiciário - Área Apoio Especializado - Contabilidade |
Q471161
Contabilidade Pública
De acordo com o Manual SIAFI, os eventos da classe 80.0.XXX são utilizados para:
Ano: 2014
Banca:
FCC
Órgão:
TJ-AP
Prova:
FCC - 2014 - TJ-AP - Analista Judiciário - Área Apoio Especializado - Contabilidade |
Q471160
Contabilidade Pública
A falta de integridade e tempestividade na produção e na divulgação da informação contábil configura desobediência ao princípio contábil da
Ano: 2014
Banca:
FCC
Órgão:
TJ-AP
Prova:
FCC - 2014 - TJ-AP - Analista Judiciário - Área Apoio Especializado - Contabilidade |
Q471159
Contabilidade Pública
Com base no Decreto no 93.872/1986, considere:
I. A redução no exercício financeiro, de compromisso que caracterizou o empenho, implicará sua anulação parcial, revertendo a importância correspondente à respectiva dotação.
II. A redução no exercício financeiro, de compromisso que caracterizou o empenho, implicará no registro da importância correspondente na receita orçamentária da União.
III. As despesas relativas a contratos, convênios, acordos ou ajustes de vigência Plurianual, serão empenhadas em cada exercício financeiro pela parte nele a ser executada.
Está correto o que se afirma em
Ano: 2014
Banca:
FCC
Órgão:
TJ-AP
Prova:
FCC - 2014 - TJ-AP - Analista Judiciário - Área Apoio Especializado - Contabilidade |
Q471158
Administração Financeira e Orçamentária
De acordo com o Decreto no 93.872/1986, o quadro de detalhamento da despesa de cada unidade orçamentária poderá ser alterado durante o exercício, mediante solicitação à Secretaria de Planejamento da Presidência da República até o dia
Ano: 2014
Banca:
FCC
Órgão:
TJ-AP
Prova:
FCC - 2014 - TJ-AP - Analista Judiciário - Área Apoio Especializado - Contabilidade |
Q471157
Contabilidade Geral
Uma máquina foi adquirida à vista em 01/01/2012 por R$ 15.000.000,00 e será instalada em um local alugado pela empresa. A empresa estima que utilizará esta máquina por 8 anos e no final deste prazo de utilização, a máquina poderá ser vendida por R$ 2.000.000,00.
No final do 8o ano, a empresa retirará a máquina do local e, consta no contrato de aluguel que a empresa deverá devolver a localidade nas mesmas condições em que a recebeu no início do contrato de aluguel. Para fazer a desmontagem, remover a máquina e reestruturar o imóvel, a empresa projeta que incorrerá em gastos no valor de R$ 1.000.000,00 e a taxa acumulada de juros, para a empresa, projetada para os próximos 8 anos é 25%. A utilização da máquina ocorre de forma contínua durante 24 horas por dia, em função da atividade da empresa e esta, utiliza o método das cotas constantes para o cálculo da depreciação.
O valor contábil da máquina a ser apresentado no Balanço Patrimonial em 31/12/2012 e o valor da Despesa de Depreciação apresentado na Demonstração do Resultado do ano de 2012 foram, respectivamente,
Ano: 2014
Banca:
FCC
Órgão:
TJ-AP
Prova:
FCC - 2014 - TJ-AP - Analista Judiciário - Área Apoio Especializado - Contabilidade |
Q471156
Contabilidade Geral
O Patrimônio Líquido da empresa Comprada S.A., em 30/06/2013, era R$ 30.000.000,00, e correspondia ao valor justo dos ativos e passivos da empresa. A empresa Total Holding S.A. adquiriu 40% das ações da empresa Comprada S.A. pelo valor de R$ 12.000.000,00 e passou a deter o seu controle. No segundo semestre de 2013, a empresa Comprada S.A. apurou um lucro líquido de R$ 5.000.000,00. Nas demonstrações contábeis individuais da empresa Total Holding S.A. foram apresentados os seguintes valores na Demonstração do Resultado do ano de 2013 e no Balanço Patrimonial de 31/12/2013, em reais (R$),
Ano: 2014
Banca:
FCC
Órgão:
TJ-AP
Prova:
FCC - 2014 - TJ-AP - Analista Judiciário - Área Apoio Especializado - Contabilidade |
Q471155
Contabilidade Geral
Os Balanços Patrimoniais em 31/12/10 e 31/12/11 e a Demonstração do Resultado para o ano de 2011 da empresa Produtos Baratos Comercial S.A. são apresentadas a seguir:
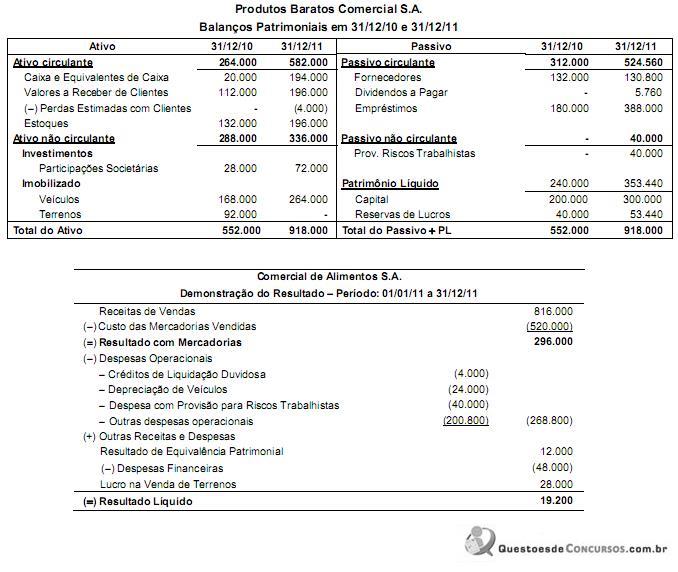
Sabe-se que no ano de 2011 a empresa não vendeu participações societárias nem veículos, não liquidou qualquer empréstimo e não pagou as despesas financeiras do ano. Os valores correspondentes ao caixa consumido ou gerado pelas Atividades Operacionais e pelas Atividades de Investimentos foram, respectivamente, em reais (R$),
Sabe-se que no ano de 2011 a empresa não vendeu participações societárias nem veículos, não liquidou qualquer empréstimo e não pagou as despesas financeiras do ano. Os valores correspondentes ao caixa consumido ou gerado pelas Atividades Operacionais e pelas Atividades de Investimentos foram, respectivamente, em reais (R$),
Ano: 2014
Banca:
FCC
Órgão:
TJ-AP
Prova:
FCC - 2014 - TJ-AP - Analista Judiciário - Área Apoio Especializado - Contabilidade |
Q471154
Contabilidade Geral
São conhecidas as seguintes informações sobre uma empresa, correspondentes ao ano de 2011:
- A empresa apurou Lucro Líquido de R$ 5.000.000,00.
- Destinação do Lucro do Período: Reserva Legal no valor de R$ 250.000,00; Reserva Estatutária no valor de R$ 500.000,00 e Reserva para Expansão no valor de R$ 1.000.000,00.
- Dividendos obrigatórios previstos no Estatuto no valor de R$ 1.000.000,00.
A variação positiva no valor total do Patrimônio Líquido da empresa em 2011, foi, em reais (R$),
Ano: 2014
Banca:
FCC
Órgão:
TJ-AP
Prova:
FCC - 2014 - TJ-AP - Analista Judiciário - Área Apoio Especializado - Contabilidade |
Q471153
Contabilidade Geral
A Empresa Concentrada S.A. adquiriu em 25/04/2012 um lote de mercadorias para revenda pelo valor de R$ 500.000,00, efetuando o pagamento à vista. Por condições negociais, ficou definido que a compradora (Empresa Concentrada S.A.) ficaria responsável pela retirada das mercadorias no depósito do fornecedor e, para transportar estas mercadorias até o seu depósito, foram pagos R$ 10.000,00 de frete. A empresa compradora pagou, também, o valor de R$ 5.000,00 por um seguro contra roubo das mercadorias durante o transporte do depósito do fornecedor até o seu depósito.
A Empresa Concentrada S.A. vendeu em 25/05/2012 todo lote de mercadorias que havia comprado pelo valor de R$ 700.000,00 à vista. Suponha que não há incidência de qualquer imposto na compra e na venda das mercadorias.
A Empresa Concentrada S.A. apresentou na Demonstração do Resultado de 2012, em relação exclusivamente à compra e à venda das mercadorias, os seguintes efeitos
Ano: 2014
Banca:
FCC
Órgão:
TJ-AP
Prova:
FCC - 2014 - TJ-AP - Analista Judiciário - Área Apoio Especializado - Contabilidade |
Q471152
Contabilidade Geral
Uma empresa realizou, em 31/12/2013, uma venda no valor total de R$ 1.000.000,00 nas seguintes condições:
- R$ 400.000,00 foi recebido à vista.
- O saldo remanescente será recebido em 30/04/2015.
Se a venda tivesse sido realizada à vista o valor total seria R$ 900.000,00.
Com base nestas informações e de acordo com as normas contábeis vigentes, a empresa reconheceu, no momento da venda, uma receita de vendas de
Ano: 2014
Banca:
FCC
Órgão:
TJ-AP
Prova:
FCC - 2014 - TJ-AP - Analista Judiciário - Área Apoio Especializado - Contabilidade |
Q471151
Contabilidade Geral
Uma empresa aplicou R$ 100.000,00 em ativos financeiros, e definiu que metade dos títulos será mantida até o vencimento e o restante será destinado para venda imediata. Os títulos possuem as mesmas características, rendem a taxa de juros de 1% ao mês e a aplicação ocorreu em 01/12/2013. Sabe-se que o valor justo de todos os títulos, em 31/12/2013, era R$ 102.000,00.
Os valores em reais (R$) apresentados no Balanço Patrimonial, em 31/12/2013, para os títulos que serão mantidos até o vencimento e para os títulos destinados para venda imediata foram, respectivamente
Os valores em reais (R$) apresentados no Balanço Patrimonial, em 31/12/2013, para os títulos que serão mantidos até o vencimento e para os títulos destinados para venda imediata foram, respectivamente
Ano: 2014
Banca:
FCC
Órgão:
TJ-AP
Prova:
FCC - 2014 - TJ-AP - Analista Judiciário - Área Apoio Especializado - Contabilidade |
Q471150
Contabilidade Geral
Para obtenção de recursos, uma empresa emitiu um lote de debêntures no valor total de R$ 30.000.000,00 com as seguintes características:
- Data da emissão: 30/11/2012
- Prazo total: 10 anos
- Taxa de juros: 0,7974% ao mês
- Pagamentos: parcelas anuais de R$ 4.882.361,85
A empresa incorreu em gastos no valor total de R$ 200.000,00 para a emissão e colocação das debêntures no mercado. Como havia uma expectativa de que as taxas de juros sofreriam uma queda nos próximos anos, houve uma grande demanda pelas debêntures emitidas e a empresa conseguiu vendê-las por R$ 32.000.000,00 (valor superior ao desejado). A taxa de custo efetivo da emissão foi 0,6949% ao mês.
O valor da despesa financeira apropriada no resultado de 2012 e o saldo líquido apresentado no balanço patrimonial, em 31/12/2012, para as debêntures emitidas foram, respectivamente, em reais (R$),

 Conheça nossos planos