Foram encontradas 721 questões

Resolva questões gratuitamente!

Junte-se a mais de 4 milhões de concurseiros!

Q1888167 Administração Financeira e Orçamentária
A formulação de políticas públicas é um processo complexo que abarca diversas dimensões. Um dos critérios que o formulador do programa deve observar é o impacto orçamentário e financeiro da política pública que está sendo proposta. É nessa fase da análise que se verifica se o poder público dispõe de recursos para a execução da despesa requerida e se foram observados no planejamento os requisitos definidos no Plano Plurianual (PPA), na Lei de Diretrizes Orçamentárias (LDO) e na Lei Orçamentária Anual (LOA). Além disso, deve o agente público atentar para os requisitos básicos da Lei Complementar nº 101/2000, a Lei de Responsabilidade Fiscal (LRF).

Sobre os princípios introduzidos pela LRF e suas implicações orçamentárias para a elaboração de políticas públicas, é correto afirmar que:
Alternativas
Q1888166 Administração Pública
A análise de políticas públicas pode ser entendida como a atividade orientada para a geração e a sistematização de conhecimentos aplicados à resolução de problemas públicos. Para tanto, se faz necessário compreender as diferentes formas de avaliar e identificar ineficiências antes, durante e depois da implementação de políticas públicas. Essa avaliação, quando feita de forma preliminar à tomada de decisão, é denominada ex ante.

Essa metodologia ocorre:
Alternativas
Q1888164 Contabilidade Pública
Entre as alterações decorrentes da convergência aos padrões internacionais de contabilidade no âmbito do setor público, está a maior correspondência da Demonstração das Variações Patrimoniais (DVP) à lógica da Demonstração do Resultado do Exercício, publicada por entidades privadas.
Um servidor recém-empossado em uma entidade pública, com larga experiência anterior como contador em uma entidade privada, foi designado para analisar a DVP da entidade em que atua e apresentar suas considerações para composição do relatório de prestação de contas do exercício.
Na apresentação, o servidor foi bem assertivo em apontar elementos relevantes para análise e compreensão da DVP, dentre os quais destaca-se que:
Alternativas
Q1888163 Contabilidade Pública
O Balanço Orçamentário faz parte do conjunto de demonstrações contábeis das entidades públicas e tem por objetivo demonstrar as receitas de despesas detalhadas por categorias econômicas, bem como os valores registrados ao longo dos seus estágios de execução orçamentária.

Embora o modelo atualizado do Balanço Orçamentário constante no MCASP esteja aperfeiçoado em relação ao definido na Lei nº 4.320/1964, este demonstrativo ainda apresenta lacunas no que tange a informações referentes a:
Alternativas
Q1888158 Administração Financeira e Orçamentária
De acordo com a Lei Complementar nº 101/2000, a concessão ou ampliação de incentivo ou benefício de natureza tributária da qual decorre renúncia de receita deverá estar acompanhada de estimativas e atender a determinadas condições, dentre as quais está a geração de medidas de compensação por meio do aumento de receita.

Representa fonte de compensação para a renúncia da receita:
Alternativas
Q1888157 Contabilidade Pública
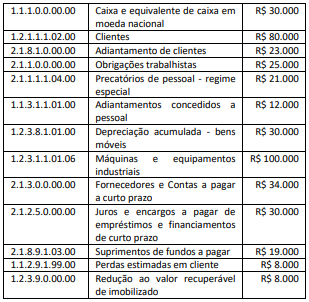
Uma entidade do setor público adota o Plano de Contas Aplicado ao Setor Público (PCASP). No balancete apurado em 31/12/X0 constavam as seguintes informações: 
Imagem associada para resolução da questão
Em seu Plano de Contas, os ativos correspondem a:
Alternativas
Q1888155 Auditoria Governamental
As três partes envolvidas em um trabalho de asseguração participaram da definição dos requisitos do trabalho. Foi necessário, ainda, prever a colaboração de especialista externo, selecionado pelo auditor independente, em virtude da complexidade de uma parcela do objeto de auditoria.

Nessas circunstâncias, considerando que não se trata de trabalho com propósito específico nem de trabalho com procedimentos previamente acordados:
Alternativas
Q1888153 Auditoria Governamental
A auditoria anual das contas encontrou evidências suficientes e adequadas de desconformidades que produziram impactos muito altos nos objetivos e metas da Unidade Prestadora de Contas (UPC), porém, sem dano potencial ao patrimônio público ou desvios graves em relação aos princípios da Administração Pública por parte de agentes do rol de responsáveis. Por outro lado, foi constatada a não implementação de recomendações da CGU, devidamente justificadas pelos titulares da UPC, que apresentaram razões suficientes para não implementá-las.

O tipo de certificado de auditoria, no caso, deverá ser de:
Alternativas
Q1888152 Auditoria
No curso de um trabalho de avaliação, a equipe de auditoria se depara com uma relevante situação de desconformidade que não havia sido prevista na fase de planejamento e, portanto, não é abrangida pelas questões de auditoria.

Nesse caso, a equipe deve:
Alternativas
Q1888151 Auditoria Governamental
Determinada equipe de auditoria investigou a causa raiz de um achado, mas não conseguiu chegar a uma conclusão. Então, apresentou a matriz de achados ao supervisor, com a observação de que “não foi possível identificar a causa do achado”.

O supervisor, com base na Orientação Prática sobre Relatório de Auditoria, deverá responder que a equipe:
Alternativas
Q1888150 Auditoria Governamental
Mário é o atual responsável por uma Unidade de Auditoria Interna Governamental (UAIG) e exerceu recentemente a função de chefe do setor de licitações e contratos da entidade à qual a UAIG está vinculada.

Nesse caso, eventual trabalho de avaliação que tenha por objeto licitações ou contratos que foram geridos por Mário:
Alternativas
Q1888149 Auditoria Governamental

Ao mapear os riscos de um processo de trabalho, os gestores de determinado órgão do Poder Executivo Federal identificaram os seguintes riscos:


• R1: risco de perda de confiança da sociedade na capacidade operacional do órgão;


• R2: risco de contingenciamento do orçamento;


• R3: risco de perda de capacidade operacional em virtude de aposentadoria iminente de vários servidores;


• R4: risco de interrupção de serviços essenciais em virtude de uma pandemia que pode reduzir drasticamente a força de trabalho do órgão por alguns dias.


Para avaliar esses riscos, será necessário:

Alternativas
Q1888148 Auditoria Governamental
Um auditor interno governamental inexperiente pergunta ao seu colega de equipe mais antigo como deve ser a comunicação com a unidade auditada durante a execução da auditoria. O colega responde que os auditores internos devem manter boas relações profissionais com os auditados, além de promover um fluxo de informações livre e aberto.

Essa resposta dada pelo auditor mais antigo está: 
Alternativas
Q1888147 Auditoria Governamental
Suponha que determinada empresa pública vinculada ao Ministério da Defesa conte com auditoria interna diretamente vinculada ao Conselho de Administração.

A unidade de auditoria interna dessa empresa:
Alternativas
Q1888146 Auditoria Governamental
O responsável por uma Unidade de Auditoria Interna Governamental (UAIG) sabe que deve elaborar um Plano de Auditoria Interna baseado em riscos. Ocorre que a unidade auditada não instituiu um processo formal de gerenciamento de riscos, mas demandou à UAIG a realização de um trabalho de consultoria com o objetivo de auxiliar na implantação desse processo. A UAIG coletou, junto à alta administração, informações sobre suas expectativas e entendimentos a respeito dos principais processos e dos riscos associados.

O responsável pela UAIG deve:
Alternativas
Q1888145 Auditoria Governamental

No ano de 2020, foi realizada uma licitação com a finalidade de contratar empresa para construir a nova sede de um Tribunal Regional Federal. Após celebrado o contrato administrativo, a obra foi paralisada em razão da detecção de graves irregularidades, tendo a Presidência do Tribunal, após diligências preliminares, decidido encaminhar os autos à Controladoria-Geral da União.


Diante desse cenário, é correto afirmar que compete à Controladoria-Geral da União:

Alternativas
Q1888144 Auditoria Governamental

O Ministro de Estado da Controladoria-Geral da União, no regular exercício de suas atribuições, após manifestação da Corregedoria-Geral da União, avocou processo administrativo disciplinar (PAD) em curso perante um órgão do Poder Executivo Federal.


Pode-se afirmar, corretamente, que essa situação é:

Alternativas
Q1888142 Auditoria Governamental
Segundo a Organização para a Cooperação e Desenvolvimento Econômico (OCDE), a integridade é uma pedra fundamental da boa governança, uma condição para que todas as outras atividades do governo não só tenham confiança e legitimidade, mas também sejam efetivas.
Considerando que o Decreto nº 10.756, de 27 de julho de 2021, instituiu o Sistema de Integridade Pública do Poder Executivo Federal, compete à Controladoria-Geral da União, na condição de órgão central:
Alternativas
Q1888141 Legislação Federal

Previsto na Lei Anticorrupção brasileira (Lei nº 12.846, de 1º de agosto de 2013), o acordo de leniência é um relevante instrumento de apuração de atos lesivos praticados por pessoas jurídicas contra a Administração Pública e de obtenção de provas. No âmbito do Poder Executivo Federal, compete à Controladoria-Geral da União a sua celebração e acompanhamento.


Quanto ao tema em questão e considerando sua estrutura organizacional, é correto afirmar que compete à:


Alternativas
Q1888140 Auditoria Governamental

Durante a execução de um trabalho de avaliação, não foi possível observar algumas das diretrizes do Referencial Técnico da Atividade de Auditoria Interna Governamental do Poder Executivo Federal, em razão de limitações operacionais. Em virtude disso, houve impactos moderados sobre os resultados da auditoria.


A equipe de auditoria deve:

Alternativas
Respostas
401: C
402: B
403: C
404: B
405: D
406: B
407: A
408: A
409: C
410: D
411: A
412: D
413: B
414: C
415: C
416: B
417: C
418: D
419: C
420: D