Foram encontradas 12.197 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


A Estrutura Integrada de Controle Interno proposta pelo Committee Of Sponsoring Organizations of the Treadway Commission (COSO) organiza o controle interno em cinco componentes.
Quando uma entidade que organizou o seu controle interno a partir da estrutura do COSO realiza avaliações contínuas e/ou independentes para se certificar da presença e do funcionamento dos componentes do controle interno, está atendendo diretamente ao componente de:
A estrutura integrada de controle interno e gerenciamento de risco proposta pelo Committee Of Sponsoring Organizations of the Treadway Commission (COSO) está baseada em quatro categorias de objetivos.
A categoria de objetivo relacionada à sobrevivência, continuidade e sustentabilidade organizacional é o(a):
Na execução de trabalhos de auditoria, quando há muitos dados e transações a serem examinados, é muito comum a seleção de uma amostra para exame.
A seleção procedida de forma que sempre haja um intervalo constante entre cada item selecionado, seja seleção direta na população ou por estratos, é denominada amostragem:
Os serviços de avaliação, também denominados assurance, consistem em exames objetivos da evidência com o propósito de fornecer para a organização uma avaliação independente sobre os processos de governança, gerenciamento de riscos e controles.
Entre os trabalhos a seguir, o único que NÃO se considera um trabalho de assurance é:
Nos trabalhos de auditoria interna, para que haja independência organizacional, o executivo chefe de auditoria deve reportar-se a um nível dentro da organização que permita à atividade de auditoria interna cumprir suas responsabilidades.
A independência dentro da organização se alcança de forma efetiva quando o executivo chefe de auditoria se reporta funcionalmente ao Conselho de Administração.
Nesse contexto, dos exemplos de reporte funcional do executivo chefe da auditoria ao Conselho de Administração, o que poderia prejudicar a independência dentro da organização é a aprovação do(a):
Uma entidade pública estava em negociação para obtenção de empréstimo junto a um organismo financeiro multilateral. O organismo solicitou as demonstrações contábeis e fiscais do ente dos três últimos exercícios financeiros. O objetivo era analisar as informações contábeis quanto ao valor confirmatório e preditivo da capacidade financeira da entidade.
Esse objetivo está diretamente ligado à característica do(a):
Os pedidos de acesso à informação feitos a órgãos públicos por qualquer interessado, por meios legítimos, deverão ser concedidos de imediato.
Não sendo possível, a Lei de Acesso à Informação define um prazo máximo de:
Em um dado exercício, após a publicação da programação financeira e do cronograma de execução mensal de desembolso, a Secretaria de Planejamento (unidade central de programação orçamentária) descentralizou créditos orçamentários para duas fundações mantidas com recursos do município (estas constituem órgãos setoriais contemplados diretamente no orçamento).
Esse tipo de descentralização é denominado:
Em um município, a necessidade de abrir novas despesas fez com que o secretário de planejamento solicitasse um levantamento dos recursos disponíveis.
Foram fornecidos os seguintes dados (valores em milhares de reais):
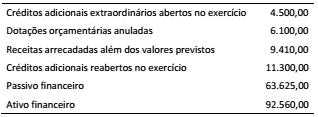
Considerando os dados apresentados, os recursos disponíveis
para abertura do crédito adicional pretendido, em milhares de
reais, totalizam:
Os créditos adicionais são autorizações de despesas não computadas ou insuficientemente dotadas na Lei Orçamentária.
Um crédito adicional especial tem como característica:
“Art. 45. Caso seja necessária a limitação do empenho das dotações orçamentárias e da movimentação financeira para atingir as metas fiscais previstas, essa será feita de forma proporcional ao montante dos recursos alocados para o atendimento de ‘outras despesas correntes’, ‘investimentos’ e ‘inversões financeiras’ de cada Poder do Município”.
O trecho destacado está contido em um instrumento de planejamento que tem entre seus objetivos:
No ciclo de elaboração do orçamento público, os poderes Executivo e Legislativo têm funções legalmente estabelecidas.
São funções do Poder Legislativo:
As ações governamentais em todos os níveis estão estruturadas em programas orientados para a realização dos objetivos estratégicos definidos no PPA para o período de quatro anos. Assim, a classificação da despesa em programas requer a apresentação de elementos para sua caracterização.
Um desses elementos refere-se a instrumentos de programação utilizados para alcançar o objetivo de um programa, envolvendo um conjunto de operações, limitadas no tempo, das quais resulta um produto para expansão ou aperfeiçoamento da ação pública, o qual é denominado:
Em um ente municipal, ao final do 2º trimestre de um exercício, a despesa total com pessoal atingiu o montante de R$ 3.900.733.200,00, sendo que o limite máximo admitido era de R$ 3.714.984.000,00.
De acordo com as disposições da LRF, no quadrimestre seguinte essa despesa deverá ser reduzida em:
Os dados a seguir foram extraídos do Relatório de Gestão Fiscal Consolidado de um município referente ao exercício de 2016.
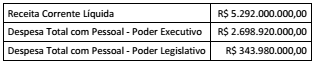
A partir da análise dos dados e à luz das regras fiscais aplicáveis,
é correto afirmar que:

 Conheça nossos planos