Questões de Concurso
Comentadas para auxiliar de secretaria
Foram encontradas 1.252 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Leia atentamente o texto a seguir e responda às questões de 1 a 10.
Calor matou mais que deslizamentos de terra no Brasil, aponta estudo
Nos anos de 2010, o Brasil enfrentou de 3 a 11 ondas
de calor por ano, quase quatro vezes mais do que na década
de 1970, quando de zero a no máximotrês desses eventos
climáticos extremos foram registrados.
5 As consequências são fatais: de 2000 a 2018, em
torno de 48 mil brasileiros morreram por efeito de bruscos
aumentos de temperatura – número superior ao de mortes
por deslizamentos de terra.
Os dados inéditos foram compilados em estudo
10 publicado na quarta-feira (24/1) por 12 pesquisadores de
sete universidades e instituições brasileiras e portuguesas,
como a Universidade de Lisboa e a Fundação Oswaldo Cruz
(Fiocruz), no periódico científico Plos One.
"Os eventos de ondas de calor aumentaram em
15 frequência e intensidade", diz à BBC News Brasil o físico
Djacinto Monteiro dos Santos, que liderou o estudo, como
parte de sua pesquisa no Departamento de Meteorologia
da Universidade Federal do Rio de Janeiro (UFRJ).
Para definir o que são ondas de calor, usou-se um
20 padrão conhecido como Fator de Excesso de Calor (EHF, na
sigla em inglês), que leva em consideração a intensidade,
duração e frequência de aumentos na temperatura para
prever níveis considerados nocivos à saúde humana.
A pesquisa analisou dados das 14 áreas
25 metropolitanas mais populosas do Brasil, onde vivem 35%
da população nacional, um total de 74 milhões de
brasileiros.
Foram assim consideradas as seguintes cidades:
Manaus e Belém, no Norte; Fortaleza, Salvador e Recife, no
30 Nordeste; São Paulo, Rio de Janeiro e Belo Horizonte, no
Sudeste; Curitiba, Florianópolis e Porto Alegre, no Sul; e as
regiões metropolitanas de Goiânia, Cuiabá e do Distrito
Federal, no Centro-Oeste.
Além de aumentarem em volume, as ondas de calor
35 também estão cada vez mais prolongadas.
Nas décadas de 1970 e 1980, esses eventos adversos
duravam de três a cinco dias. Entre os anos de 2000 e 2010,
entre quatro e seis dias.
(...)
(Filipe Vilicic. BBC NEWS BRASIL. https://www1.folha.uol.com.br/cotidiano/2024/01/calor-matou-mais-que-deslizamentos-de-terra-no-brasil-aponta-estudo.shtml)
As consequências são fatais: de 2000 a 2018, em torno de 48 mil brasileiros morreram por efeito de bruscos aumentos de temperatura – número superior ao de mortes por deslizamentos de terra. (L.5-8)
O segmento sublinhado no período acima apresenta valor de
No que se refere ao Direito à Educação, à Cultura, ao Esporte e ao Lazer das crianças e dos adolescentes, é correto afirmar que lhes são assegurados:
As crianças e adolescentes têm direito à liberdade, ao respeito e à dignidade, sendo reconhecidos como pessoas humanas em processo de desenvolvimento e sujeitos de direitos civis, humanos e sociais, conforme garantido pela Constituição e pelas leis.
Está entre os aspectos que compreendem o direito à liberdade da criança e adolescente a:
Referente a organização da educação nacional, a atividade de assumir o transporte escolar dos alunos da rede municipal é uma incumbência atribuída a(o):
As diretrizes e bases da educação nacional estabelece que, entre outros, o ensino deve ser ministrado com base no princípio de(a):
Em uma estrutura organizacional, o líder tem entre suas atividades, a função de:
É um dos pilares da administração, tido por muitos autores como o aspecto mais importante de uma organização, porque define onde ela pretende chegar. Sem ele, a existência da organização se baseia apenas no dia adia, o que é insuficiente para a obtenção de sucesso a longo prazo:
Qual é a função principal do Microsoft Outlook em um ambiente de trabalho?
Leia o texto e responda:
O mundo deu tantas e profundas voltas nestas últimas décadas que o conceito de velhice se transformou por completo. No lugar daquela antiga ideia de que a passagem do tempo conduz inexoravelmente ao declínio nos vários escaninhos da existência – carreira, atividade intelectual, amigos e amores –, entra em cena uma reinvenção dessa fase, que é cada vez mais permeada de descobertas, impulsionada por uma capacidade de discernimento sobre o que verdadeiramente importa, fruto da maturidade. Uma das mudanças mais notáveis nessa etapa que se convencionou chamar de “terceira idade” (embora quase ninguém se identifique hoje com a classificação) se observa no terreno da vida sexual, sobretudo entre as mulheres, que, segundo vastos estudos, têm conseguido superar freios com os quais conviviam antes e encontrar mais plenitude – uma revolução que rompe um tabu ao qual a sociologia deu até nome: o da “aposentadoria sexual”.
Ao mergulhar em um universo de mulheres que cruzaram a fronteira dos 60 anos, uma nova pesquisa encabeçada pelo Instituto Kinsey, um dos maiores centros voltados para o tema da sexualidade, nos Estados Unidos, concluiu que elas nunca se viram tão livres quanto agora. Muitas relatam que foram se desfazendo de amarras que, na juventude, as faziam silenciar em relação a seus reais desejos. No conjunto, 68% dizem que mantêm uma rotina sexual com assiduidade de pelo menos “algumas vezes por mês” e 60% apreciam o hábito tanto quanto no passado – 13% da amostra até mais. “É um equívoco comum pensar que perderam o interesse por sexo. Descobrimos que elas têm, isso sim, um amplo repertório”, observou a VEJA a psicóloga Cynthia Graham, coordenadora do levantamento, que averiguou que essas mulheres não se incomodam em sair com homens mais jovens nem se privam de usar artefatos, como vibradores.
[...]
Disponível em: https://veja.abril.com.br/comportamento/como-as-mulheres-com-mais-de-60- começam-a-encarar-sem-medo-a-vida-sexual.
Com base na leitura do texto é correto afirmar o seguinte:
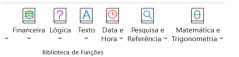
Assinale a alternativa que apresenta qual guia fornece essas opções no Microsoft Excel:
Estudos mostram que, quanto mais cedo as crianças aprendem sobre finanças pessoais, mais preparadas elas ficam para lidar bem com o dinheiro. O podcast Money Box, da BBC, conversou com Kirsty Stone, planejadora financeira da consultoria The Private Office, e Stephanie Fitzgerald, diretora de programas para jovens da ONG britânica The Money Charity. As especialistas elencaram três dicas para ajudar os pais na tarefa de garantir um futuro financeiro mais tranquilo para os filhos. "O que realmente importa é dar-lhes a oportunidade de ter algum controle e tomar algumas das decisões em relação ao dinheiro, para que talvez possam cometer alguns erros, resume Fitzgerald.
1. Pense no longo prazo
Como os filhos não precisam de dinheiro imediatamente e os produtos de poupança a longo prazo sempre oferecem benefícios maiores, o melhor é comparar as contas que são ofertadas pelos bancos e os juros de cada uma. "Existem contas infantis simples, e essa é uma excelente forma de começar a educar a criança sobre a entrada e a saída de dinheiro", acrescenta Fitzgerald.
Em geral, com as contas de acesso instantâneo, você pode sacar ou depositar dinheiro a qualquer momento, mas normalmente tem acesso a uma taxa de juros mais baixa do que com contas ou aplicações de prazo fixo ou de prazo mais longo (que podem ficar presas por 12, 18 ou mais meses). Você também pode escolher uma conta que a criança só poderá acessar quando completar 18 anos. "Isso limita a possibilidade de alguém remover dinheiro desnecessariamente para cobrir um custo que não é uma necessidade essencial", disse Fitzgerald no podcast.
2. Dê um passo de cada vez
Começar a poupança para uma criança hoje representa um grande presente para o futuro. Com essa quantia, os jovens adultos não apenas conseguem começar a vida independente com mais tranquilidade. Envolver as crianças no processo, desde cedo, também os ajuda a aprender lições importantes sobre dinheiro e economia.
Porém, se você não puder economizar para eles devido à situação familiar ou à crise financeira, não há problema em postergar os planos por um tempo. O essencial é não se endividar, nem usar cartão de crédito sem condições de pagar o boleto no mês seguinte.
3. Lembre-se da magia dos juros compostos
Tudo começa com uma conta poupança que rende juros. Vamos supor que você coloque US$ 100 (ou o equivalente em qualquer moeda) em uma conta que oferece uma taxa de juros de 5%. Observe atentamente os números: no final do primeiro ano, você terá US$ 105 na conta poupança. Ou seja: os US$ 100 que você tirou do bolso + os US$ 5 que o banco te deu por ser um bom cliente e não tocar naquele depósito durante um ano inteiro. O conceito-chave é: a magia dos juros compostos acontece enquanto você não faz movimentações com esse dinheiro.
Vamos agora para o segundo ano. A poupança do filho agora tem US$ 105, mas este ano as finanças não permitem que você acrescente nada a mais. Ainda assim, o dinheiro continuará a crescer. Como? Porque no segundo ano você não vai ganhar US$ 5. No final deste segundo ano você terá mais. Com a mesma taxa de juros de 5%, o banco passa a dar uma remuneração superior. Os 5% que você ganha não são mais sobre os US$ 100 investidos no início. Os juros agora são aplicados ao total que sua conta possui no segundo ano (ou US$ 105). Os juros para o segundo ano são, portanto, de US$ 5,25. Quando ele completar 18 anos, graças à magia dos juros compostos, a poupança estará com US$ 240,66. Imagine que, em vez dos US$ 100 iniciais, você colocou US$ 1.000. Ao completar 18 anos, a conta estará com US$ 2.406,62. O recardo então é: economize aos poucos e deixe a matemática fazer o resto. Mas atenção sobre qual investimento fazer: o retorno tem que ser superior à inflação do período, caso contrário, apesar de nominalmente você ter mais dinheiro, como vimos no exemplo, ele pode não valer tanto assim.
E, se você quer ensinar finanças ao filho, dê a ele um cofrinho. Essa é a dica dada pelo site Money Helper. "Essa é uma boa ideia para crianças muito pequenas. A principal coisa que elas precisam aprender é que o dinheiro não é um brinquedo e que deve ser guardado num lugar seguro".
Um cofrinho ajuda as crianças a compreender o valor de diferentes moedas e notas. Além do que os pais poupam para os filhos, é importante que eles próprios desenvolvam uma compreensão de como funciona o dinheiro. Essa certamente é uma habilidade que os acompanhará pelo restante da vida.

 Conheça nossos planos