Questões de Concurso
Comentadas para contador
Foram encontradas 38.523 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Ano: 2023
Banca:
FGV
Órgão:
AL-MA
Prova:
FGV - 2023 - AL-MA - Técnico de Gestão Administrativa - Contador |
Q2243555
Auditoria
De acordo com a NBC TA 300 (R1) – Planejamento da Auditoria de
Demonstrações Contábeis, o planejamento da auditoria envolve a
definição de estratégia global para o trabalho e o desenvolvimento
de plano de auditoria.
A responsabilidade sobre o plano de auditoria é
A responsabilidade sobre o plano de auditoria é
Ano: 2023
Banca:
FGV
Órgão:
AL-MA
Prova:
FGV - 2023 - AL-MA - Técnico de Gestão Administrativa - Contador |
Q2243554
Auditoria
De acordo com a NBC TA 200 (R1) – Objetivos Gerais do Auditor
Independente e a Condução da Auditoria em Conformidade com
Normas de Auditoria, quando o trabalho de auditoria é de
interesse público e, portanto, exigido pelo Código de Ética
Profissional do Contabilista e pelas normas profissionais do CFC,
exige-se que o auditor seja independente da entidade sujeita a
auditoria.
A independência do auditor frente à entidade caracteriza-se principalmente por
A independência do auditor frente à entidade caracteriza-se principalmente por
Ano: 2023
Banca:
FGV
Órgão:
AL-MA
Prova:
FGV - 2023 - AL-MA - Técnico de Gestão Administrativa - Contador |
Q2243553
Auditoria
De acordo com a NBC TI 01 – Da Auditoria Interna, o processo de
obtenção e avaliação das informações compreende a obtenção de
informações sobre os assuntos relacionados aos objetivos e ao
alcance da Auditoria Interna.
Nesse sentido, a informação adequada é aquela que, sendo confiável,
Nesse sentido, a informação adequada é aquela que, sendo confiável,
Ano: 2023
Banca:
FGV
Órgão:
AL-MA
Prova:
FGV - 2023 - AL-MA - Técnico de Gestão Administrativa - Contador |
Q2243550
Direito Administrativo
O leilão representa uma modalidade de licitação. Ele será
precedido da divulgação do edital em sítio eletrônico oficial, que
conterá os aspectos a seguir, à exceção de um. Assinale-o.
Ano: 2023
Banca:
FGV
Órgão:
AL-MA
Prova:
FGV - 2023 - AL-MA - Técnico de Gestão Administrativa - Contador |
Q2243545
Contabilidade Geral
Em 31/12/X0, as Cias X e Y apresentavam os seguintes balançospatrimoniais:
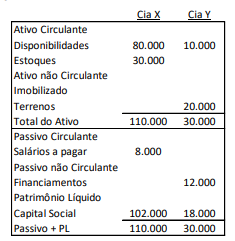
Em 01/01/X1, a Cia X adquiriu 100% de participação na Cia Y porR$35.000 à vista.
Na data, a empresa estimou, em relação aos ativos e passivos daCia Y, que:
• O terreno tinha valor justo de R$23.000 • A marca tinha valor justo de R$8.000 • Os financiamentos tinham valor de mercado de R$10.000.
Em relação ao balanço patrimonial consolidado após a aquisição,analise as afirmativas a seguir:
I. O ativo circulante é de R$120.000. II. O ativo imobilizado é de R$23.000. III. O ativo intangível é de R$8.000. IV. O passivo não circulante é de R$10.000 V. O patrimônio líquido é de R$102.000.
Está correto o que se afirma em
Ano: 2023
Banca:
FGV
Órgão:
AL-MA
Prova:
FGV - 2023 - AL-MA - Técnico de Gestão Administrativa - Contador |
Q2243544
Contabilidade Geral
Uma entidade possui contas bancárias em três diferentes
instituições. Em 31/12/X0, os saldos eram os seguintes:
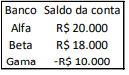
Assinale a opção que indica a contabilização da conta no banco Gama no balanço patrimonial da entidade.
Assinale a opção que indica a contabilização da conta no banco Gama no balanço patrimonial da entidade.
Ano: 2023
Banca:
FGV
Órgão:
AL-MA
Prova:
FGV - 2023 - AL-MA - Técnico de Gestão Administrativa - Contador |
Q2243542
Contabilidade Geral
A Cia. Azul possui 85% de participação na Cia. Branca,
contabilizando o investimento pelo método da equivalência
patrimonial.
Em 31/12/X0, a Cia. Branca distribuiu à Cia Azul dividendos no valor de R$40.000.
Assinale a opção que indica a contabilização dos dividendos recebidos nas demonstrações contábeis da Cia. Azul em 31/12/X0, em contrapartida ao aumento de caixa.
Em 31/12/X0, a Cia. Branca distribuiu à Cia Azul dividendos no valor de R$40.000.
Assinale a opção que indica a contabilização dos dividendos recebidos nas demonstrações contábeis da Cia. Azul em 31/12/X0, em contrapartida ao aumento de caixa.
Ano: 2023
Banca:
FGV
Órgão:
AL-MA
Prova:
FGV - 2023 - AL-MA - Técnico de Gestão Administrativa - Contador |
Q2243541
Contabilidade Geral
Em 01/01/X0, uma editora brasileira adquiriu os direitos autorais
de uma coleção de livros franceses por R$300.000. O contrato
tinha vigência de 5 anos a partir de 01/07/X0, quando o primeiro
livro ficou pronto para ser lançado. A editora contratou um
profissional para traduzir o primeiro livro; ele recebeu R$30.000
pelo serviço. Além disso, a editora organizou uma festa de
lançamento do livro, na qual foram gastos R$20.000.
A editora amortiza os seus contratos de direitos autorais de acordo com o método da linha reta.
Assinale a opção que indica a despesa de amortização dos direitos autorais do livro em 31/12/X0.
A editora amortiza os seus contratos de direitos autorais de acordo com o método da linha reta.
Assinale a opção que indica a despesa de amortização dos direitos autorais do livro em 31/12/X0.
Ano: 2023
Banca:
FGV
Órgão:
AL-MA
Prova:
FGV - 2023 - AL-MA - Técnico de Gestão Administrativa - Contador |
Q2243539
Contabilidade Geral
Em 01/01/X0, uma sociedade empresária adquiriu, por R$200.000
à vista, uma máquina para utilizar em seus negócios. O frete da
máquina foi de R$1.000 e a sua instalação de R$4.000. Na data, foi
estimado que a máquina poderia produzir 20.000 unidades do
produto “abc”, sendo a produção estimada do seguinte modo:
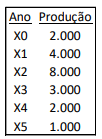
A sociedade empresária inicialmente depreciava os seus ativos imobilizados pelo método dos benefícios gerados.
Em 01/01/X3, os contadores da sociedade empresária julgaram que seria mais adequado depreciar os seus ativos imobilizados de acordo com o método da linha reta. Na data, foi estimado que a máquina poderia ser utilizada por mais 5 anos a partir desta data, sendo o valor residual zero.
Assinale a opção que indica a depreciação acumulada da máquina em 31/12/X4.
Ano: 2023
Banca:
FGV
Órgão:
AL-MA
Prova:
FGV - 2023 - AL-MA - Técnico de Gestão Administrativa - Contador |
Q2243538
Contabilidade Geral
Na constituição de uma empresa, foi definido que o capital
autorizado seria de R$800.000. Deste, foram subscritos
R$650.000.
Em 31/12/X0, o capital a integralizar era de R$80.000.
Assinale a opção que indica o capital social realizado da empresa em 31/12/X0:
Em 31/12/X0, o capital a integralizar era de R$80.000.
Assinale a opção que indica o capital social realizado da empresa em 31/12/X0:
Ano: 2023
Banca:
FGV
Órgão:
AL-MA
Prova:
FGV - 2023 - AL-MA - Técnico de Gestão Administrativa - Contador |
Q2243536
Contabilidade Geral
João trabalha na Cia X. Seu salário mensal, que é pago no último
dia do mês trabalhado, é de R$15.000.
Em janeiro de X0, João obteve um adiantamento de R$5.000 com a empresa, para ser descontado do salário de março.
Assinale a opção que indica os lançamentos contábeis realizados em 31/03/X0:
Em janeiro de X0, João obteve um adiantamento de R$5.000 com a empresa, para ser descontado do salário de março.
Assinale a opção que indica os lançamentos contábeis realizados em 31/03/X0:
Q2243140
Auditoria Governamental
Dadas as afirmativas em relação à auditoria governamental,
I. A realização de auditoria interna demanda que a alta administração da organização defina, em caráter preliminar, o escopo da atividade.
II. É vedada, nas atividades de auditoria interna, a participação de auditores governamentais externos à unidade.
III. As estratégias, os objetivos, as prioridades e as metas da unidade auditada, além dos riscos a que seus processos estão sujeitos, devem ser considerados no planejamento da auditoria interna.
verifica-se que está/ão correta/s
Q2243139
Auditoria Governamental
Sobre o uso de amostragem na auditoria governamental, dadas
as afirmativas,
I. A amostragem é conduzida sobre uma população-alvo, cujos itens tenham ou não chances de serem selecionados.
II. Deve ser representativa da população, ou seja, os resultados da auditoria devem manter as mesmas características populacionais.
III. Concluir que a população está adequada, sob determinado critério, quando na realidade ela está inadequada, é considerado um risco de amostragem.
verifica-se que está/ão correta/s
Q2243138
Auditoria Governamental
Em relação às normas de auditoria governamental, as
informações que fundamentam os resultados de uma auditoria
são denominadas de
Q2243136
Contabilidade Geral
Acerca dos Princípios de Contabilidade, segundo a NBC TG
Estrutura Conceitual, de 21 de novembro de 2019, que dispõe
sobre a estrutura conceitual para relatório financeiro, assinale a
alternativa correta.
Q2243135
Administração Financeira e Orçamentária
Dadas as afirmativas sobre os instrumentos de planejamento
orçamentário,
I. Se o relatório resumido de execução orçamentária indicar que a execução da receita poderá não propiciar o cumprimento da meta fiscal, torna-se possível, nos termos da Lei Orçamentária Anual, a limitação do empenho.
II. Integrará a Lei de Diretrizes Orçamentárias, nos termos da legislação em vigor, anexo com previsão de agregados fiscais.
III. A Lei Orçamentária Anual de um ente público municipal, referente ao exercício financeiro de 2021, nos termos da Lei nº 4.320/1964, pode conter autorização ao Poder Executivo do referido ente público local para abertura de créditos adicionais e contratação de operações de crédito por antecipação da receita para atender à insuficiência de caixa durante o exercício financeiro de 2021.
verifica-se que está/ão correta/s
Q2243134
Administração Financeira e Orçamentária
Um ente estadual detectou a necessidade de realizar despesas
não fixadas ou insuficientemente fixadas na Lei Orçamentária em
razão de erros do planejamento ou fatos imprevistos, conforme
descrito.
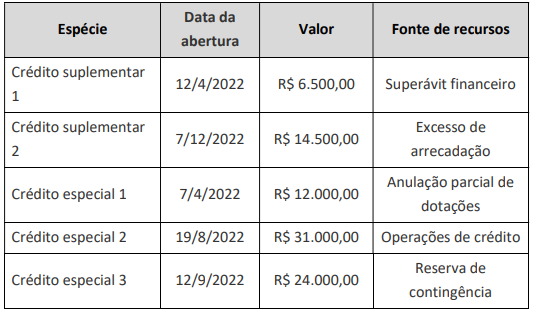
Considerando-se os dados e as disposições normativas sobre créditos adicionais, a dotação orçamentária, inicialmente fixada na Lei Orçamentária, foi aumentada em
Considerando-se os dados e as disposições normativas sobre créditos adicionais, a dotação orçamentária, inicialmente fixada na Lei Orçamentária, foi aumentada em
Q2243133
Contabilidade Pública
Os dados foram obtidos de uma entidade pública em 31/12/2021.
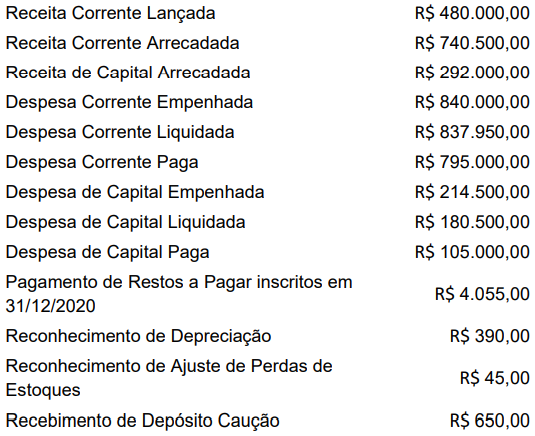
Considerando-se os ingressos e os dispêndios e, de acordo com o Manual de Contabilidade Aplicada ao Setor Público, o resultado financeiro do exercício, no ano de 2021, foi
Considerando-se os ingressos e os dispêndios e, de acordo com o Manual de Contabilidade Aplicada ao Setor Público, o resultado financeiro do exercício, no ano de 2021, foi
Q2243131
Administração Financeira e Orçamentária
Dadas as afirmativas sobre o orçamento público,
I. O orçamento anual constitui-se em uma técnica orçamentária que operacionaliza os programas setoriais e regionais de longo prazo, os quais, por sua vez, cumprem o marco fixado pelos planos nacionais em que estão definidos os grandes objetivos e metas, os projetos estratégicos e as políticas básicas.
II. O orçamento-programa é um instrumento de planejamento que permite identificar os programas, os projetos e as atividades que o governo pretende realizar, além de estabelecer os objetivos, as metas, os gastos e os resultados esperados e oferecer maior transparência dos gastos públicos.
III. O orçamento de desempenho consiste no processo de elaboração de orçamento que exige dos gestores, a cada novo exercício, a justificativa detalhada dos recursos solicitados.
IV. O modelo de orçamento em que as ações de um programa governamental constituem unidades de decisão, cujas necessidades de recursos são avaliadas em pacotes de decisão é o orçamento participativo.
V. A evolução conceitual da terminologia usada em referência ao orçamento no setor público mostra que o Brasil utilizou o orçamento legislativo, o executivo e o misto ao longo de sua história.
verifica-se que estão corretas apenas
Q2243130
Administração Financeira e Orçamentária
Dadas as afirmativas sobre os instrumentos de planejamento
orçamentário no setor público,
I. A Lei Orçamentária Anual deve dispor sobre critérios e formas de limitação de empenho a serem implementados quando ocorrer insuficiência de arrecadação.
II. As emendas individuais impositivas apresentadas ao projeto de lei orçamentária anual poderão alocar recursos a Estados, ao Distrito Federal e a Municípios, por meio de transferência, com finalidade definida.
III. O princípio de unidade de caixa ou unidade de tesouraria aplicável à administração financeira e orçamentária dos entes públicos veda a realização de despesas fora do sistema financeiro nacional, impedindo transações em papel moeda e a instituição de fundos especiais de despesa, salvo os previstos na Constituição Federal.
IV. A presença de um instrumento central de planejamento das ações do Governo vinculado à lei orçamentária é uma das características do orçamento moderno.
verifica-se que estão corretas apenas

 Conheça nossos planos