Foram encontradas 580 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


A respeito dos métodos de custeio, julgue o item subsequente.
A adequada mensuração dos custos dos estoques registrados
em uma empresa é determinante para a apuração do custo das
mercadorias vendidas e dos produtos vendidos. Os métodos de
custeio e critérios de mensuração dos estoques incluem custeio
real por absorção, custeio direto, custo-padrão, custeio baseado
em atividades e RKW.
Em 2017, a empresa Z vendeu mercadorias a prazo no valor de R$ 100.000, com abatimento de R$ 1.000 — o custo era de R$ 30.000 e o frete da venda, R$ 200. Houve, ainda, a devolução de mercadorias vendidas, no valor de R$ 14.000, com custo de R$ 4.200.
Considerando essas informações, julgue o item seguinte a respeito de receitas de vendas de produtos e serviços.
Em 2017, o lucro bruto da empresa Z foi de R$ 59.000.
Considerando o normativo contábil de combinação de negócios, julgue o item a seguir.
Em uma aquisição reversa, o adquirente contábil normalmente
não transfere ações nem outra forma de contraprestação para
a adquirida contábil.
I efetuou aumento de capital de 5.000 ações, ao preço de R$ 2 por ação; o valor nominal das ações da empresa era de R$ 1 por ação; II efetuou o registro dos juros no valor de R$ 600, bem como atualizou o valor de mercado de determinado instrumento financeiro no montante de R$ 3.000, que estava registrado no balanço patrimonial em 31/12/2016 no valor de R$ 2.000; III registrou receita de subvenções no valor de R$ 4.000; IV distribuiu dividendos aos acionistas no valor de R$ 2.000.
Tendo como base as transações efetuadas pela empresa Y, julgue o próximo item, relativo ao patrimônio líquido.
Em 31/12/2017, após a contabilização das transações ocorridas no corrente ano, o valor do patrimônio líquido foi de R$ 116.400.
A empresa X, ré nos processos trabalhistas A, B e C, que discutem a mesma matéria, mas correm em varas trabalhistas distintas, será provavelmente condenada a pagar as indenizações reclamadas. A tabela a seguir refere-se aos processos trabalhistas desfavoráveis à empresa X.
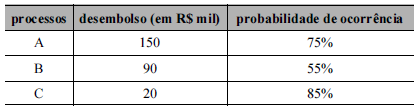
Na situação hipotética apresentada, o montante de provisão a ser reconhecido é de R$ 260.000.
Classificadas no passivo não circulante, as seguintes contas compõem os empréstimos e financiamentos: empréstimos e financiamentos a longo prazo, credores por financiamentos, desconto de duplicatas, títulos a pagar, custos a amortizar, encargos financeiros a transcorrer, juros a pagar de empréstimos e financiamentos.
Relativamente aos procedimentos de mensuração e avaliação de itens patrimoniais, de acordo com os pronunciamentos do Comitê de Pronunciamentos Contábeis (CPC), julgue o item subsequente.
Situação hipotética: Um ativo produtivo, adquirido por
R$ 250.000 havia três anos completos, recebeu depreciação
acelerada de 60% desse valor. Ao final do terceiro ano, a
empresa avaliou a recuperabilidade desse ativo e constatou que
ele ainda poderia ser utilizado, produtivamente, por mais dois
anos, caso em que geraria um valor de R$ 95.000, ou poderia
ser levado a mercado e vendido como equipamento usado,
hipótese em que geraria um caixa líquido de R$ 105.000.
Assertiva: Nessa situação, a empresa deve constituir uma
provisão por perda de recuperabilidade do valor desse ativo.
Relativamente aos procedimentos de mensuração e avaliação de itens patrimoniais, de acordo com os pronunciamentos do Comitê de Pronunciamentos Contábeis (CPC), julgue o item subsequente.
As técnicas de avaliação a valor justo devem priorizar a
utilização de dados observáveis relevantes, em detrimento de
dados não observáveis, independentemente da opção pela
adoção das abordagens de mercado, de custo ou de receita.
Relativamente aos procedimentos de mensuração e avaliação de itens patrimoniais, de acordo com os pronunciamentos do Comitê de Pronunciamentos Contábeis (CPC), julgue o item subsequente.
Analisada a situação concreta, o reconhecimento da perda de
valor recuperável de um instrumento financeiro poderá se dar
por meio de uma abordagem prospectiva, ponderado o
significativo incremento no risco de crédito, ou por meio
de uma abordagem simplificada baseada na perda esperada.
Relativamente aos procedimentos de mensuração e avaliação de itens patrimoniais, de acordo com os pronunciamentos do Comitê de Pronunciamentos Contábeis (CPC), julgue o item subsequente.
Uma compra a prazo, para ser paga em doze meses à taxa de
juros implícita de 10% ao ano, exigirá, no momento de seu
reconhecimento inicial, um lançamento de contas a pagar ou
outro passivo correspondente, em contrapartida com um
lançamento a débito do ativo adquirido, ambos pelo valor
presente da obrigação.
Para fins de aplicação do pronunciamento CPC 16 (R1), valor realizável líquido é o mesmo que valor justo.
Com relação à elaboração das principais demonstrações contábeis previstas na normatização vigente, julgue o item seguinte.
Os resultados abrangentes de empresas investidas,
independentemente da metodologia de mensuração e avaliação
adotada, deverão ser apresentados na demonstração do
resultado abrangente, como outros resultados abrangentes.
Com relação à elaboração das principais demonstrações contábeis previstas na normatização vigente, julgue o item seguinte.
No ativo circulante, as contas a receber devem ser segregadas
em valores a receber de clientes comerciais e de partes
relacionadas, por um lado, e pagamentos antecipados e outros
valores, por outro lado.
Julgue o item seguinte, relativo à lógica proposicional e de argumentação.
A proposição “Se Sônia é baixa, então Sônia pratica ginástica
olímpica.” é logicamente equivalente à sentença “Se Sônia é
alta, então Sônia não pratica ginástica olímpica.”
Julgue o item seguinte, relativo à lógica proposicional e de argumentação.
Se P e Q são proposições lógicas simples, então a proposição
composta S = [P→Q]↔[Q∨(~P)] é uma tautologia, isto é,
independentemente dos valores lógicos V ou F atribuídos a
P e Q, o valor lógico de S será sempre V.
Determinado porto recebeu um grande carregamento de frango congelado, carne suína congelada e carne bovina congelada, para exportação. Esses produtos foram distribuídos em 800 contêineres, da seguinte forma: nenhum contêiner foi carregado com os três produtos; 300 contêineres foram carregados com carne bovina; 450, com carne suína; 100, com frango e carne bovina; 150, com carne suína e carne bovina; 100, com frango e carne suína.
Nessa situação hipotética,
a carga de 400 contêineres continha frango congelado.
Determinado porto recebeu um grande carregamento de frango congelado, carne suína congelada e carne bovina congelada, para exportação. Esses produtos foram distribuídos em 800 contêineres, da seguinte forma: nenhum contêiner foi carregado com os três produtos; 300 contêineres foram carregados com carne bovina; 450, com carne suína; 100, com frango e carne bovina; 150, com carne suína e carne bovina; 100, com frango e carne suína.
Nessa situação hipotética,
50 contêineres foram carregados somente com carne bovina.
Determinado porto recebeu um grande carregamento de frango congelado, carne suína congelada e carne bovina congelada, para exportação. Esses produtos foram distribuídos em 800 contêineres, da seguinte forma: nenhum contêiner foi carregado com os três produtos; 300 contêineres foram carregados com carne bovina; 450, com carne suína; 100, com frango e carne bovina; 150, com carne suína e carne bovina; 100, com frango e carne suína.
Nessa situação hipotética,
250 contêineres foram carregados somente com carne suína.
No que diz respeito à ordem econômica e financeira, aos serviços públicos, às formas de outorgas e à ordenação do transporte aquaviário, julgue o seguinte item.
A ordenação dos transportes aquáticos internacionais tem de
ser feita por meio de lei e deve observar os acordos firmados
pela União, atendido o princípio da reciprocidade.
No que diz respeito à ordem econômica e financeira, aos serviços públicos, às formas de outorgas e à ordenação do transporte aquaviário, julgue o seguinte item.
O transporte de mercadorias na cabotagem pode ser feito por
embarcação estrangeira.

 Conheça nossos planos