Questões de Concurso
Para fcm
Foram encontradas 10.700 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Ano: 2022
Banca:
FCM
Órgão:
FAMES
Prova:
FCM - 2022 - FAMES - Técnico de Nível Superior - Ciências Contábeis |
Q2079346
Análise de Balanços
Analise a tabela.
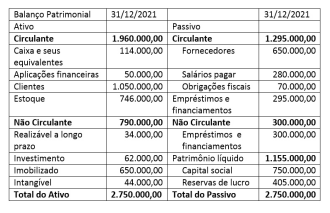
No que tange à análise econômico-financeira, tendo como base o balanço patrimonial da Cia. Sorriso S/A, em 31 de dezembro de 2021, é correto afirmar que o índice de imobilização de recursos não correntes no exercício social de 2021 será de
No que tange à análise econômico-financeira, tendo como base o balanço patrimonial da Cia. Sorriso S/A, em 31 de dezembro de 2021, é correto afirmar que o índice de imobilização de recursos não correntes no exercício social de 2021 será de
Ano: 2022
Banca:
FCM
Órgão:
FAMES
Prova:
FCM - 2022 - FAMES - Técnico de Nível Superior - Ciências Contábeis |
Q2079345
Análise de Balanços
Analise o balanço patrimonial da Cia. Sorriso.
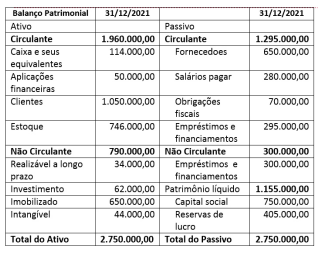
É INCORRETO afirmar que (,)
É INCORRETO afirmar que (,)
Ano: 2022
Banca:
FCM
Órgão:
FAMES
Prova:
FCM - 2022 - FAMES - Técnico de Nível Superior - Ciências Contábeis |
Q2079344
Contabilidade Geral
Um dos objetivos da análise horizontal na demonstração de resultado do exercício é
Ano: 2022
Banca:
FCM
Órgão:
FAMES
Prova:
FCM - 2022 - FAMES - Técnico de Nível Superior - Ciências Contábeis |
Q2079343
Contabilidade Geral
Do Balanço Patrimonial da Cia Sorriso S/A, em
31/12/2021, foram extraídas as seguintes informações:
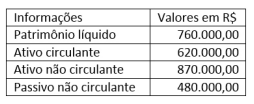
Ao calcular o valor do passivo circulante e efetuar a análise vertical do balanço patrimonial da Cia. Sorriso S/A, observa-se que este grupo representa
Ao calcular o valor do passivo circulante e efetuar a análise vertical do balanço patrimonial da Cia. Sorriso S/A, observa-se que este grupo representa
Ano: 2022
Banca:
FCM
Órgão:
FAMES
Prova:
FCM - 2022 - FAMES - Técnico de Nível Superior - Ciências Contábeis |
Q2079342
Análise de Balanços
Com relação aos indicadores empregados na análise
das demonstrações contábeis, a baixa de um estoque
obsoleto afeta diretamente
Ano: 2022
Banca:
FCM
Órgão:
FAMES
Prova:
FCM - 2022 - FAMES - Técnico de Nível Superior - Ciências Contábeis |
Q2079341
Análise de Balanços
Considere as seguintes informações sobre a empresa
Boa Ventura S/A.
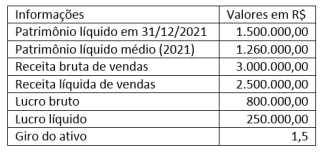
Com base nestas informações, é correto afirmar que a empresa Boa Ventura S/A apresentou o retorno sobre o
Com base nestas informações, é correto afirmar que a empresa Boa Ventura S/A apresentou o retorno sobre o
Ano: 2022
Banca:
FCM
Órgão:
FAMES
Prova:
FCM - 2022 - FAMES - Técnico de Nível Superior - Ciências Contábeis |
Q2079340
Contabilidade Geral
Considere as informações a seguir, obtidas por meio
das demonstrações contábeis da Empresa Felicidade
S/A e da Empresa Alegria S/A.
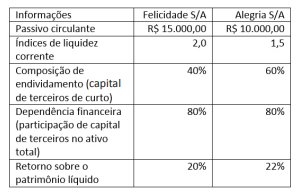
Com base nessas informações, a empresa
Com base nessas informações, a empresa
Ano: 2022
Banca:
FCM
Órgão:
FAMES
Prova:
FCM - 2022 - FAMES - Técnico de Nível Superior - Ciências Contábeis |
Q2079339
Contabilidade Geral
A Empresa Felicidade S/A adquiriu o direito sobre
uma tecnologia, definiu que a vida útil esperada pela
utilização será de 10 anos e fará a amortização mensal. O valor pago foi de R$ 340.000,00 e, quando terminar o prazo de vida útil, o ativo não apresentará
valor para negociação. O início de utilização do direito foi em 01/01/2021 e, no final do exercício social de
2021, a empresa realizou o teste de redução ao valor
recuperável (teste de “impairment”), utilizando-se da
seguinte informação:
- Valor em uso da tecnologia: R$ 250.000,00 - Valor justo líquido das despesas de vendas da tecnologia: R$ 240.000,00
De acordo com o CPC 01 – Redução ao Valor Recuperável de Ativo –, na Demonstração do Resultado do ano de 2021 a empresa
- Valor em uso da tecnologia: R$ 250.000,00 - Valor justo líquido das despesas de vendas da tecnologia: R$ 240.000,00
De acordo com o CPC 01 – Redução ao Valor Recuperável de Ativo –, na Demonstração do Resultado do ano de 2021 a empresa
Ano: 2022
Banca:
FCM
Órgão:
FAMES
Prova:
FCM - 2022 - FAMES - Técnico de Nível Superior - Ciências Contábeis |
Q2079338
Contabilidade Geral
No exercício social de 2020 a empresa Felicidade S/A
apresentou na conta “provisões” o saldo contábil de
R$ 150.000,00, referente a processos trabalhistas.
Para a elaboração das demonstrações contábeis, em
31/12/2021, foram abertos processos contra a empresa Felicidade S/A, conforme quadro a seguir.
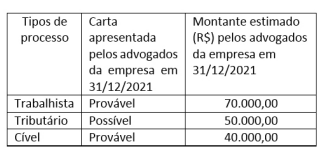
Complete as lacunas do texto.
De acordo com o CPC 25 - Provisões, Passivos Contingentes e Ativos Contingentes, o efeito líquido causado na Demonstração do Resultado de 2021 da empresa Felicidade S/A foi de __________ de R$__________.
A sequência que preenche corretamente as lacunas do texto é
Complete as lacunas do texto.
De acordo com o CPC 25 - Provisões, Passivos Contingentes e Ativos Contingentes, o efeito líquido causado na Demonstração do Resultado de 2021 da empresa Felicidade S/A foi de __________ de R$__________.
A sequência que preenche corretamente as lacunas do texto é
Ano: 2022
Banca:
FCM
Órgão:
FAMES
Prova:
FCM - 2022 - FAMES - Técnico de Nível Superior - Ciências Contábeis |
Q2079337
Contabilidade Geral
O balancete de verificação da Empresa Felicidade S/A
apresentava as seguintes contas e saldos, referentes
ao exercício de 31/12/2021:
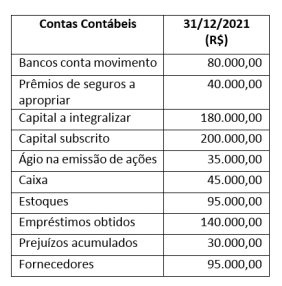
Considerando-se apenas as informações apresentadas na tabela, os valores, em reais, encontrados para o “Balancete de Verificação” e para o “Patrimônio Líquido”, em 31/12/2021, são, respectivamente,
Considerando-se apenas as informações apresentadas na tabela, os valores, em reais, encontrados para o “Balancete de Verificação” e para o “Patrimônio Líquido”, em 31/12/2021, são, respectivamente,
Ano: 2022
Banca:
FCM
Órgão:
FAMES
Prova:
FCM - 2022 - FAMES - Técnico de Nível Superior - Ciências Contábeis |
Q2079336
Contabilidade Geral
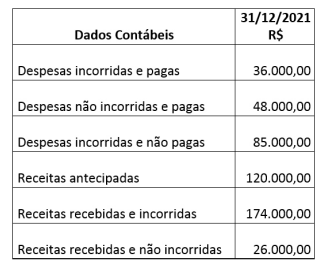
Analise a tabela a seguir.
De acordo com a NBC TG ESTRUTURA CONCEITUAL, que dispõe sobre a estrutura conceitual para relatório financeiro, o valor do resultado do exercício de acordo com o regime de competência, em 31/12/2021, está corretamente indicado em
De acordo com a NBC TG ESTRUTURA CONCEITUAL, que dispõe sobre a estrutura conceitual para relatório financeiro, o valor do resultado do exercício de acordo com o regime de competência, em 31/12/2021, está corretamente indicado em
Ano: 2022
Banca:
FCM
Órgão:
FAMES
Prova:
FCM - 2022 - FAMES - Técnico de Nível Superior - Ciências Contábeis |
Q2079335
Contabilidade Geral
Considerando-se a NBC TG 08 – Custos de Transação
e Prêmios na Emissão de Títulos e Valores Mobiliários
–, os gastos com corretagem, decorrentes da aquisição de ações de emissão própria (ações em tesouraria), devem ser registrados da seguinte forma:
Ano: 2022
Banca:
FCM
Órgão:
FAMES
Prova:
FCM - 2022 - FAMES - Técnico de Nível Superior - Ciências Contábeis |
Q2079334
Contabilidade Geral
Considerando-se a Lei 6.404/76 e suas alterações
posteriores, quando a contribuição do subscritor ultrapassar o valor nominal das ações, essa diferença
deverá ser registrada na conta contábil de
Ano: 2022
Banca:
FCM
Órgão:
FAMES
Prova:
FCM - 2022 - FAMES - Técnico de Nível Superior - Ciências Contábeis |
Q2079333
Contabilidade Geral
Tendo-se como base a Lei 6.404/76 e suas alterações
posteriores e o Manual de Contabilidade Societária,
são contas de origem credora
Ano: 2022
Banca:
FCM
Órgão:
FAMES
Prova:
FCM - 2022 - FAMES - Técnico de Nível Superior - Ciências Contábeis |
Q2079332
Contabilidade Geral
Tendo-se como base a Lei 6.404/76 e suas alterações
posteriores e o Manual de Contabilidade Societária, a
conta do ativo está corretamente indicada em
Ano: 2022
Banca:
FCM
Órgão:
FAMES
Prova:
FCM - 2022 - FAMES - Técnico de Nível Superior - Ciências Contábeis |
Q2079331
Contabilidade Geral
A Empresa Felicidade S/A apresentou os ajustes patrimoniais em 31/12/2021, conforme tabela a seguir.
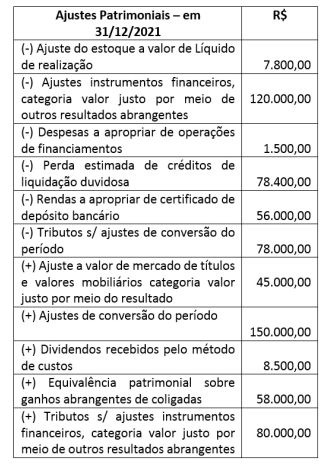
Considerando-se apenas as informações apresentadas na tabela, e de acordo com o CPC 26 (R1) – Apresentação das Demonstrações Contábeis –, sabe-se que o lucro líquido do exercício em 31/12/2021 foi de R$ 250.000,00.
É correto afirmar que o saldo da Demonstração de Resultado Abrangente, em reais, em 31/12/2021, foi de
Ano: 2022
Banca:
FCM
Órgão:
FAMES
Prova:
FCM - 2022 - FAMES - Técnico de Nível Superior - Ciências Contábeis |
Q2079330
Contabilidade Geral
Tendo-se como base os dados extraídos da Empresa
Felicidade S/A, referentes ao exercício encerrado em
31/12/2021, analise a tabela a seguir de acordo com
a NBC TG 26 (R5) – Apresentação das Demonstrações
Contábeis.
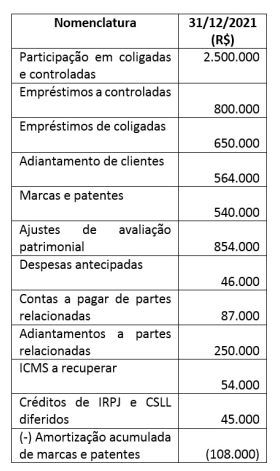
É correto afirmar que o montante do ativo não circulante, em reais, referente ao exercício encerrado em 31/12/2021, é de
É correto afirmar que o montante do ativo não circulante, em reais, referente ao exercício encerrado em 31/12/2021, é de
Ano: 2022
Banca:
FCM
Órgão:
FAMES
Prova:
FCM - 2022 - FAMES - Técnico de Nível Superior - Ciências Contábeis |
Q2079329
Contabilidade Geral
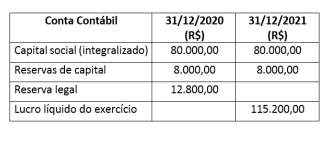
Considerando-se a Destinação do Resultado da Empresa Felicidade S/A, e tendo-se como base os saldos apresentados na tabela a seguir, referentes aos
exercícios findos em 31/12/2020 e 31/12/2021, e de
acordo com o caput e parágrafo 1º do artigo 193 da
Lei 6.404/76 e suas alterações posteriores, qual o valor, em reais, a ser constituído para a reserva legal
para o exercício findo em 31/12/2021?
Ano: 2022
Banca:
FCM
Órgão:
FAMES
Prova:
FCM - 2022 - FAMES - Técnico de Nível Superior - Ciências Contábeis |
Q2079328
Contabilidade Geral
Analise a tabela a seguir.
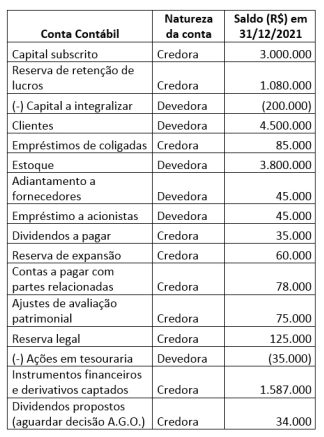
De acordo com a NBC TG 26 (R5) – Apresentação das Demonstrações Contábeis, qual o montante do patrimônio líquido, em reais, referente ao exercício encerrado em 31/12/2021?
De acordo com a NBC TG 26 (R5) – Apresentação das Demonstrações Contábeis, qual o montante do patrimônio líquido, em reais, referente ao exercício encerrado em 31/12/2021?
Ano: 2022
Banca:
FCM
Órgão:
FAMES
Prova:
FCM - 2022 - FAMES - Técnico de Nível Superior - Ciências Contábeis |
Q2079327
Contabilidade Geral
Os dados da tabela a seguir foram extraídos da Empresa Felicidade S/A, referente ao exercício encerrado em 31/12/2021.
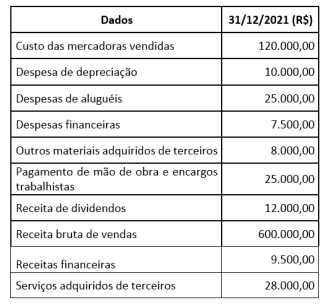
De acordo com a NBC TG 09 – Demonstração do Valor Adicionado, qual o valor adicionado total a distribuir, em reais, referente ao exercício encerrado em 31/12/2021?
De acordo com a NBC TG 09 – Demonstração do Valor Adicionado, qual o valor adicionado total a distribuir, em reais, referente ao exercício encerrado em 31/12/2021?

 Conheça nossos planos