Foram encontradas 55.885 questões

Resolva questões gratuitamente!

Junte-se a mais de 4 milhões de concurseiros!

Q4065348 Contabilidade de Custos
De acordo com a contabilidade de custos aplicada ao setor público, assinale a alternativa que apresenta apenas métodos de custeio.
Alternativas
Q4065347 Contabilidade de Custos
No âmbito da contabilidade de custos aplicada ao setor público, o termo perda corresponde:
Alternativas
Q4065346 Direito Financeiro
Nos Municípios, o limite máximo da despesa com pessoal do Poder Executivo municipal, conforme a Lei de Responsabilidade Fiscal (Lei complementar nº 101/2000), corresponde a:
Alternativas
Q4065345 Contabilidade Pública

De acordo com o Manual de Contabilidade Aplicada ao Setor Público (MCASP - 11ª edição), o Plano de Contas Aplicado ao Setor Público (PCASP) estrutura-se em classes vinculadas a diferentes naturezas da informação contábil. 


Assinale a alternativa que apresenta corretamente a associação entre classes e natureza da informação:

Alternativas
Q4065344 Administração Financeira e Orçamentária

Ao final do exercício financeiro, determinado município apresentou os seguintes dados relativos à execução das despesas:
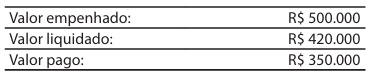

Imagem associada para resolução da questão


Com base nesses dados, os valores inscritos em Restos a Pagar Processados e Não Processados serão, respectivamente:

Alternativas
Q4065343 Contabilidade Pública
Com base na classificação das despesas prevista na Lei nº 4.320/1964, assinale a alternativa que contém exclusivamente despesas classificadas como investimentos.
Alternativas
Q4065342 Contabilidade Pública
Conforme a classificação das despesas orçamentárias estabelecida na Lei nº 4.320/1964, assinale a alternativa que apresenta apenas despesas correntes.
Alternativas
Q4065341 Contabilidade Pública
De acordo com a Lei nº 4.320/1964, assinale a alternativa que apresenta somente receitas classifica das como Receitas de Capital.
Alternativas
Q4065340 Contabilidade Pública
Quanto à classificação das receitas públicas, nos termos da Lei nº 4.320/1964, assinale a alternativa que apresenta apenas receitas correntes.
Alternativas
Q4065339 Contabilidade Pública
O Relatório de Gestão Fiscal (RGF), exigido pela Lei de Responsabilidade Fiscal – LRF (Lei complementar nº 101/2000), deve conter informações que permitam aferir o cumprimento dos limites legais.

Entre elas, incluem-se:
Alternativas
Q4065338 Contabilidade Pública

A execução da despesa pública municipal, conforme a Lei nº 4.320/1964, desenvolve-se em estágios obrigatórios. 


A ordem correta desses estágios é:


Alternativas
Q4065337 Contabilidade Pública
De acordo com o Manual de Contabilidade Aplicada ao Setor Público (MCASP - 11ª edição), a receita sob o enfoque patrimonial será denominada de:
Alternativas
Q4065336 Contabilidade Pública
O Manual de Contabilidade Aplicada ao Setor Público (MCASP) estabelece normas e procedimentos para a elaboração e divulgação das informações contábeis no setor público. 
Considerando o alcance dessas normas, assinale a alternativa que apresenta somente entidades do setor público às quais sua aplicação é obrigatória.
Alternativas
Q4065335 Contabilidade Pública
Com relação aos princípios que estruturam a contabilidade, especialmente no que se refere à delimitação do patrimônio municipal frente ao patrimônio de seus gestores e servidores, o princípio da entidade impõe que:
Alternativas
Q4065334 Direito Financeiro
A contratação de operações de crédito por Antecipação de Receita Orçamentária (ARO) pelos municípios possui disciplina específica na Lei de Responsabilidade Fiscal (Lei Complementar nº 101/2000).

Sobre o tema, assinale a alternativa correta a respeito dessas operações.
Alternativas
Q4065333 Direito Financeiro
De acordo com a classificação da despesa pública prevista na Lei nº 4.320/1964, as despesas com amortização da dívida pública são classificadas como:
Alternativas
Q4065332 Contabilidade Pública
No tocante aos créditos adicionais, considerando as modalidades previstas na Lei nº 4.320/1964, é correto afirmar que:
Alternativas
Q4065331 Administração Financeira e Orçamentária

O empenho constitui etapa essencial da execução orçamentária da despesa pública.


Nos termos da Lei nº 4.320/1964, o empenho é o:

Alternativas
Q4065330 Direito Financeiro
A contratação de operação de crédito pelo Município, respeitados os limites da Lei de Responsabilidade Fiscal – LRF (Lei Complementar nº 101/2000) e a capacidade de pagamento do ente, depende:
Alternativas
Q4065329 Administração Financeira e Orçamentária
Ao projetar a Receita Corrente Líquida (RCL) de um determinado Município em R$ 2,5 bilhões, a Secretaria da Fazenda incluiu as receitas provenientes do imposto sobre propriedade predial e territorial urbana (IPTU) e do imposto sobre serviços de qualquer natureza (ISSQN).

De acordo com a classificação das receitas previstas na Lei nº 4.320/1964 e em consonância com os ditames da Lei de Responsabilidade Fiscal – LRF (Lei Complementar nº 101/2000), tais receitas são classificadas como:

Alternativas
Respostas
2381: B
2382: E
2383: D
2384: A
2385: C
2386: E
2387: B
2388: C
2389: D
2390: A
2391: C
2392: B
2393: E
2394: B
2395: A
2396: C
2397: D
2398: E
2399: A
2400: B