Questões de Concurso
Para consulplan
Foram encontradas 19.504 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Q2093737
Contabilidade Geral
Conforme disposto no Art. 25 da Lei Complementar nº 101/2000, entende-se por transferência voluntária a entrega de
recursos correntes ou de capital a outro ente da Federação, a título de cooperação, auxílio ou assistência financeira,
que não decorra de determinação constitucional, legal ou os destinados ao Sistema Único de Saúde (SUS). Sobre as
transferências voluntárias entre os entes federativos, assinale a afirmativa INCORRETA.
Q2093736
Contabilidade Geral
A Lei Complementar nº 101/2000 estabelece que uma gestão fiscal responsável busca prevenir riscos e corrigir desvios
que possam afetar o equilíbrio das contas públicas. Essa Lei tem de ser cumprida por todos os entes federativos. Com
base nas disposições da Lei de Responsabilidade Fiscal, assinale a afirmativa INCORRETA.
Q2093735
Contabilidade Pública
Na elaboração do Balanço Patrimonial das entidades que devem respeitar as normas contábeis aplicáveis à Administração Pública, atenção especial deve ser dada à classificação em Passivo Circulante e Passivo não Circulante. Assim,
classifica-se como Passivo Circulante, EXCETO:
Q2093734
Contabilidade Pública
Considerando as normas contábeis vigentes aplicáveis à Administração Pública, assinale a afirmativa INCORRETA.
Q2093733
Contabilidade Geral
A NBC TSP – Estrutura Conceitual não propõe uma única base de mensuração (ou a combinação de bases de mensurações) para todas as transações, eventos e condições. Essa norma apresenta bases de mensuração para ativos e passivos
que fornecem informações sobre o custo de serviços prestados, a capacidade operacional e a capacidade financeira da
entidade, além da extensão de informação que satisfaça as características qualitativas. Sobre a mensuração de ativos,
assinale a afirmativa INCORRETA.
Q2093732
Contabilidade Pública
É finalidade do Sistema de Contabilidade Federal evidenciar, EXCETO:
Q2093731
Contabilidade Pública
Sobre a natureza e o propósito dos ativos e passivos na Administração Pública, assinale a afirmativa INCORRETA.
Q2093730
Contabilidade Geral
Com base nas disposições existentes na Norma Brasileira de Contabilidade NBC TSP, que versa sobre a estrutura
conceitual para elaboração e divulgação de informação contábil de propósito geral pelas entidades do setor público,
marque V para as afirmativas verdadeiras e F para as falsas.
( ) Todos os programas do setor público são de longo prazo. Por isso, a capacidade para cumprir os compromissos depende dos tributos e das contribuições a serem arrecadados no presente.
( ) Todos os compromissos decorrentes dos programas do setor público bem como as prerrogativas para cobrar e arrecadar tributos se encaixam, perfeitamente, nas definições de ativo e passivo. Portanto, os compromissos e as prerrogativas com essas características não devem ser reconhecidos nas demonstrações contábeis.
( ) As demonstrações contábeis que evidenciam a situação patrimonial e o desempenho da Administração Pública fornecem todas as informações que os usuários precisam conhecer a respeito dos programas de longo prazo.
( ) A continuidade das entidades do setor público fundamenta a elaboração das demonstrações contábeis.
A sequência está correta em
Q2093729
Administração Financeira e Orçamentária
O Sistema Integrado de Administração Financeira (SIAFI) é o instrumento utilizado para registro, acompanhamento e
controle da execução orçamentária, financeira e patrimonial na Administração Pública. Sobre referido sistema, assinale
a afirmativa INCORRETA.
Q2093728
Contabilidade Pública
A Lei nº 4.320/1964 versa sobre as normas gerais de direito financeiro a serem consideradas quando da elaboração e
do controle dos orçamentos e balanços dos entes federativos. De acordo com o disposto em referida Lei, assinale a
afirmativa INCORRETA.
Q2093727
Contabilidade Geral
As análises horizontal e vertical são duas ferramentas utilizadas para avaliar a situação financeira de uma entidade.
Assinale, a seguir, a afirmativa que indica uma diferença entre a análise horizontal e a análise vertical.
Q2093726
Contabilidade Geral
Observe o balanço patrimonial a seguir:
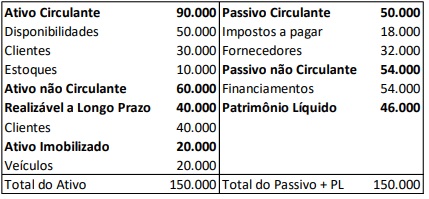
Sobre os indicadores de liquidez, analise as informações a seguir:
I. A liquidez corrente é de 1,20.
II. A liquidez geral é de 1,44.
III. A liquidez imediata é de 1,00.
IV. A liquidez seca é de 1,60.
Está correto o que se afirma apenas em
Q2093725
Contabilidade Geral
Determinada entidade apresentava o seguinte balanço patrimonial em 31/12/X0:
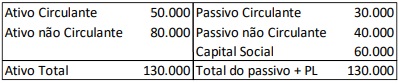
Através da análise do indicador de endividamento geral, é possível constatar que:
Q2093724
Contabilidade Geral
Determinada entidade arrendadora efetuou um contrato de arrendamento de um ativo para a empresa arrendatária.
De acordo com o contrato, ao final do prazo do arrendamento, a propriedade do ativo subjacente é transferida ao
arrendatário. Assinale, a seguir, a alternativa que indica o tipo de arrendamento realizado pela empresa arrendadora.
Q2093723
Contabilidade Geral
Determinada companhia adquire as suas próprias ações com o objetivo de diminuição do capital. No balanço patrimonial da
companhia, essas ações serão contabilizadas no seguinte grupo de contas:
Q2093722
Contabilidade Geral
Determinada empresa que presta serviços de perícia costumava receber os valores devidos de seus clientes em 90 dias.
No ano de X0, a empresa considerava taxa de inadimplência de 2%. No ano seguinte, os contadores da empresa
julgaram ser mais próximo da realidade considerar taxa de inadimplência de 5%, uma vez que a situação financeira de
seus clientes estava piorando. De acordo com o Pronunciamento Técnico CPC 23 – Políticas Contábeis, Mudança de
Estimativa e Retificação de Erro, o aumento na porcentagem considerada como taxa de inadimplência de X0 para X1 é
considerada:
Q2093721
Contabilidade Geral
Determinada entidade adquiriu, em 30/06/X0, um veículo para ser utilizado por seu diretor no valor de R$ 80.000. A vida útil
estimada do veículo era de cinco anos e, depois disso, a entidade esperava vendê-lo por R$ 20.000 a valor presente. A entidade
depreciava os seus ativos imobilizados pelo método da linha reta e realizava teste de recuperabilidade anualmente.
Outras informações:
• Em X0 e em X1, não houve indícios de perda por recuperabilidade. • Em 31/12/X2, a entidade constatou que o valor justo líquido de despesa de venda era de R$ 48.000. Já o valor em uso era estimado em R$ 54.000.
De acordo com o Pronunciamento Técnico CPC 01 (R1) – Redução ao Valor Recuperável de Ativos, assinale, a seguir, a alternativa que indica o valor contábil do veículo em 31/12/X2, após a realização do teste de recuperabilidade.
Q2093720
Contabilidade Geral
Em 01/01/X0, uma entidade comprou um aparelho de ar-condicionado para o seu escritório por R$ 3.000. Na data, a
entidade pagou o frete de R$ 100 e a instalação de R$ 1.400. A entidade esperava utilizar o aparelho por 6 anos e,
posteriormente, doá-lo. A estimativa inicial dos custos de desmontagem e remoção do aparelho depois dos 6 anos, a
valor presente, era de R$ 1.200 e da restauração do local onde o aparelho estava localizado, a valor presente, de
R$ 1.500. Assinale, a seguir, a alternativa que indica a despesa de depreciação anual do aparelho de ar-condicionado,
considerando que a entidade utiliza o método da linha reta para depreciar os seus ativos imobilizados.
Q2093719
Contabilidade Geral
A Cia. Bons Cheiros fabrica e vende cosméticos. Em 20/12/X0, o sócio da empresa aumentou o seu capital social por
meio da integralização de um terreno que valia R$ 50.000. O futuro uso do terreno pela empresa era indeterminado.
Assinale, a seguir, a afirmativa que indica a apresentação do terreno no balanço patrimonial da empresa.
Q2093718
Contabilidade Geral
Os estoques de uma entidade são compostos por bens adquiridos e destinados à venda. De acordo com o Pronunciamento
Técnico CPC 16 (R1) – Estoques, assinale, a seguir, a afirmativa que indica um item que deve ser incluído no custo do estoque.

 Conheça nossos planos