Questões de Concurso
Para consulplan
Foram encontradas 19.504 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Uma sociedade empresária apresentou as seguintes informações e respectivos saldos em determinado exercício:
Capital Subscrito R$ 8.000,00
Capital a Integralizar R$ 2.000,00
Capital Fixo R$ 5.000,00
Capital de Terceiros R$ 10.000,00
Ações em Tesouraria R$ 600,00
Reservas de Lucros R$ 1.400,00
Prejuízos Acumulados R$ 800,00
Considerando somente as informações disponibilizadas, o valor do capital próprio corresponde a:
( ) Capacidade de Verificação. ( ) Comparabilidade. ( ) Compreensibilidade. ( ) Relevância. ( ) Representação fidedigna. ( ) Tempestividade.
A sequência está correta em
Um microempresário, sem controles contábeis fidedignos, precisou calcular o prazo médio de recebimento de suas vendas a prazo. Levando em consideração o fichário de crediário dos recebimentos a serem auferidos e seus respectivos prazos, chegou-se à seguinte distribuição:

Considerando, exclusivamente, as informações disponibilizadas, assinale o prazo médio aproximado de recebimentos
das vendas desse microempresário.
• O lojista concede desconto de 10% sobre o valor da etiqueta em todas as vendas à vista, independente da modalidade de pagamento;
• O cliente lojista efetuou o pagamento por meio de cartão de crédito;
• O valor líquido creditado ao lojista foi de R$ 102,60, já abatida a taxa de desconto da operadora da maquininha, que é de 5%;
• O preço de custo das mercadorias vendidas é de R$ 60,00.
Considerando, exclusivamente, as informações disponibilizadas, quanto o lojista receberia, a mais, se ele tivesse efetuado a venda à vista, recebido em espécie (dinheiro) ou PIX (sem tarifa) no ato da venda?
( ) No que se refere às obrigações da empresa, a parcela do INSS a pagar engloba somente os valores do encargo devidos pela empresa, não devendo ser registrada a contribuição devida pelo empregado.
( ) As obrigações junto à Previdência Social, resultantes dos salários pagos pela empresa, deverão ser registradas em conta do Passivo.
( ) Os registros das obrigações da empresa junto à Previdência Social (INSS e FGTS) devem ser feitos no mês de competência da folha de pagamento a que se referem.
A sequência está correta em
I. O saldo da conta “IPI a Recolher”, que representa uma obrigação com o governo federal, é resultante de cálculos “por fora” de referido imposto, o qual é calculado sobre o valor bruto cobrado do cliente.
II. A conta “IPI a Recolher” existe apenas para empresas contribuintes do IPI.
III. Quanto ao Imposto sobre Produtos Industrializados – IPI, a obrigação da empresa contribuinte representa o valor do imposto calculado sobre as vendas efetuadas, deduzido do valor pago por ocasião das compras com direito a crédito.
IV. As empresas comerciais contribuintes do IPI, com direito ao crédito do imposto sobre mercadorias vendidas, deverão agregar o valor do imposto ao valor da mercadoria adquirida.
Está INCORRETO o que se afirma apenas em
Uma sociedade empresária apresentou as seguintes informações:
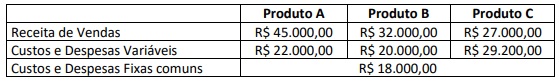
Considerando somente as informações disponibilizadas, marque V para as afirmativas verdadeiras e F para as falsas.
( ) O produto A contribui menos do que o produto B para a cobertura dos custos e despesas fixas da empresa, pois seus custos e despesas variáveis são mais elevados.
( ) O produto A é o que mais contribui para a cobertura dos custos e despesas fixas da empresa, pois sua margem de contribuição é a maior dentre os produtos.
( ) O produto B é o que mais contribui para a cobertura dos custos e despesas fixas da empresa, pois apresenta custos e despesas variáveis mais baixos do que os demais produtos.
( ) O produto C contribui negativamente para a cobertura dos custos e despesas fixas da empresa, pois apresenta margem de contribuição negativa.
A sequência está correta em
Durante o processo de fabricação de um produto, uma empresa apresentou as seguintes informações a respeito do Custo Padrão e do Custo Real:
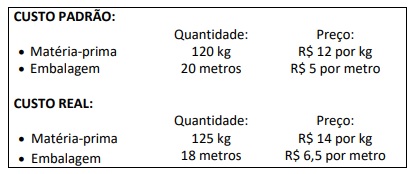
Considerando, exclusivamente, as informações anteriores, informe as variações mistas ocorridas, respectivamente, sobre a
matéria-prima e sobre a embalagem, informando, também, se referidas variações foram favoráveis (F) ou desfavoráveis (D).
Certa empresa apresentou os seguintes saldos no encerramento do exercício de 2022:
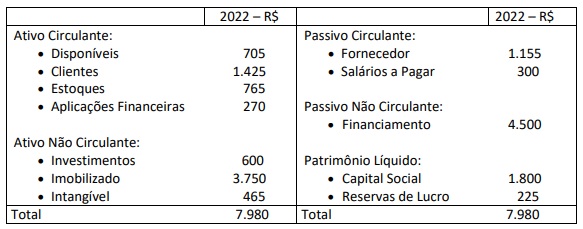
Considerando, exclusivamente, as informações disponibilizadas, informe a composição do endividamento dessa empresa.
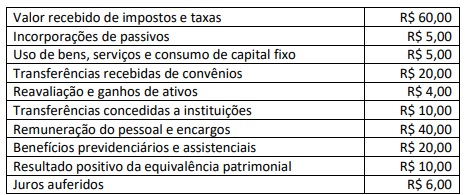
Considerando, unicamente, as informações disponibilizadas, o resultado patrimonial do município será:
Informações adicionais: • Ao final do exercício, não havia estoques de matéria-prima, nem de produtos em elaboração; • Os gastos com energia elétrica e água são alocados à proporção de 25% para o setor administrativo e 75% para o departamento de produção; • Em 31/12/2022, o valor total do Estoque de produtos acabados era de R$ 32.500,00.
Considerando as informações disponibilizadas anteriormente, inclusive a correta resolução da questão anterior, o valor do Custo das Mercadorias Vendidas (CMV) em 2022, de acordo com o método do Custeio por Absorção, é de:
• Estoque inicial de produtos acabados..R$ 45.000,00 • Depreciação das máquinas...................R$ 16.000,00 • Custo de embalagens prontas (individuais) R$ 6.000,00 • Aluguel do galpão fabril........................R$ 18.000,00 • Mão de obra indireta..............................R$ 4.500,00 • Custos de transformação......................R$ 70.375,00 • Matéria-prima direta............................R$ 25.500,00 • Energia Elétrica/Água ...........................R$ 12.500,00
Informações adicionais: • Ao final do exercício, não havia estoques de matéria-prima, nem de produtos em elaboração; • Os gastos com energia elétrica e água são alocados à proporção de 25% para o setor administrativo e 75% para o departamento de produção; • Em 31/12/2022, o valor total do Estoque de produtos acabados era de R$ 32.500,00.
Com base, unicamente, nas informações disponibilizadas, o custo de mão de obra direta incorrido no período foi de:
( ) Em sua gênese, a Contabilidade de Custos surgiu da necessidade de avaliar os estoques de indústrias de manufaturas. Com o passar do tempo, agregou outras importantes funções: o planejamento, o controle e a tomada de decisão.
( ) No que tange aos aspectos de planejamento e controle, sua missão é subsidiar a elaboração de padrões e orçamentos para, posteriormente, verificar os custos efetivamente incorridos.
( ) A Contabilidade de Custos tem sua aplicação restrita à atividade industrial, sendo de pouca ou nenhuma utilidade nos ramos financeiro e de prestação de serviços.
A sequência está correta em
• Venda à vista de estoque, cujo valor contábil era de R$ 100.000,00 por R$ 300.000,00;
• Pagamento de R$ 100.000,00 a fornecedores pelo estoque adquirido;
• Reconhecimento e pagamento de despesas de salários, no valor de R$ 48.000,00;
• Venda à vista de ativo imobilizado, cujo valor contábil era de R$ 20.000,00 por R$ 35.000,00;
• Recebimento de R$ 42.000,00 a título de empréstimo bancário.
Assinale o valor do fluxo de caixa gerado pela Atividade Operacional contabilizado na Demonstração dos Fluxos de Caixa da entidade.

 Conheça nossos planos