Questões de Concurso Para comperve - ufrn

Foram encontradas 11.017 questões

Resolva questões gratuitamente!

Junte-se a mais de 4 milhões de concurseiros!

Q631157 Contabilidade Pública

Uma Prefeitura disponibilizou as seguintes informações para que fosse levantada a sua geração líquida de caixa. 


Com base nessas informações, o fluxo de caixa líquido das atividades operacionais é
Alternativas
Q631156 Contabilidade Pública
Contabilmente, o reconhecimento de crédito tributário do Imposto Predial e Territorial Urbano e a sua arrecadação deverão ser lançados, respectivamente, nos subsistemas
Alternativas
Q631155 Contabilidade Pública
Segundo o MCASP, a apresentação das Variações Patrimoniais Qualitativas é considerada facultativa apenas para fins de consolidação. Essa apresentação poderá ser feita por meio de notas explicativas. São exemplos de fatos que compõe essas variações:
Alternativas
Q631154 Contabilidade Pública

Uma Prefeitura disponibilizou as seguintes informações do período:
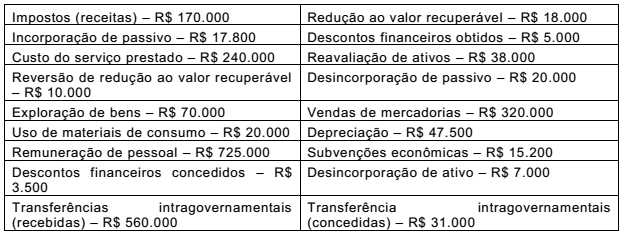

Imagem associada para resolução da questão


Considerando-se as informações presentes nesse quando, o resultado do patrimônio líquido do período é 

Alternativas
Q631153 Contabilidade Pública
Dívida Ativa é definida como um conjunto de créditos tributários e não tributários em favor da Fazenda Pública. Sobre Dívida Ativa, é correto afirmar:
Alternativas
Q631152 Contabilidade Pública
As obrigações constituem um conjunto de dívidas do ente público para com terceiros. As obrigações nas quais a inscrição constitui ingresso extraordinário, e seu resgate, desembolso extraorçamentário, podem ser classificadas como Dívida
Alternativas
Q631151 Contabilidade Pública
No final de 2015, uma prefeitura lançou em restos a pagar uma despesa com a reforma de uma escola municipal que fora empenhada pelo valor estimado de R$ 70.000,00. Em 2016 a prefeitura foi efetuar o pagamento desse resto a pagar e identificou que o serviço a ser pago tinha como valor real R$ 79.800,00. O procedimento para contabilização da diferença é 
Alternativas
Q631150 Contabilidade Pública
Ativos imobilizados obtidos gratuitamente, de acordo com a MCASP, deverão ser registrados na contabilidade. Seu registro e mensuração devem ser feitos considerando-se o
Alternativas
Q631149 Contabilidade Pública
Segundo o MCASP, os bens imobilizados tangíveis são mantidos para o uso na produção ou fornecimento de bens ou serviços, ou para fins administrativos. Consideram -se imobilizados, os bens imóveis que são classificados como bens de uso especial, bens dominiais, bens de uso comum do povo e bens imóveis em andamento. São submetidos à contabilização facultativa
Alternativas
Q631148 Administração de Recursos Materiais

Os estoques estão interligados às principais áreas de operação dos órgãos e entidades do setor público e representam itens de grande relevância. São exemplos de estoques materiais de consumo e materiais permanentes. Sobre estoques, leia as afirmativas abaixo: 


I Os estoques são mensurados ou avaliados pelo valor de aquisição ou de produção ou de construção.

II Se o valor de aquisição ou de produção for maior que o valor de mercado, não é necessário fazer nenhum tipo de ajuste: o valor a ser contabilizado permanecerá o mesmo.

III Quando houver deterioração física parcial, obsolescência, bem como outros fatores análogos, deve-se considerar o valor de mercado.

IV Os estoques de animais, de produtos agrícolas e extraídos devem ser mensurados pelo valor de aquisição ou por valor justo quando esse for mensurado com confiabilidade.


Das afirmativas, estão corretas

Alternativas
Q631147 Contabilidade Pública
De acordo com o Manual de Contabilidade Aplicado ao Setor Público (MCASP), o balanço patrimonial está subdividido nos grupos de ativo circulante, ativo não circulante, passivo circulante e passivo não circulante e patrimônio líquido. São exemplos de contas classificadas no passivo circulante:
Alternativas
Q631146 Contabilidade Pública
O PCASP possui estrutura básica em nível de classe e grupo. Exemplos de classes que representam naturezas de informações Patrimoniais e Orçamentárias são, respectivamente :
Alternativas
Q631145 Contabilidade Pública
O Plano de Contas Aplicado ao Setor Público (PCASP) é estruturado de acordo com a natureza das informações. Essas informações são classificadas como:
Alternativas
Q631143 Contabilidade Geral
Quando se registram operações, no campo do controle e variações patrimoniais, as receitas e despesas devem ser contabilizadas seguindo determinados princípios. Os princípios que devem seguir as receitas e as despesas são, respectivamente:
Alternativas
Q631142 Contabilidade Pública
Os princípios têm o condão de declarar e consolidar os altos valores da vida humana e, por isso, são considerados pedras angulares e vigas-mestras do sistema. Desta forma, a Resolução do CFC nº. 1.367/11 esclarece sobre o conteúdo e abrangência dos Princípios de Contabilidade sob a perspectiva do Setor Público. De acordo com essa Resolução, o princípio do Registro pelo valor original estabelece que
Alternativas
Q631141 Contabilidade Pública
Um dos princípios de contabilidade sob a perspectiva do setor público é considerado como base indispensável à integridade e à fidedignidade dos processos de reconhecimento, mensuração e evidenciação da informação contábil, dos atos e dos fatos que afetam ou possam afetar o patrimônio da entidade pública. Trata-se do princípio da
Alternativas
Q631140 Contabilidade Pública
As normas estabelecidas no Manual de Contabilidade Aplicada ao Setor Público são obrigatórias para todos os órgão e entidades da administração direta e indireta da Federação. Essas normas são facultadas
Alternativas
Q631139 Contabilidade de Custos

Analise o gráfico de análise de custo-padrão de mão-de-obra apresentado a seguir, no qual Ep representa a eficiência padrão, Er representa a eficiência real, Tp representa a taxa padrão e Tr representa a taxa real. 
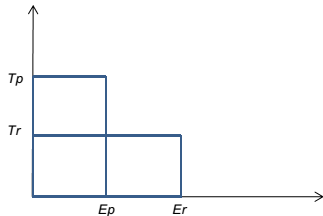

                     Imagem associada para resolução da questão


Considerando que Tp = R$ 2/h, Tr = R$ 1/h, Ep = 1h/u e Er = 2h/u, a variação de taxa e a variação mista correspondem, respectivamente, a: 

Alternativas
Q631138 Análise de Balanços
As análises vertical e horizontal são importantes técnicas de análise de demonstrações financeiras, como, por exemplo, do Balanço Patrimonial. Por meio dessas técnicas, pode -se verificar quais são os principais tipos de ativos e como a relevância de cada ativo alterou-se nos últimos períodos. Sobre essas técnicas de análise, é correto afirmar:
Alternativas
Q631137 Contabilidade Geral
A Resolução CFC nº 1.366/2011, que aprova a NBC T 16.11 – Sistema de Informação de Custos do Setor Público, define as características e atributos da informação de custos. São exemplos de atributos da informação de custos:
Alternativas
Respostas
8601: C
8602: A
8603: A
8604: C
8605: A
8606: C
8607: B
8608: C
8609: B
8610: A
8611: D
8612: A
8613: B
8614: D
8615: C
8616: B
8617: D
8618: D
8619: C
8620: A