Selecionar segmento
Estude com questões de diferentes segmentos
Atenção: Isso limpará todos os campos já preenchidos no filtro!
Foram encontradas 3.942 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Ano: 2014
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2014 - CFC - Bacharel em Ciências Contábeis - 2° Exame |
Q807977
Contabilidade Pública
De acordo com as Normas Brasileiras de Contabilidade Aplicadas ao Setor Público,
relacione o tipo de fluxo de caixa adotado por uma determinada prefeitura, descrito na
primeira coluna, com as respectivas operações, apresentadas na segunda coluna, e,
em seguida, assinale a opção CORRETA. (1) Fluxo de Caixa das
Operações (2) Fluxo de Caixa dos
Financiamentos (3) Fluxo de Caixa dos
Investimentos ( ) Compreende os recursos relacionados à
captação e à amortização de empréstimos e
financiamentos. ( ) Compreende os recursos relacionados à
aquisição e à alienação de ativo não
circulante, bem como os recebimentos em
dinheiro por liquidação de adiantamentos ou
amortização de empréstimos concedidos e
outras operações da mesma natureza. ( ) Compreende os ingressos, inclusive
decorrentes de receitas originárias e
derivadas, e os desembolsos relacionados
com a ação pública e os demais fluxos que
não se qualificam como de investimento ou
financiamento.
A sequência CORRETA é:
Ano: 2014
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2014 - CFC - Bacharel em Ciências Contábeis - 2° Exame |
Q807976
Contabilidade de Custos
Durante o mês de julho de 2014, uma indústria que produz seus produtos em
ambientes separados do local de comercialização obteve os seguintes gastos:
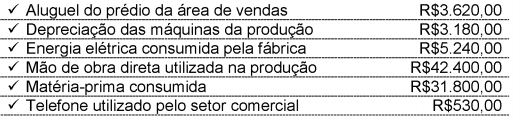
Informações adicionais: ✔ Todas as unidades iniciadas foram concluídas no período. ✔ Não havia produtos em processo no início e no final do período.
Informações adicionais: ✔ Todas as unidades iniciadas foram concluídas no período. ✔ Não havia produtos em processo no início e no final do período.
Com base nos dados acima, assinale a opção CORRETA.
Ano: 2014
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2014 - CFC - Bacharel em Ciências Contábeis - 2° Exame |
Q807975
Contabilidade de Custos
Uma indústria produz um determinado produto e apresentou as seguintes
movimentações em determinado período.
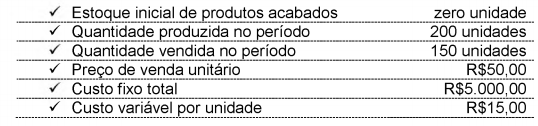
Com base no Custeio por Absorção, e desconsiderando os tributos incidentes, os valores do Estoque Final e do Resultado Líquido com Mercadorias, respectivamente, são de:
Com base no Custeio por Absorção, e desconsiderando os tributos incidentes, os valores do Estoque Final e do Resultado Líquido com Mercadorias, respectivamente, são de:
Ano: 2014
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2014 - CFC - Bacharel em Ciências Contábeis - 2° Exame |
Q807972
Contabilidade Geral
Uma Sociedade Empresária apresentou os seguintes dados, extraídos da folha de
pagamento do mês de agosto de 2014:
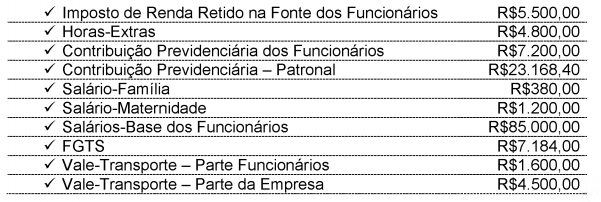
Considerando-se apenas os dados acima, o valor total da despesa do mês de agosto de 2014 corresponde a:
Considerando-se apenas os dados acima, o valor total da despesa do mês de agosto de 2014 corresponde a:
Ano: 2014
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2014 - CFC - Bacharel em Ciências Contábeis - 2° Exame |
Q807970
Contabilidade Geral
Em relação ao impacto provocado pelo registro contábil no Ativo Circulante de uma
Sociedade Empresária Industrial, analise os eventos descritos e, em seguida, assinale
a opção CORRETA
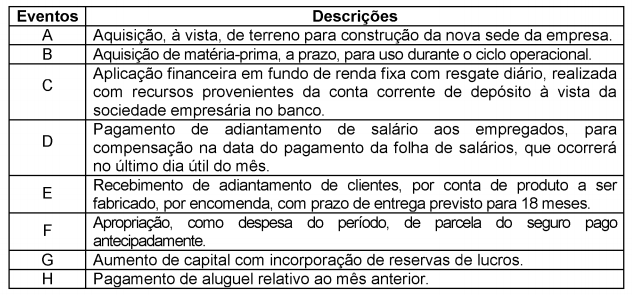 Em relação ao impacto líquido provocado no Ativo Circulante, assinale a opção
CORRETA.
Em relação ao impacto líquido provocado no Ativo Circulante, assinale a opção
CORRETA.
Ano: 2014
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2014 - CFC - Bacharel em Ciências Contábeis - 2° Exame |
Q807969
Contabilidade Geral
Uma Sociedade Empresária apresentou os dados abaixo, referentes ao ano de 2014:
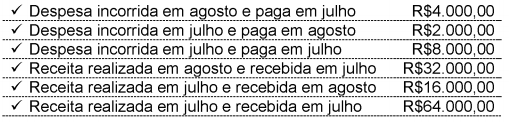
O lucro apurado do mês de julho, observando-se o Regime de Competência, foi de:
O lucro apurado do mês de julho, observando-se o Regime de Competência, foi de:
Ano: 2014
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2014 - CFC - Bacharel em Ciências Contábeis - 2° Exame |
Q807966
Contabilidade Geral
Em 20.12.2013, uma Sociedade Empresária adquiriu um terreno, à vista, para a
extração de minério. Com relação à aquisição, os seguintes dados foram
apresentados:
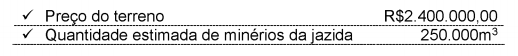
A empresa apresentou as seguintes estimativas de uso do terreno: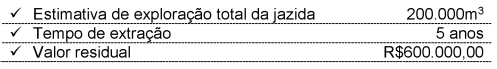
Em agosto de 2014, foram explorados 3.000m3de minério. A empresa utiliza o método das unidades produzidas para cálculo da exaustão. Conforme as informações acima, é CORRETO afirmar que o valor do custo da exaustão, em agosto de 2014, é de:
A empresa apresentou as seguintes estimativas de uso do terreno:
Em agosto de 2014, foram explorados 3.000m3de minério. A empresa utiliza o método das unidades produzidas para cálculo da exaustão. Conforme as informações acima, é CORRETO afirmar que o valor do custo da exaustão, em agosto de 2014, é de:
Ano: 2014
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2014 - CFC - Bacharel em Ciências Contábeis - 2° Exame |
Q807965
Contabilidade Geral
Uma Sociedade Empresária realizou as seguintes transações, no mês de dezembro
de 2013:
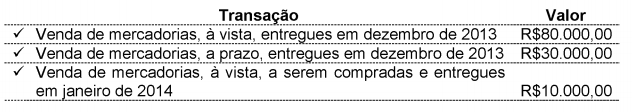
Considere a alíquota de 10% para o cálculo dos tributos incidentes sobre a venda. A empresa apresentou os seguintes dados do estoque de mercadorias para revenda:
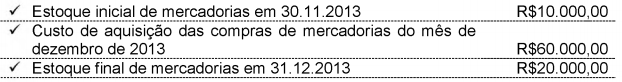
Com base nos dados apresentados, o Lucro Bruto apurado em dezembro de 2013, de acordo com as Normas Brasileiras de Contabilidade, é de:
Considere a alíquota de 10% para o cálculo dos tributos incidentes sobre a venda. A empresa apresentou os seguintes dados do estoque de mercadorias para revenda:
Com base nos dados apresentados, o Lucro Bruto apurado em dezembro de 2013, de acordo com as Normas Brasileiras de Contabilidade, é de:
Ano: 2014
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2014 - CFC - Bacharel em Ciências Contábeis - 2° Exame |
Q807963
Contabilidade Geral
Uma Sociedade Empresária apresentou os seguintes dados de transações realizadas.
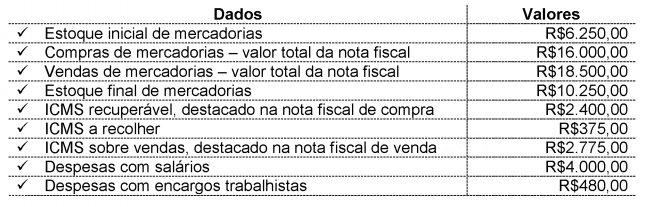
Com base nos dados acima, e sabendo-se que o ICMS sobre as compras é recuperável, a apuração do resultado apresenta:
Com base nos dados acima, e sabendo-se que o ICMS sobre as compras é recuperável, a apuração do resultado apresenta:
Ano: 2014
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2014 - CFC - Bacharel em Ciências Contábeis - 2° Exame |
Q807962
Contabilidade Geral
Uma Sociedade Empresária apresentava, ao final do exercício de 2013, um saldo de
R$1.530.000,00 na conta Máquinas e Equipamentos, assim discriminado:
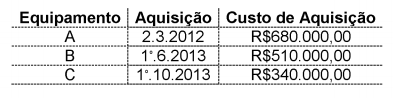
A empresa realiza a contabilização mensal dos encargos de depreciação e utiliza, para todos os equipamentos, uma taxa anual de 24%. Além disso, considera o valor residual igual a zero. Todos os equipamentos entraram em uso na data de sua aquisição. Considerando-se os dados acima, assinale a opção que apresenta o valor dos encargos com depreciação no ano de 2013.
A empresa realiza a contabilização mensal dos encargos de depreciação e utiliza, para todos os equipamentos, uma taxa anual de 24%. Além disso, considera o valor residual igual a zero. Todos os equipamentos entraram em uso na data de sua aquisição. Considerando-se os dados acima, assinale a opção que apresenta o valor dos encargos com depreciação no ano de 2013.
Ano: 2014
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2014 - CFC - Bacharel em Ciências Contábeis - 2° Exame |
Q807960
Contabilidade Geral
De acordo com a NBC TG 26 (R1) - Apresentação das Demonstrações Contábeis,
são exemplos de informações apresentadas na Demonstração do Resultado
Abrangente, EXCETO:
Ano: 2014
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2014 - CFC - Bacharel em Ciências Contábeis - 2° Exame |
Q807959
Contabilidade Geral
Uma Sociedade Empresária apresentou as seguintes informações relacionadas às
operações com mercadorias:
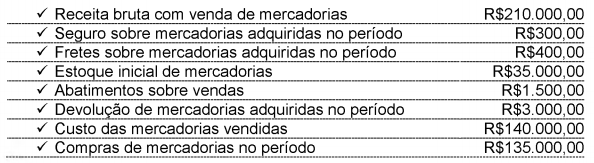
Considerando-se que o seguro e o frete sobre as mercadorias adquiridas no período foram pagos pela empresa compradora, e desconsiderando os efeitos tributários das operações, é CORRETO afirmar que o Estoque Final de Mercadorias é de:
Considerando-se que o seguro e o frete sobre as mercadorias adquiridas no período foram pagos pela empresa compradora, e desconsiderando os efeitos tributários das operações, é CORRETO afirmar que o Estoque Final de Mercadorias é de:
Q479202
Português

O texto é marcado pelo humorismo. Os itens a seguir contêm exemplos disso, EXCETO:
Q479201
Português
Segundo o autor:
Q479200
Contabilidade Geral
De acordo com a NBC TG 26 (R1) Apresentação das Demonstrações Contábeis, assinale a opção INCORRETA.
Q479199
Contabilidade Geral
De acordo com a NBC TG 28 (R1) Propriedade para Investimento, julgue os itens abaixo como Verdadeiros (V) ou Falsos (F) e, em seguida, assinale a opção CORRETA.
I. No reconhecimento inicial, a propriedade para investimento deve ser mensurada pelo seu custo, que inclui os custos de transação.
II. As propriedades para investimento avaliadas pelo método do custo e não classificadas como mantidas para a venda estão sujeitas a cálculo e registro contábil de Depreciação Acumulada, de acordo com os requisitos da NBC TG 27 (R1) Ativo Imobilizado.
III. Se a entidade tiver previamente mensurado a propriedade para investimento pelo valor justo, ela poderá passar a mensurar tal propriedade pelo método do custo, caso os preços do mercado se tornem menos prontamente disponíveis.
A sequência CORRETA é:
Q479198
Contabilidade Geral
De acordo com o que estabelece a NBC TG 16 (R1) Estoques, a respeito do custo dos estoques, é CORRETO afirmar que:
Q479197
Contabilidade Geral
Uma indústria vendeu, a prazo, e entregou, em 2.1.2014, produtos, no montante de R$645.000,00. No dia 31.1.2014, recebeu 50% e o restante, no dia 28.2.2014.
A mesma empresa incorreu em custos de vendas e despesas no montante de R$348.000,00, dos quais 50% foram pagos à vista e o restante, no dia 13.2.2014.
Observando-se o Princípio da Competência e desconsiderando-se o ajuste a valor presente, o resultado dessa operação foi um lucro de:
A mesma empresa incorreu em custos de vendas e despesas no montante de R$348.000,00, dos quais 50% foram pagos à vista e o restante, no dia 13.2.2014.
Observando-se o Princípio da Competência e desconsiderando-se o ajuste a valor presente, o resultado dessa operação foi um lucro de:
Q479196
Contabilidade Geral
Na Resolução CFC no 750/93 o enunciado "Refere ao processo de mensuração e apresentação dos componentes patrimoniais para produzir informações íntegras e tempestivas'' está relacionado ao Princípio:
Q479195
Contabilidade Geral
Em janeiro de 2014, uma Sociedade considerada média empresa alterou o modo de uso de alguns bens que integram o ativo imobilizado e, consequentemente, modificou o valor residual e a vida útil desses bens.
De acordo com a NBC TG 1000 Contabilidade para Pequenas e Médias Empresas, uma mudança no valor residual, no método de depreciação ou na vida útil de um bem classificado como ativo imobilizado deve ser tratada como:
De acordo com a NBC TG 1000 Contabilidade para Pequenas e Médias Empresas, uma mudança no valor residual, no método de depreciação ou na vida útil de um bem classificado como ativo imobilizado deve ser tratada como:

 Conheça nossos planos