Foram encontradas 1.281 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Um auditor irá examinar por amostragem um total de 1.000 contratos da empresa auditada. Considerando um nível de confiança desejado de 90%, o auditor chegou à conclusão de que será necessário examinar 278 contratos.
Em relação ao tamanho da amostra calculada pelo auditor, assinale a opção INCORRETA.
Uma determinada organização contábil presta serviços para diversos clientes. Com o aumento da inadimplência de seus clientes, o contabilista responsável, ao tomar medidas para garantir o recebimento, passou a reter a documentação das empresas inadimplentes sob condição de recebimento das quantias devidas por elas.
Na situação acima, o profissional da Contabilidade:
Com relação à determinação do valor dos serviços profissionais, julgue as situações hipotéticas apresentadas nos itens abaixo e, em seguida, assinale a opção CORRETA.
I. Um contabilista estabelece honorários em contratos por escrito, previamente à realização dos serviços, levando em conta as características do contrato, tais como complexidade, estimativa de horas para realização do trabalho e local onde o serviço será realizado.
II. Um contabilista pratica preços diferenciados para um mesmo tipo de serviço, levando em conta se o cliente é eventual, habitual ou permanente.
III. Um contabilista, preocupado em ampliar a sua base de clientes, adotou uma estratégia de praticar preços abaixo da concorrência. Com essa estratégia, conseguiu dois novos contratos de prestação de serviços. O preço estabelecido em cada um dos contratos levou em conta o seguinte critério: o cliente pagará honorários correspondentes a 40% aos honorários pagos ao profissional da Contabilidade que atendia anteriormente ao cliente.
De acordo com as três situações acima descritas, o comportamento do profissional da Contabilidade está em DESACORDO com o que estabelece o Código de Ética Profissional do Contador no(s) item(ns)
De acordo com as formas de reorganização societária e suas características, relacione a primeira coluna à segunda, em seguida, assinale a opção CORRETA.
(1) Incorporação
(2) Fusão
(3) Cisão
( ) Operação pela qual uma ou mais sociedades são absorvidas por outra, que lhes sucede em todos os direitos e obrigações.
( ) Operação pela qual a companhia transfere parcelas do seu patrimônio para uma ou mais sociedades, constituídas para esse fim ou já existentes.
( ) Operação pela qual se unem duas ou mais sociedades para formar sociedade nova, que lhes sucederá em todos os direitos e obrigações.
A sequência CORRETA é:
Com relação ao comportamento dos peritos contadores, julgue as situações hipotéticas apresentadas nos itens abaixo e, em seguida, assinale a opção CORRETA.
I. Um perito-contador nomeado pelo juiz dirigiu ao juiz petição, no prazo legal, justificando que não poderia realizar a perícia, por ter sido empregado de uma das partes, há menos de 6 meses.
II. Um perito-contador, nomeado em juízo para atuar em uma questão relativa a uma dissolução de sociedade, após constatar que não dispunha dos recursos humanos e materiais em sua estrutura profissional para assumir o encargo, informou verbalmente ao juiz que iria aceitar o trabalho, mas que não teria condições de cumprir com os prazos estabelecidos.
III. Um perito-contador assistente, convidado por uma das partes, ao tomar conhecimento de que a parte contrária era seu amigo íntimo, além de compadre, comunicou sua recusa, devidamente justificada por escrito, com cópia ao juízo.
Nas três situações acima descritas, o comportamento do perito está de acordo com o disposto na NBC PP 01 – Perito Contábil, que estabelece procedimentos inerentes à atuação do contador na condição de perito, nos itens:
De acordo com a NBC TP 01 – Perícia Contábil, os procedimentos de perícia contábil visam fundamentar as conclusões que serão levadas ao laudo pericial contábil ou parecer pericial contábil e abrangem, total ou parcialmente, segundo a natureza e a complexidade da matéria, exame, vistoria, indagação, investigação, arbitramento, mensuração, avaliação e certificação.
Relacione procedimentos de perícia contábil na primeira coluna com a respectiva descrição na segunda coluna e, em seguida, assinale a opção CORRETA.
(1) Exame
(2) Vistoria
(3) Arbitramento
(4) Certificação
( ) Ato de atestar a informação trazida ao laudo pericial contábil pelo perito-contador, conferindo-lhe caráter de autenticidade pela fé pública atribuída a este profissional.
( ) Determinação de valores ou a solução de controvérsia por critério técnico-científico.
( ) Análise de livros, registros das transações e documentos.
( ) Diligência que objetiva a verificação e a constatação de situação, coisa ou fato, de forma circunstancial.
A sequência CORRETA é:
Uma sociedade empresária iniciou suas atividades em 1º de agosto de 2011, tendo realizado as seguintes operações durante o mês:
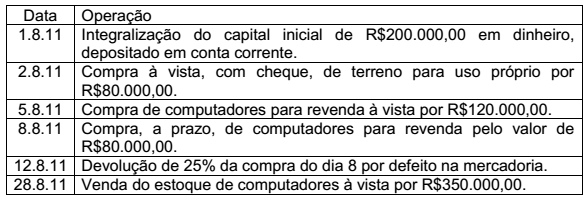
Em relação ao Balanço Patrimonial elaborado, a partir do registro das
transações, é CORRETO afirmar que o:
Uma sociedade empresária mantém no seu estoque de mercadorias para revenda três tipos de mercadorias: I, II e III. O valor total do custo de aquisição, preço de vendas e gastos com vendas, em 31.12.2010, estão detalhados a seguir:
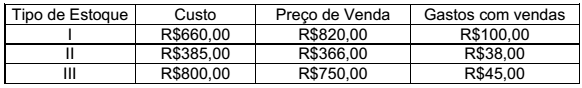
No Balanço Patrimonial em 31.12.2010, o saldo de Estoque de acordo com a
NBC TG 16 é de:
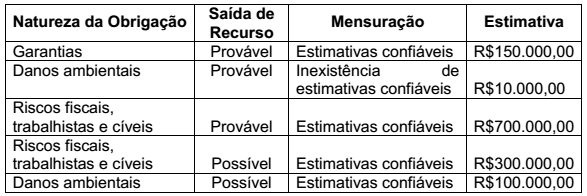
De acordo com a NBC TG 25 – Provisões, Passivos Contingentes e Ativos Contingentes, o valor de provisões a ser constituído e apresentado no Balanço Patrimonial será de:
Uma sociedade empresária apresenta no seu Ativo Não Circulante investimento em uma Subsidiária Integral. Em 31 de dezembro de 2010, foi apresentado o seguinte papel de trabalho para que fossem identificados os registros de eliminações e os saldos consolidados. Não existem lucros não realizados decorrentes de transações entre as companhias.
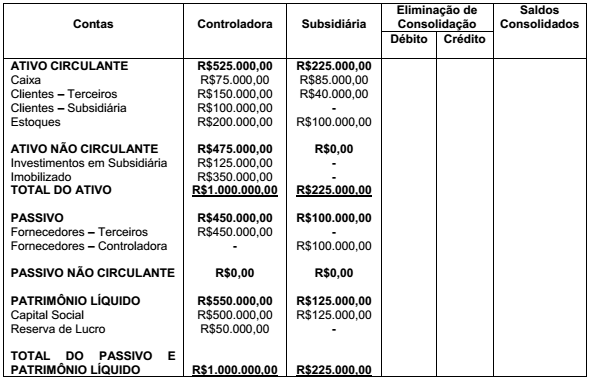
A partir da elaboração do Balanço Patrimonial Consolidado, assinale a opção
INCORRETA.
I. Qualquer tributo, uma vez instituído por Lei, pode ser modificado por Decreto, que são normas jurídicas elaboradas pelo Poder Executivo.
II. Medidas Provisórias são editadas pelo Presidente da República. Caso o Congresso não aprecie a matéria em 60 dias, prorrogável por mais 60, fica convertida, automaticamente, em Lei.
III. As leis complementares serão aprovadas por maioria absoluta.
A sequência CORRETA é:
I. Interpreta-se, literalmente, a legislação tributária que disponha sobre suspensão ou exclusão do crédito tributário.
II. A lei tributária que define infrações, ou lhe comina penalidades, interpreta- se da maneira mais favorável ao acusado, em caso de dúvida quanto à capitulação legal do fato, à natureza ou às circunstâncias materiais do fato, ou à natureza ou extensão dos seus efeitos, à autoria, imputabilidade, ou punibilidade, e à natureza da penalidade aplicável, ou à sua graduação.
III. Na ausência de disposição expressa, a autoridade competente para aplicar a legislação tributária utilizará nesta ordem: os Princípios Gerais de Direito Público, os Princípios Gerais de Direito Tributário e a Analogia.
Estão CERTOS os itens:

 Conheça nossos planos