Questões de Concurso
Para ufu-mg
Foram encontradas 2.989 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


I. A posição supina refere-se ao paciente deitado de costas, com o rosto para cima.
II. A posição prona refere-se ao paciente deitado de bruços, com o rosto para baixo.
III. A posição de Trendelenburg refere-se ao paciente em decúbito, com o corpo inclinado e a cabeça mais alta que os pés.
É correto o que se afirma em,
I. Para apresentar adequada anatomia em uma incidência AP axial de coluna cervical, é necessária a visualização dos corpos vertebrais de C3 a T2 e espaço entre pedículos e discos intervertebrais nitidamente vistos.
II. Em um exame AP axial de coluna cervical, deve haver ausência de rotação, indicada pelos processos espinhosos e articulações esternoclaviculares (se visíveis) equidistantes das margens laterais da coluna espinhal.
III. Na incidência AP axial de coluna cervical, a mandíbula e a base do crânio devem se sobrepor às duas vértebras cervicais.
É correto o que se afirma em,
I. Para apresentar adequada anatomia, é necessária a visualização de todo o pé, incluindo todas as falanges e metatarsianos e os ossos navicular, cuneiformes e cuboides.
II. Em um exame AP de pé, o eixo longo do pé deve ser alinhado com o eixo longo do receptor de imagem que será exposto.
III. Na incidência dorsoplantar de AP de pé, uma discreta rotação deve ser evidenciada pela distância quase igual do segundo ao quinto metatarsianos.
É correto o que se afirma em,
Analise a figura abaixo que apresenta uma imagem do sistema urinário.

FONTE:Lampignano, J.P.; Bontrager - Tratado de Posicionamento e Radiográfico e Anatomia Associada. Rio de Janeiro: Elsevier, 2019 (adaptado).
A correlação correta entre a indicação e a estrutura na imagem anatômica do sistema urinário é
Considere a figura abaixo, que ilustra o sistema respiratório.

FONTE: Lampignano, J.P.; Bontrager - Tratado de Posicionamento e Radiográfico e Anatomia Associada. Rio de Janeiro: Elsevier, 2019 (adaptado).
Sabendo-se que os pulmões estão indicados no número 4, a correlação correta entre a indicação e a estrutura na imagem anatômica do sistema respiratório é
1. Recebimento de depósito caução no valor de R$ 30.000,00, passível de devolução.
2. Recebimento, em doação, de um imóvel avaliado em R$ 100.000,00.
3. Arrecadação e recolhimento de R$ 40.000 referente ao Imposto sobre a Propriedade Predial e Territorial Urbana (IPTU) cujo estágio do lançamento ocorreu em janeiro de 2022.
4. Reconhecimento da depreciação de bens móveis e bens imóveis, no valor de R$ 13.000.
5. Pagamento de despesa com “Serviços de Terceiros”, no valor de R$ 8.000.
6. Contratação de operação de crédito, no valor de R$ 180.000,00, com recebimento imediato do recurso, utilizado para a compra à vista de um imóvel para uso da entidade.
7. Aquisição a prazo de ativo não circulante, no valor de R$ 50.000,00.
8. Pagamento de fornecedores, no valor de R$ 23.000,00.
9. Reconhecimento de perda por redução do valor recuperável (impairment), no valor de R$ 600,00 referente a um ativo intangível.
10. Aquisição a prazo de “Material de Consumo” para posterior utilização, no valor de R$ 16.000,00.
Depois de realizados os registros e os ajustes no Balanço Patrimonial, o valor total do Ativo em 31/12/2022 foi de
I. São classificados em: suplementares, especiais e excepcionais.
II. Créditos adicionais especiais são os destinados a despesas para as quais não haja dotação orçamentária específica.
III. Créditos adicionais suplementares têm vigência adstrita ao exercício financeiro em que for aberto.
IV. Créditos adicionais suplementares são os destinados a reforço de dotação orçamentária.
V. São fontes de recursos para abertura de créditos suplementares e especiais, entre outras: economia de despesas e excesso de arrecadação.
Estão corretos apenas os itens
( ) Contribuição de Iluminação Pública
( ) Amortização de empréstimos concedidos
( ) Alienação de veículos
( ) Receita Patrimonial
( ) Despesas com pessoal
( ) Inversões Financeiras
( ) Recebimento de Dívida Ativa de impostos
( ) Conversão de bens em espécie
A sequência correta, de cima para baixo, de classificação das receitas e despesas é
I. Contratação de operação de crédito, no montante de R$ 500.000,00
II. Recebimento de Remuneração das Disponibilidades, no montante de R$ 5.000,00
III. Pagamento de despesas com pessoal, no montante de R$ 120.000,00
IV. Amortização de dívida, no montante de R$ 150.000,00
V. Alienação de veículo à vista pelo valor contábil líquido, no montante de R$ 100.000,00
VI. Aquisição de imóvel à vista, no montante de R$ 300.000,00
VII. Pagamento de juros e encargos da dívida, no montante de R$ 8.000,00
VIII. Recebimento de receitas patrimoniais, no montante de R$ 40.000,00
IX. Recebimento de Transferências de correntes, no montante de R$ 90.000,00
X. Integralização de capital social de empresas dependentes, no montante de R$ 180.000,00
XI. Amortização de empréstimos e financiamentos concedidos, no montante de R$ 350.000,00
Considerando as transações acima, é correto afirmar que o(a)
( ) A utilização do PCASP é obrigatória para todos os órgãos e entidades da administração direta e da indireta, dos entes da Federação, e facultativa para os fundos, autarquias, fundações e empresas estatais dependentes.
( ) As contas contábeis do PCASP estão classificadas segundo a natureza das informações, sendo divididas em natureza de informação patrimonial, natureza de informação orçamentária e natureza de informação de controle.
( ) O registro contábil deve ser feito pelo método das partidas dobradas e os lançamentos devem debitar e creditar contas que apresentem a mesma natureza de informação.
( ) Um dos objetivos do PCASP é permitir a consolidação nacional das contas públicas.
A sequência correta, de cima para baixo, de classificação das asserções como verdadeiras (V) ou falsas (F) é
O Balancete de Verificação da Empresa Marcondes S.A., em 31/12/2021, era o seguinte.
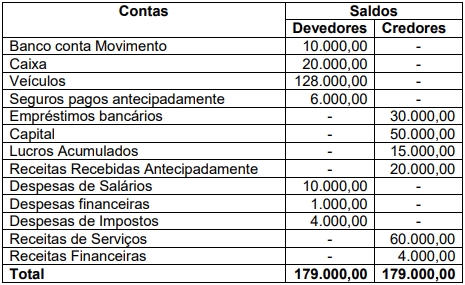
Ajustes:
I. Das receitas recebidas antecipadamente, 25% referem-se a serviços prestados no exercício.
II. Juros sobre empréstimos no valor de R$ 2.000,00, referentes ao ano findo, a pagar no exercício seguinte.
III. Receitas de juros bancários no valor total de R$ 1.500,00, referentes a 2021.
IV. Dos seguros pagos antecipadamente, 1/3 do saldo da conta é despesa de 2021.
Considerando somente os dados apresentados, o lucro líquido do período e o total do balanço patrimonial são, respectivamente, em 31/12/2021,

 Conheça nossos planos