Foram encontradas 352.239 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Em relação aos sentidos e a aspectos linguísticos e discursivos do texto CG6A1, julgue o item a seguir.
O texto caracteriza-se como dissertativo-argumentativo, uma vez que o seu autor sustenta argumentos em defesa da importância da inteligência artificial para a administração pública e da formação crítica dos agentes públicos.
Julgue o item subsequente, relativo à execução e ao monitoramento da auditoria do setor público.
O monitoramento de uma auditoria operacional deve ser considerado concluído e o processo deve ser arquivado após o gestor auditado protocolar o plano de ação, uma vez que a responsabilidade pela implementação das melhorias sugeridas é exclusiva da administração, cessando a jurisdição do órgão de controle sobre o caso.
Acerca dos tipos de auditoria e das normas de auditoria, julgue o item que se segue.
As normas brasileiras público (NBASP), emitidas de auditoria pelo do setor Instituto Rui Barbosa (IRB), buscam a convergência das práticas de auditoria dos tribunais de contas do Brasil com as normas internacionais (ISSAI).
Acerca dos tipos de auditoria e das normas de auditoria, julgue o item que se segue.
A ISSAI 100 estabelece a estrutura de princípios fundamentais que regem a auditoria do setor público, fornecendo a base para as normas específicas de auditoria financeira, operacional e de conformidade, e é aplicável a todos os trabalhos de auditoria realizados pelas instituições superiores de controle (ISC).
Considerando as Normas Brasileiras de Contabilidade para o Setor Público relativas à demonstração dos fluxos de caixa, à apresentação de informação orçamentária, a demonstrações contábeis separadas, demonstrações contábeis consolidadas, bem como a políticas contábeis, mudança de estimativa e retificação de erro, julgue o item subsequente.
A comparação entre valores orçados e realizados deve ser incluída nas demonstrações das entidades que publicam seu orçamento aprovado.
Considerando as Normas Brasileiras de Contabilidade para o Setor Público relativas à demonstração dos fluxos de caixa, à apresentação de informação orçamentária, a demonstrações contábeis separadas, demonstrações contábeis consolidadas, bem como a políticas contábeis, mudança de estimativa e retificação de erro, julgue o item subsequente.
Definem-se equivalentes de caixa como aplicações financeiras de curto prazo e alta liquidez, com risco insignificante de mudança de valor.
Considerando as Normas Brasileiras de Contabilidade para o Setor Público relativas à demonstração dos fluxos de caixa, à apresentação de informação orçamentária, a demonstrações contábeis separadas, demonstrações contábeis consolidadas, bem como a políticas contábeis, mudança de estimativa e retificação de erro, julgue o item subsequente.
Consideram-se demonstrações separadas as de entidade que não possui investimentos em controlada, em coligada ou em joint venture.
Considerando as Normas Brasileiras de Contabilidade para o Setor Público relativas à demonstração dos fluxos de caixa, à apresentação de informação orçamentária, a demonstrações contábeis separadas, demonstrações contábeis consolidadas, bem como a políticas contábeis, mudança de estimativa e retificação de erro, julgue o item subsequente.
O princípio do controle é o critério central para a definição da obrigatoriedade de consolidação das demonstrações contábeis de uma entidade.
Considerando as Normas Brasileiras de Contabilidade para o Setor Público relativas à demonstração dos fluxos de caixa, à apresentação de informação orçamentária, a demonstrações contábeis separadas, demonstrações contábeis consolidadas, bem como a políticas contábeis, mudança de estimativa e retificação de erro, julgue o item subsequente.
A retificação de erros materiais de períodos anteriores deve ser realizada de forma prospectiva, afetando apenas o exercício atual.
Com base nas Normas Brasileiras de Contabilidade para o Setor Público relativas a instrumentos financeiros, julgue o item seguinte.
No reconhecimento inicial, a entidade do setor público pode mensurar contas a receber e contas a pagar de curto prazo pelo valor da fatura original, sem necessidade de ajuste ao valor presente, desde que o efeito do desconto financeiro seja considerado imaterial.
Com base nas Normas Brasileiras de Contabilidade para o Setor Público relativas a instrumentos financeiros, julgue o item seguinte.
O emitente de um instrumento financeiro deve classifica-lo no balanço patrimonial como passivo ou patrimônio líquido conforme a essência do acordo contratual, devendo o titular desses mesmos instrumentos aplicar as regras gerais de reconhecimento e mensuração de ativos financeiros, exceto se houver controle ou coligação entre os envolvidos na operação.
Com base nas Normas Brasileiras de Contabilidade para o Setor Público relativas a instrumentos financeiros, julgue o item seguinte.
No âmbito do setor público, a definição de instrumento financeiro restringe-se aos contratos formais, não sendo admitida a inclusão de contas a receber ou a pagar que derivem de compromissos de natureza não contratual, ainda que possuam efeito econômico similar.
Com base nas Normas Brasileiras de Contabilidade para o Setor Público relativas a instrumentos financeiros, julgue o item seguinte.
As normas exigem que a entidade pública que mudar seu modelo de negócios e reclassificar ativos financeiros de forma prospectiva reapresente obrigatoriamente os ganhos, perdas ou juros reconhecidos em períodos anteriores à data da reclassificação.
Com base nas Normas Brasileiras de Contabilidade para o Setor Público relativas a instrumentos financeiros, julgue o item seguinte.
Para que uma relação de proteção financeira seja qualificada para a contabilidade de hedge, é facultada à entidade a elaboração de documentação formal no início da operação, desde que a eficácia do instrumento seja comprovada por auditores durante o período de elaboração das demonstrações contábeis.
Considerando as Normas Brasileiras de Contabilidade para o Setor Público (NBC TSP) relativas a provisões, passivos contingentes e ativos contingentes, estoques, ativo imobilizado, ativo intangível, bem como à redução ao valor recuperável de ativo não gerador de caixa, julgue o item a seguir.
Os estoques que sejam mantidos por entidades do setor público especificamente para distribuição gratuita devem ser mensurados pelo valor correspondente ao menor valor entre o seu custo histórico e o seu custo corrente de reposição.
Considerando as Normas Brasileiras de Contabilidade para o Setor Público (NBC TSP) relativas a provisões, passivos contingentes e ativos contingentes, estoques, ativo imobilizado, ativo intangível, bem como à redução ao valor recuperável de ativo não gerador de caixa, julgue o item a seguir.
Terrenos e edificações adquiridos em conjunto por entidade pública devem ser tratados contabilmente como um único ativo indivisível, de modo que o aumento no valor de mercado do terreno compense a depreciação da edificação.
Considerando as Normas Brasileiras de Contabilidade para o Setor Público (NBC TSP) relativas a provisões, passivos contingentes e ativos contingentes, estoques, ativo imobilizado, ativo intangível, bem como à redução ao valor recuperável de ativo não gerador de caixa, julgue o item a seguir.
Itens como marcas, títulos de publicações e listas de usuários de serviços gerados internamente pela própria entidade podem ser reconhecidos como ativos intangíveis, desde que seus custos na fase de desenvolvimento sejam mensurados confiavelmente.
Considerando as Normas Brasileiras de Contabilidade para o Setor Público (NBC TSP) relativas a provisões, passivos contingentes e ativos contingentes, estoques, ativo imobilizado, ativo intangível, bem como à redução ao valor recuperável de ativo não gerador de caixa, julgue o item a seguir.
No setor público, uma provisão deve ser reconhecida no balanço patrimonial sempre que a saída de recursos for classificada como possível, desde que o montante da obrigação possa ser estimado com adequada confiabilidade pela entidade.
Considerando as Normas Brasileiras de Contabilidade para o Setor Público (NBC TSP) relativas a provisões, passivos contingentes e ativos contingentes, estoques, ativo imobilizado, ativo intangível, bem como à redução ao valor recuperável de ativo não gerador de caixa, julgue o item a seguir.
Define-se redução ao valor recuperável como a perda de benefícios econômicos futuros ou potencial de serviços de um ativo que seja superior ao reconhecimento sistemático da redução desses benefícios decorrente da depreciação periódica.
O balancete de verificação a seguir foi extraído de uma entidade do setor público e estruturado segundo o plano de contas aplicado ao setor público (PCASP).
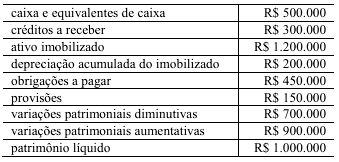
Com base nas informações apresentadas na situação hipotética precedente, julgue o item subsequente.
Considerando-se apenas as contas patrimoniais do balancete, é correto concluir que o saldo patrimonial apurado é de R$ 1.200.000.

 Conheça nossos planos