Questões de Concurso
Para cespe / cebraspe
Foram encontradas 363.840 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


No que concerne à consolidação de demonstrações financeiras aplicadas às entidades fechadas de previdência complementar (EFPC), julgue o item subsequente.
O balanço patrimonial consolidado das EFPC deve apresentar, de forma comparativa, os demonstrativos do exercício anterior.
No que concerne à consolidação de demonstrações financeiras aplicadas às entidades fechadas de previdência complementar (EFPC), julgue o item subsequente.
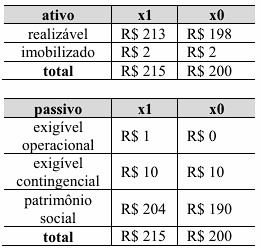
Considerando-se que as tabelas a seguir ilustrem os valores, em milhares de reais, do balanço patrimonial consolidado de uma EFPC, é correto inferir que o valor da conta gestão previdencial dessa entidade é de R$ 10 mil.
No que concerne à consolidação de demonstrações financeiras aplicadas às entidades fechadas de previdência complementar (EFPC), julgue o item subsequente.
A mutação do patrimônio social consolidada demonstra a variação do patrimônio social apresentado no balanço patrimonial consolidado.
Julgue o item a seguir, referente à reavaliação de ativos em EFPC.
As perdas prováveis em ativos financeiros devem ser contabilizadas a débito de conta de dedução/variação negativa, em contrapartida à conta redutora do grupo patrimonial correspondente.
Julgue o item a seguir, referente à reavaliação de ativos em EFPC.
O valor dos investimentos imobiliários pode ser reavaliado de forma positiva ou negativa, sendo o produto desse procedimento registrado contabilmente em até 180 dias da emissão do laudo de reavaliação apropriado.
Julgue o item a seguir, referente à reavaliação de ativos em EFPC.
Os bens imobilizados devem ser depreciados pelo método das cotas constantes, vedado qualquer outro procedimento.
Julgue o item a seguir, referente à reavaliação de ativos em EFPC.
Ajuste de precificação é o procedimento de reavaliação aplicável aos títulos públicos federais atrelados a índice de preços classificados na categoria títulos mantidos até o vencimento.
No que se refere aos principais registros de mutações patrimoniais aplicadas às EFPC, julgue o item subsequente.
A baixa de uma perda de crédito da gestão administrativa na adequada conta patrimonial ativa é incapaz de provocar qualquer mutação patrimonial crescente ou decrescente.
No que se refere aos principais registros de mutações patrimoniais aplicadas às EFPC, julgue o item subsequente.
Um crédito em rubrica do grupo patrimonial 1.02.02.01.00.00.00 – gestão administrativa/contas a receber resulta em mutação patrimonial decrescente.
No que se refere aos principais registros de mutações patrimoniais aplicadas às EFPC, julgue o item subsequente.
Lançamentos a crédito em rubricas do grupo 1.02.01.01.01.00.00 – gestão previdencial/recursos a receber/contribuições do mês implicam, como regra, reversão de adição ao resultado previdencial.
No que se refere aos principais registros de mutações patrimoniais aplicadas às EFPC, julgue o item subsequente.
O reconhecimento da contribuição de participante autopatrocinado pode ser efetuado diretamente contra a respectiva conta de resultado credora.
No que se refere aos principais registros de mutações patrimoniais aplicadas às EFPC, julgue o item subsequente.
Toda valorização de um investimento é contabilmente reconhecida por meio de débito em conta adequada do grupo patrimonial 1.02.03.00.00.00.00 – investimentos, em contrapartida à respectiva conta do grupo de resultados 5.01.00.00.00.00.00 – rendas/variações positivas.
No que se refere aos principais registros de mutações patrimoniais aplicadas às EFPC, julgue o item subsequente.
O registo de contingências associadas aos investimentos da entidade se realiza a crédito do grupo de resultados 5.03.00.00.00.00.00 – contingências, em contrapartida à adequada conta patrimonial passiva.
Em relação à contabilidade aplicada às entidades fechadas de previdência complementar (EFPC), julgue o item seguinte.
O regime de competência rege os registros contábeis tanto de despesas quanto de receitas, ressalvadas algumas situações especiais.
Em relação à contabilidade aplicada às entidades fechadas de previdência complementar (EFPC), julgue o item seguinte.
A planificação contábil padrão das EFPC poderá, em situações especiais, ser ajustada por cada entidade de acordo com sua necessidade.
Em relação à contabilidade aplicada às entidades fechadas de previdência complementar (EFPC), julgue o item seguinte.
O item 3 da demonstração de mutações do patrimônio social ⸺ acréscimos/decréscimos ⸺ deve ser evidenciado sem os efeitos relativos a operações transitórias.
Em relação à contabilidade aplicada às entidades fechadas de previdência complementar (EFPC), julgue o item seguinte.
Os patrimônios dos planos de benefícios da EFPC não se confundem entre si nem com o patrimônio do plano de gestão administrativa.
Em relação à contabilidade aplicada às entidades fechadas de previdência complementar (EFPC), julgue o item seguinte.
As despesas de fomento e inovação devem ser apresentadas, na demonstração do plano de gestão administrativa, em rubrica única para todos os fundos.
Em relação à contabilidade aplicada às entidades fechadas de previdência complementar (EFPC), julgue o item seguinte.
A apuração do resultado do plano de benefícios é imediatamente sucedida pela precificação dos recursos garantidores desse plano.
Julgue o item que se segue, relativo a princípios e convenções contábeis aplicáveis à contabilidade brasileira.
O princípio da competência é aplicável à elaboração de todas as demonstrações contábeis, exceto à demonstração dos fluxos de caixa.

 Conheça nossos planos