Questões de Concurso
Para fcc
Foram encontradas 130.101 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Ano: 2022
Banca:
FCC
Órgão:
TRT - 17ª Região (ES)
Provas:
FCC - 2022 - TRT - 17ª Região (ES) - Técnico Judiciário - Área Apoio Especializado Especialidade - Tecnologia da Informação
|
FCC - 2022 - TRT - 17ª Região (ES) - Técnico Judiciário - Área Apoio Especializado - Especialidade Enfermagem do Trabalho |
Q2107866
Português
Texto associado

Atenção: Leia um trecho da crônica “O Risadinha”, de Paulo Mendes Campos, para responder à questão.
1bodoquear: atirar pedra com estilingue.
2Cantinflas: nome artístico do humorista mexicano Fortino Mario Alfonso Moreno Reyes (1911-1993).
Foi um precursor de Cantinflas e, a despeito da opinião do leitor, nós lhe achávamos uma graça de doer a barriga. (13º parágrafo)
No contexto em que se insere, a locução “a despeito de” expressa ideia de
No contexto em que se insere, a locução “a despeito de” expressa ideia de
Ano: 2022
Banca:
FCC
Órgão:
TRT - 17ª Região (ES)
Provas:
FCC - 2022 - TRT - 17ª Região (ES) - Técnico Judiciário - Área Apoio Especializado Especialidade - Tecnologia da Informação
|
FCC - 2022 - TRT - 17ª Região (ES) - Técnico Judiciário - Área Apoio Especializado - Especialidade Enfermagem do Trabalho |
Q2107865
Português
Texto associado
Atenção: Leia um trecho da crônica “O Risadinha”, de Paulo Mendes Campos, para responder à questão.
1bodoquear: atirar pedra com estilingue.
2Cantinflas: nome artístico do humorista mexicano Fortino Mario Alfonso Moreno Reyes (1911-1993).
Eu o conheci menino, trepando às árvores, armando alçapão para canários-da-terra, bodoqueando as rolinhas, rolando pneu
velho pelas ruas, pegando traseira de bonde, chamando o professor Asdrúbal de Jaburu.
No trecho, o pronome “o” refere-se a
No trecho, o pronome “o” refere-se a
Ano: 2022
Banca:
FCC
Órgão:
TRT - 17ª Região (ES)
Provas:
FCC - 2022 - TRT - 17ª Região (ES) - Técnico Judiciário - Área Apoio Especializado Especialidade - Tecnologia da Informação
|
FCC - 2022 - TRT - 17ª Região (ES) - Técnico Judiciário - Área Apoio Especializado - Especialidade Enfermagem do Trabalho |
Q2107864
Português
Texto associado
Atenção: Leia um trecho da crônica “O Risadinha”, de Paulo Mendes Campos, para responder à questão.
1bodoquear: atirar pedra com estilingue.
2Cantinflas: nome artístico do humorista mexicano Fortino Mario Alfonso Moreno Reyes (1911-1993).
Considere os seguintes trechos da crônica.
I. o velho corria atrás da gente brandindo a bengala, seus bastos bigodes amarelos fremindo sob as ventas vulcânicas (1º parágrafo).
II. tempo incerto, pois os recursos da Fazenda na província eram magros (2º parágrafo).
III. O rosto do mestre passou do pálido ao rubro das suas tremendas cóleras (3º parágrafo).
Estão empregados em sentido figurado os termos sublinhados em
Ano: 2022
Banca:
FCC
Órgão:
TRT - 17ª Região (ES)
Provas:
FCC - 2022 - TRT - 17ª Região (ES) - Técnico Judiciário - Área Apoio Especializado Especialidade - Tecnologia da Informação
|
FCC - 2022 - TRT - 17ª Região (ES) - Técnico Judiciário - Área Apoio Especializado - Especialidade Enfermagem do Trabalho |
Q2107863
Português
Texto associado
Atenção: Leia um trecho da crônica “O Risadinha”, de Paulo Mendes Campos, para responder à questão.
1bodoquear: atirar pedra com estilingue.
2Cantinflas: nome artístico do humorista mexicano Fortino Mario Alfonso Moreno Reyes (1911-1993).
A hipérbole consiste no exagero da expressão de uma ideia (por exemplo: morrer de estudar, estourar de rir etc). Ocorre esse
recurso expressivo no seguinte trecho:
Ano: 2022
Banca:
FCC
Órgão:
TRT - 17ª Região (ES)
Provas:
FCC - 2022 - TRT - 17ª Região (ES) - Técnico Judiciário - Área Apoio Especializado Especialidade - Tecnologia da Informação
|
FCC - 2022 - TRT - 17ª Região (ES) - Técnico Judiciário - Área Apoio Especializado - Especialidade Enfermagem do Trabalho |
Q2107862
Português
Texto associado
Atenção: Leia um trecho da crônica “O Risadinha”, de Paulo Mendes Campos, para responder à questão.
1bodoquear: atirar pedra com estilingue.
2Cantinflas: nome artístico do humorista mexicano Fortino Mario Alfonso Moreno Reyes (1911-1993).
Na crônica, referem-se ao mesmo personagem as seguintes expressões:
Ano: 2022
Banca:
FCC
Órgão:
TRT - 17ª Região (ES)
Provas:
FCC - 2022 - TRT - 17ª Região (ES) - Técnico Judiciário - Área Apoio Especializado Especialidade - Tecnologia da Informação
|
FCC - 2022 - TRT - 17ª Região (ES) - Técnico Judiciário - Área Apoio Especializado - Especialidade Enfermagem do Trabalho |
Q2107861
Português
Texto associado
Atenção: Leia um trecho da crônica “O Risadinha”, de Paulo Mendes Campos, para responder à questão.
1bodoquear: atirar pedra com estilingue.
2Cantinflas: nome artístico do humorista mexicano Fortino Mario Alfonso Moreno Reyes (1911-1993).
De acordo com o cronista, uma das brincadeiras mais perigosas de sua infância era
Ano: 2022
Banca:
FCC
Órgão:
TRT - 17ª Região (ES)
Prova:
FCC - 2022 - TRT - 17ª Região (ES) - Analista Judiciário - Área Administrativa - Especialidade Contabilidade |
Q2107860
Contabilidade Geral
Texto associado
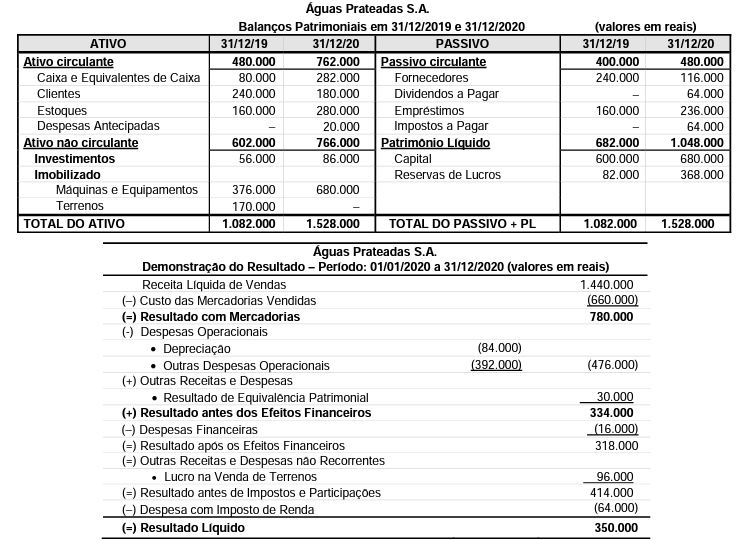
Atenção: Para responder a questão, considere os dados apresentados a seguir:
Balanços Patrimoniais da empresa Águas Prateadas S.A., em 31/12/2019 e 31/12/2020, e a Demonstração do Resultado para
o ano 2020.
Durante o ano de 2020 a empresa não liquidou nenhum empréstimo e não pagou as despesas financeiras incorridas.
O valor correspondente ao Caixa das Atividades de Financiamento foi:
Ano: 2022
Banca:
FCC
Órgão:
TRT - 17ª Região (ES)
Prova:
FCC - 2022 - TRT - 17ª Região (ES) - Analista Judiciário - Área Administrativa - Especialidade Contabilidade |
Q2107859
Contabilidade Geral
Texto associado
Atenção: Para responder a questão, considere os dados apresentados a seguir:
Balanços Patrimoniais da empresa Águas Prateadas S.A., em 31/12/2019 e 31/12/2020, e a Demonstração do Resultado para
o ano 2020.
Durante o ano de 2020 a empresa não liquidou nenhum empréstimo e não pagou as despesas financeiras incorridas.
O valor correspondente ao Caixa das Atividades Operacionais foi:
Ano: 2022
Banca:
FCC
Órgão:
TRT - 17ª Região (ES)
Prova:
FCC - 2022 - TRT - 17ª Região (ES) - Analista Judiciário - Área Administrativa - Especialidade Contabilidade |
Q2107858
Contabilidade Geral
As contas componentes do Patrimônio Líquido da empresa Vitoriosa S.A. apresentavam, em 31/12/2018, os seguintes saldos
contabilizados, em reais:
- Capital Social ........................................................................ 2.500.000,00 - Reserva Legal ....................................................................... 350.000,00 - Reserva Estatutária ............................................................... 250.000,00
No ano de 2019, o Lucro Líquido apurado pela empresa Vitoriosa S.A. foi R$ 750.000,00 e, além da Reserva Legal prevista na Lei das Sociedades por Ações, o estatuto da empresa estabelece a seguinte destinação:
- Reserva Estatutária: 10% do Lucro Líquido após deduzido o valor destinado para Reserva Legal. - Dividendos Mínimos Obrigatórios: 30% do Lucro Líquido após deduzido de todas as reservas constituídas.
Com base nessas informações, em 31/12/2019, o valor
Ano: 2022
Banca:
FCC
Órgão:
TRT - 17ª Região (ES)
Prova:
FCC - 2022 - TRT - 17ª Região (ES) - Analista Judiciário - Área Administrativa - Especialidade Contabilidade |
Q2107857
Contabilidade Geral
Em 30/06/2017 uma empresa adquiriu um equipamento pelo valor de R$ 34.500.000,00, sendo que o pagamento integral do
preço da compra ocorreu 18 meses após a data da aquisição. A taxa de juros implícita na compra foi 15% no prazo concedido
pelo vendedor. A empresa calcula a despesa de depreciação pelo método das quotas constantes em função do tempo decorrido,
tem como política a utilização desse tipo de equipamento por 10 anos e estimou o valor residual para venda do equipamento no
final da vida útil em R$ 6.000.000,00.
Em 01/01/2020 a empresa identificou que o valor residual estimado originalmente foi reduzido para R$ 3.000.000,00, em função do aparecimento de novo modelo de equipamento com tecnologia mais avançada. Sabendo-se que até esta data não houve necessidade de redução ao valor recuperável para o equipamento, o valor contábil evidenciado no Balanço Patrimonial de 31/12/2020 para este equipamento foi, em R$,
Em 01/01/2020 a empresa identificou que o valor residual estimado originalmente foi reduzido para R$ 3.000.000,00, em função do aparecimento de novo modelo de equipamento com tecnologia mais avançada. Sabendo-se que até esta data não houve necessidade de redução ao valor recuperável para o equipamento, o valor contábil evidenciado no Balanço Patrimonial de 31/12/2020 para este equipamento foi, em R$,
Ano: 2022
Banca:
FCC
Órgão:
TRT - 17ª Região (ES)
Prova:
FCC - 2022 - TRT - 17ª Região (ES) - Analista Judiciário - Área Administrativa - Especialidade Contabilidade |
Q2107856
Contabilidade Geral
O valor contábil do Patrimônio Líquido da empresa Submissa S.A., em 31/12/2017, era R$ 48.000.000,00 e o valor justo líquido
dos ativos e passivos identificáveis da empresa, nessa mesma data, era R$ 120.000.000,00. A diferença entre o valor justo líquido dos ativos e passivos identificáveis e o valor contábil do Patrimônio Líquido era decorrente da variação entre o valor de custo
contabilizado e o valor justo de terrenos nessa data.
A empresa Dominadora S.A. adquiriu, nesta data, 80% das ações da empresa Submissa S.A., pagando à vista o valor de R$ 80.000.000,00.
No período de 01/01/2018 a 31/12/2018, a empresa Submissa S.A. reconheceu as seguintes mutações em seu Patrimônio Líquido:
Lucro líquido de 2018: ................................................................................... R$ 8.000.000,00 Distribuição e pagamento de dividendos em 2018: ....................................... R$ 2.000.000,00
De acordo com as informações fornecidas, é correto afirmar que
Ano: 2022
Banca:
FCC
Órgão:
TRT - 17ª Região (ES)
Prova:
FCC - 2022 - TRT - 17ª Região (ES) - Analista Judiciário - Área Administrativa - Especialidade Contabilidade |
Q2107855
Contabilidade Geral
No dia 31/12/2019 as seguintes vendas de produtos foram realizadas pela empresa Feliz Ano Novo S.A.:
- Vendas a prazo no valor nominal de R$ 3.300.000,00, cujo valor será recebido em 31/12/2020. - Vendas no valor de R$ 3.000.000,00, cujo valor foi recebido à vista.
A taxa de juros compostos praticada pela empresa nas vendas a prazo era, nesta data, 10% ao ano.
Em relação às vendas efetuadas em 31/12/2019, é correto afirmar que a empresa Feliz Ano Novo S.A. deveria reconhecer:
Ano: 2022
Banca:
FCC
Órgão:
TRT - 17ª Região (ES)
Prova:
FCC - 2022 - TRT - 17ª Região (ES) - Analista Judiciário - Área Administrativa - Especialidade Contabilidade |
Q2107854
Contabilidade Geral
Um empréstimo no valor de R$ 4.000.000,00 foi obtido por uma empresa em 31/12/2018. As condições negociadas com a instituição financeira foram as seguintes:
- Prazo total para liquidação do empréstimo: 6 anos. - Taxa de juros compostos contratada: 10% ao ano. - Pagamentos: parcelas anuais no valor constante de R$ 918.429,00 cada uma. - Custos de transação pagos pela empresa na data de início do contrato: R$ 120.000,00. - A taxa de custo efetivo do empréstimo foi 11% ao ano.
Em relação ao empréstimo obtido pela empresa, é correto afirmar que o
Ano: 2022
Banca:
FCC
Órgão:
TRT - 17ª Região (ES)
Prova:
FCC - 2022 - TRT - 17ª Região (ES) - Analista Judiciário - Área Administrativa - Especialidade Contabilidade |
Q2107853
Contabilidade Geral
Os seguintes valores foram pagos pela empresa Intermediação de Mercadorias S.A. para a aquisição de produtos para comercialização:
Pagamento ao fornecedor dos produtos: ........................................................ R$ 690.000,00 Pagamento de seguro para o transporte dos produtos até a empresa: ........... R$ 18.000,00
Estavam inclusos nos valores pagos os seguintes tributos: Tributos recuperáveis: ..................................................................................... R$ 96.000,00 Tributos não recuperáveis: .............................................................................. R$ 54.000,00
Todos os produtos adquiridos pela empresa Intermediação de Mercadorias S.A. foram revendidos pelo valor total de R$ 1.500.000,00, tendo sido concedido um desconto de 10% no momento da venda porque o valor foi recebido à vista. O valor dos impostos incidentes sobre o valor das vendas foi R$ 159.000,00 e a empresa pagou comissão para os vendedores no valor de R$ 36.000,00. Com base nestas informações, o valor do Lucro Bruto apurado pela Intermediação de Mercadorias S.A., relacionado especificamente com a venda mencionada foi, em R$,
Ano: 2022
Banca:
FCC
Órgão:
TRT - 17ª Região (ES)
Prova:
FCC - 2022 - TRT - 17ª Região (ES) - Analista Judiciário - Área Administrativa - Especialidade Contabilidade |
Q2107852
Administração Financeira e Orçamentária
Considere que ao elaborar o relatório resumido da execução orçamentária do segundo bimestre do exercício, o Poder Executivo
tenha identificado significativa frustração da arrecadação em relação às estimativas de receita consideradas na Lei Orçamentária
Anual (LOA), com potencial impacto no resultado primário ou nominal previsto no Anexo de Metas Fiscais. Considerou-se, assim, adotar limitação de empenho (contingenciamento) das programações orçamentárias previstas na LOA. Referida medida
Ano: 2022
Banca:
FCC
Órgão:
TRT - 17ª Região (ES)
Prova:
FCC - 2022 - TRT - 17ª Região (ES) - Analista Judiciário - Área Administrativa - Especialidade Contabilidade |
Q2107851
Administração Financeira e Orçamentária
Suponha que, ao final do exercício orçamentário-financeiro, determinada Autarquia tenha procedido ao empenho e liquidação de
despesas, porém não tenha efetuado o pagamento correspondente. De acordo com o regramento legal aplicável, tais despesas
Ano: 2022
Banca:
FCC
Órgão:
TRT - 17ª Região (ES)
Prova:
FCC - 2022 - TRT - 17ª Região (ES) - Analista Judiciário - Área Administrativa - Especialidade Contabilidade |
Q2107850
Contabilidade Pública
Suponha que o Estado venha enfrentando dificuldades para o pagamento de despesa de pessoal e também para fazer frente a
outras despesas de custeio da máquina pública, em face de queda na arrecadação de ICMS decorrente da retração da economia no período pós pandemia. Buscando equacionar tais dificuldades, procedeu-se à alienação de diversos imóveis não afetados ao serviço público, o que propiciou a geração de receitas. Considerando o regramento previsto na Lei de Responsabilidade
Fiscal e na Lei n° 4.320/64, referidas receitas
Ano: 2022
Banca:
FCC
Órgão:
TRT - 17ª Região (ES)
Prova:
FCC - 2022 - TRT - 17ª Região (ES) - Analista Judiciário - Área Administrativa - Especialidade Contabilidade |
Q2107849
Administração Financeira e Orçamentária
O princípio de unidade de caixa ou unidade de tesouraria aplicável à administração financeira e orçamentária dos entes públicos
Ano: 2022
Banca:
FCC
Órgão:
TRT - 17ª Região (ES)
Prova:
FCC - 2022 - TRT - 17ª Região (ES) - Analista Judiciário - Área Administrativa - Especialidade Contabilidade |
Q2107848
Administração Financeira e Orçamentária
Suponha que o Estado pretenda adotar medidas de apoio financeiro a empresas do setor de turismo, tendo em vista a notícia de
que algumas delas correm o risco de paralisar suas atividades em função de significativa queda de faturamento. De acordo com
o regramento estabelecido na Constituição Federal e na Lei de Responsabilidade Fiscal, afigura-se medida juridicamente legítima para tanto
Ano: 2022
Banca:
FCC
Órgão:
TRT - 17ª Região (ES)
Prova:
FCC - 2022 - TRT - 17ª Região (ES) - Analista Judiciário - Área Administrativa - Especialidade Contabilidade |
Q2107847
Administração Financeira e Orçamentária
De acordo com a disciplina estabelecida na Lei de Responsabilidade Fiscal no que concerne ao endividamento público, tem-se
que as denominadas operações de crédito por antecipação de receita orçamentária

 Conheça nossos planos