Selecionar segmento
Estude com questões de diferentes segmentos
Atenção: Isso limpará todos os campos já preenchidos no filtro!
Foram encontradas 100.335 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Ano: 2025
Banca:
FCC
Órgão:
SEFAZ-PI
Prova:
FCC - 2025 - SEFAZ-PI - Auditor Fiscal da Receita Estadual - Área de Conhecimento: Geral |
Q3596242
Direito Tributário
A Lei Ordinária do ITCMD de determinado Estado brasileiro foi alterada, com: a intenção de proporcionar aumento da arrecadação
desse imposto. A principal alteração foi a redefinição, por meio dessa lei, do contrato de compra e venda. De acordo com o novo
texto legal,o contrato de compra e venda por meio do qual A vende um bem para B passou a ser considerado como dois contratos
de doação, em que A doa o bem para B e B doa dinheiro para A. De acordo com o Código Tributário Nacional, essa alteração
Ano: 2025
Banca:
FCC
Órgão:
SEFAZ-PI
Prova:
FCC - 2025 - SEFAZ-PI - Auditor Fiscal da Receita Estadual - Área de Conhecimento: Geral |
Q3596241
Direito Tributário
De acordo com a disciplina estabelecida na Lei Complementar no
214/2025, o Comitê Gestor do Imposto sobre Bens e Serviços
(CGIBS)
Ano: 2025
Banca:
FCC
Órgão:
SEFAZ-PI
Prova:
FCC - 2025 - SEFAZ-PI - Auditor Fiscal da Receita Estadual - Área de Conhecimento: Geral |
Q3596240
Direito Tributário
Determinado Projeto de Lei Complementar Federal (PLP) fictício pretende criar um novo Estado brasileiro, a partir do desmembramento de um dos Estados federados brasileiros já existentes, mas nem esse PLP, nem os demais diplomas legais relacionados a esse desmembramento, preveem qual será a legislação tributária aplicável ao novo Estado. Em razão disso, com base
na disciplina estabelecida no Código Tributário Nacional, aplicar-se-á ao novo Estado, até que entre em vigor a legislação própria desse novo Estado, a mesma legislação vigente
Ano: 2025
Banca:
FCC
Órgão:
TRT - 2ª REGIÃO (SP)
Prova:
FCC - 2025 - TRT - 2ª REGIÃO (SP) - Analista Judiciário - Área Administrativa - Contabilidade |
Q3596235
Administração Financeira e Orçamentária
A Lei nº 10.180/2001 organiza e disciplina os Sistemas de Planejamento e de Orçamento Federal, de Administração Financeira
Federal, de Contabilidade Federal e de Controle Interno do Poder Executivo Federal. Apesar desses sistemas trabalharem de
forma sinérgica e compartilharem indiretamente algumas finalidades, a cada um deles são atribuídas legalmente finalidades
específicas. De acordo com a referida lei, o Sistema de Planejamento e de Orçamento Federal tem por finalidade específica
Ano: 2025
Banca:
FCC
Órgão:
TRT - 2ª REGIÃO (SP)
Prova:
FCC - 2025 - TRT - 2ª REGIÃO (SP) - Analista Judiciário - Área Administrativa - Contabilidade |
Q3596232
Direito Financeiro
De acordo com a Lei de Responsabilidade Fiscal,
Ano: 2025
Banca:
FCC
Órgão:
TRT - 2ª REGIÃO (SP)
Prova:
FCC - 2025 - TRT - 2ª REGIÃO (SP) - Analista Judiciário - Área Administrativa - Contabilidade |
Q3596229
Auditoria
A NBC TI 01 - Da Auditoria Interna denomina o documento pelo qual a Auditoria Interna apresenta o resultado dos seus trabalhos, devendo ser redigido com objetividade e imparcialidade para expressar suas conclusões, recomendações e providências a
serem tomadas pela administração da entidade, como:
Ano: 2025
Banca:
FCC
Órgão:
TRT - 2ª REGIÃO (SP)
Prova:
FCC - 2025 - TRT - 2ª REGIÃO (SP) - Analista Judiciário - Área Administrativa - Contabilidade |
Q3596226
Auditoria
De acordo com as disposições da NBC TI 01- Da Auditoria Interna, analise as afirmativas sobre os objetivos, procedimentos e
características da atividade de auditoria:
Ano: 2025
Banca:
FCC
Órgão:
TRT - 2ª REGIÃO (SP)
Prova:
FCC - 2025 - TRT - 2ª REGIÃO (SP) - Analista Judiciário - Área Administrativa - Contabilidade |
Q3596225
Direito Tributário
Sobre o regime tributário brasileiro, está INCORRETO afirmar que:
Ano: 2025
Banca:
FCC
Órgão:
TRT - 2ª REGIÃO (SP)
Prova:
FCC - 2025 - TRT - 2ª REGIÃO (SP) - Analista Judiciário - Área Administrativa - Contabilidade |
Q3596223
Direito Tributário
A Lei Complementar nº 123/2006 lista uma série de tipos de pessoas jurídicas que não podem se beneficiar do tratamento jurídico previsto por esta Lei Complementar. Considere:
I. De cujo capital participe de outra pessoa jurídica.
II. Que seja filial de pessoa jurídica com sede no exterior.
III. Constituída sob a forma de cooperativas, exceto as de consumo.
IV. Constituída sob a forma de sociedades por ações.
Está correto o que se afirma em
I. De cujo capital participe de outra pessoa jurídica.
II. Que seja filial de pessoa jurídica com sede no exterior.
III. Constituída sob a forma de cooperativas, exceto as de consumo.
IV. Constituída sob a forma de sociedades por ações.
Está correto o que se afirma em
Ano: 2025
Banca:
FCC
Órgão:
TRT - 2ª REGIÃO (SP)
Prova:
FCC - 2025 - TRT - 2ª REGIÃO (SP) - Analista Judiciário - Área Administrativa - Contabilidade |
Q3596222
Direito Tributário
Analise as situações hipotéticas abaixo sob o prisma dos conceitos dos tributos, identificando quais espécies de tributos melhor
se adequam aos cenários fictícios. Tratando-se de cenários fictícios, não leve em consideração a possibilidade jurídica de instituição efetiva do tributo no Brasil.
Situação I: um município brasileiro implantou um sistema eletrônico para monitorar o tráfego de veículos em seu perímetro urbano. Para custear esse sistema, editou lei instituindo cobrança de valor obrigatório dos proprietários de veículos registrados no município. A obrigação não está vinculada à nenhuma atividade específica do município em relação ao contribuinte, mas sim à condição de proprietário de veículo automotor.
Situação II: um estado brasileiro instituiu por meio de lei cobrança obrigatória decorrente do exercício regular de fiscalização das condições sanitárias de bares e restaurantes localizados em seu território. A cobrança é realizada quando o órgão competente do estado efetua a vistoria anual ou quando há denúncias de irregularidades nesses estabelecimentos.
Situação III: um município realizou obras de pavimentação em determinado bairro, ocasionando valorização imobiliária dos imóveis vizinhos. A prefeitura, mediante lei, instituiu cobrança compulsória dos proprietários dos imóveis valorizados, estabelecendo como limite total o valor da despesa realizada com a obra pública e como limite individual o acréscimo de valor que a obra resultou para cada imóvel beneficiado.
Sobre as situações descritas e considerando os conceitos e características das espécies tributárias, a situação
Ano: 2025
Banca:
FCC
Órgão:
TRT - 2ª REGIÃO (SP)
Prova:
FCC - 2025 - TRT - 2ª REGIÃO (SP) - Analista Judiciário - Área Administrativa - Contabilidade |
Q3596220
Direito Tributário
De acordo com o Código Tributário Brasileiro (CTN), o tributo
Ano: 2025
Banca:
FCC
Órgão:
TRT - 2ª REGIÃO (SP)
Prova:
FCC - 2025 - TRT - 2ª REGIÃO (SP) - Analista Judiciário - Área Administrativa - Contabilidade |
Q3596209
Contabilidade Geral
Um empréstimo foi obtido por uma empresa para ser liquidado em parcelas anuais de mesmo valor e as condições negociadas com a instituição financeira foram as seguintes:
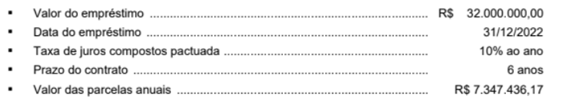
Para a obtenção do empréstimo, a empresa pagou, na data de início do prazo, custos de transação no valor total de R$ 960.000,00, fazendo com que a taxa de custo efetivo do empréstimo fosse a 11% ao ano.
Em relação a este empréstimo, exclusivamente, o
Para a obtenção do empréstimo, a empresa pagou, na data de início do prazo, custos de transação no valor total de R$ 960.000,00, fazendo com que a taxa de custo efetivo do empréstimo fosse a 11% ao ano.
Em relação a este empréstimo, exclusivamente, o
Ano: 2025
Banca:
FCC
Órgão:
TRT - 2ª REGIÃO (SP)
Prova:
FCC - 2025 - TRT - 2ª REGIÃO (SP) - Analista Judiciário - Área Administrativa - Contabilidade |
Q3596208
Contabilidade Geral
A empresa Produtos Especiais S.A. apresentou, para o ano de 2023, a seguinte Demonstração do Resultado, com os valores
expressos em reais.
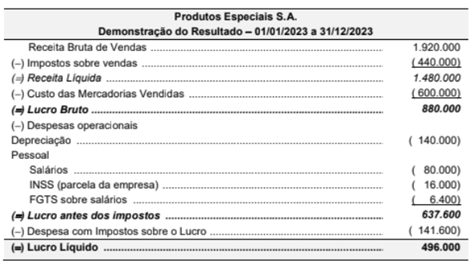
O valor do INSS retido dos funcionários que estava incluído nas despesas com salários era R$ 9.600 e o valor dos tributos recuperáveis que estavam incluídos nos valores das compras, referentes aos produtos que foram vendidos em 2023, totalizava R$ 108.000.
O valor adicionado gerado pela empresa Produtos Especiais S.A. e a parcela deste valor adicionado destinado ao governo, referentes ao ano de 2023, foram, respectivamente, em reais,
Ano: 2025
Banca:
FCC
Órgão:
TRT - 2ª REGIÃO (SP)
Prova:
FCC - 2025 - TRT - 2ª REGIÃO (SP) - Analista Judiciário - Área Administrativa - Contabilidade |
Q3596206
Contabilidade Geral
No Balanço Patrimonial da empresa Calças e Camisas S.A., em 31/12/2023, o valor contábil do Patrimônio Líquido evidenciado
era R$ 140.000.000. Nesta mesma data, o valor justo líquido dos seus ativos e passivos identificáveis era R$ 185.000.000, e a
diferença entre o valor justo e o valor contábil do Patrimônio Líquido correspondia à variação entre o custo contabilizado e o
valor justo de alguns terrenos.
A empresa Roupas Completas S.A. adquiriu sessenta por cento (60%) das ações da empresa Calças e Camisas S.A. pagando o valor de R$ 102.000.000 e passando a deter seu controle.
As seguintes informações, referentes ao período de 01/01/2024 a 31/12/2024, são conhecidas sobre a empresa Calças e Camisas S.A.:

A empresa Roupas Completas S.A. registrou:
A empresa Roupas Completas S.A. adquiriu sessenta por cento (60%) das ações da empresa Calças e Camisas S.A. pagando o valor de R$ 102.000.000 e passando a deter seu controle.
As seguintes informações, referentes ao período de 01/01/2024 a 31/12/2024, são conhecidas sobre a empresa Calças e Camisas S.A.:
A empresa Roupas Completas S.A. registrou:
Ano: 2025
Banca:
FCC
Órgão:
TRT - 2ª REGIÃO (SP)
Prova:
FCC - 2025 - TRT - 2ª REGIÃO (SP) - Analista Judiciário - Área Administrativa - Contabilidade |
Q3596205
Contabilidade Geral
A partir das demonstrações financeiras de uma empresa foram obtidas as seguintes informações referentes ao exercício de
2023, com valores expressos em reais:
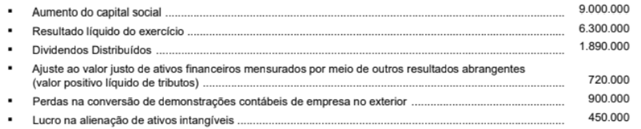
Na Demonstração do Resultado Abrangente referente ao exercício de 2023, o valor do resultado abrangente apurado foi, em reais:
Na Demonstração do Resultado Abrangente referente ao exercício de 2023, o valor do resultado abrangente apurado foi, em reais:
Ano: 2025
Banca:
FCC
Órgão:
TRT - 2ª REGIÃO (SP)
Prova:
FCC - 2025 - TRT - 2ª REGIÃO (SP) - Analista Judiciário - Área Administrativa - Contabilidade |
Q3596204
Contabilidade Geral
Um ativo intangível foi adquirido em 30/06/2022 por R$ 3.000.000 e tinha vida útil definida em 20 anos. Em 31/12/2023 a
empresa realizou o teste de redução ao valor recuperável (teste de "impairment") com as seguintes informações disponíveis:

Sabendo que a empresa utiliza o método das cotas constantes para cálculo da amortização, o saldo contábil do ativo intangível evidenciado pela empresa, no Balanço Patrimonial de 31/12/2023, deveria ser, em reais,
Sabendo que a empresa utiliza o método das cotas constantes para cálculo da amortização, o saldo contábil do ativo intangível evidenciado pela empresa, no Balanço Patrimonial de 31/12/2023, deveria ser, em reais,
Ano: 2025
Banca:
FCC
Órgão:
TRT - 2ª REGIÃO (SP)
Prova:
FCC - 2025 - TRT - 2ª REGIÃO (SP) - Analista Judiciário - Área Administrativa - Contabilidade |
Q3596203
Contabilidade Geral
A tabela a seguir apresenta as características e a forma de mensuração definida por uma empresa para três aplicações financeiras que foram realizadas no dia 01/12/2023:
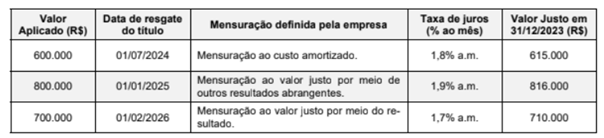
O valor total das três aplicações apresentado no Balanço Patrimonial da empresa, em 31/12/2023, foi, em reais,
O valor total das três aplicações apresentado no Balanço Patrimonial da empresa, em 31/12/2023, foi, em reais,
Ano: 2025
Banca:
FCC
Órgão:
TRT - 2ª REGIÃO (SP)
Prova:
FCC - 2025 - TRT - 2ª REGIÃO (SP) - Analista Judiciário - Área Administrativa - Contabilidade |
Q3596202
Contabilidade Geral
Em 20/10/2021, a empresa Negociamos Qualquer Coisa S.A. adquiriu mercadorias para revenda e pagou os seguintes valores:

O valor total dos tributos recuperáveis incluídos nos valores pagos era R$ 80.000,00 e dos tributos não recuperáveis era R$ 50.000,00.
Em 22/12/2021, a empresa vendeu 90% das mercadorias que haviam sido adquiridas em 20/10/2021, nas seguintes condições:
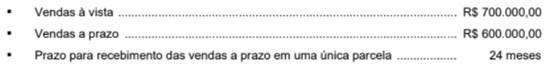
A empresa praticava, na data da venda, a taxa de juros de 0,736% ao mês, que equivale a 20% no prazo de 2 anos. Os impostos incidentes sobre a venda total foram R$ 180.000.00.
A empresa pagou R$ 13.500,00 de comissão para seus vendedores e R$ 21.000,00 para a transportadora que fez a entrega das mercadorias vendidas aos seus clientes. O lucro bruto apurado pela empresa Negociamos Qualquer Coisa S.A., especificamente em relação à compra e venda das mercadorias citadas, foi, em reais,
O valor total dos tributos recuperáveis incluídos nos valores pagos era R$ 80.000,00 e dos tributos não recuperáveis era R$ 50.000,00.
Em 22/12/2021, a empresa vendeu 90% das mercadorias que haviam sido adquiridas em 20/10/2021, nas seguintes condições:
A empresa praticava, na data da venda, a taxa de juros de 0,736% ao mês, que equivale a 20% no prazo de 2 anos. Os impostos incidentes sobre a venda total foram R$ 180.000.00.
A empresa pagou R$ 13.500,00 de comissão para seus vendedores e R$ 21.000,00 para a transportadora que fez a entrega das mercadorias vendidas aos seus clientes. O lucro bruto apurado pela empresa Negociamos Qualquer Coisa S.A., especificamente em relação à compra e venda das mercadorias citadas, foi, em reais,
Ano: 2025
Banca:
FCC
Órgão:
TRT - 2ª REGIÃO (SP)
Prova:
FCC - 2025 - TRT - 2ª REGIÃO (SP) - Analista Judiciário - Área Administrativa - Contabilidade |
Q3596201
Contabilidade Geral
Uma máquina foi adquirida no dia 15/05/2023 e a empresa incorreu nos seguintes gastos pagos à vista:

A máquina começou a ser utilizada no dia 01/07/2023, a empresa tem como política a substituição após 10 anos e o valor residual estimado para sua venda no final desta vida útil era R$ 3.000.000. Para a desmontagem e desinstalação da máquina, no final do 10º ano, a empresa estima que gastará R$ 1.320.000 e a taxa de juros vigente para a empresa na data da aquisição era 10% para o prazo de 10 anos. Tendo em vista que a máquina funciona ininterruptamente, a empresa calcula a despesa de depreciação pelo método das cotas constantes. A despesa de depreciação evidenciada pela empresa na Demonstração do Resultado de 2023, exclusivamente para esta máquina, foi, em reais,
A máquina começou a ser utilizada no dia 01/07/2023, a empresa tem como política a substituição após 10 anos e o valor residual estimado para sua venda no final desta vida útil era R$ 3.000.000. Para a desmontagem e desinstalação da máquina, no final do 10º ano, a empresa estima que gastará R$ 1.320.000 e a taxa de juros vigente para a empresa na data da aquisição era 10% para o prazo de 10 anos. Tendo em vista que a máquina funciona ininterruptamente, a empresa calcula a despesa de depreciação pelo método das cotas constantes. A despesa de depreciação evidenciada pela empresa na Demonstração do Resultado de 2023, exclusivamente para esta máquina, foi, em reais,
Ano: 2025
Banca:
FCC
Órgão:
TRT - 2ª REGIÃO (SP)
Prova:
FCC - 2025 - TRT - 2ª REGIÃO (SP) - Analista Judiciário - Área Administrativa - Contabilidade |
Q3596200
Contabilidade Geral
Os Balanços Patrimoniais de uma empresa, em 31/12/2023 e 31/12/2024, são apresentados a seguir:
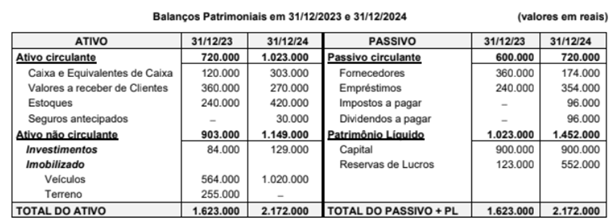
A Demonstração do Resultado da mesma empresa para o ano 2024 é a seguinte:
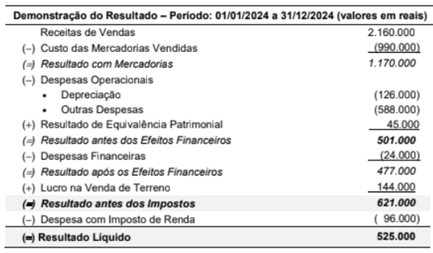
Durante o ano de 2024, a empresa não efetuou qualquer pagamento referente aos empréstimos (nem principal, nem despesas financeiras).
O valor correspondente ao Caixa das Atividades Operacionais gerado pela empresa em 2024 foi, em reais,
A Demonstração do Resultado da mesma empresa para o ano 2024 é a seguinte:
Durante o ano de 2024, a empresa não efetuou qualquer pagamento referente aos empréstimos (nem principal, nem despesas financeiras).
O valor correspondente ao Caixa das Atividades Operacionais gerado pela empresa em 2024 foi, em reais,

 Conheça nossos planos