Questões de Concurso
Para legislativa
Foram encontradas 96.675 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Ano: 2026
Banca:
IASPEC
Órgão:
Câmara de Tabatinga - SP
Prova:
IASPEC - 2026 - Câmara de Tabatinga - SP - Contabilista |
Q4084967
Direito Tributário
No início do exercício financeiro, o Contabilista da Câmara Municipal de Tabatinga/SP foi convocado
para emitir um parecer técnico a respeito do planejamento orçamentário da Casa Legislativa e das
adequações necessárias frente às inovações trazidas pela Lei Complementar nº 214/2025. O foco da
discussão legislativa girava em torno da transição do antigo modelo de tributação para o novo regime do
Imposto sobre Valor Agregado (IVA) Dual e suas implicações para a autonomia fiscal e financeira do Município
e da própria Câmara.
Hipoteticamente, considerando as disposições da LC nº 214/2025 relativas ao Imposto sobre Bens e Serviços (IBS) e à gestão compartilhada, assinale a alternativa que apresenta uma afirmação tecnicamente correta aplicável à realidade municipal:
Hipoteticamente, considerando as disposições da LC nº 214/2025 relativas ao Imposto sobre Bens e Serviços (IBS) e à gestão compartilhada, assinale a alternativa que apresenta uma afirmação tecnicamente correta aplicável à realidade municipal:
Ano: 2026
Banca:
IASPEC
Órgão:
Câmara de Tabatinga - SP
Prova:
IASPEC - 2026 - Câmara de Tabatinga - SP - Contabilista |
Q4084966
Direito Tributário
No contexto da Reforma Tributária do consumo, Emenda Constitucional nº 132/2023, o Brasil adotará
o modelo de Imposto sobre Valor Agregado (IVA) Dual. A Contribuição sobre Bens e Serviços (CBS), de
competência federal, foi instituída com o objetivo de unificar e substituir diretamente quais tributos da União?
Ano: 2026
Banca:
IASPEC
Órgão:
Câmara de Tabatinga - SP
Prova:
IASPEC - 2026 - Câmara de Tabatinga - SP - Contabilista |
Q4084965
Direito Tributário
A Câmara Municipal de Tabatinga/SP, ao realizar o fechamento da folha de pagamento de seus
servidores comissionados e vereadores, realiza a retenção na fonte da contribuição previdenciária devida por
esses agentes e apura a respectiva cota patronal a ser recolhida aos cofres da União.
Considerando as normas do Código Tributário Nacional (CTN) e a jurisprudência pátria aplicáveis às obrigações tributárias, assinale a alternativa correta sobre a condição jurídica da Câmara Municipal e a natureza dessas exações:
Considerando as normas do Código Tributário Nacional (CTN) e a jurisprudência pátria aplicáveis às obrigações tributárias, assinale a alternativa correta sobre a condição jurídica da Câmara Municipal e a natureza dessas exações:
Ano: 2026
Banca:
IASPEC
Órgão:
Câmara de Tabatinga - SP
Prova:
IASPEC - 2026 - Câmara de Tabatinga - SP - Contabilista |
Q4084964
Direito Tributário
A instrução normativa RFB Nº 2.237, de 4 de dezembro de 2024, dispõe sobre a Declaração de Débitos
e Créditos Tributários Federais DCTFWeb. De acordo com o Art. 3º são obrigados a apresentar a
DCTFWeb, exceto:
Ano: 2026
Banca:
IASPEC
Órgão:
Câmara de Tabatinga - SP
Prova:
IASPEC - 2026 - Câmara de Tabatinga - SP - Contabilista |
Q4084963
Direito Constitucional
No âmbito da fiscalização contábil, financeira e orçamentária do Município, o controle externo da Câmara
Municipal será exercido com o auxílio do Tribunal de Contas do Estado de São Paulo (TCE-SP). Diante das
competências constitucionais conferidas a essa Corte de Contas, assinale a alternativa que apresenta uma
atribuição de caráter opinativo ̶ e não impositivo/julgador, do TCE-SP:
Ano: 2026
Banca:
IASPEC
Órgão:
Câmara de Tabatinga - SP
Prova:
IASPEC - 2026 - Câmara de Tabatinga - SP - Contabilista |
Q4084962
Direito Digital
Em relação à Lei nº 13.709/2018, intitulada Lei Geral de Proteção de Dados Pessoais (LGPD), não é
correto afirmar que:
Ano: 2026
Banca:
IASPEC
Órgão:
Câmara de Tabatinga - SP
Prova:
IASPEC - 2026 - Câmara de Tabatinga - SP - Contabilista |
Q4084961
Direito Administrativo
No que pertine à Lei nº 8.429/1992 (Lei de Improbidade Administrativa), que dispõe sobre as sanções
aplicáveis em virtude da prática de atos de improbidade administrativa, é correto afirmar que:
Ano: 2026
Banca:
IASPEC
Órgão:
Câmara de Tabatinga - SP
Prova:
IASPEC - 2026 - Câmara de Tabatinga - SP - Contabilista |
Q4084960
Direito Administrativo
No que se refere ao regime jurídico dos contratos instituído pela Lei nº 14.133/2021, é correto afirmar
que a Administração ostenta a seguinte prerrogativa em relação a contratos administrativos:
Ano: 2026
Banca:
IASPEC
Órgão:
Câmara de Tabatinga - SP
Prova:
IASPEC - 2026 - Câmara de Tabatinga - SP - Contabilista |
Q4084959
Direito Administrativo
A Lei nº 14.133/2021, difundida como Nova Lei de Licitações, reformulou normas gerais de licitação e
contratação para as Administrações Públicas diretas, autárquicas e fundacionais da União, dos Estados,
do Distrito Federal e dos Municípios. No que diz respeito ao capítulo da contratação direta, estatui que é
inexigível a licitação quando inviável a competição, especialmente, no caso de:
Ano: 2026
Banca:
IASPEC
Órgão:
Câmara de Tabatinga - SP
Prova:
IASPEC - 2026 - Câmara de Tabatinga - SP - Contabilista |
Q4084958
Direito Administrativo
No que tange aos princípios da Administração Pública, do princípio da supremacia do interesse público
decorre que:
Ano: 2026
Banca:
IASPEC
Órgão:
Câmara de Tabatinga - SP
Prova:
IASPEC - 2026 - Câmara de Tabatinga - SP - Contabilista |
Q4084957
Contabilidade Pública
Durante o encerramento do mês de janeiro, o setor contábil da Câmara Municipal de Tabatinga/SP
realizou o registro contábil referente ao recebimento de uma transferência financeira recebida do Poder
Executivo, o Duodécimo, que havia sido previamente prevista na Lei Orçamentária Anual. Simultaneamente,
na esfera patrimonial, esse ingresso de recursos financeiros gerou um impacto imediato, pois não estava
vinculado a nenhuma obrigação futura ou fato gerador pendente na contabilidade da Câmara.
Considerando as regras do Manual de Contabilidade Aplicada ao Setor Público (MCASP) e a natureza dos lançamentos orçamentários e patrimoniais, o registro do recebimento do duodécimo e a sua classificação quanto ao impacto no patrimônio líquido da Câmara representam, respectivamente:
Considerando as regras do Manual de Contabilidade Aplicada ao Setor Público (MCASP) e a natureza dos lançamentos orçamentários e patrimoniais, o registro do recebimento do duodécimo e a sua classificação quanto ao impacto no patrimônio líquido da Câmara representam, respectivamente:
Ano: 2026
Banca:
IASPEC
Órgão:
Câmara de Tabatinga - SP
Prova:
IASPEC - 2026 - Câmara de Tabatinga - SP - Contabilista |
Q4084956
Contabilidade Pública
A Câmara Municipal de Tabatinga/SP contratou uma empresa especializada para a manutenção dos
computadores do setor de contabilidade. Após a prestação integral dos serviços e a entrega da respectiva nota
fiscal, o contabilista da Câmara realizou a verificação do direito adquirido pelo credor, conferindo os
comprovantes e atestando que a obrigação foi regularmente cumprida.
Nesse caso hipotético, a atuação do contabilista correspondeu ao estágio da despesa pública denominado:
Nesse caso hipotético, a atuação do contabilista correspondeu ao estágio da despesa pública denominado:
Ano: 2026
Banca:
IASPEC
Órgão:
Câmara de Tabatinga - SP
Prova:
IASPEC - 2026 - Câmara de Tabatinga - SP - Contabilista |
Q4084955
Direito Financeiro
No que tange aos limites de gastos com pessoal estabelecidos pela Lei de Responsabilidade Fiscal (LC
nº 101/2000), considere a situação hipotética da Câmara Municipal de Tabatinga. Ao final de um
determinado exercício financeiro, o contabilista da Casa Legislativa observa que a Despesa Total com
Pessoal do Poder Legislativo Municipal atingiu um patamar que exige atenção imediata. Com base na
referida Lei, assinale a alternativa que descreve corretamente o limite máximo e as vedações aplicáveis:
Ano: 2026
Banca:
IASPEC
Órgão:
Câmara de Tabatinga - SP
Prova:
IASPEC - 2026 - Câmara de Tabatinga - SP - Contabilista |
Q4084954
Contabilidade Pública
No mês de dezembro, o Contabilista da Câmara Municipal de Tabatinga/SP realizou o levantamento do
encerramento do exercício financeiro do Poder Legislativo. Após o pagamento de todas as despesas
liquidadas no ano e a inscrição devida em Restos a Pagar, constatou-se um saldo financeiro positivo
decorrente dos repasses mensais recebidos do Poder Executivo (Duodécimos).
Considerando as normas de Contabilidade Aplicada ao Setor Público (MCASP) e as diretrizes relativas à devolução de sobras de duodécimo ao caixa do Tesouro Municipal, assinale a alternativa correta sobre o registro contábil e impacto orçamentário dessa operação:
Considerando as normas de Contabilidade Aplicada ao Setor Público (MCASP) e as diretrizes relativas à devolução de sobras de duodécimo ao caixa do Tesouro Municipal, assinale a alternativa correta sobre o registro contábil e impacto orçamentário dessa operação:
Ano: 2026
Banca:
IASPEC
Órgão:
Câmara de Tabatinga - SP
Prova:
IASPEC - 2026 - Câmara de Tabatinga - SP - Contabilista |
Q4084953
Contabilidade Pública
Sobre a NBC TSP 05 – Contratos de Concessão de Serviços Públicos: Concedente – leia o caso
hipotético e responda:
A Câmara Municipal de Tabatinga, no estado de São Paulo – ao fiscalizar as contas do Poder Executivo, analisa um contrato de concessão de serviços públicos de saneamento básico. De acordo com a NBC TSP 05, para que a entidade concedente, no caso o Município, reconheça em seu balanço patrimonial um ativo de concessão de serviço, é necessário que ela atenda a determinados critérios de controle.
Com base nessa norma, a concedente deve reconhecer o ativo se, e somente se:
A Câmara Municipal de Tabatinga, no estado de São Paulo – ao fiscalizar as contas do Poder Executivo, analisa um contrato de concessão de serviços públicos de saneamento básico. De acordo com a NBC TSP 05, para que a entidade concedente, no caso o Município, reconheça em seu balanço patrimonial um ativo de concessão de serviço, é necessário que ela atenda a determinados critérios de controle.
Com base nessa norma, a concedente deve reconhecer o ativo se, e somente se:
Ano: 2026
Banca:
IASPEC
Órgão:
Câmara de Tabatinga - SP
Prova:
IASPEC - 2026 - Câmara de Tabatinga - SP - Contabilista |
Q4084952
Contabilidade Pública
O Relatório Resumido da Execução Orçamentária (RREO) é um dos principais instrumentos de
transparência fiscal e evidenciação contábil exigidos pela Lei de Responsabilidade Fiscal (Lei Complementar
nº 101/2000).
Em relação à periodicidade de publicação e à abrangência desse relatório, assinale a alternativa correta:
Em relação à periodicidade de publicação e à abrangência desse relatório, assinale a alternativa correta:
Ano: 2026
Banca:
IASPEC
Órgão:
Câmara de Tabatinga - SP
Prova:
IASPEC - 2026 - Câmara de Tabatinga - SP - Contabilista |
Q4084951
Contabilidade Pública
Sobre o Relatório de Gestão Fiscal (RGF) da Câmara Municipal, conforme a Lei de Responsabilidade
Fiscal, assinale a alternativa que descreve corretamente uma regra de sua elaboração e transparência:
Ano: 2026
Banca:
IASPEC
Órgão:
Câmara de Tabatinga - SP
Prova:
IASPEC - 2026 - Câmara de Tabatinga - SP - Contabilista |
Q4084950
Contabilidade Geral
Um contabilista da Câmara Municipal de Tabatinga/SP, apelidado de Guarda-Livros, ao revisar os
lançamentos do mês anterior, constatou que o registro do pagamento de uma folha de subsídios dos
vereadores foi efetuado duplicadamente no sistema contábil. Para corrigir o erro de escrituração, o
profissional deve aplicar as diretrizes da ITG 2000 (R1).
Considerando as formas admissíveis de retificação, o lançamento corretivo que consiste na inserção de um novo registro estornando o valor duplicado, sem anular o lançamento original por completo, é classificado como:
Considerando as formas admissíveis de retificação, o lançamento corretivo que consiste na inserção de um novo registro estornando o valor duplicado, sem anular o lançamento original por completo, é classificado como:
Ano: 2026
Banca:
IASPEC
Órgão:
Câmara de Tabatinga - SP
Prova:
IASPEC - 2026 - Câmara de Tabatinga - SP - Contabilista |
Q4084949
Contabilidade Geral
A NBC TG 26 (R5) estabelece que as demonstrações contábeis devem ser elaboradas utilizando-se o
regime de competência, exceto para uma demonstração específica que, por sua natureza de mensuração de
entradas e saídas físicas de recursos, é elaborada com base no regime de caixa.
O contabilista da Câmara Municipal de Tabatinga/SP deve identificar que essa exceção obrigatória ao regime de competência refere-se à:
O contabilista da Câmara Municipal de Tabatinga/SP deve identificar que essa exceção obrigatória ao regime de competência refere-se à:
Ano: 2026
Banca:
IASPEC
Órgão:
Câmara de Tabatinga - SP
Prova:
IASPEC - 2026 - Câmara de Tabatinga - SP - Contabilista |
Q4084948
Contabilidade Geral
A cidade de Tabatinga/SP é uma grande produtora de suco natural de laranja. O município abriga uma
indústria reconhecida no setor de bebidas. Em um caso hipotético, a empresa Suco é vida Ltda. apresentou,
em 31/12/2025, os seguintes saldos em suas contas contábeis:
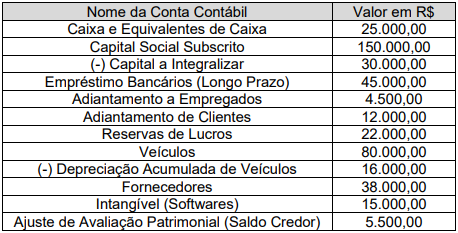
Com base, exclusivamente, nas informações acima, qual é o valor total do patrimônio Líquido da empresa Suco é Vida Ltda.
Com base, exclusivamente, nas informações acima, qual é o valor total do patrimônio Líquido da empresa Suco é Vida Ltda.

 Conheça nossos planos