Selecionar segmento
Estude com questões de diferentes segmentos
Atenção: Isso limpará todos os campos já preenchidos no filtro!
Foram encontradas 17.024 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Ano: 2020
Banca:
CONSULPLAN
Órgão:
CFC
Prova:
CONSULPLAN - 2020 - CFC - Bacharel em Ciências Contábeis |
Q1396029
Contabilidade Geral
Uma Sociedade Empresária, em 31/12/2019, apresentou os seguintes saldos de contas do Patrimônio
Líquido:
Capital Social totalmente integralizado no valor de R$ 250.000,00; Reserva Legal no valor de R$ 46.250,00; Reserva Estatutária no valor de R$ 57.000,00; Não haviam outros saldos.
Capital Social totalmente integralizado no valor de R$ 250.000,00; Reserva Legal no valor de R$ 46.250,00; Reserva Estatutária no valor de R$ 57.000,00; Não haviam outros saldos.
Em 31/12/2019, apurou lucros no valor de R$ 140.000,00 e a Assembleia Geral Ordinária realizada aprovou a seguinte proposta de destinação e distribuição desse lucro:
- 5% para Reserva Legal conforme a legislação;
- 40% para Reserva Estatutária;
- R$ 35.000,00 para Reserva para Contingências;
- a sobra líquida será destinada a Dividendos a Pagar.
Considerando os dados apresentados, podemos afirmar que os valores da Reserva Legal e Dividendos a Pagar são, respectivamente:
Ano: 2020
Banca:
CONSULPLAN
Órgão:
CFC
Prova:
CONSULPLAN - 2020 - CFC - Bacharel em Ciências Contábeis |
Q1396028
Contabilidade Geral
A sociedade empresária apresentou, em 31/12/16, a seguinte DRE – Demonstração do Resultado do
Exercício:
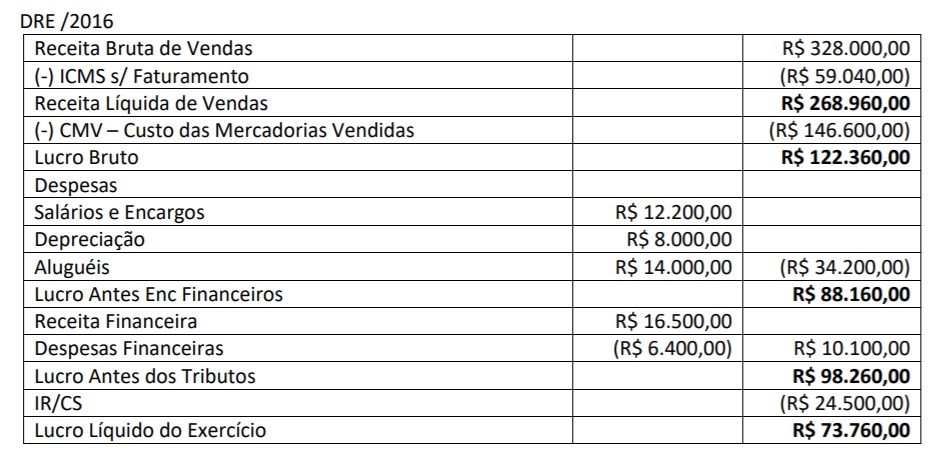
Considerando apenas as informações da DRE – Demonstração do Resultado do Exercício, é correto afirmar que o Valor Adicionado a Distribuir é:
Considerando apenas as informações da DRE – Demonstração do Resultado do Exercício, é correto afirmar que o Valor Adicionado a Distribuir é:
Ano: 2020
Banca:
CONSULPLAN
Órgão:
CFC
Prova:
CONSULPLAN - 2020 - CFC - Bacharel em Ciências Contábeis |
Q1396027
Contabilidade Geral
Uma sociedade empresária após conciliação das contas constantes de seu Balanço Patrimonial e da
Demonstração do Resultado do Exercício, relativas ao exercício social de 2017, apurou as seguintes informações
necessárias à elaboração da DFC – Demonstração dos Fluxos de Caixa do mesmo exercício social, conforme a seguir:
Aumento de Capital Social (em moeda corrente) R$ 15.000,00 Aumento de Clientes (R$ 18.000,00) Venda de Imobilizado R$ 23.000,00 Aumento de Estoques (R$ 45.000,00) Aumento de Duplicatas Descontadas R$ 12.000,00 Empréstimos de Curto Prazo R$ 34.000,00 Depreciação R$ 8.000,00 Aquisição de Imobilizado (R$ 42.500,00) Aumento de Fornecedores R$ 32.800,00 Redução de Salários a Pagar (R$ 13.400,00) Lucro Líquido do Exercício R$ 22.300,00
Considerando apenas as informações apresentadas anteriormente, após a elaboração da DFC – Demonstração dos Fluxos de Caixa, é correto afirmar que as atividades de:
Ano: 2020
Banca:
CONSULPLAN
Órgão:
CFC
Prova:
CONSULPLAN - 2020 - CFC - Bacharel em Ciências Contábeis |
Q1396026
Contabilidade Geral
A Sociedade Empresária apresentou, em 31/12/2016, as seguintes contas com seus respectivos saldos na
sua contabilidade, após destinação do resultado apurado:
Caixa e Equivalentes R$ 28.000,00 Edificações em Uso R$ 188.000,00 Reserva de Ágio na Emissão de Ações R$ 12.000,00 Terrenos de Uso R$ 235.000,00 Ações em Tesouraria R$ 28.000,00 Fornecedores R$ 87.500,00 Mercadorias para Revenda R$ 24.000,00 Patentes R$ 18.500,00 Capital Subscrito R$ 250.000,00 Adiantamento a Fornecedores R$ 16.000,00 Reserva de Incentivos Fiscais R$ 45.000,00 Veículos de Uso R$ 138.000,00 Investimentos em Controladas R$ 55.000,00 Reserva Legal R$ 32.500,00 Adiantamento Recebido de Clientes R$ 18.000,00 Depreciação Acumulada de Imóveis R$ 45.120,00 Gastos com Emissão de Títulos Patrimoniais R$ 9.000,00 Capital a Integralizar R$ 8.000,00 Salários a Pagar R$ 35.020,00 Propriedades para Investimentos R$ 60.000,00 Impostos a Recolher R$ 33.820,00 Dividendos a Pagar R$ 39.300,00 Reserva Estatutária R$ 42.100,00 Depreciação Acumulada de Veículos R$ 55.200,00 Clientes R$ 85.060,00 Aplicação de Liquidez Imediata R$ 25.000,00 Exaustão de Terrenos R$ 47.000,00 Empréstimo Bancário R$ 175.000,00
A partir dos dados apresentados ao final do ano de 2016, o valor total do Patrimônio Líquido é de:
Ano: 2020
Banca:
CONSULPLAN
Órgão:
CFC
Prova:
CONSULPLAN - 2020 - CFC - Bacharel em Ciências Contábeis |
Q1396025
Contabilidade Geral
Considere uma sociedade empresária que tem como atividade compra e venda de mercadorias. No mês de dezembro
de 2018, registrou as seguintes operações:
1 – Adquiriu imobilizado a prazo no valor de R$ 140.000,00; 2 – Considerando que seu estoque de mercadorias em 30/11 estava com saldo zero, adquiriu, a prazo, mercadorias para revenda no valor total de R$ 160.000,00 com ICMS destacado na NF de 18%; 3 – Recebeu de seus clientes R$ 180.000,00 referente a vendas a prazo realizadas no mês de novembro; 4 – Efetuou vendas a prazo de mercadorias no valor de R$ 200.000,00 com ICMS destacado na NF de 12%, ao custo de R$ 105.000,00; 5 – Incorreu em despesas com pessoal no valor de R$ 14.000,00 a serem pagas em janeiro/2019; 6 – Obteve empréstimo no Banco no valor de R$ 60.000,00 com juros de 4% ao mês. Em 31/12 efetuou pagamento de uma parcela no valor de R$ 12.000,00 junto com a parcela de juros do mês; 7 – Efetuou pagamento de salários referente ao mês de novembro/2018 no valor de R$ 12.000,00; 8 – Incorreu em despesas de encargos sociais incidentes sobre a folha do mês no valor de R$ 3.200,00, a serem pagas em janeiro/2019; 9 – Vendeu em 31/12/2018 equipamento adquirido por R$ 85.000,00 para uso próprio em 10/01/2015, com vida útil estimada de 10 anos e valor residual de R$ 10.000,00. O equipamento foi vendido por R$ 50.000,00 (a empresa adota o método linear para cálculo da depreciação); 10 – Contratou seguro contra incêndios em 02/12/2018, com vigência de 12 meses, pelo qual pagou à vista um prêmio de R$ 24.000,00.
Considerando as transações ocorridas o resultado apurado no mês de dezembro de 2018 foi:
Ano: 2020
Banca:
CONSULPLAN
Órgão:
CFC
Prova:
CONSULPLAN - 2020 - CFC - Bacharel em Ciências Contábeis |
Q1396024
Contabilidade Geral
Determinada Sociedade Empresária produtora de celulose possui plantação própria de eucaliptos de onde
são extraídos a matéria-prima para o processo produtivo. Em 09/2017 recebeu uma encomenda e, para atendê-la, além
das 400 toneladas que tem disponível para produção da celulose, precisou comprar de terceiros outras 200 toneladas
de matéria-prima in natura, a fim de atender à encomenda. No mês, momento da colheita da sua produção e na compra
de madeira de terceiros, o valor justo da plantação apurado era de 85,00/tonelada e o valor de aquisição de terceiros
foi de 75,00/tonelada. Considerando a existência de mercado organizado e que a sociedade irá aplicar, para fins de
avaliação e mensuração, o disposto na NBC TG 29 (R2) – Ativos Biológicos, o valor total do custo da matéria-prima a ser
utilizado na produção será de:
Ano: 2020
Banca:
CONSULPLAN
Órgão:
CFC
Prova:
CONSULPLAN - 2020 - CFC - Bacharel em Ciências Contábeis |
Q1396023
Contabilidade Geral
A Sociedade Empresária “A” Controladora das Sociedades “B” e de “C” sobre as quais mantém influência
e controles recebeu das controladas informações acerca dos resultados líquidos apurados pelas mesmas em
30/12/2016, sendo, respectivamente, R$ 650.000,00 de “B” e, R$ 428.000,00 de “C”, para serem refletidos no Balanço
Patrimonial de “A” em 31/12/2016. Considere que a participação de “A” no capital votante das controladas é de 20%
em “B” e 25% em “C”, e que o valor inicial dos investimentos registrados na Controladora é de R$ 160.000,00 em “B” e
R$ 125.000,00 em “C”. Aplicando-se o MEP – Método de Equivalência Patrimonial em ambas as investidas, o valor
contábil final que será registrado no Balanço Patrimonial da Controladora “A” em 31/12/2016 será de:
Ano: 2020
Banca:
CONSULPLAN
Órgão:
CFC
Prova:
CONSULPLAN - 2020 - CFC - Bacharel em Ciências Contábeis |
Q1396022
Contabilidade Geral
Em 25/12/2018 foram encontradas as contas patrimoniais na contabilidade de uma Sociedade Empresária;
observe.
1 – Duplicatas Descontadas
2 – Terrenos em Uso
3 – Adiantamentos a Empregados
4 – Adiantamento a Fornecedores
5 – Exaustão Acumulada
6 – Impostos a Recuperar
7 – Adiantamento de Clientes
8 – Encargos Financeiros a Transcorrer
9 – Provisão para 13º Salário
10 – Gastos com Emissão de Títulos
11 – Reserva de Incentivos Fiscais
12 – Capital Subscrito
13 – Empréstimos e Financiamentos
14 – Ações em Tesouraria
15 – Debêntures e Outros Títulos de Dívida
Assinale a sequência numérica que apresenta, respectivamente, contas de “Origens” e de “Aplicações “ de recursos no patrimônio da sociedade.
Assinale a sequência numérica que apresenta, respectivamente, contas de “Origens” e de “Aplicações “ de recursos no patrimônio da sociedade.
Ano: 2020
Banca:
CONSULPLAN
Órgão:
CFC
Prova:
CONSULPLAN - 2020 - CFC - Bacharel em Ciências Contábeis |
Q1396021
Contabilidade Geral
Uma empresa comercial revendia três tipos de produtos. Em 31/12/2019 apurou a seguinte situação sobre
o estoque:
Produto Valor de aquisição Valor realizável líquido Produto A 92.000,00 89.000,00 Produto B 87.000,00 90.000,00 Produto C 54.000,00 52.000,00
Conforme o disposto na NBC TG 16 (R2) – Estoques, o ajuste ao valor de mercado deverá ser contabilizado. Considerando os dados apresentados, o registro do fato acarretará:
Ano: 2020
Banca:
CONSULPLAN
Órgão:
CFC
Prova:
CONSULPLAN - 2020 - CFC - Bacharel em Ciências Contábeis |
Q1396020
Contabilidade Geral
A empresa Alfa S/A adquiriu 80% de participação na empresa Beta S/A por R$ 300.000,00, passando a
controlá-la e sendo esta considerada um negócio. Na data da operação, o patrimônio de Beta S/A apresentava a
seguinte situação:
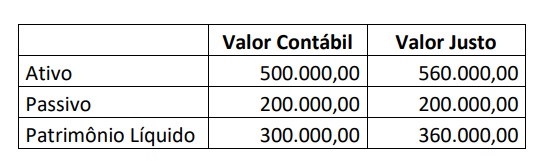
Considerando os dados apresentados, assinale a alternativa correta.
Considerando os dados apresentados, assinale a alternativa correta.
Ano: 2020
Banca:
CONSULPLAN
Órgão:
CFC
Prova:
CONSULPLAN - 2020 - CFC - Bacharel em Ciências Contábeis |
Q1396019
Contabilidade Geral
Uma Sociedade Empresária apresentou, em outubro de 2017, as seguintes informações relativas a
operações de compras e vendas de mercadorias realizadas no período:
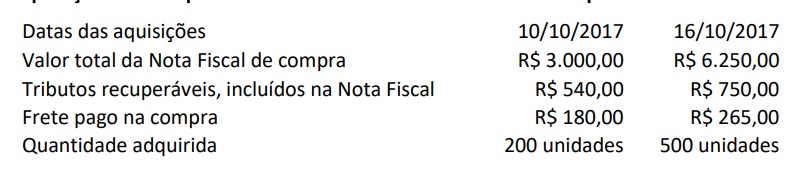
No final do mês de setembro/17, o saldo de mercadorias em estoque era igual a R$ 1.455,00, correspondente a 150 unidades. A única venda realizada no mês de outubro/17 ocorreu no dia 27/10/2017, quando foram vendidas 420 unidades. Considerando que a empresa utiliza o Método da Média Ponderada Móvel para avaliação de seus estoques, o Custo de Mercadorias Vendidas (CMV) no mês de outubro de 2017 foi de:
No final do mês de setembro/17, o saldo de mercadorias em estoque era igual a R$ 1.455,00, correspondente a 150 unidades. A única venda realizada no mês de outubro/17 ocorreu no dia 27/10/2017, quando foram vendidas 420 unidades. Considerando que a empresa utiliza o Método da Média Ponderada Móvel para avaliação de seus estoques, o Custo de Mercadorias Vendidas (CMV) no mês de outubro de 2017 foi de:
Ano: 2020
Banca:
CONSULPLAN
Órgão:
CFC
Prova:
CONSULPLAN - 2020 - CFC - Bacharel em Ciências Contábeis |
Q1396018
Contabilidade Geral
Uma Sociedade Empresária apresentou, em 30/04/17, as seguintes informações sobre a folha de
pagamento de seus funcionários para contabilização nesta data, que será paga até o quinto dia do mês de maio/2017;
observe.
Remuneração bruta dos funcionários R$ 210.000,00 INSS – Contribuição Previdenciária Retida dos Funcionários R$ 23.100,00 INSS – Contribuição Previdenciária Patronal R$ 42.000,00 FGTS Calculado sobre o valor bruto R$ 16.800,00
A contabilização das informações sobre a folha de pagamento do mês, considerando apenas os dados apresentados anteriormente, resultará em um aumento no Passivo Circulante de:
Ano: 2020
Banca:
CONSULPLAN
Órgão:
CFC
Prova:
CONSULPLAN - 2020 - CFC - Bacharel em Ciências Contábeis |
Q1396017
Contabilidade Geral
Sociedade Empresária vendeu, no exercício de 2016, matéria-prima para sua controladora por R$
500.000,00, apurando um lucro na operação de R$ 180.000,00. Em 31/12/16, a controladora possuía em seus estoques
30% das matérias-primas negociadas. Com base nestas informações, em 31/12/16, o ajuste referente a lucros não
realizados para fins de cálculo da Equivalência Patrimonial na Controlada era de:
Ano: 2020
Banca:
CONSULPLAN
Órgão:
CFC
Prova:
CONSULPLAN - 2020 - CFC - Bacharel em Ciências Contábeis |
Q1396016
Contabilidade Geral
A Sociedade Empresarial adquiriu, em outubro de 2018, produtos para revenda, a prazo, pelo valor total de R $ 500.000,00 com ICMS de 18% incluído na NF. Pagou à vista seguros referentes à compra no valor de R $ 10.000,00, sem a incidência de ICMS. Durante o mês de outubro de 2018 foram vendidas a prazo 50% das mercadorias pelo valor total de R $ 400.000,00 com impacto de ICMS de 18%. O lançamento contábil que melhor registra ambas as operações de compra e de vendas é:
Ano: 2015
Banca:
CESPE / CEBRASPE
Órgão:
MPO
Provas:
CESPE / CEBRASPE - 2015 - MPO - Analista em tecnologia da Informação - Conhecimentos Básicos - Cargo 12
|
CESPE - 2015 - MPOG - Analista em Tecnologia da Informação - Cargo 12 |
CESPE - 2015 - MPOG - Conhecimentos Básicos para todos os Cargos - Exceto Cargo 12 |
CESPE - 2015 - MPOG - Administrador - Cargo 1 |
CESPE - 2015 - MPOG - Analista Técnico Administrativo - Cargo 2 |
CESPE - 2015 - MPOG - Arquivista - Cargo 3 |
CESPE - 2015 - MPOG - Contador - Cargo 4 |
CESPE - 2015 - MPOG - Médico - Cargo 5 |
CESPE - 2015 - MPOG - Técnico em Assuntos Educacionais - Cargo 6 |
CESPE - 2015 - MPOG - Arquiteto - Cargo 7 |
CESPE - 2015 - MPOG - Economista - Cargo 8 |
CESPE - 2015 - MPOG - Engenheiro Área 1 - Cargo 9 |
CESPE - 2015 - MPOG - Engenheiro Área 2 - Cargo 10 |
CESPE - 2015 - MPOG - Engenheiro Área 3 - Cargo 11 |
CESPE - 2015 - MPOG - Analista Técnico Administrativo - Cargo 13 |
CESPE - 2015 - MPOG - Arquiteto - Cargo 14 |
CESPE - 2015 - MPOG - Arquivista - Cargo 15 |
CESPE - 2015 - MPOG - Assistente Social - Cargo 16 |
CESPE - 2015 - MPOG - Contador - Cargo 17 |
CESPE - 2015 - MPOG - Economista - Cargo 18 |
CESPE - 2015 - MPOG - Engenheiro Área 4 - Cargo 19 |
CESPE - 2015 - MPOG - Geógrafo - Cargo 20 |
CESPE - 2015 - MPOG - Geólogo - Cargo 21 |
CESPE - 2015 - MPOG - Técnico de Nível Superior - Cargo 22 |
CESPE - 2015 - MPOG - Técnico em Assuntos Educacionais - Cargo 23 |
Q566663
Ética na Administração Pública
Tendo como referência as disposições do Código de Ética
Profissional do Servidor Público Civil do Poder Executivo
Federal (Decreto n.º 1.171/1994), da Lei n.º 8.112/1990
e alterações e da Lei n.º 8.429/1992, julgue o próximo item.
Ao negar publicidade a ato oficial, o servidor público comete ato de improbidade administrativa que atenta contra os princípios da administração pública.
Ao negar publicidade a ato oficial, o servidor público comete ato de improbidade administrativa que atenta contra os princípios da administração pública.
Ano: 2015
Banca:
CESPE / CEBRASPE
Órgão:
MPO
Prova:
CESPE - 2015 - MPOG - Engenheiro Área 3 - Cargo 11 |
Q565642
Engenharia Elétrica
Com relação aos sistemas de cogeração de energia do tipo topping ou bottoming, julgue o item que se segue.
Em geral, no tipo de cogeração bottoming, ocorrem rendimentos eletromecânicos inferiores aos encontrados no tipo topping.
Em geral, no tipo de cogeração bottoming, ocorrem rendimentos eletromecânicos inferiores aos encontrados no tipo topping.
Ano: 2015
Banca:
CESPE / CEBRASPE
Órgão:
MPO
Prova:
CESPE - 2015 - MPOG - Engenheiro Área 3 - Cargo 11 |
Q565641
Engenharia Elétrica
A utilização de inversores de frequência é um dos procedimentos utilizados para o controle de velocidade de motores de indução. Acerca desse assunto e da operação de motores de indução trifásicos, julgue o item seguinte.
A adequada regulação de velocidade de motores de indução trifásicos contribui para a melhoria das condições de funcionamento do equipamento, e causa, por exemplo, menor desgaste dos componentes mecânicos do motor.
A adequada regulação de velocidade de motores de indução trifásicos contribui para a melhoria das condições de funcionamento do equipamento, e causa, por exemplo, menor desgaste dos componentes mecânicos do motor.
Ano: 2015
Banca:
CESPE / CEBRASPE
Órgão:
MPO
Prova:
CESPE - 2015 - MPOG - Engenheiro Área 3 - Cargo 11 |
Q565640
Engenharia Elétrica
A utilização de inversores de frequência é um dos procedimentos utilizados para o controle de velocidade de motores de indução. Acerca desse assunto e da operação de motores de indução trifásicos, julgue o item seguinte.
A maioria dos inversores de frequência utilizados é do tipo vetorial. Em raras aplicações, são utilizados os inversores do tipo escalar, como em processos que demandam torque elevado para baixa rotação, tais como acionamento de guindastes, pontes rolantes, elevadores, entre outros.
A maioria dos inversores de frequência utilizados é do tipo vetorial. Em raras aplicações, são utilizados os inversores do tipo escalar, como em processos que demandam torque elevado para baixa rotação, tais como acionamento de guindastes, pontes rolantes, elevadores, entre outros.
Ano: 2015
Banca:
CESPE / CEBRASPE
Órgão:
MPO
Prova:
CESPE - 2015 - MPOG - Engenheiro Área 3 - Cargo 11 |
Q565639
Engenharia Civil
Acerca de dimensionamento de cabos elétricos para instalações elétricas em baixa tensão, conforme a norma ABNT NBR 15920/2011, julgue o item a seguir.
O dimensionamento de condutores, conforme a norma ABNT NBR 15920/2011, leva em conta, além de aspectos técnicos, fatores como as perdas elétricas ao longo da vida útil do condutor.
O dimensionamento de condutores, conforme a norma ABNT NBR 15920/2011, leva em conta, além de aspectos técnicos, fatores como as perdas elétricas ao longo da vida útil do condutor.
Ano: 2015
Banca:
CESPE / CEBRASPE
Órgão:
MPO
Prova:
CESPE - 2015 - MPOG - Engenheiro Área 3 - Cargo 11 |
Q565638
Engenharia Civil
Acerca de dimensionamento de cabos elétricos para instalações elétricas em baixa tensão, conforme a norma ABNT NBR 15920/2011, julgue o item a seguir.
De acordo com a norma ABNT NBR 15920/2011, o aumento das seções dos condutores contribui para a elevação da emissão de CO2 na atmosfera.
De acordo com a norma ABNT NBR 15920/2011, o aumento das seções dos condutores contribui para a elevação da emissão de CO2 na atmosfera.

 Conheça nossos planos