Selecionar segmento
Estude com questões de diferentes segmentos
Atenção: Isso limpará todos os campos já preenchidos no filtro!
Foram encontradas 17.024 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Q1874879
Contabilidade Geral
Em relação ao período de mensuração envolvendo combinação de
negócios, assinale a opção CORRETA.
Q1874878
Conhecimentos Bancários
Em relação à nota de declaração de conformidade constante nas
notas explicativas às demonstrações contábeis das companhias abertas, julgue os
itens abaixo a serem afirmados pela administração nesta nota e, em seguida,
assinale a opção CORRETA.
I. Todas as informações relevantes próprias da entidade e somente elas estão sendo evidenciadas. II. Todas as informações relevantes próprias da entidade ou não estão sendo evidenciadas. III. As informações evidenciadas correspondem às utilizadas pela administração na sua gestão. IV. As informações evidenciadas correspondem às utilizadas pela administração e por analistas de mercado.
Está(ão) CORRETO(S) apenas o(s) item(ns):
Q1874877
Contabilidade Geral
A Comissão de Valores Mobiliários (CVM) reconhece expressamente
que as normas contábeis utilizadas na preparação das demonstrações contábeis
devem ser subordinadas:
Q1874876
Contabilidade Geral
De acordo com a norma de Receita de contrato com cliente, quando
se fala da alocação do preço da transação com base em preço de venda individual,
os métodos adequados para estimar esse preço compreendem diversas
abordagens. Acerca desse assunto, assinale a opção CORRETA:
Ano: 2020
Banca:
CONSULPLAN
Órgão:
CFC
Prova:
CONSULPLAN - 2020 - CFC - Bacharel em Ciências Contábeis |
Q1396065
Português
Texto associado
A importância da tecnologia na contabilidade digital
A virada do século foi marcada pela relevância que a tecnologia adquiriu no nosso dia a dia. Atualmente, é
praticamente impossível imaginar a vida sem o acesso à internet e a dispositivos básicos como o celular. Nesse contexto,
investir em contabilidade digital não é apenas uma opção.
O mercado contábil também tem se adaptado às novas demandas do universo corporativo e das finanças pessoais.
Os melhores escritórios e assessorias estão sempre em busca de tecnologias que possam oferecer benefícios aos seus
clientes.
As que recebem mais destaque são, sem sombra de dúvidas, os softwares que otimizam tarefas da contabilidade e
de controle fiscal. [...]
Por que investir em contabilidade digital?
O mundo atual não permite mais morosidade e procedimentos analógicos na gestão das finanças. As soluções
precisam ser imediatas e adaptadas às novas tecnologias da informação. Dessa forma os empreendedores e gestores
podem ter um processo de tomada de decisões mais confiável e com amparo de métricas confiáveis.
Para que a assessoria contábil supra as necessidades de seus clientes, ela tem indicado o uso de softwares integrados
que geram valor e praticidade às atividades operacionais diárias.
Sendo assim, a contabilidade digital acabou se tornando uma demanda inevitável. A boa notícia é que seus resultados
provocam impactos positivos nos seus rendimentos.
As leis referentes a tributos são complexas no nosso país. Elas passam por constantes transformações e adaptações,
sendo um verdadeiro desafio estar sempre atualizado e a par das mudanças.
Felizmente, a contabilidade digital está preparada para fazer updates e dar respostas rápidas para problemas
recorrentes. Além do mais, diversos procedimentos podem ser automatizados e/ou simplificados quando temos os
instrumentos certos em mãos.
Um dos grandes ganhos que a contabilidade recebe com isso é o aumento da confiabilidade nos dados e relatórios.
Esse é um dos princípios mais importantes para todo e qualquer contador ou administrador financeiro. [...]
A inserção da tecnologia no cotidiano corporativo e a implementação da contabilidade digital permitiram mais
produtividade e eficiência na gestão das finanças e tributos. Essa evolução nos permite ter uma agilidade inimaginável
até pouco tempo atrás.
(Nogal Contabilidade e Marketing. Disponível em: www.nogalcontabilidade.com.br [email protected])
(Disponível em: http://www.portaldecontabilidade.com.br/tematicas/a-importancia-da-tecnologia-na-contabilidade-digital.htm. Adaptado.)
Pode-se observar que a unidade textual presente no texto em análise tem o uso de alguns elementos de coesão como
um importante instrumento para a finalidade proposta; a conexão assim estabelecida pode ser constatada entre alguns
segmentos pelos elementos corretamente identificados em, com EXCEÇÃO de:
Ano: 2020
Banca:
CONSULPLAN
Órgão:
CFC
Prova:
CONSULPLAN - 2020 - CFC - Bacharel em Ciências Contábeis |
Q1396064
Português
Texto associado
A importância da tecnologia na contabilidade digital
A virada do século foi marcada pela relevância que a tecnologia adquiriu no nosso dia a dia. Atualmente, é
praticamente impossível imaginar a vida sem o acesso à internet e a dispositivos básicos como o celular. Nesse contexto,
investir em contabilidade digital não é apenas uma opção.
O mercado contábil também tem se adaptado às novas demandas do universo corporativo e das finanças pessoais.
Os melhores escritórios e assessorias estão sempre em busca de tecnologias que possam oferecer benefícios aos seus
clientes.
As que recebem mais destaque são, sem sombra de dúvidas, os softwares que otimizam tarefas da contabilidade e
de controle fiscal. [...]
Por que investir em contabilidade digital?
O mundo atual não permite mais morosidade e procedimentos analógicos na gestão das finanças. As soluções
precisam ser imediatas e adaptadas às novas tecnologias da informação. Dessa forma os empreendedores e gestores
podem ter um processo de tomada de decisões mais confiável e com amparo de métricas confiáveis.
Para que a assessoria contábil supra as necessidades de seus clientes, ela tem indicado o uso de softwares integrados
que geram valor e praticidade às atividades operacionais diárias.
Sendo assim, a contabilidade digital acabou se tornando uma demanda inevitável. A boa notícia é que seus resultados
provocam impactos positivos nos seus rendimentos.
As leis referentes a tributos são complexas no nosso país. Elas passam por constantes transformações e adaptações,
sendo um verdadeiro desafio estar sempre atualizado e a par das mudanças.
Felizmente, a contabilidade digital está preparada para fazer updates e dar respostas rápidas para problemas
recorrentes. Além do mais, diversos procedimentos podem ser automatizados e/ou simplificados quando temos os
instrumentos certos em mãos.
Um dos grandes ganhos que a contabilidade recebe com isso é o aumento da confiabilidade nos dados e relatórios.
Esse é um dos princípios mais importantes para todo e qualquer contador ou administrador financeiro. [...]
A inserção da tecnologia no cotidiano corporativo e a implementação da contabilidade digital permitiram mais
produtividade e eficiência na gestão das finanças e tributos. Essa evolução nos permite ter uma agilidade inimaginável
até pouco tempo atrás.
(Nogal Contabilidade e Marketing. Disponível em: www.nogalcontabilidade.com.br [email protected])
(Disponível em: http://www.portaldecontabilidade.com.br/tematicas/a-importancia-da-tecnologia-na-contabilidade-digital.htm. Adaptado.)
Considerando-se o título “A importância da tecnologia na contabilidade digital” e sua função estratégica na articulação
do texto, assinale, a seguir, a afirmativa correta.
Ano: 2020
Banca:
CONSULPLAN
Órgão:
CFC
Prova:
CONSULPLAN - 2020 - CFC - Bacharel em Ciências Contábeis |
Q1396063
Auditoria
Em uma ação cível de apuração de haveres, o perito contábil apresentou em seu Laudo Pericial a metodologia
de trabalho da seguinte forma: “Desenvolveu-se o trabalho mediante a análise dos livros diário e razão e demais documentos
solicitados conforme Termo Inicial de Diligência Pericial”. Tal metodologia apresentada refere-se à utilização pelo perito do
procedimento de:
Ano: 2020
Banca:
CONSULPLAN
Órgão:
CFC
Prova:
CONSULPLAN - 2020 - CFC - Bacharel em Ciências Contábeis |
Q1396062
Auditoria
No Laudo Pericial encontra-se discriminado pelo perito contábil o seguinte quesito e resposta: “Queira o senhor
perito informar se o autor goza de boa saúde física e mental para suportar o resultado do processo? Resposta: Quesito estranho
à matéria contábil”.
Considerando o disposto, pode-se afirmar que o tipo de quesito apresentado pode ser identificado como:
Considerando o disposto, pode-se afirmar que o tipo de quesito apresentado pode ser identificado como:
Ano: 2020
Banca:
CONSULPLAN
Órgão:
CFC
Prova:
CONSULPLAN - 2020 - CFC - Bacharel em Ciências Contábeis |
Q1396061
Auditoria
O auditor independente da empresa Gama S/A, ao analisar a conta bancária que a empresa mantém no
Banco Financeiro, verificou que o extrato bancário apresenta um saldo de R$ 7.500,00 enquanto a razão contábil na
mesma data apresenta um saldo de R$ 10.750,00. Por meio da análise, o auditor apurou os seguintes fatos; analise-os.
1. O Banco cobrou despesas bancárias no extrato no valor de R$ 300,00 ainda não contabilizadas pela empresa.
2. Aviso de lançamento a débito efetuado pelo Banco no valor de R$ 700,00 referente à luz e telefone ainda não
contabilizados pela empresa.
3. Os cheques 200100 a 200105 que totalizam R$ 6.000,00 foram emitidos e contabilizados pela empresa; entretanto,
ainda não foram sacados pelos favorecidos.
4. Devolução de duplicata descontada pela empresa por falta de pagamento no valor de R$ 1.500,00 ainda não
contabilizado pela empresa.
5. Foi creditado via TED o valor de R$ 5.000,00 a favor da empresa ainda não contabilizado.
6. Depósito em cheque ainda não creditado pelo banco, mas já contabilizado pela empresa no valor de R$ 1.000,00.
Após a conciliação bancária, o saldo correto da conta contábil corresponde a:
Após a conciliação bancária, o saldo correto da conta contábil corresponde a:
Ano: 2020
Banca:
CONSULPLAN
Órgão:
CFC
Prova:
CONSULPLAN - 2020 - CFC - Bacharel em Ciências Contábeis |
Q1396060
Auditoria
O auditor independente da Cia. Feliz Dia elaborou a seguinte tabela para analisar a evolução das receitas
faturadas pela empresa ao longo dos meses; observe.
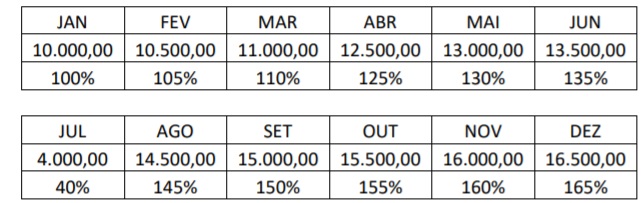
Considerando o disposto na NBC TA 330, qual o tipo de procedimento que utiliza o apresentado como uma de suas ferramentas?
Considerando o disposto na NBC TA 330, qual o tipo de procedimento que utiliza o apresentado como uma de suas ferramentas?
Ano: 2020
Banca:
CONSULPLAN
Órgão:
CFC
Prova:
CONSULPLAN - 2020 - CFC - Bacharel em Ciências Contábeis |
Q1396059
Contabilidade Geral
Uma CIA apresentou em seu Balanço Patrimonial de 31/12/2012 um Imobilizado registrado pelo valor
original de R$ 250.000,00 e Depreciação Acumulada de R$ 75.000,00. Em 2013, foram verificados que o valor de
mercado e o Desempenho desse Bem reduziram mais que o esperado. Diante dos fatos, constatou-se que:
A vida útil futura estimada para o Bem é de três anos; O valor líquido de venda do Bem é de R$ 120.000,00; Os fluxos de caixa futuros estimados a uma taxa de 15% a.a. totalizam R$ 142.000,00.
A vida útil futura estimada para o Bem é de três anos; O valor líquido de venda do Bem é de R$ 120.000,00; Os fluxos de caixa futuros estimados a uma taxa de 15% a.a. totalizam R$ 142.000,00.
A partir dessas informações, a CIA concluiu que o valor recuperável desse Bem (valor de uso) é maior que o seu valor
líquido de venda. Assim sendo, atendendo ao que determina a NBC TG 01 (R4) – Redução ao Valor Recuperável de
Ativos, a CIA deverá reconhecer em seus resultados uma perda por desvalorização de forma a refletir o Valor
Recuperável desse Imobilizado no valor de:
Ano: 2020
Banca:
CONSULPLAN
Órgão:
CFC
Prova:
CONSULPLAN - 2020 - CFC - Bacharel em Ciências Contábeis |
Q1396058
Contabilidade Geral
A Sociedade Empresária que atua no mercado de compras e vendas de mercadorias apresentou, no mês
de abril de 2017, as seguintes operações:
Aquisição de mercadorias para revenda, a prazo, pelo valor total de R$ 650.000,00 com incidência de ICMS de 17%; Contratou seguros para os estoques, no valor de R$ 25.000,00 sem ICMS, pago à vista; Pagou despesas com fretes no valor de R$ 30.000,00 sem ICMS; Por exigência do fornecedor contratou empréstimo que gerou um custo financeiro (juros) no valor de R$ 40.000,00 a ser quitado nos vencimentos das parcelas.
Aquisição de mercadorias para revenda, a prazo, pelo valor total de R$ 650.000,00 com incidência de ICMS de 17%; Contratou seguros para os estoques, no valor de R$ 25.000,00 sem ICMS, pago à vista; Pagou despesas com fretes no valor de R$ 30.000,00 sem ICMS; Por exigência do fornecedor contratou empréstimo que gerou um custo financeiro (juros) no valor de R$ 40.000,00 a ser quitado nos vencimentos das parcelas.
De acordo com as informações apresentadas, segundo a NBC TG 16 (R2) – Estoques, combinada com a NBC TG 20 (R2) – Custos de Empréstimos, o valor final a ser registrado no Ativo Circulante – “Mercadorias para Revenda” é:
Ano: 2020
Banca:
CONSULPLAN
Órgão:
CFC
Prova:
CONSULPLAN - 2020 - CFC - Bacharel em Ciências Contábeis |
Q1396057
Contabilidade Geral
A CIA “KLB” adquiriu, em 30/06/17, mercadorias de um fornecedor estrangeiro pelo valor de US$ 40.000
(quarenta mil dólares). As mercadorias foram entregues em 30/08/17. Todos os gastos e despesas incorridos até a
entrega das mercadorias foram de responsabilidade do fornecedor. O pagamento integral foi acertado para 90 dias da
data da entrega, ou seja, 30/11/17. A taxa de câmbio na data da compra era R$ 2,80, passando para R$ 3,00 na data da
entrega e de R$ 3,30 na data do pagamento. (Obs: desconsiderar a incidência de tributos.)
Aplicando-se o CPC 02 (R2) – Efeitos das mudanças na taxa de câmbio e conversão das DCs, e a NBC TG 26 (R5) – Apresentação das Demonstrações Contábeis, os lançamentos contábeis que melhor registram a operação são:
Aplicando-se o CPC 02 (R2) – Efeitos das mudanças na taxa de câmbio e conversão das DCs, e a NBC TG 26 (R5) – Apresentação das Demonstrações Contábeis, os lançamentos contábeis que melhor registram a operação são:
Ano: 2020
Banca:
CONSULPLAN
Órgão:
CFC
Prova:
CONSULPLAN - 2020 - CFC - Bacharel em Ciências Contábeis |
Q1396056
Contabilidade Geral
Em 31/12/2015, a Sociedade Empresária apurou e elaborou o seu Balanço Patrimonial conforme apresentado a seguir:
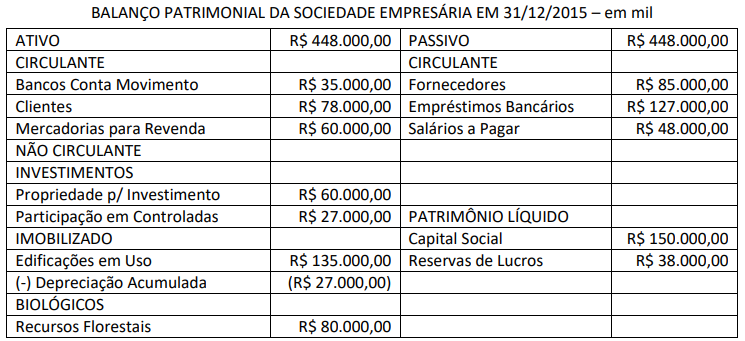
Durante o exercício social de 2016, foram registradas as seguintes operações em sua contabilidade:
1 – Aquisição de mercadorias para revenda no valor total de R$ 820.000,00, com incidência de ICMS de 18% incluído na NF;
2 – Venda de mercadorias no valor total de R$ 1.260.000,00, com incidência de ICMS de 12% incluído na NF ao Custo de 70% do estoque de mercadoria para Revenda;
3 – Incorreu em Despesas Comerciais e de Vendas no valor total de R$ 23.000,00;
4 – Incorreu em Despesas Administrativas e de Pessoal no valor total de R$ 48.000,00;
5 – Registrou Ganhos por Equivalência Patrimonial no valor total de R$ 8.000,00;
6 – Apurou resultado positivo de operações descontinuadas no valor de R$ 18.000,00 líquido dos tributos;
7 – Arcou com encargos financeiros no valor total de R$ 11.000,00;
8 – Realizou ganhos financeiros com recebimento de clientes no valor total de R$ 26.000,00;
9 – Apurou Imposto de Renda e CLL sobre o lucro no valor de R$ 82.000,00.
De acordo com as informações apresentadas anteriormente, o Resultado Líquido das Operações Continuadas divulgado na Demonstração do Resultado elaborada em 31/12/2016, segundo a NBC TG 26 (R5) – Apresentação das Demonstrações Contábeis, é de:
Ano: 2020
Banca:
CONSULPLAN
Órgão:
CFC
Prova:
CONSULPLAN - 2020 - CFC - Bacharel em Ciências Contábeis |
Q1396055
Legislação Federal
Para incentivo das atividades de inovação e investimentos produtivos das microempresas e empresas de
pequeno porte, estas poderão receber aporte de capital realizado por pessoa física ou jurídica denominada investidor-anjo. Em relação ao investidor-anjo, marque V para as afirmativas verdadeiras e F para as falsas.
( ) Não será considerado sócio da empresa e nem terá participação na administração.
( ) Será responsável por qualquer dívida da empresa, exceto aquela em recuperação judicial.
( ) Será remunerado por seu investimento de acordo com o contrato de participação pelo prazo máximo de cinco anos.
( ) Os valores de seu investimento serão considerados como receita da sociedade.
A sequência está correta em
A sequência está correta em
Ano: 2020
Banca:
CONSULPLAN
Órgão:
CFC
Prova:
CONSULPLAN - 2020 - CFC - Bacharel em Ciências Contábeis |
Q1396054
Contabilidade Geral
Sobre o valor e publicidade dos serviços profissionais do contador, assinale a afirmativa INCORRETA.
Ano: 2020
Banca:
CONSULPLAN
Órgão:
CFC
Prova:
CONSULPLAN - 2020 - CFC - Bacharel em Ciências Contábeis |
Q1396053
Contabilidade Geral
O Regulamento Geral dos Conselhos de Contabilidade é dado pela Resolução CFC nº 1.370/2011. Considere
as afirmativas a seguir sobre essa Resolução.
I. O exercício eventual ou temporário da profissão contábil fora da jurisdição do registro ou do cadastro principal, bem
como a transferência de registro e de cadastro, deve atender às exigências estabelecidas pelo Conselho Federal de
Contabilidade.
II. Aos Conselhos de Contabilidade, Federal e Regionais, não cabe, mesmo dentro dos limites de suas competências,
aplicarem penalidades a quem infringir disposições deste Regulamento Geral e da legislação vigente.
III. No que concerne à prestação de contas, os Conselhos Regionais devem encaminhar as suas contas à Câmara de
Controle Interno para exame e deliberação e posterior julgamento pelo Plenário até o dia 28 de fevereiro do exercício
social subsequente.
Está correto o que se afirma apenas em
Ano: 2020
Banca:
CONSULPLAN
Órgão:
CFC
Prova:
CONSULPLAN - 2020 - CFC - Bacharel em Ciências Contábeis |
Q1396052
Contabilidade Geral
A Norma Brasileira de Contabilidade NBC PG 01 – Código de Ética Profissional do Contador tem por objetivo
fixar a conduta do contador, no exercício da sua atividade e nos assuntos relacionados à profissão e à classe. Em relação
ao conteúdo dessa Norma, assinale a afirmativa correta.
Ano: 2020
Banca:
CONSULPLAN
Órgão:
CFC
Prova:
CONSULPLAN - 2020 - CFC - Bacharel em Ciências Contábeis |
Q1396051
Contabilidade Geral
A demonstração do valor adicionado divide-se em duas partes: a demonstração da geração do valor
adicionado bruto gerado pela empresa e a segunda parte do modelo de distribuição do valor adicionado, ou seja,
apresenta a forma como a riqueza gerada está sendo distribuída pelos agentes econômicos. A demonstração do valor
adicionado é composta pelas seguintes informações; analise-as.
I. Provisão para devedores duvidosos – reversão / constituição – exceto os valores relativos à constituição e baixa de
provisão para devedores duvidosos.
II. Valores considerados fora das atividades principais da empresa, tais como: ganhos ou perdas na baixa de imobilizados,
ganhos ou perdas na baixa de investimentos.
III. Insumos adquiridos de terceiros como matérias-primas consumidas (incluídas nos Custos de Produtos Vendidos).
IV. Insumos adquiridos de terceiros como materiais, energias de terceiros e outros (excluídos os valores relativos às
despesas originadas da utilização desses bens, utilidades e serviços adquiridos junto a terceiros).
V. Vendas de mercadorias, produtos e serviços – com os valores do ICMS e IPI incidentes sobre essas receitas incluídos,
ou seja, correspondentes à receita bruta ou faturamento bruto.
Estão corretas apenas as afirmativas
Ano: 2020
Banca:
CONSULPLAN
Órgão:
CFC
Prova:
CONSULPLAN - 2020 - CFC - Bacharel em Ciências Contábeis |
Q1396050
Contabilidade Geral
A Itália foi o país em que seus pensadores tiveram um papel importante no desenvolvimento da
Contabilidade na Europa e, posteriormente, no mundo, pelo desenvolvimento das primeiras escolas da Contabilidade,
elevando esta à categoria de ciência. Diante do estudo das escolas na história da Contabilidade, podemos afirmar que
a Teoria da Escola Europeia que acomoda o Controlismo, o Positivismo e o Patrimonialismo é a Teoria:

 Conheça nossos planos