Selecionar segmento
Estude com questões de diferentes segmentos
Atenção: Isso limpará todos os campos já preenchidos no filtro!
Foram encontradas 191.001 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Ano: 2025
Banca:
FCC
Órgão:
TRF - 4ª REGIÃO
Prova:
FCC - 2025 - TRF - 4ª REGIÃO - Técnico Judiciário - Área Apoio Especializado - Especialidade: Contabilidade |
Q3538581
Contabilidade Geral
Texto associado
Atenção: Para responder à questão, utilize as informações abaixo.
O valor registrado para o Patrimônio Líquido da empresa Adolescente S.A., no Balanço Patrimonial de 31/12/2022, era
R$ 100.000.000. A empresa Adulta S.A. adquiriu 40% das ações da empresa Adolescente S.A. e passou a deter o seu controle. O valor justo líquido apurado para os ativos e passivos da empresa Adolescente S.A. era, nessa mesma data, R$ 120.000.000 e a empresa Adulta S.A. pagou R$ 56.000.000 pela aquisição da participação societária. A diferença entre o valor contábil e o valor justo
líquido dos ativos e passivos identificáveis era decorrente de um terreno adquirido em anos anteriores.
O lucro líquido apurado pela empresa Adolescente S.A. em 2023 foi de R$ 20.000.000 e foram propostos e pagos dividendos
no valor de R$ 4.000.000.
Nas demonstrações contábeis individuais da empresa Adulta S.A., o valor evidenciado no Balanço Patrimonial de 31/12/2023 na
conta Investimentos, no ativo não circulante, foi, em reais,
Ano: 2025
Banca:
FCC
Órgão:
TRF - 4ª REGIÃO
Prova:
FCC - 2025 - TRF - 4ª REGIÃO - Técnico Judiciário - Área Apoio Especializado - Especialidade: Contabilidade |
Q3538580
Contabilidade Geral
Texto associado
Atenção: Para responder à questão, utilize as informações abaixo.
O valor registrado para o Patrimônio Líquido da empresa Adolescente S.A., no Balanço Patrimonial de 31/12/2022, era
R$ 100.000.000. A empresa Adulta S.A. adquiriu 40% das ações da empresa Adolescente S.A. e passou a deter o seu controle. O valor justo líquido apurado para os ativos e passivos da empresa Adolescente S.A. era, nessa mesma data, R$ 120.000.000 e a empresa Adulta S.A. pagou R$ 56.000.000 pela aquisição da participação societária. A diferença entre o valor contábil e o valor justo
líquido dos ativos e passivos identificáveis era decorrente de um terreno adquirido em anos anteriores.
O lucro líquido apurado pela empresa Adolescente S.A. em 2023 foi de R$ 20.000.000 e foram propostos e pagos dividendos
no valor de R$ 4.000.000.
Nas demonstrações contábeis individuais da empresa Adulta S.A., o impacto total evidenciado na Demonstração do Resultado
do ano de 2023, referente exclusivamente às ações adquiridas da empresa Adolescente S.A. foi, em reais,
Ano: 2025
Banca:
FCC
Órgão:
TRF - 4ª REGIÃO
Prova:
FCC - 2025 - TRF - 4ª REGIÃO - Técnico Judiciário - Área Apoio Especializado - Especialidade: Contabilidade |
Q3538579
Contabilidade Geral
As aplicações financeiras apresentadas na tabela a seguir foram realizadas por uma empresa em 01/12/2022:
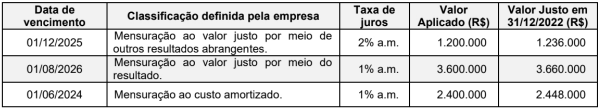
Considerando as três aplicações financeiras em conjunto, o
Considerando as três aplicações financeiras em conjunto, o
Ano: 2025
Banca:
FCC
Órgão:
TRF - 4ª REGIÃO
Prova:
FCC - 2025 - TRF - 4ª REGIÃO - Técnico Judiciário - Área Apoio Especializado - Especialidade: Contabilidade |
Q3538578
Contabilidade Geral
Durante o mês de dezembro de 2023, uma empresa realizou as seguintes operações:
1. Aquisição de participação societária, com obtenção do controle da empresa investida.
2. Compra de mercadorias destinadas à revenda.
3. Compra de equipamento para uso na atividade.
4. Venda de mercadorias para recebimento em fevereiro de 2025.
Sabendo que a empresa tem um ciclo operacional de 18 meses, os ativos decorrentes das operações 1, 2, 3 e 4 foram classificados, no Balanço Patrimonial de 31/12/2023, respectivamente, como ativo
Ano: 2025
Banca:
FCC
Órgão:
TRF - 4ª REGIÃO
Prova:
FCC - 2025 - TRF - 4ª REGIÃO - Analista Judiciário - Área Apoio Especializado - Especialidade: Contabilidade |
Q3538553
Contabilidade Pública
O Quadro Principal do Balanço Orçamentário referente ao exercício financeiro de 2024 de uma entidade pública, de acordo com
o Manual de Contabilidade Aplicada ao Setor Público, expõе
Ano: 2025
Banca:
FCC
Órgão:
TRF - 4ª REGIÃO
Prova:
FCC - 2025 - TRF - 4ª REGIÃO - Analista Judiciário - Área Apoio Especializado - Especialidade: Contabilidade |
Q3538552
Contabilidade Pública
Quanto à classificação orçamentária, o Manual de Contabilidade Aplicada ao Setor Público determina que a despesa destinada
à
Ano: 2025
Banca:
FCC
Órgão:
TRF - 4ª REGIÃO
Prova:
FCC - 2025 - TRF - 4ª REGIÃO - Analista Judiciário - Área Apoio Especializado - Especialidade: Contabilidade |
Q3538551
Direito Financeiro
A Lei Orçamentária Anual referente ao exercício financeiro de 2025 de um ente público, de acordo com
Ano: 2025
Banca:
FCC
Órgão:
TRF - 4ª REGIÃO
Prova:
FCC - 2025 - TRF - 4ª REGIÃO - Analista Judiciário - Área Apoio Especializado - Especialidade: Contabilidade |
Q3538550
Contabilidade Pública
De acordo com o Manual de Demonstrativos Fiscais, o Demonstrativo dos Resultados Primário e Nominal de um ente público referente ao último bimestre do exercício financeiro de 2024 integra o Relatório
Ano: 2025
Banca:
FCC
Órgão:
TRF - 4ª REGIÃO
Prova:
FCC - 2025 - TRF - 4ª REGIÃO - Analista Judiciário - Área Apoio Especializado - Especialidade: Contabilidade |
Q3538549
Auditoria Governamental
Sobre auditoria no setor público:
Ano: 2025
Banca:
FCC
Órgão:
TRF - 4ª REGIÃO
Prova:
FCC - 2025 - TRF - 4ª REGIÃO - Analista Judiciário - Área Apoio Especializado - Especialidade: Contabilidade |
Q3538548
Auditoria
Um auditor independente está conduzindo a auditoria das demonstrações contábeis da empresa Contábeis S.A.. Durante os
trabalhos, o auditor conclui que as contas a receber de clientes estão materialmente superavaliadas devido à inadequação da
provisão para perdas esperadas, porém, avalia que os efeitos dessa distorção, apesar de relevantes, não são generalizados
para as demonstrações contábeis como um todo. A administração da Contábeis S.A. recusa-se a ajustar a provisão. Adicionalmente, o auditor identifica que a avaliação da recuperabilidade de um significativo ativo intangível com vida útil indefinida
(resultante de uma combinação de negócios anterior) envolveu julgamentos complexos e estimativas com alto grau de incerteza,
exigindo atenção significativa do auditor. Por fim, após a data das demonstrações contábeis, mas antes da data do relatório do
auditor, a auditada concluiu a aquisição de uma nova subsidiária relevante, evento este que foi apropriadamente divulgado em
nota explicativa pela administração, sendo considerado pelo auditor como fundamental para o entendimento da posição
patrimonial futura da entidade pelos usuários.
Considerando exclusivamente as informações apresentadas, a estrutura e o conteúdo do relatório do auditor independente que melhor se adequa ao caso narrado seria uma
Considerando exclusivamente as informações apresentadas, a estrutura e o conteúdo do relatório do auditor independente que melhor se adequa ao caso narrado seria uma
Ano: 2025
Banca:
FCC
Órgão:
TRF - 4ª REGIÃO
Prova:
FCC - 2025 - TRF - 4ª REGIÃO - Analista Judiciário - Área Apoio Especializado - Especialidade: Contabilidade |
Q3538547
Auditoria
Sobre o planejamento, execução, documentação e responsabilidades inerentes à atividade de Auditoria Interna:
Ano: 2025
Banca:
FCC
Órgão:
TRF - 4ª REGIÃO
Prova:
FCC - 2025 - TRF - 4ª REGIÃO - Analista Judiciário - Área Apoio Especializado - Especialidade: Contabilidade |
Q3538546
Auditoria
Em relação à comunicação de deficiências de controle interno, o auditor deve comunicar as deficiências significativas identificadas durante a auditoria:
Ano: 2025
Banca:
FCC
Órgão:
TRF - 4ª REGIÃO
Prova:
FCC - 2025 - TRF - 4ª REGIÃO - Analista Judiciário - Área Apoio Especializado - Especialidade: Contabilidade |
Q3538545
Auditoria
No que se refere à evidência de auditoria apropriada e suficiente e ao risco de auditoria:
Ano: 2025
Banca:
FCC
Órgão:
TRF - 4ª REGIÃO
Prova:
FCC - 2025 - TRF - 4ª REGIÃO - Analista Judiciário - Área Apoio Especializado - Especialidade: Contabilidade |
Q3538544
Contabilidade Geral
Sobre a Declaração de Débitos e Créditos Tributários Federais (DCTFWeb):
Ano: 2025
Banca:
FCC
Órgão:
TRF - 4ª REGIÃO
Prova:
FCC - 2025 - TRF - 4ª REGIÃO - Analista Judiciário - Área Apoio Especializado - Especialidade: Contabilidade |
Q3538543
Direito Previdenciário
Determinado órgão da Administração Pública Federal contratou a empresa Serviços de Limpeza Ltda. para a prestação de
serviços contínuos de limpeza e conservação em suas dependências administrativas, mediante cessão de mão de obra. Em
janeiro de 2025, a Serviços de Limpeza Ltda. emitiu uma nota fiscal no valor bruto de R$ 50.000,00 pelos serviços prestados
naquele mês. Considerando a normativa sobre a obrigação de retenção da contribuição previdenciária, deve o órgão:
Ano: 2025
Banca:
FCC
Órgão:
TRF - 4ª REGIÃO
Prova:
FCC - 2025 - TRF - 4ª REGIÃO - Analista Judiciário - Área Apoio Especializado - Especialidade: Contabilidade |
Q3538542
Direito Tributário
Analise as alternativas:
I. O transporte, por qualquer via, de pessoas, bens, mercadorias ou valores no limite geográfico de um município não é causa de incidência do Imposto sobre Circulação de Mercadorias e Serviços (ICMS).
II. O Imposto Sobre Serviços de Qualquer Natureza (ISS) não incide, categoricamente, sobre pagamentos realizados exterior.
III. O produto da Contribuição de Intervenção no Domínio Econômico (CIDE) instituída sobre comercialização de gás natural pode ser destinado para o pagamento de subsídios a tarifas de transporte público coletivo de passageiros.
IV. A compensação de bases de cálculo negativas da CSLL poderá reduzir o lucro líquido ajustado do período em até 20%. Para contribuintes identificados como microempreendedores, não é obrigatória a manutenção dos livros e documentos fiscais.
Está correto o que se afirma APENAS em
Ano: 2025
Banca:
FCC
Órgão:
TRF - 4ª REGIÃO
Prova:
FCC - 2025 - TRF - 4ª REGIÃO - Analista Judiciário - Área Apoio Especializado - Especialidade: Contabilidade |
Q3538541
Direito Tributário
O município Santo Paulo realizou obras públicas e ocasionou a valorização de alguns dos imóveis nas proximidades, daseguinte maneira:
• O imóvel "Alpha", que valia R$ 500.000,00 antes das obras, foi valorizado em R$ 300.000,00, passando a valer R$ 800.000,00.
• O imóvel "Beta", que valia R$ 400.000,00 antes das obras, foi valorizado em R$ 200.000,00, passando a valer R$ 600.000,00.
• O imóvel “Delta” não teve valorização alguma em decorrência das obras realizadas, mantendo seu valor de R$ 200.000,00.
• O imóvel "Gamma", que valia R$ 300.000,00 antes das obras, foi valorizado em R$ 100.000,00, passando a valer R$ 400.000,00.
As valorizações ocorreram exclusivamente por conta da ação pública.
O custo total da obra foi de R$ 400.000.00.
Caso o município cobre contribuição de melhoria,
Ano: 2025
Banca:
FCC
Órgão:
TRF - 4ª REGIÃO
Prova:
FCC - 2025 - TRF - 4ª REGIÃO - Analista Judiciário - Área Apoio Especializado - Especialidade: Contabilidade |
Q3538540
Direito Tributário
Conforme dita a Instrução Normativa RFB nº 1234/2012, não serão retidos os valores correspondentes ao IR e às contribuições
de que trata essa Instrução Normativa nos pagamentos efetuados às seguintes entidades:
I. Templos de qualquer culto.
II. Partidos políticos.
III. Condomínios edilícios, desde que comprovem ausência de finalidade lucrativa por meio de estatuto registrado.
IV. Sindicatos, federações e confederações de empregadores.
Está correto o que se afirma APENAS em
I. Templos de qualquer culto.
II. Partidos políticos.
III. Condomínios edilícios, desde que comprovem ausência de finalidade lucrativa por meio de estatuto registrado.
IV. Sindicatos, federações e confederações de empregadores.
Está correto o que se afirma APENAS em
Ano: 2025
Banca:
FCC
Órgão:
TRF - 4ª REGIÃO
Prova:
FCC - 2025 - TRF - 4ª REGIÃO - Analista Judiciário - Área Apoio Especializado - Especialidade: Contabilidade |
Q3538539
Contabilidade Pública
Em 16/10/2024, foi assinado um contrato para a prestação de serviços de limpeza no valor de R$ 7.000. A realização do
empenho, da liquidação e do pagamento relativos aos serviços contratados ocorrem pelo valor do contrato, respectivamente,
nas datas de 21/10/2024, 30/10/2024 e 04/11/2024. A prestação dos serviços ocorreu entre os dias 27/10/2024 e 29/10/2024. De
acordo com o Manual de Contabilidade Aplicada ao Setor Público, o
Ano: 2025
Banca:
FCC
Órgão:
TRF - 4ª REGIÃO
Prova:
FCC - 2025 - TRF - 4ª REGIÃO - Analista Judiciário - Área Apoio Especializado - Especialidade: Contabilidade |
Q3538538
Contabilidade Pública
Uma entidade pública recebeu materiais de escritório em doação que foram registrados no estoque da entidade para uso em
suas atividades. De acordo com a NBC TSP 04, para o reconhecimento inicial dos materiais como estoques a entidade deve ter
utilizado como base de mensuração o

 Conheça nossos planos