Questões de Concurso
Para bancária
Foram encontradas 25.333 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Ano: 2011
Banca:
CESGRANRIO
Órgão:
BNDES
Prova:
CESGRANRIO - 2011 - BNDES - Profissional Básico - Contabilidade |
Q283372
Análise de Balanços
Uma empresa vende produtos sob encomenda, com prazo médio de recebimento de 60 dias após a entrega na fábrica do comprador. A empresa paga a seus fornecedores com prazo médio de 30 dias após receber a matéria prima. Em consequência, sua necessidade de capital de giro é elevada.
Para reduzi-la, a empresa poderia adotar várias providências, entre as quais NÃO se inclui a diminuição do(s)
Para reduzi-la, a empresa poderia adotar várias providências, entre as quais NÃO se inclui a diminuição do(s)
Ano: 2011
Banca:
CESGRANRIO
Órgão:
BNDES
Prova:
CESGRANRIO - 2011 - BNDES - Profissional Básico - Contabilidade |
Q283371
Análise de Balanços
Em determinada empresa mineradora, o Lucro Antes de Juros, Impostos, Depreciação e Amortização (LAJIDA) aumentou 18% de um exercício para o seguinte.
O melhor desempenho do LAJIDA pode ter sido causado por diversos fatores, entre eles um(a)
O melhor desempenho do LAJIDA pode ter sido causado por diversos fatores, entre eles um(a)
Ano: 2011
Banca:
CESGRANRIO
Órgão:
BNDES
Prova:
CESGRANRIO - 2011 - BNDES - Profissional Básico - Contabilidade |
Q283370
Análise de Balanços
Entre os indicadores econômico-financeiros abaixo, qual se relaciona à rentabilidade da empresa?
Ano: 2011
Banca:
CESGRANRIO
Órgão:
BNDES
Prova:
CESGRANRIO - 2011 - BNDES - Profissional Básico - Contabilidade |
Q283369
Análise de Balanços
Uma empresa, inicialmente com um indicador de liquidez corrente igual a 1, fez caixa adiando os pagamentos aos fornecedores. Sua dívida de curto prazo aumentou de R$ 50.000,00, e seu caixa aumentou também de R$ 50.000,00.,
O novo valor do indicador de liquidez corrente é
O novo valor do indicador de liquidez corrente é
Ano: 2011
Banca:
CESGRANRIO
Órgão:
BNDES
Prova:
CESGRANRIO - 2011 - BNDES - Profissional Básico - Contabilidade |
Q283368
Contabilidade Geral
Admita para todos os efeitos fiscais que uma empresa tributada pelo lucro real utilize o benefício fiscal da depreciação acelerada incentivada, nos termos da legislação pertinente.
O registro e o controle do aludido benefício fiscal da depreciação acelerada incentivada são feitos no livro
O registro e o controle do aludido benefício fiscal da depreciação acelerada incentivada são feitos no livro
Ano: 2011
Banca:
CESGRANRIO
Órgão:
BNDES
Prova:
CESGRANRIO - 2011 - BNDES - Profissional Básico - Contabilidade |
Q283367
Contabilidade Pública
A despesa pública tem as seguintes fases: fixação, empenho, liquidação e pagamento.
As fases compreendidas pelo empenho são:
As fases compreendidas pelo empenho são:
Ano: 2011
Banca:
CESGRANRIO
Órgão:
BNDES
Prova:
CESGRANRIO - 2011 - BNDES - Profissional Básico - Contabilidade |
Q283366
Contabilidade Geral
As provisões têm como contrapartida a débito sempre uma conta de despesa, e, a crédito, uma conta de passivo, quando representa um risco de pagamento ou uma conta de ativo quando o risco for de não recebimento.
A legislação fiscal, entretanto, só admite a dedução, na base de cálculo, do imposto de renda das pessoas jurídi- cas, as despesas decorrentes da provisão de
A legislação fiscal, entretanto, só admite a dedução, na base de cálculo, do imposto de renda das pessoas jurídi- cas, as despesas decorrentes da provisão de
Ano: 2011
Banca:
CESGRANRIO
Órgão:
BNDES
Prova:
CESGRANRIO - 2011 - BNDES - Profissional Básico - Contabilidade |
Q283365
Contabilidade Pública
O recebimento de recursos públicos, que aumentam o saldo patrimonial sem representar aumento do passivo permanente nem redução do ativo permanente, é identificado como
Ano: 2011
Banca:
CESGRANRIO
Órgão:
BNDES
Prova:
CESGRANRIO - 2011 - BNDES - Profissional Básico - Contabilidade |
Q283364
Auditoria
O objetivo do auditor independente (externo) consiste na emissão de opinião fundamentada nas demonstrações financeiras auditadas. Para tal, torna-se necessário que se realizem testes que lhe permitam formar essa opinião.
O entendimento técnico-conceitual de teste em auditoria é:
O entendimento técnico-conceitual de teste em auditoria é:
Ano: 2011
Banca:
CESGRANRIO
Órgão:
BNDES
Prova:
CESGRANRIO - 2011 - BNDES - Profissional Básico - Contabilidade |
Q283363
Auditoria
Na gestão empresarial cabe à Administração da empresa estabelecer o sistema de controle interno e o respectivo acompanhamento de sua correta adoção por parte dos executores, como um todo, visando a adaptá-lo rapidamente a novas circunstâncias gerenciais, se necessário.
Ao se dizer que os acessos aos ativos e aos registros contábeis devem ser realizados por indivíduos distintos, está sendo enunciado o princípio do controle interno do(a)
Ao se dizer que os acessos aos ativos e aos registros contábeis devem ser realizados por indivíduos distintos, está sendo enunciado o princípio do controle interno do(a)
Ano: 2011
Banca:
CESGRANRIO
Órgão:
BNDES
Prova:
CESGRANRIO - 2011 - BNDES - Profissional Básico - Contabilidade |
Q283362
Contabilidade Geral
Na evidenciação contábil ambiental, sob o enfoque dos princípios contábeis a imputação dos impactos ambientais, que provoquem efeitos econômicos à própria entidade causadora e aderência ao princípio do poluidor pagador, tem fundamento no princípio contábil da
Ano: 2011
Banca:
CESGRANRIO
Órgão:
BNDES
Prova:
CESGRANRIO - 2011 - BNDES - Profissional Básico - Contabilidade |
Q283361
Auditoria
Balanço ambiental é a demonstração que apresenta ativo e passivo ambiental natural num determinado momento. Ele evidencia, sinteticamente, as contas da gestão ambiental e as relações do patrimônio com o meio ambiente.
Passivo ambiental, no entendimento do IBRACON, expresso na Norma de Procedimentos de auditoria NPA 11/96, é a
Passivo ambiental, no entendimento do IBRACON, expresso na Norma de Procedimentos de auditoria NPA 11/96, é a
Ano: 2011
Banca:
CESGRANRIO
Órgão:
BNDES
Prova:
CESGRANRIO - 2011 - BNDES - Profissional Básico - Contabilidade |
Q283360
Contabilidade Geral
De acordo com os dizeres do pronunciamento técnico CPC 26, que trata de apresentação das demonstrações contábeis, aprovado pela Deliberação CVM no 595/09 com as alterações introduzidas pela Deliberação CVM no 624/10, as demonstrações contábeis são uma representação estruturada das posições
Ano: 2011
Banca:
CESGRANRIO
Órgão:
BNDES
Prova:
CESGRANRIO - 2011 - BNDES - Profissional Básico - Contabilidade |
Q283359
Contabilidade Geral
A deliberação no 539/08 da Comissão de Valores Mobiliários (CVM) aprovou o Pronunciamento Conceitual Básico do Comitê de Pronunciamentos Contábeis (CPC) que dispõe sobre a Estrutura Conceitual para a Elaboração e Apresentação das Demonstrações Contábeis. O pronunciamento apresenta os atributos que tornam as demonstrações contábeis úteis para os usuários.
Assim, ao dizer que a omissão ou distorção de uma informação pode influenciar as decisões econômicas dos usuários, tomadas com base nas determinações contábeis, os dizeres do CPC estão-se referindo especificamente ao atributo da
Assim, ao dizer que a omissão ou distorção de uma informação pode influenciar as decisões econômicas dos usuários, tomadas com base nas determinações contábeis, os dizeres do CPC estão-se referindo especificamente ao atributo da
Ano: 2011
Banca:
CESGRANRIO
Órgão:
BNDES
Prova:
CESGRANRIO - 2011 - BNDES - Profissional Básico - Contabilidade |
Q283358
Contabilidade Geral
Um Banco comprou a prazo bens móveis para uso próprio.
Nos termos estabelecidos no item 1.11.6.5 do COSIF (Circular BACEN no 1.273/87), os encargos financeiros vinculados a essa compra a prazo devem ser contabilizados como
Nos termos estabelecidos no item 1.11.6.5 do COSIF (Circular BACEN no 1.273/87), os encargos financeiros vinculados a essa compra a prazo devem ser contabilizados como
Ano: 2011
Banca:
CESGRANRIO
Órgão:
BNDES
Prova:
CESGRANRIO - 2011 - BNDES - Profissional Básico - Contabilidade |
Q283357
Contabilidade Geral
A Lei no 11.638/07 foi a base da alteração fundamental do ordenamento contábil brasileiro e sua convergência às normas contábeis internacionais. Além das modificações introduzidas na Lei das Sociedades Anônimas, o seu art. 3o promoveu outra grande novidade, esta relativa às sociedades de grande porte.
Para ser considerada de grande porte, para os fins exclusivos da lei, a sociedade ou conjunto de sociedades sob controle comum, ainda que não constituídas sob a forma de sociedade por ações, precisam ter a receita bruta anual estipulada na Lei ou um
Para ser considerada de grande porte, para os fins exclusivos da lei, a sociedade ou conjunto de sociedades sob controle comum, ainda que não constituídas sob a forma de sociedade por ações, precisam ter a receita bruta anual estipulada na Lei ou um
Ano: 2011
Banca:
CESGRANRIO
Órgão:
BNDES
Prova:
CESGRANRIO - 2011 - BNDES - Profissional Básico - Contabilidade |
Q283356
Contabilidade Geral
Um Banco, no encerramento do balancete mensal, em 30/04/2011, apresentou as seguintes informações de sua carteira de crédito:
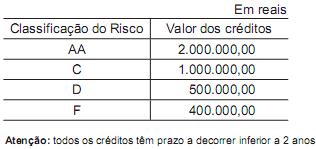
Considerando-se exclusivamente as informações recebidas e que o Banco realizou a provisão para fazer face aos créditos de liquidação duvidosa, pelo percentual mínimo previsto na Resolução no 2.682/99 do Conselho Monetário Nacional, o saldo da conta dessa provisão em 30/04/2011, em reais, é
Considerando-se exclusivamente as informações recebidas e que o Banco realizou a provisão para fazer face aos créditos de liquidação duvidosa, pelo percentual mínimo previsto na Resolução no 2.682/99 do Conselho Monetário Nacional, o saldo da conta dessa provisão em 30/04/2011, em reais, é
Ano: 2011
Banca:
CESGRANRIO
Órgão:
BNDES
Prova:
CESGRANRIO - 2011 - BNDES - Profissional Básico - Contabilidade |
Q283355
Conhecimentos Bancários
A operação de crédito que se caracteriza pela abertura de crédito por parte da Instituição Financeira (Banco) na conta corrente de uma pessoa jurídica é denominada
Ano: 2011
Banca:
CESGRANRIO
Órgão:
BNDES
Prova:
CESGRANRIO - 2011 - BNDES - Profissional Básico - Contabilidade |
Q283354
Economia
O Conselho Monetário Nacional (CMN) é o órgão deliberativo do Sistema Financeiro Nacional (SFN) a quem compete: estabelecer as diretrizes gerais das políticas monetária, cambial e creditícia; regular as condições de constituição, funcionamento e fiscalização das instituições financeiras e disciplinar os instrumentos de política monetária e cambial.
Nos termos da Lei no 9.069, de 29/06/1995, o Conselho Monetário Nacional é constituído pelo Ministro de Estado da Fazenda e pelo
Nos termos da Lei no 9.069, de 29/06/1995, o Conselho Monetário Nacional é constituído pelo Ministro de Estado da Fazenda e pelo
Ano: 2011
Banca:
CESGRANRIO
Órgão:
BNDES
Prova:
CESGRANRIO - 2011 - BNDES - Profissional Básico - Contabilidade |
Q283353
Matemática Financeira
Dados extraídos da contabilidade de uma companhia no final do exercício de 2010:
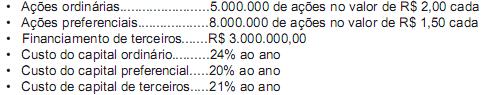
Considerando exclusivamente as informações acima, o Weighted Average Cost of Capital (WACC) também conhecido como Custo Médio Ponderado de Capital (CMPC) da companhia, em percentual, é
Considerando exclusivamente as informações acima, o Weighted Average Cost of Capital (WACC) também conhecido como Custo Médio Ponderado de Capital (CMPC) da companhia, em percentual, é

 Conheça nossos planos