Questões de Concurso Público CFC 2023 para Atuação em Auditoria Independente nas Entidades Supervisionadas pela Superintendência de Previdência Complementar (Previc)
Foram encontradas 25 questões


Ano: 2023
Banca:
Instituto Consulplan
Órgão:
CFC
Prova:
Instituto Consulplan - 2023 - CFC - Atuação em Auditoria Independente nas Entidades Supervisionadas pela Superintendência de Previdência Complementar (Previc) |
Q4405919
Auditoria
Ao considerar os requisitos da necessidade de utilização do trabalho de especialistas em relação à natureza, época e extensão
de procedimentos, o auditor deverá ponderar determinados assuntos a serem observados nos termos da NBC TA 620 – Utilização de trabalho de especialistas, EXCETO:
Ano: 2023
Banca:
Instituto Consulplan
Órgão:
CFC
Prova:
Instituto Consulplan - 2023 - CFC - Atuação em Auditoria Independente nas Entidades Supervisionadas pela Superintendência de Previdência Complementar (Previc) |
Q4405920
Auditoria
O auditor deverá estabelecer acordo, por escrito, com o especialista por ele contratado, quando apropriado, sobre os seguintes
assuntos, EXCETO:
Ano: 2023
Banca:
Instituto Consulplan
Órgão:
CFC
Prova:
Instituto Consulplan - 2023 - CFC - Atuação em Auditoria Independente nas Entidades Supervisionadas pela Superintendência de Previdência Complementar (Previc) |
Q4405921
Auditoria
Em relação à natureza, alcance e objetivos do trabalho do especialista externo do auditor, assinale a afirmativa INCORRETA.
Ano: 2023
Banca:
Instituto Consulplan
Órgão:
CFC
Prova:
Instituto Consulplan - 2023 - CFC - Atuação em Auditoria Independente nas Entidades Supervisionadas pela Superintendência de Previdência Complementar (Previc) |
Q4405922
Legislação Federal
De acordo com as diretrizes de aplicação dos recursos garantidores dos planos administrados pelas Entidades Fechadas de
Previdência Complementar (EFPC), com ênfase nos controles internos, assinale a afirmativa INCORRETA.
Ano: 2023
Banca:
Instituto Consulplan
Órgão:
CFC
Prova:
Instituto Consulplan - 2023 - CFC - Atuação em Auditoria Independente nas Entidades Supervisionadas pela Superintendência de Previdência Complementar (Previc) |
Q4405923
Legislação Federal
É correto afirmar que os investimentos dos recursos dos planos administrados pelas Entidades Fechadas de Previdência Complementar (EFPC) devem ser classificados nos seguintes segmentos de aplicação, conforme a legislação atinente, EXCETO:
Ano: 2023
Banca:
Instituto Consulplan
Órgão:
CFC
Prova:
Instituto Consulplan - 2023 - CFC - Atuação em Auditoria Independente nas Entidades Supervisionadas pela Superintendência de Previdência Complementar (Previc) |
Q4405924
Direito Digital
Nos termos da Lei nº 13.709/2018 – também conhecida como Lei Geral de Proteção de Dados Pessoais, assinale a afirmativa
correta.
Ano: 2023
Banca:
Instituto Consulplan
Órgão:
CFC
Prova:
Instituto Consulplan - 2023 - CFC - Atuação em Auditoria Independente nas Entidades Supervisionadas pela Superintendência de Previdência Complementar (Previc) |
Q4405925
Direito Digital
Tendo em vista que a Lei Geral de Proteção de Dados Pessoais (LGPD) estabelece sanções em relação à responsabilidade e
ressarcimento de danos em razão do exercício de atividade de tratamento dos dados, é INCORRETO afirmar que:
Ano: 2023
Banca:
Instituto Consulplan
Órgão:
CFC
Prova:
Instituto Consulplan - 2023 - CFC - Atuação em Auditoria Independente nas Entidades Supervisionadas pela Superintendência de Previdência Complementar (Previc) |
Q4405926
Contabilidade Geral
Pode-se afirmar que os títulos e valores mobiliários adquiridos para carteira própria, carteira administrada ou fundos de investimentos exclusivos pertencentes à entidade devem ser registrados pelo valor efetivamente pago, inclusive corretagens e emolumentos,
e classificados como títulos para negociação ou títulos mantidos até o vencimento. Desta maneira, é INCORRETO afirmar que:
Ano: 2023
Banca:
Instituto Consulplan
Órgão:
CFC
Prova:
Instituto Consulplan - 2023 - CFC - Atuação em Auditoria Independente nas Entidades Supervisionadas pela Superintendência de Previdência Complementar (Previc) |
Q4405927
Contabilidade Geral
De acordo com o previsto na Resolução CNPC nº 43, de 6 de agosto de 2021, que dispõe sobre os procedimentos contábeis
das entidades fechadas de previdência complementar e sobre o registro e avaliação de títulos e valores mobiliários, assinale
a afirmativa INCORRETA.
Ano: 2023
Banca:
Instituto Consulplan
Órgão:
CFC
Prova:
Instituto Consulplan - 2023 - CFC - Atuação em Auditoria Independente nas Entidades Supervisionadas pela Superintendência de Previdência Complementar (Previc) |
Q4405928
Direito Previdenciário
As entidades fechadas de previdência complementar podem manter posições em mercados derivativos, diretamente ou por
meio de fundo de investimento, desde que observadas, cumulativamente, as seguintes condições: “Avaliação prévia dos
riscos envolvidos, existência de sistemas de controle interno adequados às suas operações, registro da operação ou negociação em bolsa de valores ou de mercadorias e futuros ou em mercado de balcão organizado, atuação de câmaras e prestadores
de serviços de compensação e de liquidação como contraparte central garantidora da operação, margem requerida limitada
a __________ da posição em ativos financeiros aceitos pela Clearing e valor total dos prêmios de opções pagos limitado a
__________ da posição em títulos da dívida pública mobiliária federal, ativos financeiros de emissão de instituição financeira
e ações da carteira de cada plano ou fundo de investimento”. Assinale a alternativa que completa correta e sequencialmente
a afirmativa anterior.
Ano: 2023
Banca:
Instituto Consulplan
Órgão:
CFC
Prova:
Instituto Consulplan - 2023 - CFC - Atuação em Auditoria Independente nas Entidades Supervisionadas pela Superintendência de Previdência Complementar (Previc) |
Q4405929
Conhecimentos Bancários
NÃO são considerados como inobservância aos limites estabelecidos na Resolução CMN nº 4.994, de 24/03/2022 os desenquadramentos passivos decorrentes de:
Ano: 2023
Banca:
Instituto Consulplan
Órgão:
CFC
Prova:
Instituto Consulplan - 2023 - CFC - Atuação em Auditoria Independente nas Entidades Supervisionadas pela Superintendência de Previdência Complementar (Previc) |
Q4405930
Contabilidade Geral
Dentre outras previsões, a Instrução Normativa PREVIC nº 31/2020 estabelece normas para os procedimentos contábeis das
entidades fechadas de previdência complementar. De acordo com a referida Instrução Normativa, para fins de constituição
de provisão para perda sobre valores de créditos vencidos com atraso entre 241 e 360 dias deve ser adotado um percentual
mínimo de provisão de:
Ano: 2023
Banca:
Instituto Consulplan
Órgão:
CFC
Prova:
Instituto Consulplan - 2023 - CFC - Atuação em Auditoria Independente nas Entidades Supervisionadas pela Superintendência de Previdência Complementar (Previc) |
Q4405931
Direito Previdenciário
A Resolução CNPC nº 28/2017 trouxe importantes alterações no que diz respeito ao Plano de Gestão Administrativa (PGA)
das Entidades Fechadas de Previdência Complementar (EFPC). Com base em suas disposições, analise as afirmativas a seguir.
I. O PGA deverá ter regulamento próprio aprovado pelo Conselho Deliberativo da entidade, o qual deverá conter, além de outros aspectos, a fonte de custeio e a forma de constituição e de destinação/utilização do Fundo Administrativo registrado no PGA.
II. Os recursos do fundo administrativo registrado no PGA poderão ser utilizados para custear projetos de melhorias nos processos de gestão e reestruturação da entidade, sem que impliquem aumento de custos fixos do plano de gestão administrativa.
III. É vedada a utilização de recursos do fundo administrativo registrado no PGA para cobertura de gastos com prospecção, elaboração, implantação e fomento de planos de benefícios de previdência complementar.
Está correto o que se afirma em
I. O PGA deverá ter regulamento próprio aprovado pelo Conselho Deliberativo da entidade, o qual deverá conter, além de outros aspectos, a fonte de custeio e a forma de constituição e de destinação/utilização do Fundo Administrativo registrado no PGA.
II. Os recursos do fundo administrativo registrado no PGA poderão ser utilizados para custear projetos de melhorias nos processos de gestão e reestruturação da entidade, sem que impliquem aumento de custos fixos do plano de gestão administrativa.
III. É vedada a utilização de recursos do fundo administrativo registrado no PGA para cobertura de gastos com prospecção, elaboração, implantação e fomento de planos de benefícios de previdência complementar.
Está correto o que se afirma em
Ano: 2023
Banca:
Instituto Consulplan
Órgão:
CFC
Prova:
Instituto Consulplan - 2023 - CFC - Atuação em Auditoria Independente nas Entidades Supervisionadas pela Superintendência de Previdência Complementar (Previc) |
Q4405932
Legislação Federal
As Entidades Fechadas de Previdência Complementar (EFPC) devem observar o disposto na Instrução Normativa PREVIC nº 34, de
28/10/2020, para prevenir a utilização de seus produtos para a prática de atos classificados como “lavagem de dinheiro” e “financiamento do terrorismo”. Com fulcro na referida norma, assinale a afirmativa INCORRETA.
Ano: 2023
Banca:
Instituto Consulplan
Órgão:
CFC
Prova:
Instituto Consulplan - 2023 - CFC - Atuação em Auditoria Independente nas Entidades Supervisionadas pela Superintendência de Previdência Complementar (Previc) |
Q4405933
Contabilidade Geral
Nos termos da Instrução Normativa PREVIC nº 31/2020, sobre a contabilização de operações das entidades fechadas de previdência
complementar, marque V para as afirmativas verdadeiras e F para as falsas.
( ) As EFPC devem registrar contabilmente os instrumentos de dívidas de patrocinador relativos aos financiamentos de serviço passado e de deficit técnico equacionado no grupo “operações contratadas”, no “passivo não circulante”, subgrupo “empréstimos e financiamentos”.
( ) Na existência de depósitos judiciais, estes realizáveis, devem ser atualizados por ocasião da emissão do alvará de levantamento expedido pelo judiciário em favor da EFPC em contrapartida a conta de resultado.
( ) As provisões em caráter contingencial devem ser contabilizadas no exigível contingencial, observadas as Normas Brasileiras de Contabilidade, editadas pelo CFC, tendo como contrapartida a conta “constituição/reversão de contingência”.
A sequência está correta em
( ) As EFPC devem registrar contabilmente os instrumentos de dívidas de patrocinador relativos aos financiamentos de serviço passado e de deficit técnico equacionado no grupo “operações contratadas”, no “passivo não circulante”, subgrupo “empréstimos e financiamentos”.
( ) Na existência de depósitos judiciais, estes realizáveis, devem ser atualizados por ocasião da emissão do alvará de levantamento expedido pelo judiciário em favor da EFPC em contrapartida a conta de resultado.
( ) As provisões em caráter contingencial devem ser contabilizadas no exigível contingencial, observadas as Normas Brasileiras de Contabilidade, editadas pelo CFC, tendo como contrapartida a conta “constituição/reversão de contingência”.
A sequência está correta em
Ano: 2023
Banca:
Instituto Consulplan
Órgão:
CFC
Prova:
Instituto Consulplan - 2023 - CFC - Atuação em Auditoria Independente nas Entidades Supervisionadas pela Superintendência de Previdência Complementar (Previc) |
Q4405934
Contabilidade Geral
A Resolução CNPC nº 43, de 6 de agosto de 2021, dispõe sobre os procedimentos contábeis das entidades fechadas de previdência
complementar e sobre o registro e avaliação de títulos e valores mobiliários. O Capítulo I dessa Resolução trata dos procedimentos contábeis aplicáveis às entidades fechadas de previdência complementar. Nesse contexto, analise os procedimentos apresentados a seguir.
I. A contabilidade da entidade deve ser elaborada respeitando a interdependência patrimonial dos planos de benefícios de forma a identificar, agrupada ou separadamente, os planos de benefícios previdenciais e assistenciais administrados pela entidade, bem como o Plano de Gestão Administrativa (PGA), para assegurar um conjunto de informações consistentes e transparentes.
II. A contabilização deve ser descentralizada, mas a sede da entidade deve manter cópias atualizadas dos livros obrigatórios (diário e razão), além de livros auxiliares, com observância das disposições previstas na legislação aplicável.
III. O livro diário deve conter a escrituração contábil atualizada, não se permitindo atraso superior a trinta dias, e devem conter, transcritas ou anexadas, as demonstrações contábeis e as notas explicativas da entidade.
IV. A entidade deve providenciar, anualmente, o inventário físico dos bens patrimoniais, compatibilizando os controles individuais com os registros contábeis, e procedendo, se for o caso, aos ajustes necessários.
De acordo com a Resolução CNPC nº 43, de 6 de agosto de 2021, está correto o que se afirma apenas em
I. A contabilidade da entidade deve ser elaborada respeitando a interdependência patrimonial dos planos de benefícios de forma a identificar, agrupada ou separadamente, os planos de benefícios previdenciais e assistenciais administrados pela entidade, bem como o Plano de Gestão Administrativa (PGA), para assegurar um conjunto de informações consistentes e transparentes.
II. A contabilização deve ser descentralizada, mas a sede da entidade deve manter cópias atualizadas dos livros obrigatórios (diário e razão), além de livros auxiliares, com observância das disposições previstas na legislação aplicável.
III. O livro diário deve conter a escrituração contábil atualizada, não se permitindo atraso superior a trinta dias, e devem conter, transcritas ou anexadas, as demonstrações contábeis e as notas explicativas da entidade.
IV. A entidade deve providenciar, anualmente, o inventário físico dos bens patrimoniais, compatibilizando os controles individuais com os registros contábeis, e procedendo, se for o caso, aos ajustes necessários.
De acordo com a Resolução CNPC nº 43, de 6 de agosto de 2021, está correto o que se afirma apenas em
Ano: 2023
Banca:
Instituto Consulplan
Órgão:
CFC
Prova:
Instituto Consulplan - 2023 - CFC - Atuação em Auditoria Independente nas Entidades Supervisionadas pela Superintendência de Previdência Complementar (Previc) |
Q4405935
Direito Previdenciário
A Associação Brasileira das Entidades Fechadas de Previdência Complementar (Abrapp) é uma entidade sem fins lucrativos,
representativa dos interesses comuns das Entidades Fechadas de Previdência Complementar. Em seus levantamentos
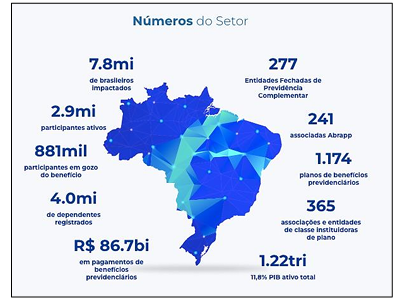
estatísticos, a Abrapp evidencia números relevantes da previdência complementar no Brasil, conforme a imagem a seguir:
(Disponível em: https://www.abrapp.org.br/. Acesso em: 30/09/2023.)
Como se observa na figura, há 277 entidades fechadas de previdência complementar e 365 associações e entidades de classe instituidoras de plano, movimentando uma cifra de cerca de 12% do PIB, distribuída em 1.174 planos de benefícios. Os planos de benefícios estão sujeitos a processos sucessórios previstos na Resolução CNPC nº 43, de 6 de agosto de 2021, nas seguintes modalidades:
(Disponível em: https://www.abrapp.org.br/. Acesso em: 30/09/2023.)
Como se observa na figura, há 277 entidades fechadas de previdência complementar e 365 associações e entidades de classe instituidoras de plano, movimentando uma cifra de cerca de 12% do PIB, distribuída em 1.174 planos de benefícios. Os planos de benefícios estão sujeitos a processos sucessórios previstos na Resolução CNPC nº 43, de 6 de agosto de 2021, nas seguintes modalidades:
Ano: 2023
Banca:
Instituto Consulplan
Órgão:
CFC
Prova:
Instituto Consulplan - 2023 - CFC - Atuação em Auditoria Independente nas Entidades Supervisionadas pela Superintendência de Previdência Complementar (Previc) |
Q4405936
Contabilidade Geral
Observe a Demonstração da Mutação do Patrimônio Social (DMPS) da Prevsan, referente ao exercício encerrado em 31/12/2021,
em comparação ao exercício anterior.
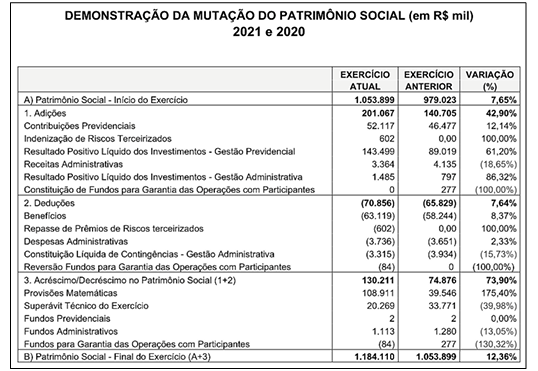
As informações estão de acordo com a Instrução Normativa Previc nº 31, de 20 de agosto de 2020, que estabelece normas para os procedimentos contábeis das entidades fechadas de previdência complementar, estrutura o plano contábil padrão, instrui a função e o funcionamento das contas, a forma, o meio e a periodicidade de envio das demonstrações contábeis. Como é comum acontecer, a DMPS apresentada não contém as rubricas de todas as adições, destinações e acréscimos/decréscimos possíveis e previstos no Anexo III da Instrução Normativa Previc nº 31, de 20 de agosto de 2020, pois, como recomenda a Instrução, “as rubricas com saldos nulos em ambos os períodos deverão ser suprimidas”. Segundo o Modelo de DMPS proposto no Anexo III da Instrução Normativa Previc nº 31, de 20 de agosto de 2020, caso tivesse ocorrido alguma desoneração de contribuições de patrocinadores no exercício, o valor desta desoneração
As informações estão de acordo com a Instrução Normativa Previc nº 31, de 20 de agosto de 2020, que estabelece normas para os procedimentos contábeis das entidades fechadas de previdência complementar, estrutura o plano contábil padrão, instrui a função e o funcionamento das contas, a forma, o meio e a periodicidade de envio das demonstrações contábeis. Como é comum acontecer, a DMPS apresentada não contém as rubricas de todas as adições, destinações e acréscimos/decréscimos possíveis e previstos no Anexo III da Instrução Normativa Previc nº 31, de 20 de agosto de 2020, pois, como recomenda a Instrução, “as rubricas com saldos nulos em ambos os períodos deverão ser suprimidas”. Segundo o Modelo de DMPS proposto no Anexo III da Instrução Normativa Previc nº 31, de 20 de agosto de 2020, caso tivesse ocorrido alguma desoneração de contribuições de patrocinadores no exercício, o valor desta desoneração
Ano: 2023
Banca:
Instituto Consulplan
Órgão:
CFC
Prova:
Instituto Consulplan - 2023 - CFC - Atuação em Auditoria Independente nas Entidades Supervisionadas pela Superintendência de Previdência Complementar (Previc) |
Q4405937
Auditoria
O Guia Previc de Melhores Práticas Contábeis e de Auditoria, Edição 2021, apresenta as melhores práticas contábeis e de
auditoria para Entidades Fechadas de Previdência Complementar (EFPC). Sobre a auditoria independente das EFPC, analise
as afirmativas a seguir.
I. As EFPC devem contratar auditor independente a cada encerramento trimestral da contabilidade.
II. O auditor independente contratado pela EFPC deve produzir os seguintes relatórios: (a) relatório do auditor independente sobre as demonstrações contábeis; (b) relatório circunstanciado sobre as deficiências de controles internos; e (c) relatório para propósito específico, no qual deve ser avaliada a adequação dos controles internos aos riscos suportados, bem como a governança da EFPC.
III. O relatório para propósito específico é exigido para as EFPC classificadas como Entidades Relativamente Importantes (ERI), definidas pela Previc.
IV. Os órgãos de governança das EFPC não devem conhecer o planejamento da auditoria, pois, nessa fase, usualmente, é o momento em que o auditor independente elege quais serão os principais assuntos de auditoria os quais devem ser objetos de discursão com a diretoria executiva, evitando, assim, que a entidade auditada produza documentos que impeçam a identificação de vícios ou desvios.
De acordo com o Guia Previc de Melhores Práticas Contábeis e de Auditoria, Edição 2021, está correto apenas o que se afirma em
I. As EFPC devem contratar auditor independente a cada encerramento trimestral da contabilidade.
II. O auditor independente contratado pela EFPC deve produzir os seguintes relatórios: (a) relatório do auditor independente sobre as demonstrações contábeis; (b) relatório circunstanciado sobre as deficiências de controles internos; e (c) relatório para propósito específico, no qual deve ser avaliada a adequação dos controles internos aos riscos suportados, bem como a governança da EFPC.
III. O relatório para propósito específico é exigido para as EFPC classificadas como Entidades Relativamente Importantes (ERI), definidas pela Previc.
IV. Os órgãos de governança das EFPC não devem conhecer o planejamento da auditoria, pois, nessa fase, usualmente, é o momento em que o auditor independente elege quais serão os principais assuntos de auditoria os quais devem ser objetos de discursão com a diretoria executiva, evitando, assim, que a entidade auditada produza documentos que impeçam a identificação de vícios ou desvios.
De acordo com o Guia Previc de Melhores Práticas Contábeis e de Auditoria, Edição 2021, está correto apenas o que se afirma em
Ano: 2023
Banca:
Instituto Consulplan
Órgão:
CFC
Prova:
Instituto Consulplan - 2023 - CFC - Atuação em Auditoria Independente nas Entidades Supervisionadas pela Superintendência de Previdência Complementar (Previc) |
Q4405938
Auditoria Governamental
No Guia Previc de Melhores Práticas Contábeis e de Auditoria, Edição 2021, se encontra a recomendação da realização de
avaliações periódicas sobre a governança, gerenciamento de riscos e dos controles internos, conforme a aplicação do COSO
(Committee of Sponsoring Organizations of the Treadway Commission) e do IIA (The Institute of Internal Auditors), conforme
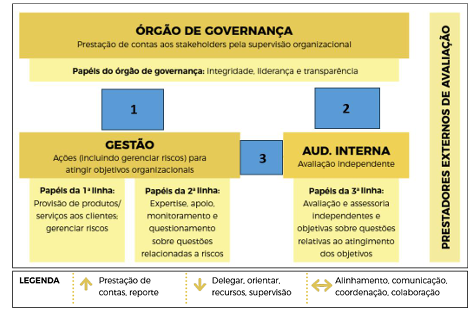
a imagem a seguir, que detalha o modelo das três linhas de defesa:
(Disponível em: https://www.gov.br/previc/pt-br/publicacoes/guias-de-melhores-praticas/guia-previc-melhores-praticas-contabeis-2021-1-1.pdf. Adaptada. Acesso em: 29/09/2023.)
Utilizando a legenda apresentada na parte inferior da figura, para uma correta representação das relações entre o órgão de governança, a gestão e a auditoria interna, as caixas 1, 2 e 3 deverão conter as seguintes relações, respectivamente,
(Disponível em: https://www.gov.br/previc/pt-br/publicacoes/guias-de-melhores-praticas/guia-previc-melhores-praticas-contabeis-2021-1-1.pdf. Adaptada. Acesso em: 29/09/2023.)
Utilizando a legenda apresentada na parte inferior da figura, para uma correta representação das relações entre o órgão de governança, a gestão e a auditoria interna, as caixas 1, 2 e 3 deverão conter as seguintes relações, respectivamente,

 Conheça nossos planos