Questões de Concurso Público CFC 2026 para Perito Contábil
Foram encontradas 11 questões


De acordo com as disposições do Código de Processo Civil (art. 606) e da NBC ITP 01 – APURAÇÃO DE HAVERES, assinale a afirmativa correta.
Durante a realização de uma perícia contábil em uma sociedade empresária S.A., o perito foi contratado para verificar a correta mensuração do Ativo Imobilizado. A sociedade empresária S.A. utiliza um equipamento especializado em sua linha de produção, adquirido em 1º de janeiro de 2018 por R$ 10.000.000,00.
Na data da aquisição, estimou-se uma vida útil econômica de oito anos e um valor residual nulo, sendo adotado o método da depreciação linear. Em 31 de dezembro de 2019, após o reconhecimento da depreciação do exercício, verificou-se que uma inovação tecnológica reduziria significativamente a capacidade de geração de benefícios econômicos futuros do equipamento.
Em razão disso, a administração elaborou teste de recuperabilidade, obtendo as seguintes estimativas: valor em uso: R$ 5.300.000,00; e valor justo líquido de despesas de venda: R$ 5.600.000,00. A entidade pretende continuar utilizando o equipamento, cuja vida útil remanescente foi reestimada em quatro anos.
Considerando-se as informações apresentadas e os preceitos da NBC TG 01 (R4) – REDUÇÃO AO VALOR RECUPERÁVEL DE ATIVOS, o valor
Durante a realização de uma perícia, o perito contábil foi contratado para verificar a consistência da Demonstração dos Fluxos de Caixa elaborada por uma sociedade empresária S.A. referente ao exercício de 2026.
A Demonstração do Resultado do Exercício apresentou as seguintes informações:
• Receita de vendas: R$ 200.000,00;
• Custo das mercadorias vendidas: R$ 120.000,00;
• Despesas operacionais: R$ 50.000,00, das quais R$ 21.000,00 correspondem à despesa de depreciação e o restante, à despesa de salários;
• Lucro líquido: R$ 30.000,00. Na análise dos documentação pertinente, o perito constatou que, ao longo do exercício, ocorreram as seguintes variações patrimoniais:
• aumento de R$ 12.000,00 nas contas a receber de clientes;
• aumento de R$ 11.000,00 nos estoques; e
• aumento de R$ 13.000,00 nas contas a pagar a fornecedores.
Considerando-se as informações apresentadas e os preceitos da NBC TG 03 (R3) - DEMONSTRAÇÃO DOS FLUXOS DE CAIXA, o valor do caixa líquido gerado pelas atividades operacionais é de
A identificação e o correto tratamento contábil dos ativos intangíveis são fundamentais para a adequada mensuração do patrimônio e do resultado das entidades.
A respeito do assunto, avalie as afirmativas a seguir:
I. Ativos intangíveis derivam de direitos que representam a expectativa de recebimento de caixa futuro.
II. Os gastos com pesquisa devem ser reconhecidos como despesa quando incorridos.
III. Os custos da fase de pesquisa podem ser capitalizados como ativo intangível caso o projeto demonstre viabilidade econômica.
IV. A entidade deve revisar periodicamente a vida útil e o valor residual dos ativos intangíveis.
V. O teste de recuperabilidade (impairment) deve ser realizado anualmente para ativos intangíveis de vida útil definida e indefinida.
Considerando-se os preceitos do CPC 04 (R1) – ATIVO INTANGÍVEL, estão corretas as afirmativas
Durante a realização de uma perícia contábil em uma sociedade empresária, o perito contábil foi incumbido de verificar a correta aplicação do Método da Equivalência Patrimonial na contabilização de investimento relevante em coligada. Constatou-se que a investidora adquiriu 25% do capital votante da investida pelo valor de R$1.000.000,00. Ao final do exercício social, a investida distribuiu 40% de seu lucro líquido aos acionistas.
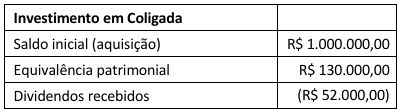
Na análise da conta contábil "Investimento em Coligada", o perito verificou os seguintes registros:
I. Uma mudança de política contábil ocorre quando há novas informações ou experiência adicional que justificam a alteração do critério contábil adotado.
II. Erros em demonstrações contábeis decorrem de enganos matemáticos, omissões ou uso indevido de informações disponíveis à época da elaboração.
III. A adoção de um tratamento contábil para eventos que ocorreram pela primeira vez ou que antes eram imateriais é considerada mudança de política contábil.
IV. A aplicação retrospectiva consiste em aplicar uma nova política contábil como se ela sempre tivesse sido utilizada, com reapresentação das demonstrações anteriores.
Considerando-se os preceitos da NBC TG 23 (R2) - POLÍTICAS CONTÁBEIS, MUDANÇA DE ESTIMATIVA E RETIFICAÇÃO DE ERRO, estão corretas as afirmativas
Com base na experiência histórica da entidade, estima-se que os custos com garantias correspondam a: primeiro ano após a venda: 2% do valor da venda, segundo ano após a venda: 3% do valor da venda e terceiro ano após a venda: 5% do valor da venda. Em 12/10/2026, a companhia realizou vendas de R$ 1.200.000,00.
Considerando-se as informações apresentadas e os preceitos da NBC TG 25 (R2) – PROVISÕES, PASSIVOS CONTINGENTES E ATIVOS CONTINGENTES, o perito contábil concluiu que as garantias concedidas aos clientes nessa operação são classificadas como
O perito contábil foi autuado pelo Conselho Regional de Contabilidade por grave falha na condução de um litígio. A sanção impôs uma multa pecuniária, e o profissional avalia a melhor estratégia de defesa administrativa. O infrator, inconformado com a decisão regional, planeja recorrer da penalidade ao Conselho Federal de Contabilidade. A análise exige o cumprimento legal sobre prazos, solidariedade punitiva e o rito de cobrança da dívida gerada.
Sobre o processo administrativo de infração, recursos e penalidades para o caso, à luz do Decreto-Lei nº 9.295/1946 e suas alterações posteriores, avalie as afirmativas a seguir.
I. O recurso contra a multa imposta pelo Conselho Regional deve ser interposto em até sessenta dias, sendo-lhe garantido o efeito suspensivo imediato sobre a cobrança até a decisão final do Conselho Federal.
II. A punição se converte em título de dívida líquida e certa após o julgamento definitivo do auto de infração contra o perito, ensejando a cobrança por executivo fiscal se não houver o pagamento amigável.
III. O escritório de perícia a cujos serviços o perito infrator se ache vinculado é solidariamente responsável pelo pagamento das multas que forem aplicadas de forma definitiva pelas instâncias regionais.
Está correto o que se afirma em
Sobre a proposta comercial e o contrato de prestação de serviços de contabilidade, avalie, à luz da Resolução CFC nº 1.590/2020, as afirmativas a seguir.
I. A proposta comercial de oferta de serviços pode prescindir da indicação da parte dos trabalhos que deverá ser executada pelo próprio contratante (caso tenha), focando apenas no valor e no prazo de duração.
II. O contrato de prestação de serviços pactuado deve estipular obrigatoriamente uma cláusula rescisória, contendo a fixação de um prazo de prévio aviso para o devido encerramento da relação.
III. O instrumento contratual deve prever a obrigatoriedade do fornecimento anual da Carta de Responsabilidade da Administração, cabendo ao profissional adotar salvaguardas em caso de recusa.
Está correto o que se afirma em
À luz da NBC TG 07 (R2) - SUBVENÇÃO E ASSISTÊNCIA GOVERNAMENTAIS, associe os termos contábeis a seguir aos seus respectivos conceitos normativos:
1. Assistência governamental
2. Subvenção governamental
3. Subvenção relacionada a ativos
( ) É uma assistência governamental geralmente na forma de contribuição de natureza pecuniária, mas não só restrita a ela, concedida a uma entidade normalmente em troca do cumprimento passado ou futuro de certas condições relacionadas às atividades operacionais da entidade. Não são subvenções governamentais aquelas que não podem ser razoavelmente quantificadas em dinheiro e as transações com o governo que não podem ser distinguidas das transações comerciais normais da entidade.
( ) É uma subvenção governamental cuja condição principal para que a entidade se qualifique é a de que ela compre, construa ou de outra forma adquira ativos de longo prazo. Também podem ser incluídas condições acessórias que restrinjam o tipo ou a localização dos ativos, ou os períodos durante os quais devem ser adquiridos ou mantidos.
( ) É a ação de um governo destinada a fornecer benefício econômico específico a uma entidade ou a um grupo de entidades que atendam a critérios estabelecidos. Não inclui os benefícios proporcionados única e indiretamente por meio de ações que afetam as condições comerciais gerais, tais como o fornecimento de infraestruturas em áreas em desenvolvimento ou a imposição de restrições comerciais sobre concorrentes.
Esses conceitos correspondem, respectivamente, aos termos
O perito contábil deve declarar sua condição de impedimento e suspeição quando identificar situações objetivas que identifiquem ocorrências de perda de imparcialidade e/ou independência, das mais diversas ordens, que impossibilitariam o exercício regular de seu trabalho técnico.
Com base nas diretrizes estabelecidas na NBC PP 01 (R2) – PERITO CONTÁBIL, sobre os impedimentos e a suspeição do perito contábil, assinale a afirmativa correta.

 Conheça nossos planos