Questões de Concurso Público SEPLAG-AL 2026 para Analista Previdenciário - Área: Contábil
Foram encontradas 120 questões


Julgue o item subsequente, referente a atos e fatos administrativos.
A venda de mercadorias à vista com lucro é um fato administrativo misto.
Julgue o item subsequente, referente a atos e fatos administrativos.
A transação que modifique a qualidade do patrimônio de uma entidade sem modificar seu montante é um fato administrativo permutativo.
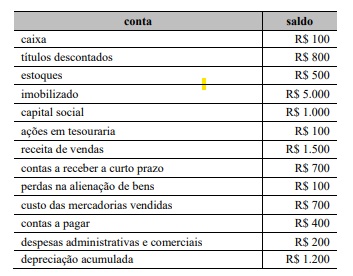
Suponha que, na contabilidade de uma entidade, conste o conjunto de contas apresentado na tabela acima e seus respectivos saldos. Com base nessa situação hipotética, julgue o item seguinte.
As contas do ativo circulante totalizam R$ 1.300.
Suponha que, na contabilidade de uma entidade, conste o conjunto de contas apresentado na tabela acima e seus respectivos saldos. Com base nessa situação hipotética, julgue o item seguinte.
As contas de natureza devedora totalizam saldo superior a R$ 7.000.
Suponha que, na contabilidade de uma entidade, conste o conjunto de contas apresentado na tabela acima e seus respectivos saldos. Com base nessa situação hipotética, julgue o item seguinte.
O total do saldo das contas credoras soma menos de R$ 4.500.
Suponha que, na contabilidade de uma entidade, conste o conjunto de contas apresentado na tabela acima e seus respectivos saldos. Com base nessa situação hipotética, julgue o item seguinte.
Mais de cinco contas são credoras.
No que se refere ao plano de contas contábil, julgue o item a seguir.
O texto “conta que registra os ganhos financeiros obtidos em transações tanto com clientes quanto com outras partes com as quais a empresa se relaciona” refere-se à função de uma conta.
No que se refere ao plano de contas contábil, julgue o item a seguir.
Denomina-se plano de contas a lista sistematizada de rubricas utilizadas por entidades para execução de sua contabilidade, sendo, em geral, constituída por um código numérico e o nome da respectiva rubrica.
Acerca da escrituração contábil, julgue o item que se segue.
Nos termos da lei, a escrituração mercantil deve ser realizada no livro diário, que pode ter formato físico ou digital.
Acerca da escrituração contábil, julgue o item que se segue.
É requisito normativo básico para a escrituração contábil adequada o uso de histórico padronizado identificado por código numérico ou alfanumérico, acompanhado da descrição da essência da transação econômica representada.
No que diz respeito à contabilização de operações mercantis e financeiras diversas, julgue o item subsequente.
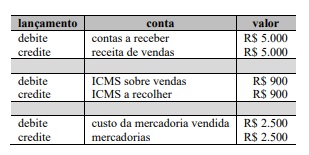
Considere que um estabelecimento comercial que utiliza o método de inventário periódico para apuração de estoques tenha vendido, a prazo, por R$ 5 mil, mercadorias que haviam sido compradas, líquidas de ICMS, pelo valor de R$ 2,5 mil. Considere, ainda, que o ICMS na venda seja de 18%. Nessa situação, a contabilização dessa venda exigirá, de forma imediata, os seguintes lançamentos contábeis.
No que diz respeito à contabilização de operações mercantis e financeiras diversas, julgue o item subsequente.
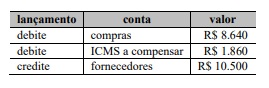
Considere que uma loja que utiliza o método de inventário periódico para apuração de estoques tenha adquirido, a prazo, R$ 10 mil em mercadorias para revenda, estando embutidos 18% de ICMS nesse valor. Além disso, houve frete de R$ 500, com ICMS de 12%, destacado na nota fiscal da compra. A loja tem direito à compensação tributária dos valores de ICMS pagos. Nesse caso, a contabilidade da loja deve realizar a seguinte contabilização.
No que diz respeito à contabilização de operações mercantis e financeiras diversas, julgue o item subsequente.
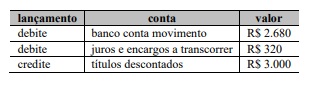
Considere que uma entidade tenha descontado títulos emitidos contra seus clientes, a vencer em até 90 dias, no valor de R$ 3.000 e que, sobre esse empréstimo, incidiram os valores de R$ 300, a título de juros, e de R$ 20, em tarifas para registro dos títulos. Considere também que o desconto tenha sido realizado em um banco comercial. Nessa situação hipotética, a contabilização a ser realizada será a seguinte.
Em relação à ferramenta contábil balancete de verificação, julgue o item seguinte.
No modelo mais completo de balancete de verificação, apresentam-se, primeiro, os saldos iniciais, tanto devedores quanto credores, das rubricas cujo saldo final, no período que está sendo conferido, seja diferente de zero; em seguida, constam as movimentações ocorridas no período, bem como a indicação do tipo de movimentação — se a débito ou a crédito; e, por fim, registram-se os saldos finais, devedores ou credores.
Em relação à ferramenta contábil balancete de verificação, julgue o item seguinte.
Uma das principais funções do balancete de verificação, cujas informações são extraídas diretamente do livro-razão, é auxiliar a verificar se o método das partidas dobradas foi respeitado durante o período contábil.
No que diz respeito ao balanço patrimonial, julgue o próximo item.
No ativo circulante, são apresentados os bens e direitos cujo tempo de realização esteja compreendido entre a data de sua aquisição, seu consumo ou processamento e a data de sua realização como caixa ou seus equivalentes, desde que haja expectativa de que essa realização ocorra em até doze meses após a data de encerramento do balanço.
No que diz respeito ao balanço patrimonial, julgue o próximo item.
O objetivo do balanço patrimonial é apresentar a situação patrimonial estática da entidade em um momento específico.
Acerca da demonstração de resultado do exercício (DRE), julgue o item subsecutivo.
Variações originadas de planos de previdência pós-emprego com benefício definido podem constar na DRE como ganhos ou como perdas do período.
Acerca da demonstração de resultado do exercício (DRE), julgue o item subsecutivo.
A DRE constitui-se em demonstração de caráter dedutivo que, de modo resumido, demonstra como o resultado societário foi obtido no período representado.
Acerca da demonstração de resultado do exercício (DRE), julgue o item subsecutivo.
Os valores dedutivos contidos na DRE são todos classificados, stricto sensu, como despesas.

 Conheça nossos planos