Questões de Concurso Sobre estatística
Foram encontradas 14.647 questões


Ano: 2013
Banca:
CONSULPLAN
Órgão:
TRE-MG
Prova:
CONSULPLAN - 2013 - TRE-MG - Analista Judiciário - Estatística |
Q452934
Estatística
Desejando estimar o salário médio dos gerentes de agências bancárias, certo pesquisador tomou uma amostra aleatória simples sem reposição de gerentes, na qual os salários apresentaram média igual a 3,6 mil reais e desvio-padrão igual a 0,5 mil reais. O pesquisador sabe que, na sua população de gerentes, o tempo médio de experiência no cargo é igual a 12 anos, enquanto que, na sua amostra, o tempo médio de experiência no cargo encontrado foi de 8 anos. Sabendo-se da forte relação linear entre o salário e o tempo de experiência no cargo, o pesquisador decidiu usar um estimador de regressão para o salário médio. Para tanto, ajustou nos dados da amostra um modelo de regressão linear do salário (Y, em mil reais) em função do tempo de experiência no cargo (x, em anos), obtendo a equação estimada  A estimativa de regressão para o salário médio é
Ano: 2013
Banca:
CONSULPLAN
Órgão:
TRE-MG
Prova:
CONSULPLAN - 2013 - TRE-MG - Analista Judiciário - Estatística |
Q452933
Estatística
Certo carregamento de laranjas em um caminhão será pago de acordo com o total (soma) da quantidade de açúcar de todas as laranjas. Para estimar esta quantidade total de açúcar, uma amostra aleatória simples sem reposição de laranjas do carregamento foi selecionada, encontrando-se, nesta amostra, uma quantidade média de açúcar por laranja igual a  gramas, com desvio-padrão igual a
 gramas. Sabe-se que o peso total das laranjas no carregamento é igual a
 gramas. Na amostra, a média do peso das laranjas é igual a
 gramas e o desvio-padrão é igual a
 gramas. Utilizando a relação entre a quantidade de açúcar na laranja e seu peso, a estimativa de razão para o total de açúcar no carregamento é
gramas, com desvio-padrão igual a gramas. Sabe-se que o peso total das laranjas no carregamento é igual a gramas. Na amostra, a média do peso das laranjas é igual a gramas e o desvio-padrão é igual a gramas. Utilizando a relação entre a quantidade de açúcar na laranja e seu peso, a estimativa de razão para o total de açúcar no carregamento é
Ano: 2013
Banca:
CONSULPLAN
Órgão:
TRE-MG
Prova:
CONSULPLAN - 2013 - TRE-MG - Analista Judiciário - Estatística |
Q452932
Estatística
Considere o teste T para testar a hipótese nula de que µ , a média de uma variável aleatória com distribuição Normal, seja igual a 0 (zero), usando o nível de significância igual a 0,05. É INCORRETO afirmar que
Ano: 2013
Banca:
CONSULPLAN
Órgão:
TRE-MG
Prova:
CONSULPLAN - 2013 - TRE-MG - Analista Judiciário - Estatística |
Q452931
Estatística
É correto afirmar que, no teste de hipóteses para comparar duas médias populacionais,
Ano: 2013
Banca:
CONSULPLAN
Órgão:
TRE-MG
Prova:
CONSULPLAN - 2013 - TRE-MG - Analista Judiciário - Estatística |
Q452930
Estatística
A tabela a seguir apresenta algumas estatísticas descritivas do “peso” e do “comprimento” de 20 sapos.
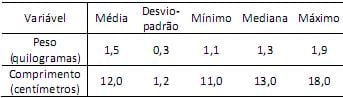
É correto afirmar que os sapos têm
É correto afirmar que os sapos têm
Ano: 2013
Banca:
CONSULPLAN
Órgão:
TRE-MG
Prova:
CONSULPLAN - 2013 - TRE-MG - Analista Judiciário - Estatística |
Q452929
Estatística
Em relação à Amostragem Aleatória Simples, é INCORRETO afirmar que
Ano: 2013
Banca:
CONSULPLAN
Órgão:
TRE-MG
Prova:
CONSULPLAN - 2013 - TRE-MG - Analista Judiciário - Estatística |
Q452928
Estatística
Considere que a variável aleatória X tenha distribuição Normal com média igual a 60 e variância igual a 9. Seja Z a variável aleatória Normal Padrão (Padronizada). É correto afirmar que
Ano: 2013
Banca:
CONSULPLAN
Órgão:
TRE-MG
Prova:
CONSULPLAN - 2013 - TRE-MG - Analista Judiciário - Estatística |
Q452926
Estatística
Considere a seguir os esboços das distribuições de frequências de uma variável contínua em três grupos diferentes (I, II e III).
I.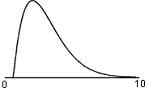
II.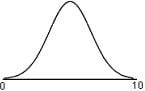
III.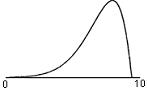
É INCORRETO afirmar que a distribuição
I.
II.
III.
É INCORRETO afirmar que a distribuição
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
ANTT
Prova:
CESPE - 2013 - ANTT - Especialista em Regulação de Serviços de Transportes Terrestres - Economia |
Q447649
Estatística
Acerca dos modelos de séries temporais, julgue o item que se segue.
Um modelo autorregressivo de 1.ª ordem Y1 = c + θY1-1 + ε1, com < 1, pode ser reescrito como um processo de média móvel de ordem infinita.
Um modelo autorregressivo de 1.ª ordem Y1 = c + θY1-1 + ε1, com
< 1, pode ser reescrito como um processo de média móvel de ordem infinita.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
ANTT
Prova:
CESPE - 2013 - ANTT - Especialista em Regulação de Serviços de Transportes Terrestres - Economia |
Q447648
Estatística
Acerca dos modelos de séries temporais, julgue o item que se segue.
Os componentes do vetor X1 são ditos cointegrados de ordem d,b se todos os seus componentes são integrados de ordem d e existe um vetor ß tal que a combinação linear entre X1 e ß é integrada de ordem d-b.
Os componentes do vetor X1 são ditos cointegrados de ordem d,b se todos os seus componentes são integrados de ordem d e existe um vetor ß tal que a combinação linear entre X1 e ß é integrada de ordem d-b.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
ANTT
Prova:
CESPE - 2013 - ANTT - Especialista em Regulação de Serviços de Transportes Terrestres - Economia |
Q447647
Estatística
Com relação aos números índices e suas propriedades, julgue o item a seguir.
O índice de Laspeyres tende a subestimar as variações de preços, enquanto o índice de Paasche tende a superestimar essas variações.
O índice de Laspeyres tende a subestimar as variações de preços, enquanto o índice de Paasche tende a superestimar essas variações.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
ANTT
Prova:
CESPE - 2013 - ANTT - Especialista em Regulação de Serviços de Transportes Terrestres - Economia |
Q447646
Estatística
Considere um modelo de regressão linear na forma matricial:
Y = Xß + ε
em que X é uma matriz n × k, ß é um vetor k × 1 e ε é um vetor n × 1.
Com base nessas informações, julgue o item subsecutivo.
O estimador de ß pelo método dos mínimos quadrados ordinários é b = (X’X) -1 (X’Y), em que X’ representa a matriz transposta de X.
Y = Xß + ε
em que X é uma matriz n × k, ß é um vetor k × 1 e ε é um vetor n × 1.
Com base nessas informações, julgue o item subsecutivo.
O estimador de ß pelo método dos mínimos quadrados ordinários é b = (X’X) -1 (X’Y), em que X’ representa a matriz transposta de X.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
ANTT
Prova:
CESPE - 2013 - ANTT - Especialista em Regulação de Serviços de Transportes Terrestres - Economia |
Q447645
Estatística
Considere um modelo de regressão linear na forma matricial:
Y = Xß + ε
em que X é uma matriz n × k, ß é um vetor k × 1 e ε é um vetor n × 1.
Com base nessas informações, julgue o item subsecutivo.
Se todas as hipóteses de um modelo de regressão linear forem satisfeitas, será correto afirmar que, pelo teorema de Gauss-Markov, o estimador apurado pelo método de mínimos quadrados ordinários é o mais eficiente estimador linear de ß.
Y = Xß + ε
em que X é uma matriz n × k, ß é um vetor k × 1 e ε é um vetor n × 1.
Com base nessas informações, julgue o item subsecutivo.
Se todas as hipóteses de um modelo de regressão linear forem satisfeitas, será correto afirmar que, pelo teorema de Gauss-Markov, o estimador apurado pelo método de mínimos quadrados ordinários é o mais eficiente estimador linear de ß.
Q445411
Estatística
A respeito do erro do tipo I,assinale a afirmativa correta.
Q445408
Estatística
Em relação à medida de desvio padrão, analise as afirmativas a seguir.
I. Tal medida apresenta a propriedade adimensional.
II. Tal medida mostra a dispersão dos dados em relação à média.
III. Tal medida nunca é negativa.
Assinale:
I. Tal medida apresenta a propriedade adimensional.
II. Tal medida mostra a dispersão dos dados em relação à média.
III. Tal medida nunca é negativa.
Assinale:
Ano: 2013
Banca:
CESGRANRIO
Órgão:
IBGE
Prova:
CESGRANRIO - 2013 - IBGE - Tecnologista - Estatística |
Q440567
Estatística
Suponha o seguinte modelo MA(1):
yt = ut + a1 (ut-1 )
em que ut é um ruído branco cuja variância é igual a σ2 .
Assim, a variância incondicional e as autocorrelações de primeira e de segunda ordens são iguais, respectivamente, a
yt = ut + a1 (ut-1 )
em que ut é um ruído branco cuja variância é igual a σ2 .
Assim, a variância incondicional e as autocorrelações de primeira e de segunda ordens são iguais, respectivamente, a
Ano: 2013
Banca:
CESGRANRIO
Órgão:
IBGE
Prova:
CESGRANRIO - 2013 - IBGE - Tecnologista - Estatística |
Q440566
Estatística
Os critérios de informação de Akaike (AIC) e de Schwartz (SBC) são estatísticas que ajudam na seleção do melhor modelo de séries temporais.
Observe as afirmações a seguir concernentes a tais processos:
I – O valor da estatística do critério AIC é menor do que o da estatística do critério SBC, supondo que o tamanho amostral seja maior do que oito períodos.
II – No caso de os critérios selecionarem modelos diferentes, deve-se testar se os resíduos seguem um processo ruído branco.
III – AIC e SBC selecionam o modelo que apresenta a maior estatística entre os modelos estimados.
IV – Ao se estimar e comparar as estatísticas AIC e SBC de modelos diferentes, deve-se manter o tamanho amostral fixo.
Está correto o que se afirma em:
Observe as afirmações a seguir concernentes a tais processos:
I – O valor da estatística do critério AIC é menor do que o da estatística do critério SBC, supondo que o tamanho amostral seja maior do que oito períodos.
II – No caso de os critérios selecionarem modelos diferentes, deve-se testar se os resíduos seguem um processo ruído branco.
III – AIC e SBC selecionam o modelo que apresenta a maior estatística entre os modelos estimados.
IV – Ao se estimar e comparar as estatísticas AIC e SBC de modelos diferentes, deve-se manter o tamanho amostral fixo.
Está correto o que se afirma em:
Ano: 2013
Banca:
CESGRANRIO
Órgão:
IBGE
Prova:
CESGRANRIO - 2013 - IBGE - Tecnologista - Estatística |
Q440565
Estatística
Suponha que um processo estacionário de séries de tempo yt tenha sido gerado por um modelo ARMA (p,q). As suas funções de correlação (ACF) e de autocorrelação parcial (PACF) são dadas pelos gráficos abaixo.
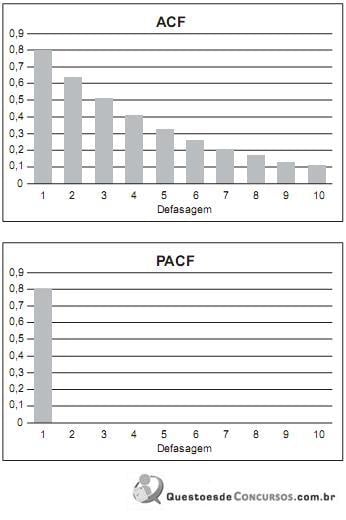
Suponha, ainda, que a média incondicional da série yt seja igual a 10.
Se ut é um processo de ruído branco, yt é definido pelo processo
Suponha, ainda, que a média incondicional da série yt seja igual a 10.
Se ut é um processo de ruído branco, yt é definido pelo processo
Ano: 2013
Banca:
CESGRANRIO
Órgão:
IBGE
Prova:
CESGRANRIO - 2013 - IBGE - Tecnologista - Estatística |
Q440564
Estatística
Suponha que a taxa de desemprego trimestral (ut ) seja explicada pelo PIB trimestral (PIBt ) e pela taxa trimestral de inflação (pt ). No entanto, o desemprego pode ter comportamento sazonal. Assim, um analista resolve estimar o seguinte modelo:
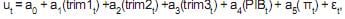
em que trim1, trim2 e trim3 são variáveis dummies para o primeiro, segundo e terceiro trimestres, respectivamente, e et é o termo aleatório.
Os interceptos do terceiro e do quarto trimestres são iguais, respectivamente, a
em que trim1, trim2 e trim3 são variáveis dummies para o primeiro, segundo e terceiro trimestres, respectivamente, e et é o termo aleatório.
Os interceptos do terceiro e do quarto trimestres são iguais, respectivamente, a
Ano: 2013
Banca:
CESGRANRIO
Órgão:
IBGE
Prova:
CESGRANRIO - 2013 - IBGE - Tecnologista - Estatística |
Q440563
Estatística
Considere que xt siga o seguinte processo AR(1):
xt = b0 + b1 xt-1 + ut
em que ut é o ruído branco e b0 e b1 são os parâmetros do modelo. Se a variância de ut é igual a um, a variância incondicional e a autocovariância de ordem 2 são iguais, respectivamente, a
xt = b0 + b1 xt-1 + ut
em que ut é o ruído branco e b0 e b1 são os parâmetros do modelo. Se a variância de ut é igual a um, a variância incondicional e a autocovariância de ordem 2 são iguais, respectivamente, a

 Conheça nossos planos